

Apa Dampak Memiliki Banyak Rekening Bank Aktif Terhadap Pajak? Panduan Lengkap dan Strategi Pengelolaannya
Di era digital saat ini, membuka rekening bank dapat dilakukan dengan sangat mudah hanya melalui ponsel pintar. Kondisi ini membuat banyak individu maupun pelaku usaha memiliki lebih dari satu, bahkan puluhan rekening bank yang aktif bersamaan.
Sebagian orang menggunakannya untuk memisahkan kebutuhan operasional, tabungan masa depan, pos investasi, hingga memanfaatkan promo dari berbagai perbankan. Namun, di balik kemudahan dan kebiasaan finansial ini, ada aspek perpajakan yang sering kali terabaikan oleh para pemilik rekening.
Pertanyaan yang kemudian sering muncul adalah, apa dampak memiliki banyak rekening bank aktif terhadap pajak bagi seorang wajib pajak? Artikel ini akan mengulas secara mendalam mengenai implikasi perpajakan, keterbukaan data perbankan, risiko pemeriksaan, serta strategi pengelolaannya agar Anda tetap patuh terhadap aturan yang berlaku.
Konsep Dasar: Keterbukaan Informasi Keuangan dan Perpajakan
Untuk memahami hubungan antara rekening bank dan pajak, Anda perlu memahami terlebih dahulu bagaimana otoritas pajak mengakses data keuangan. Dunia perpajakan saat ini telah bergerak ke arah transparansi penuh yang didukung oleh regulasi nasional maupun internasional.
1. Keterbukaan Informasi Keuangan (AEOI dan UU No. 9 Tahun 2017)
Indonesia telah mengimplementasikan Automatic Exchange of Information (AEOI) serta mengesahkan Undang-Undang Nomor 9 Tahun 2017. Regulasi ini memberikan wewenang kepada Direktorat Jenderal Pajak (DJP) untuk mengakses data keuangan wajib pajak dari lembaga jasa keuangan, termasuk perbankan.
Melalui ketentuan ini, bank secara berkala melaporkan data rekening nasabah yang memenuhi kriteria saldo tertentu kepada otoritas pajak. Hal ini menutup celah bagi pihak-pihak yang mencoba menyembunyikan aset atau penghasilan di balik rekening perbankan.
2. Prinsip Self-Assessment dalam Pelaporan Pajak
Sistem perpajakan di Indonesia menganut prinsip self-assessment, di mana wajib pajak diberi kepercayaan untuk menghitung, membayar, dan melaporkan sendiri kewajiban perpajakannya.
DJP akan mencocokkan data yang Anda laporkan dalam Surat Pemberitahuan (SPT) Tahunan dengan data pihak ketiga, termasuk data perbankan. Jika terdapat perbedaan signifikan antara profil penghasilan dan mutasi atau saldo rekening Anda, hal tersebut dapat memicu konfirmasi dari kantor pajak.
Mengapa Seseorang Memiliki Banyak Rekening Bank?
Sebelum membahas implikasi perpajakan lebih jauh, penting untuk memahaminya dari sudut pandang pengelolaan keuangan. Ada alasan rasional mengapa seseorang memilih untuk membuka banyak rekening aktif.
Berikut adalah beberapa tujuan umum kepemilikan banyak rekening:
- Pemisahan Pos Keuangan: Memisahkan uang gaji, dana darurat, tagihan bulanan, dan tabungan jangka panjang.
- Kebutuhan Bisnis: Pelaku usaha sering kali memisahkan rekening penerimaan dari marketplace, pembayaran supplier, serta gaji karyawan.
- Manajemen Risiko: Mengurangi risiko kerugian akibat gangguan sistem pada satu bank tertentu.
- Fasilitas Investasi: Banyak produk investasi seperti reksa dana atau saham mengharuskan nasabah membuka Rekening Dana Nasabah (RDN) khusus.
Meskipun strategi penganggaran ini sangat baik untuk manajemen kas, dampaknya terhadap kepatuhan administrasi perpajakan tetap harus diperhatikan.
Memahami Apa Dampak Memiliki Banyak Rekening Bank Aktif Terhadap Pajak
Secara hukum perpajakan, memiliki banyak rekening bank bukanlah suatu pelanggaran atau tindakan ilegal. Namun, keberadaan rekening-rekening tersebut membawa konsekuensi administratif dan potensi risiko fiskal tertentu.
Berikut adalah ulasan rinci mengenai apa dampak memiliki banyak rekening bank aktif terhadap pajak yang wajib Anda ketahui:
1. Kewajiban Melaporkan Seluruh Rekening sebagai Harta di SPT Tahunan
Setiap rekening bank yang aktif atas nama Anda—terlepas dari berapa pun saldonya pada akhir tahun—wajib dilaporkan dalam daftar Harta pada SPT Tahunan. Rekening tabungan, giro, deposito, hingga RDN dikategorikan sebagai aset berupa kas atau setara kas.
Jika Anda memiliki 10 rekening aktif tetapi hanya melaporkan 2 rekening di SPT Tahunan, Anda dianggap menyajikan laporan yang tidak lengkap. Ketidaksesuaian data ini dapat terdeteksi saat otoritas pajak melakukan pemadanan data keuangan elektronik.
2. Potensi Rekonsiliasi Peredaran Bruto (Omzet) oleh Otoritas Pajak
Bagi pengusaha atau pekerja bebas, seluruh arus uang masuk (inflow) pada rekening-rekening aktif dapat diindikasikan sebagai peredaran bruto atau penghasilan. Semakin banyak rekening yang Anda miliki, semakin rumit proses pembuktian sumber dana tersebut.
Apabila terjadi pemindahan dana (transfer) antar rekening pribadi Anda sendiri, akumulasi mutasi bisa terlihat sangat besar. Otoritas pajak berhak meminta klarifikasi apakah akumulasi uang masuk tersebut merupakan omzet bisnis yang belum dipotong pajak atau sekadar lalu lintas dana internal.
3. Pemotongan PPh Final atas Bunga Tabungan dan Deposito
Dampak langsung lainnya berkaitan dengan pajak atas penghasilan bunga. Penghasilan bunga tabungan dan deposito dikenakan Pajak Penghasilan (PPh) Pasal 4 ayat (2) yang bersifat final sebesar 20% untuk nasabah dalam negeri.
Pajak ini umumnya dipotong langsung oleh pihak bank setiap bulan. Apabila Anda memiliki banyak rekening dengan akumulasi saldo yang memadai, total pemotongan PPh Final atas bunga tersebut juga akan tersebar di berbagai bank dan perlu dirangkum secara tepat dalam SPT Tahunan.
4. Peningkatan Risiko Red Flag dan Pemeriksaan Pajak
Banyaknya rekening aktif yang memiliki mutasi tinggi tanpa didukung laporan keuangan yang rapi dapat meningkatkan profil risiko perpajakan Anda. Sistem kecerdasan buatan atau analisis data DJP dapat mendeteksi adanya ketidakselarasan (discrepancy).
Kondisi ini dapat memicu diterbitkannya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) oleh Kantor Pelayanan Pajak (KPP). Anda akan diminta untuk menjelaskan asal-usul setiap transaksi masuk pada seluruh rekening yang terdaftar atas nama Anda.
Perbandingan Pengelolaan Jumlah Rekening dan Implikasi Perpajakannya
Untuk mempermudah pemahaman Anda, tabel berikut merangkum perbedaan antara mengelola sedikit rekening dan banyak rekening dari sudut pandang perpajakan:
| Parameter | 1–3 Rekening Bank | Banyak Rekening Bank (> 5 Rekening) |
|---|---|---|
| Pelaporan SPT Tahunan | Sederhana, mudah mendata saldo per 31 Desember. | Membutuhkan waktu ekstra untuk mencatat seluruh nomor rekening dan saldo. |
| Rekonsiliasi Mutasi | Risiko salah hitung omzet/penghasilan rendah. | Risiko ganda hitung (double counting) akibat transfer antar rekening tinggi. |
| Potensi SP2DK / Klarifikasi | Lebih rendah karena lalu lintas dana mudah dilacak. | Lebih tinggi jika mutasi antar rekening dianggap sebagai omzet tambahan. |
| Beban Administrasi | Minimal dan efisien. | Tinggi, memerlukan pencatatan (bookkeeping) yang rapi dan disiplin. |
Risiko dan Tantangan Utama dalam Pengelolaan Banyak Rekening
Memiliki banyak rekening bank tanpa sistem pencatatan yang memadai dapat menimbulkan berbagai kendala administratif maupun finansial.
Berikut adalah risiko utama yang perlu diwaspadai:
- Pencampuran Dana Bisnis dan Pribadi: Hal ini sering dialami oleh pelaku UMKM. Ketika dana pribadi dan bisnis tercampur di beberapa rekening, perhitungan pajak penghasilan menjadi tidak akurat.
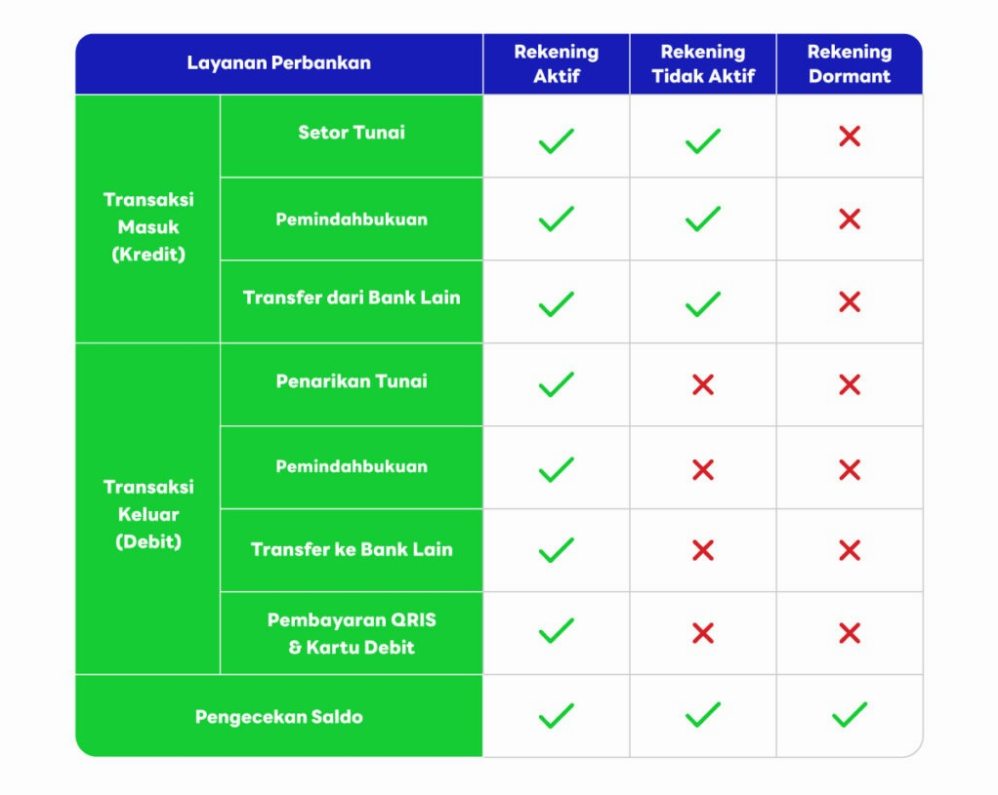
- Lupa Melaporkan Rekening pasif (Dormant): Rekening yang jarang digunakan tetap terdaftar di sistem perbankan atas Nama Induk Kependudukan (NIK) Anda. Lupa memasukkannya ke SPT dapat dianggap sebagai penyembunyian aset.
- Kesulitan Membuktikan Transaksi Non-Penghasilan: Transaksi seperti pengembalian utang, dana arisan, atau hibah keluarga yang masuk ke rekening dapat disangka sebagai objek pajak jika tidak ada bukti pendukung yang sah.
Strategi Mengelola Banyak Rekening Agar Tetap Patuh Pajak
Agar terhindar dari masalah perpajakan di kemudian hari, Anda tidak harus menutup seluruh rekening bank Anda. Yang paling utama adalah menerapkan manajemen keuangan dan administrasi yang tertib.
1. Pisahkan Rekening Bisnis dan Pribadi Secara Tegas
Bagi pemilik usaha atau freelancer, buat garis pemisah yang jelas antara rekening operasional bisnis dan rekening pribadi. Jangan pernah menggunakan rekening pribadi untuk menerima pembayaran dari pelanggan, dan sebaliknya.
Pemisahan ini mempermudah pembukuan dan menjadi bukti kuat saat otoritas pajak melakukan rekonsiliasi omzet usaha Anda.
2. Lakukan Rekonsiliasi Internal dan Pencatatan Transaksi
Catat secara rutin setiap transaksi transfer antar rekening pribadi Anda (internal transfer). Berikan keterangan atau catatan transfer yang jelas pada aplikasi mobile banking saat memindahkan dana.
Dokumentasi yang rapi akan memudahkan Anda menjelaskan kepada Petugas Penilai Pajak (AR) bahwa mutasi tersebut bukanlah penghasilan baru, melainkan pemindahan dana internal.
3. Konsolidasi Rekening yang Tidak Efektif
Evaluasi kembali seluruh rekening yang Anda miliki secara berkala. Jika ada rekening yang sudah jarang digunakan atau memiliki saldo minimal, sebaiknya lakukan penutupan secara resmi di cabang bank terkait.
Mengurangi jumlah rekening yang tidak produktif akan menyederhanakan pelaporan SPT Tahunan dan mengurangi beban biaya administrasi bulanan.
4. Simpan Dokumen Rekening Koran Secara Digital
Otoritas pajak memiliki hak untuk melakukan pengujian pajak hingga beberapa tahun ke belakang. Pastikan Anda mengunduh dan menyimpan rekening koran (e-statement) format PDF dari seluruh bank setiap bulannya.
Langkah antisipasi ini sangat berguna jika suatu saat Anda menerima surat klarifikasi terkait transaksi di tahun-tahun sebelumnya.
Contoh Kasus Penerapan dalam Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih konkret, berikut dua skenario umum yang sering terjadi di masyarakat.
Skenario 1: Karyawan Swasta dengan 5 Rekening Bank
Budi adalah seorang karyawan swasta yang memiliki 5 rekening bank: 1 untuk penerimaan gaji, 1 untuk tabungan rumah, 1 untuk belanja bulanan, dan 2 Rekening Dana Nasabah (RDN) untuk investasi.
Tindakan Perpajakan yang Benar:
Budi wajib mencantumkan kelima nomor rekening beserta saldo per 31 Desember di bagian Daftar Harta SPT Tahunan. Karena mutasi masuk utamanya hanya berasal dari gaji yang sudah dipotong PPh Pasal 21 oleh perusahaan, Budi hanya perlu membuktikan bahwa transfer antar rekening adalah pemindahan dana gaji tersebut.
Skenario 2: Pelaku UMKM dengan 10 Rekening Transaksi
Siti memiliki usaha toko online dan menggunakan 10 rekening dari bank berbeda untuk memfasilitasi pembayaran pelanggan dari berbagai daerah.
Tindakan Perpajakan yang Benar:
Siti harus mencatat seluruh rekapitulasi penjualan dari 10 rekening tersebut ke dalam satu buku kas utama. Semua transaksi masuk yang merupakan pembayaran produk dihitung sebagai omzet bisnis.
Jika Siti memindahkan modal dari Rekening A ke Rekening B, transaksi tersebut harus ditandai sebagai "Non-Omzet" agar tidak terjadi penghitungan ganda saat menghitung kewajiban PPh Final UMKM.
Kesalahan Umum Wajib Pajak Terkait Rekening Bank
Dalam praktiknya, terdapat beberapa kekeliruan yang kerap dilakukan wajib pajak terkait kepemilikan rekening bank:
- Menganggap Rekening Ber-saldo Kecil Tidak Perlu Dilaporkan: Banyak orang beranggapan rekening dengan saldo di bawah Rp100.000 tidak penting. Padahal, kewajiban pelaporan harta tidak membatasi nominal minimum.
- Menutup Rekening Tanpa Menghapus dari Daftar Harta: Ketika Anda menutup rekening bank, pastikan untuk memperbarui daftar harta pada SPT Tahunan periode berikutnya dengan menghapus rekening tersebut.
- Meminjamkan Rekening Pribadi kepada Orang Lain: Meminjamkan rekening kepada teman atau kerabat untuk lalu lintas dana bisnis mereka sangat berisiko. Seluruh mutasi masuk tetap akan dianggap sebagai penghasilan pemilik NIK yang terdaftar.
- Tidak Menyimpan Bukti Transaksi Non-Penghasilan: Lupa menyimpan bukti transfer saat menerima pinjaman uang atau penjualan barang bekas pribadi, sehingga sulit membuktikan bahwa dana tersebut bukan objek pajak saat ditanya otoritas pajak.
Kesimpulan
Memiliki banyak rekening bank merupakan hal yang sah dan wajar dalam tata kelola keuangan modern. Namun, jawaban atas pertanyaan apa dampak memiliki banyak rekening bank aktif terhadap pajak berfokus pada potensi peningkatan kompleksitas administrasi dan profil risiko perpajakan Anda.
Dampak utamanya mencakup kewajiban melaporkan seluruh rekening dalam daftar harta SPT Tahunan, potensi analisis rekonsiliasi omzet atas mutasi masuk, serta risiko klarifikasi dari otoritas pajak jika terjadi ketidaksesuaian data.
Kunci utama untuk mengantisipasi risiko perpajakan ini bukanlah dengan menghindari penggunaan perbankan, melainkan dengan menjaga transparansi, memisahkan rekening bisnis dan pribadi, serta melakukan pencatatan keuangan secara disiplin dan terstruktur. Dengan demikian, pengelolaan keuangan Anda tetap efisien sekaligus patuh terhadap aturan perpajakan yang berlaku.





