Panduan Lengkap Memahami Biaya Administrasi Bulanan Tabungan Mandiri untuk Perencanaan Keuangan
Pendahuluan
Pengelolaan keuangan pribadi maupun bisnis yang efektif selalu dimulai dari pemahaman terhadap detail-detail kecil, termasuk pemotongan saldo bulanan di rekening bank. Bagi sebagian besar masyarakat Indonesia, Bank Mandiri merupakan salah satu lembaga perbankan utama yang digunakan untuk menyimpan dana, bertransaksi, hingga mengelola arus kas usaha.
Meskipun terlihat sebagai nominal yang relatif kecil setiap bulannya, akumulasi dari pemotongan rekening dapat memengaruhi efisiensi pengelolaan dana dalam jangka panjang. Banyak nasabah baru maupun lama yang belum sepenuhnya memahami rincian pemotongan tersebut serta alasan di baliknya.
Oleh karena itu, penting bagi setiap pemilik rekening untuk memahami secara komprehensif mengenai struktur beban biaya yang berlaku pada akun simpanan mereka. Artikel ini akan mengulas secara mendalam segala hal tentang beban operasional simpanan perbankan agar Anda dapat mengambil keputusan finansial yang lebih bijak.
Memahami Apa Itu Biaya Administrasi Bulanan Tabungan Mandiri
Dalam dunia perbankan, setiap fasilitas dan layanan yang diberikan kepada nasabah memerlukan biaya operasional dan pemeliharaan sistem. Memahami apa itu biaya administrasi bulanan tabungan mandiri merupakan langkah awal yang krusial sebelum Anda memutuskan untuk membuka rekening simpanan pada bank tersebut.
Secara sederhana, apa itu biaya administrasi bulanan tabungan mandiri dapat didefinisikan sebagai pemotongan dana secara otomatis dari saldo rekening nasabah setiap bulan untuk membayar jasa pengelolaan akun, pemeliharaan sistem IT, jaringan ATM, serta fasilitas perbankan digital.
Biaya ini dibebankan oleh pihak bank sebagai kompensasi atas penyediaan sarana transaksi yang aman, stabil, dan terintegrasi. Besarannya bervariasi tergantung pada jenis produk tabungan yang dipilih serta fasilitas kartu debit yang terhubung dengan rekening tersebut.
+-----------------------------------------------------------------------+
|                 Komponen Pemeliharaan Rekening Bank                  |
+-----------------------------------------------------------------------+
|  1. Layanan Infrastruktur IT & Aplikasi Digital (Livin' by Mandiri)   |
|  2. Keamanan Sistem Transaksi & Data Nasabah                         |
|  3. Pemeliharaan Jaringan Mesin ATM & Kantor Cabang                   |
|  4. Biaya Operasional & Layanan Nasabah (Customer Service)            |
+-----------------------------------------------------------------------+
Jenis-Jenis Tabungan Mandiri dan Rincian Biaya Administrasinya
Bank Mandiri menawarkan berbagai jenis produk simpanan yang dirancang untuk memenuhi kebutuhan segmen nasabah yang berbeda, mulai dari pelajar, karyawan, hingga pelaku usaha. Setiap jenis tabungan memiliki struktur tarif dan ketentuan pemotongan bulanan yang berbeda.
1. Tabungan Mandiri Now (Digital)
Tabungan Mandiri Now adalah produk simpanan digital yang memungkinkan calon nasabah membuka rekening secara langsung melalui aplikasi mobile tanpa harus datang ke kantor cabang.
Produk ini dirancang untuk generasi yang cerdas secara digital (digital-native) yang mengutamakan kepraktisan dalam bertransaksi harian. Biaya administrasi bulanan untuk jenis tabungan ini umumnya lebih terjangkau dibandingkan tabungan reguler konvensional.
2. Tabungan Rupiah (Mandiri Reguler)
Tabungan Rupiah merupakan produk simpanan paling populer dan paling banyak digunakan oleh masyarakat umum. Produk ini memberikan fasilitas kartu ATM/debit yang lengkap serta akses penuh ke seluruh layanan perbankan.
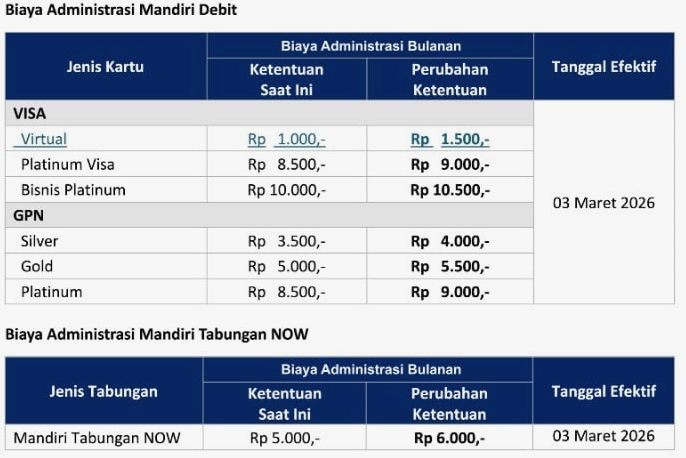
Pemotongan bulanan pada produk ini terbagi menjadi dua komponen utama, yaitu biaya administrasi rekening dan biaya sewa kartu debit (tergantung tingkatan kartu: Silver, Gold, atau Platinum).
3. Tabungan Mitra Usaha (TabMu)
Tabungan Mitra Usaha dirancang khusus untuk mendukung kebutuhan transaksi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Produk ini memberikan kemudahan transaksi bisnis dengan batas pemindahan dana yang lebih tinggi.
Meskipun ditujukan untuk bisnis, biaya administrasinya dirancang agar tetap kompetitif guna mendorong pertumbuhan ekonomi sektor usaha kecil.
4. Tabunganku
Tabunganku adalah produk simpanan hasil inisiatif bersama antara Pemerintah Indonesia dan Bank Indonesia untuk menumbuhkan budaya menabung.
Produk ini membebaskan nasabah dari beban pemotongan bulanan, sehingga cocok bagi nasabah yang ingin menyimpan dana tanpa khawatir saldo terpotong setiap bulan.
Tabel Perbandingan Estimasi Biaya Administrasi Bulanan
Berikut adalah gambaran umum perbandingan rincian biaya administrasi dan ketentuan pada beberapa produk tabungan Bank Mandiri:
| Jenis Produk Tabungan | Biaya Admin Rekening / Bulan | Biaya Kartu Debit / Bulan | Saldo Minimum Terendah | Target Pengguna |
|---|---|---|---|---|
| Mandiri Now | Rp12.500 | Tergantung jenis kartu | Rp10.000 | Pelajar, Mahasiswa, Digital Native |
| Tabungan Rupiah | Rp12.500 | Rp4.500 – Rp8.500 | Rp100.000 | Karyawan, Masyarakat Umum |
| Tabungan Mitra Usaha | Rp1.500 – Rp5.000 | Rp4.500 – Rp7.500 | Rp50.000 | Pelaku UMKM & Wirausaha |
| Tabunganku | Bebas Biaya (Gratis) | Tidak ada biaya bulanan | Rp20.000 | Penabung Pemula |
Catatan: Besaran biaya di atas dapat berubah sewaktu-waktu sesuai dengan kebijakan resmi pihak perbankan yang berlaku.
Fungsi dan Manfaat Biaya Administrasi dari Kacamata Perbankan dan Nasabah
Banyak nasabah menganggap bahwa tarif pemeliharaan rekening hanyalah beban finansial semata. Namun, dari sudut pandang sistem keuangan yang sehat, biaya ini memiliki fungsi yang sangat penting.
        Fungsi Biaya Administrasi
                 |
      +----------+----------+
      |                     |
 Manfaat untuk         Manfaat untuk
   Perbankan              Nasabah
      |                     |
 - Keandalan IT        - Keamanan Dana
 - Jaringan ATM        - Akses Apps 24/7
 - Kepatuhan Sistem    - Layanan CS
1. Menjaga Keandalan dan Keamanan Infrastruktur Digital
Perbankan modern membutuhkan investasi yang sangat besar pada teknologi informasi dan keamanan siber (cybersecurity). Dana dari beban pemeliharaan ini digunakan untuk memperkuat proteksi data nasabah dari kejahatan siber.
Selain itu, biaya ini mendukung pengembangan aplikasi perbankan digital seperti Livin’ by Mandiri agar tetap responsif, stabil, dan kaya akan fitur transaksi.
2. Pemeliharaan Jaringan ATM dan Fisik
Keberadaan mesin ATM dan kantor cabang yang tersebar luas membutuhkan biaya perawatan rutin, sewa tempat, pengisian uang tunai, serta listrik.
Biaya bulanan memastikan bahwa nasabah dapat melakukan penarikan uang tunai dan transaksi fisik dengan mudah di mana pun mereka berada.
3. Peningkatan Kualitas Layanan Pelanggan
Setiap transaksi yang terhambat membutuhkan penyelesaian cepat melalui layanan customer service, baik melalui pusat panggilan (call center) maupun petugas di cabang. Pemotongan biaya bulanan membantu bank menjaga kualitas staf operasional dalam melayani nasabah.
Dampak Biaya Administrasi terhadap Perencanaan Keuangan
Memahami apa itu biaya administrasi bulanan tabungan mandiri tidak lengkap tanpa menganalisis dampaknya terhadap portofolio keuangan pribadi maupun usaha. Jika tidak dikelola dengan baik, biaya ini dapat mengikis saldo simpanan secara signifikan dalam jangka panjang.
1. Pengikisan Saldo pada Tabungan Berjumlah Kecil
Bagi nasabah yang menyimpan uang dalam jumlah relatif kecil—misalnya di bawah Rp1.000.000—bunga tabungan yang diperoleh tidak akan cukup untuk menutup potongan bulanan.
Sebagai contoh, jika sebuah rekening dikenakan beban administrasi total Rp17.000 per bulan, maka dalam satu tahun saldo akan berkurang sebesar Rp204.000. Jika saldo awal hanya Rp500.000 dan tidak ada aktivitas penambahan dana, maka dalam waktu dua tahun saldo tersebut akan habis tergerus biaya.
2. Implikasi terhadap Arus Kas Usaha (Cash Flow)
Bagi pelaku UMKM yang memiliki beberapa rekening operasional, akumulasi pemotongan admin dari tiap-tiap rekening dapat menjadi pengeluaran overhead yang cukup besar.
Meskipun biaya administrasi usaha dapat dicatat sebagai beban operasional dalam pembukuan akuntansi, efisiensi tetap harus dilakukan agar margin keuntungan tidak terbuang sia-sia.
Strategi Mengelola dan Meminimalkan Biaya Administrasi Tabungan
Agar efisiensi keuangan tetap terjaga, nasabah dapat menerapkan beberapa langkah strategis dalam mengelola rekening bank mereka.
+-----------------------------------------------------------------------+
|              Strategi Efisiensi Biaya Administrasi                    |
+-----------------------------------------------------------------------+
|   Pilih jenis rekening yang sesuai dengan pola transaksi           |
|   Gunakan jenis kartu debit sesuai kebutuhan nyata                 |
|   Tutup rekening pasif yang tidak lagi digunakan                   |
|   Jaga saldo agar selalu berada di atas batas minimal              |
|   Manfaatkan produk bebas biaya untuk dana mengendap (Tabunganku)  |
+-----------------------------------------------------------------------+
1. Memilih Produk Tabungan yang Sesuai Kebutuhan
Jangan mudah tergiur memilih jenis rekening atau tipe kartu bertingkat tinggi jika tidak membutuhkan fasilitasnya. Jika Anda hanya membutuhkan rekening untuk menabung tanpa banyak transaksi harian, produk seperti Tabunganku bisa menjadi pilihan paling bijak.
Sebaliknya, jika Anda aktif bertransaksi secara digital, menggunakan jenis rekening digital dengan biaya kartu yang minimal akan jauh lebih ekonomis.
2. Bijak Memilih Tier Kartu Debit
Kartu debit umumnya memiliki beberapa tingkatan (tier), seperti Silver, Gold, dan Platinum. Setiap tingkatan menawarkan batas transaksi harian yang berbeda, tetapi juga dibarengi dengan biaya sewa bulanan yang berbeda pula.
- Kartu Silver: Memiliki biaya bulanan paling murah, cocok untuk kebutuhan transaksi harian skala kecil hingga menengah.
- Kartu Gold: Cocok bagi mereka yang sering melakukan transaksi dengan nominal cukup besar setiap hari.
- Kartu Platinum: Ditujukan bagi nasabah dengan intensitas transaksi sangat tinggi yang membutuhkan limit harian maksimal.
Pilihlah tipe kartu yang benar-benar mencerminkan kebutuhan transaksi harian Anda untuk menghindari pemborosan biaya bulanan.
3. Mengonsolidasikan Rekening yang Tidak Aktif
Banyak orang memiliki kebiasaan membuka rekening baru untuk berbagai keperluan, kemudian membiarkannya terbengkalai. Rekening yang tidak aktif (dormant account) tetap akan dikenakan pemotongan bulanan hingga saldonya habis.
Konsolidasikan dana Anda ke dalam satu atau dua rekening utama saja, lalu tutup rekening lain yang tidak lagi digunakan secara aktif.
Contoh Penerapan: Pengelolaan Rekening untuk Pribadi vs UMKM
Untuk memberikan gambaran yang lebih konkret, berikut adalah simulasi bagaimana konsep pemahaman biaya administrasi ini diterapkan dalam skenario kehidupan nyata.
Skenario 1: Karyawan Swasta (Keuangan Pribadi)
Budi adalah seorang karyawan swasta yang menerima gaji bulanan melalui Bank Mandiri. Ia menggunakan rekening tersebut untuk membayar tagihan, belanja harian, dan menyisihkan tabungan.
- Pilihan Produk: Tabungan Rupiah Reguler dengan Kartu Debit Silver.
- Analisis Biaya: Budi dikenakan biaya administrasi rekening sebesar Rp12.500 dan biaya kartu sebesar Rp4.500, dengan total pemotongan Rp17.000 per bulan.
- Strategi Budi: Karena Budi aktif menggunakan aplikasi mobile dan mesin ATM untuk keperluan harian, biaya Rp17.000 per bulan dinilai sepadan dengan kenyamanan dan keamanan transaksi yang diterimanya. Namun, untuk alokasi dana darurat jangka panjang, Budi memindahkannya ke instrumen investasi yang memberikan imbal hasil di atas tingkat inflasi.
Skenario 2: Pelaku Usaha Kuliner (Pengelolaan UMKM)
Siti mengelola sebuah usaha katering yang membutuhkan penerimaan pembayaran dari pelanggan dan pembayaran ke pemasok bahan baku setiap hari.
- Pilihan Produk: Tabungan Mitra Usaha (TabMu).
- Analisis Biaya: Siti memilih TabMu karena biaya administrasi bulanan rekeningnya lebih terjangkau, sementara limit transaksi harian tetap memadai untuk operasional usaha.
- Strategi Siti: Dengan menekan biaya administrasi pada rekening operasional usaha, Siti dapat menghemat pengeluaran overhead tahunan usaha kateringnya. Penghematan tersebut kemudian dialokasikan kembali sebagai modal kerja tambahan.
Kesalahan Umum Nasabah Terkait Biaya Administrasi Rekening
Dalam praktik sehari-hari, masih terdapat beberapa kesalahan umum yang sering dilakukan oleh nasabah perbankan terkait pengenaan biaya administrasi.
1. Mengabaikan Syarat Saldo Minimum
Sebagian besar produk tabungan menetapkan syarat saldo minimum yang harus mengendap di dalam rekening. Jika saldo rata-rata bulanan berada di bawah batas minimum tersebut, bank dapat mengenakan denda atau biaya tambahan di luar biaya administrasi reguler.
2. Membiarkan Rekening Kosong Tanpa Ditutup Resmi
Membiarkan saldo rekening menjadi Rp0 dengan harapan rekening akan otomatis tertutup bisa menimbulkan kendala di kemudian hari. Pada beberapa kasus, rekening akan berstatus pasif dan menunggak biaya administrasi yang terus terakumulasi dalam sistem.
Jika di kemudian hari nasabah tersebut menerima transfer masuk ke rekening tersebut, dana yang masuk akan langsung terpotong otomatis untuk menutup tunggakan biaya administrasi masa lalu.
3. Tidak Memeriksa Laporan Mutasi Secara Berkala
Banyak nasabah yang tidak pernah memeriksa rincian mutasi rekening harian atau bulanan mereka. Memeriksa laporan mutasi secara berkala sangat penting untuk memastikan tidak ada pemotongan biaya yang tidak dikenali atau kesalahan sistem yang merugikan.
Kesimpulan dan Ringkasan Insight
Memahami apa itu biaya administrasi bulanan tabungan mandiri bukan sekadar tahu berapa nominal uang yang terpotong dari rekening Anda setiap bulan. Lebih dari itu, pemahaman ini membantu Anda menjadi nasabah yang lebih cerdas dalam mengelola instrumen keuangan.
Biaya administrasi merupakan konsekuensi logis dari penggunaan infrastruktur perbankan yang aman, canggih, dan luas. Kendati demikian, Anda tetap memiliki kendali penuh untuk memilih produk simpanan yang paling efisien sesuai dengan profil dan kebutuhan finansial Anda.
Ringkasan Poin Penting:
- Definisi: Biaya administrasi bulanan adalah tarif pemeliharaan rekening, teknologi, dan fasilitas perbankan yang dipotong otomatis setiap bulan.
- Variasi Produk: Setiap jenis tabungan Mandiri (Now, Reguler, TabMu, Tabunganku) memiliki struktur biaya dan fasilitas yang berbeda-beda.
- Pentingnya Penyesuaian: Pilihlah jenis rekening dan tipe kartu debit yang sesuai dengan frekuensi serta besaran transaksi harian Anda.
- Efisiensi Finansial: Hindari membiarkan banyak rekening pasif dan selalu jaga saldo di atas ketentuan batas minimum agar tidak terkena penalti tambahan.
Dengan menerapkan strategi pengelolaan rekening yang tepat, Anda dapat meminimalkan pengeluaran yang tidak perlu sekaligus mengoptimalkan manfaat dari fasilitas perbankan modern yang tersedia.