Mengapa Saldo M-Banking Berbeda dengan Saldo Tersedia? Penjelasan Lengkap dan Solusinya
Pernahkah Anda membuka aplikasi mobile banking (m-banking) dan mendapati dua nominal saldo yang berbeda di layar ponsel Anda? Fenomena ini sering kali membingungkan, terutama bagi mereka yang sedang ingin melakukan transaksi mendesak atau menghitung arus kas bulanan.
Bagi pembaca umum, karyawan, maupun pelaku usaha mikro, kecil, dan menengah (UMKM), perbedaan nominal ini bisa memicu kekhawatiran. Memahami kenapa saldo di m-banking berbeda dengan saldo tersedia sangat penting agar Anda dapat mengelola keuangan dengan lebih bijak dan terhindar dari salah paham terhadap sistem perbankan.
Secara teknis, perbedaan tersebut bukanlah kekeliruan sistem atau indikasi kehilangan uang. Artikel ini akan membahas secara mendalam definisi, penyebab utama, dampak bagi keuangan pribadi maupun bisnis, serta langkah strategis untuk mengantisipasinya.
Memahami Konsep Saldo Rekening dan Saldo Tersedia
Sebelum membahas alasan utama selisih tersebut, penting untuk memahami dua istilah utama yang digunakan oleh lembaga perbankan dalam menampilkan dana Anda.
1. Saldo Rekening (Book Balance)
Saldo rekening, atau sering disebut saldo catatan (book balance), adalah jumlah total uang yang tercatat secara administratif di dalam akun bank Anda. Angka ini mencakup seluruh transaksi masuk dan keluar yang telah resmi dibukukan, termasuk dana yang mungkin masih dalam proses penyelesaian (settlement) atau dana yang sedang ditahan oleh bank.
2. Saldo Tersedia (Available Balance)
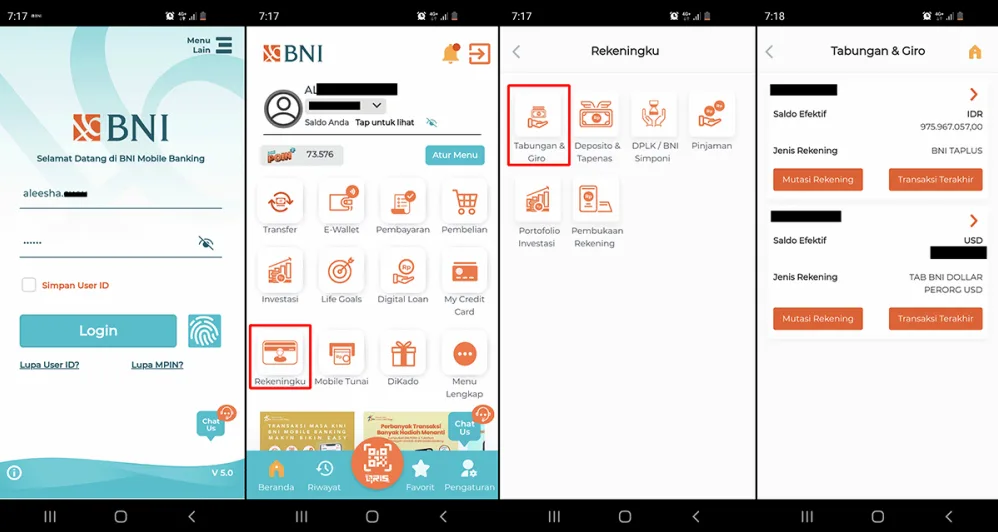
Saldo tersedia, yang juga dikenal sebagai saldo efektif, adalah nominal dana riil yang dapat Anda gunakan saat itu juga. Dana ini dapat ditarik tunai melalui ATM, ditransfer ke rekening lain, atau digunakan untuk pembayaran transaksi langsung. Saldo tersedia menghitung pemotongan dari dana yang ditahan, biaya administrasi yang tertunda, atau transaksi yang masih menggantung.
| Parameter | Saldo Rekening (Book Balance) | Saldo Tersedia (Available Balance) |
|---|---|---|
| Definisi | Total dana pencatatan administrasi bank | Dana riil yang siap digunakan atau ditarik |
| Keterpaksaan | Belum tentu bisa digunakan seluruhnya | Dapat langsung digunakan 100% |
| Faktor Pengurang | Belum memperhitungkan hold amount | Sudah dikurangi saldo mengendap & transaksi pending |
| Fungsi Utama | Laporan audit dan pencatatan riwayat | Acuan transaksi harian nasabah |
Mengapa Bank Memisahkan Kedua Jenis Saldo Ini?
Pemisahan antara saldo rekening dan saldo tersedia bukanlah tanpa alasan. Lembaga perbankan menerapkan mekanisme ini sebagai bagian dari manajemen risiko dan perlindungan sistem keuangan.
Tujuan utama dari pemisahan ini adalah untuk memastikan bahwa transaksi yang dilakukan nasabah memiliki jaminan dana yang cukup. Selain itu, sistem ini memberi waktu bagi bank untuk memproses kliring antarbank, memverifikasi keamanan transaksi, serta memastikan keabsahan tagihan sebelum dana benar-benar dipindahkan.
Bagi pihak perbankan, sistem pencatatan ganda secara visual ini meminimalkan risiko cerukan (overdraft) atau pemakaian dana secara berlebihan oleh nasabah sebelum proses administrasi transaksi sebelumnya selesai secara sempurna.
Penyebab Utama Kenapa Saldo di M-Banking Berbeda dengan Saldo Tersedia
Terdapat beberapa faktor teknis dan operasional perbankan yang menjawab pertanyaan kenapa saldo di m-banking berbeda dengan saldo tersedia. Berikut adalah rincian penyebab umum yang sering terjadi di lapangan.
Total Saldo Rekening (Book Balance)
       │
       ├── Dikuadran oleh: Transaksi Pending / Hold Amount
       ├── Dikuadran oleh: Saldo Minimum Mengendap
       ├── Dikuadran oleh: Proses Kliring (SKN/RTGS)
       └── Dikuadran oleh: Pemblokiran/Sengketa Transaksi
       │
       ▼
Saldo Tersedia (Available Balance / Siap Pakai)
1. Transaksi Menggantung (Pending Transaction)
Salah satu penyebab paling sering adalah adanya transaksi yang sedang dalam proses otorisasi tetapi belum diselesaikan penuh oleh merchant atau penyedia jasa penjamin.
Saat Anda bertransaksi menggunakan kartu debit di mesin EDC, membeli barang di platform e-commerce, atau memesan layanan secara online, bank akan langsung membekukan nominal transaksi tersebut. Dana ini memotong saldo tersedia Anda, tetapi saldo rekening belum berubah sampai pihak merchant melakukan klaim atau pencairan (settlement) ke bank.
2. Aturan Saldo Mengendap (Saldo Minimum)
Setiap produk tabungan memiliki ketentuan saldo minimum yang wajib dipertahankan di dalam rekening. Angka ini berfungsi sebagai batas aman operasional akun dan biaya penutupan rekening jika nasabah tidak lagi aktif.
Sebagai contoh, jika Anda memiliki total uang Rp1.000.000 di rekening dengan ketentuan saldo mengendap sebesar Rp50.000, maka aplikasi m-banking akan menampilkan saldo rekening sebesar Rp1.000.000, sedangkan saldo tersedia Anda adalah Rp950.000.
3. Biaya Administrasi dan Potongan Rutin yang Belum Terdebet
Bank secara berkala mengenakan biaya administrasi bulanan, biaya sewa kartu debit, atau biaya layanan penanganan tertentu.
Dalam beberapa kasus, sistem bank telah mencadangkan (reserve) dana untuk pembayaran biaya tersebut sebelum jadwal eksekusi pendebetan dilakukan. Cadangan dana ini secara otomatis mengurangi saldo tersedia Anda meskipun tagihan belum resmi memotong saldo catatan.
4. Proses Kliring dan Transfer Antarbank
Proses pemindahan dana antarbank, terutama yang menggunakan metode Sistem Kliring Nasional Bank Indonesia (SKNBI) atau transfer berjadwal, membutuhkan waktu pemrosesan tertentu.
Ketika Anda menerima transfer masuk melalui jaringan kliring, saldo rekening mungkin sudah bertambah karena instruksi telah diterima. Namun, saldo tersedia baru akan bertambah setelah proses verifikasi akhir dan pencairan dana antarbank selesai dilakukan oleh sistem internal.
5. Pembekuan Dana Sementara (Hold Amount) oleh Bank
Bank berhak melakukan pembekuan dana sementara pada nominal tertentu dalam kondisi khusus. Hal ini umum terjadi apabila:
- Anda mengajukan pinjaman atau kredit di mana sebagian tabungan dijadikan jaminan.
- Terjadi indikasi kesalahan transfer atau transaksi mencurigakan yang memerlukan investigasi.
- Adanya sengketa hukum atau permintaan pemblokiran dari otoritas resmi.
Faktor-faktor di atas merupakan alasan mendasar kenapa saldo di m-banking berbeda dengan saldo tersedia dalam aktivitas transaksi harian Anda.
Implikasi bagi Keuangan Pribadi dan Pelaku Usaha (UMKM)
Perbedaan antara saldo catatan dan saldo siap pakai memiliki dampak langsung terhadap pengelolaan arus kas, baik skala rumah tangga maupun bisnis.
Dampak pada Keuangan Pribadi
Bagi individu, kurangnya pemahaman mengenai perbedaan saldo ini dapat memicu kegagalan transaksi saat melakukan pembayaran mendesak. Seseorang mungkin merasa masih memiliki dana yang cukup berdasarkan angka saldo total, padahal saldo efektifnya sudah berada di bawah nominal yang dibutuhkan. Hal ini dapat menyebabkan penolakan transaksi (transaction declined) atau penalti biaya jika ada pemotongan otomatis (auto-debit) yang gagal.
Dampak pada Operasional Usaha (UMKM)
Bagi pemilik UMKM, ketidaksesuaian pencatatan saldo dapat mengganggu proyeksi arus kas (cash flow). Pembayaran kepada pemasok (supplier), gaji karyawan, atau sewa tempat usaha dapat tertunda jika pengusaha hanya mengandalkan angka saldo rekening tanpa melihat saldo tersedia.
Selain itu, transaksi dari pelanggan yang menggunakan sistem pembayaran elektronik terkadang membutuhkan waktu untuk masuk ke saldo efektif, sehingga pencatatan arus kas harian harus dilakukan secara cermat.
Strategi Mengelola Rekening Agar Tidak Terjebak Selisih Saldo
Agar pengelolaan keuangan tetap berjalan lancar tanpa terkendala perbedaan angka pada m-banking, Anda dapat menerapkan beberapa strategi praktis berikut.
1. Gunakan Saldo Tersedia sebagai Acuan Utama
Selalu jadikan saldo tersedia (available balance) sebagai patokan utama saat hendak melakukan transaksi, pembayaran tagihan, atau penarikan uang. Abaikan nominal pada saldo rekening untuk menghindari risiko kekurangan dana saat proses transaksi berlangsung.
2. Rutin Memeriksa Riwayat Transaksi (Mutasi Rekening)
Cek mutasi rekening secara berkala untuk mengidentifikasi transaksi yang masih berstatus pending atau pemotongan berkala yang belum selesai. Dengan melihat catatan transaksi secara terperinci, Anda dapat mengetahui secara pasti ke mana selisih dana tersebut dialokasikan.
┌─────────────────────────────────────────┐
│ Total Saldo Catatan  : Rp5.000.000      │
│ Saldo Tersedia       : Rp4.750.000      │
├─────────────────────────────────────────┤
│ Detail Selisih (Hold Amount):           │
│  - Saldo Mengendap   : Rp 50.000        │
│  - Transaksi Pending : Rp200.000        │
└─────────────────────────────────────────┘
3. Pisahkan Rekening Operasional dan Tabungan
Bagi pengusaha maupun individu, memisahkan rekening untuk kebutuhan harian dengan rekening dana cadangan sangat dianjurkan. Langkah ini membantu meminimalkan dampak transaksi menggantung terhadap dana cadangan utama Anda.
4. Pahami Kebijakan Produk Perbankan Anda
Setiap bank memiliki aturan yang berbeda terkait batasan saldo mengendap, biaya transaksi, dan skema pencairan dana. Bacalah syarat dan ketentuan produk tabungan yang Anda gunakan agar Anda paham berapa nominal dana yang memang tidak bisa digunakan secara bebas.
Contoh Penerapan dalam Skenario Nyata
Untuk memberikan gambaran yang lebih jelas mengenai kenapa saldo di m-banking berbeda dengan saldo tersedia, mari kita simak dua skenario penerapan berikut.
Skenario 1: Transaksi Pembelian di Supermarket (Kartu Debit)
Budi berbelanja kebutuhan bulanan di supermarket senilai Rp300.000 menggunakan kartu debit. Pada saat transaksi digesek di mesin EDC, bank memotong saldo tersedia Budi sebesar Rp300.000.
Namun, pihak supermarket baru memproses penagihan kolektif ke bank pada malam hari. Sepanjang hari tersebut, saldo rekening Budi masih mencatat angka sebelum pemotongan, sementara saldo tersedianya sudah berkurang Rp300.000.
Skenario 2: Pelayanan Pembayaran UMKM via QRIS
Siti, seorang pemilik kedai kopi, menerima pembayaran via QRIS dari pelanggan senilai Rp500.000 pada hari Sabtu. Dalam sistem pencatatan aplikasi kasir atau m-banking bisnisnya, transaksi masuk tersebut mungkin sudah tercatat.
Namun, karena proses penyelesaian (settlement) transaksi antarpenyelenggara pembayaran terhalang hari libur, dana Rp500.000 tersebut baru masuk ke saldo tersedia Siti pada hari kerja berikutnya.
Kesalahan Umum yang Sering Terjadi Saat Menghadapi Perbedaan Saldo
Saat menemukan selisih pada tampilan saldo m-banking, beberapa nasabah kerap mengambil tindakan yang kurang tepat akibat ketidakpahaman sistem.
- Menganggap Uang Hilang secara Sepihak: Banyak nasabah panik dan berasumsi bahwa uang mereka dipotong tanpa izin atau menjadi korban kejahatan siber, padahal dana tersebut hanya sedang ditahan sementara oleh sistem.
- Memaksa Transaksi Berulang: Ketika transaksi pertama terlihat belum memotong saldo rekening, nasabah terkadang mengulangi transaksi yang sama. Hal ini berisiko menyebabkan pemotongan ganda (double debiting) setelah sistem selesai memproses otorisasi.
- Abaikan Transaksi Otorisasi Terpisah: Sering kali nasabah lupa telah melakukan reservasi hotel, penyewaan kendaraan, atau pembelian online yang memerlukan pemblokiran saldo sementara sebagai jaminan.
- Tidak Memperhitungkan Jam Operasional Kliring: Melakukan transfer berjumlah besar mendekati akhir jam kerja atau di hari libur tanpa memperhitungkan potensi tertundanya dana masuk ke saldo efektif.
Kesimpulan
Memahami fenomena kenapa saldo di m-banking berbeda dengan saldo tersedia merupakan bagian penting dari literasi keuangan digital. Perbedaan kedua nominal tersebut bukanlah tanda kerusakan sistem, melainkan bentuk mekanisme pengawasan, pencatatan administrasi, dan perlindungan keamanan transaksi yang diterapkan oleh pihak bank.
Saldo rekening menunjukkan total pencatatan hak keuangan Anda secara administratif, sedangkan saldo tersedia menunjukkan batas riil dana yang aman untuk digunakan saat ini. Dengan selalu mengacu pada saldo tersedia dan rajin memeriksa mutasi rekening, Anda dapat mengelola arus kas pribadi maupun bisnis secara lebih efisien, akurat, dan terhindar dari potensi hambatan transaksi.