

Berapa Maksimal Pinjaman dengan Jaminan BPKB Motor? Panduan Lengkap dan Kalkulasinya
Kebutuhan akan dana cepat sering kali muncul tanpa diduga, baik untuk keperluan pribadi maupun operasional bisnis. Salah satu solusi finansial yang paling populer di Indonesia adalah memanfaatkan Buku Pemilik Kendaraan Bermotor (BPKB) sebagai agunan.
Namun, sebelum melangkah lebih jauh, calon debitur perlu memahami berapa maksimal pinjaman dengan jaminan bpkb motor yang bisa diperoleh. Angka nominal yang disetujui tidak ditentukan secara sembarangan, melainkan melalui perhitungan rasio keuangan dan penilaian aset yang sistematis.
Artikel ini akan mengulas secara mendalam faktor-faktor yang memengaruhi batasan pinjaman, skema kalkulasi, risiko, hingga strategi mendapatkan plafon yang optimal sesuai kapasitas finansial Anda.
Memahami Konsep Plafon Pinjaman dan Rasio Loan to Value (LTV)
Dalam dunia perbankan dan lembaga keuangan non-bank (multifinance), besaran pinjaman tidak pernah disamakan dengan harga jual barang. Lembaga penyedia pinjaman menerapkan prinsip kehati-hatian untuk menekan risiko gagal bayar.
Pertanyaan mengenai berapa maksimal pinjaman dengan jaminan bpkb motor sangat erat kaitannya dengan istilah Loan to Value (LTV). LTV adalah rasio antara jumlah pinjaman yang diberikan dengan nilai taksiran aset yang diagunkan.
Apa Itu Loan to Value (LTV)?
Loan to Value merupakan persentase batasan kredit yang disetujui oleh lembaga keuangan dari total nilai pasar kendaraan. Jika sebuah sepeda motor memiliki nilai pasar Rp15.000.000 dan lembaga keuangan menetapkan LTV sebesar 70%, maka maksimal pinjaman yang dicairkan adalah Rp10.500.000.
Sisa nilai sebesar 30% berfungsi sebagai batas aman (margin of safety) bagi kreditur. Hal ini dilakukan untuk mengantisipasi depresiasi harga kendaraan dan biaya operasional jika terjadi eksekusi agunan.
Taksiran Nilai Pasar Sepeda Motor
Nilai pasar (market value) tidak selalu sama dengan harga yang Anda inginkan saat menjual motor secara pribadi. Lembaga pembiayaan memiliki tim penilai (appraiser) internal atau tabel standar harga acuan pasar.
Nilai pasar ini terus berubah setiap tahun akibat faktor penyusutan teknis dan perkembangan tren otomotif. Oleh karena itu, taksiran harga dari kreditur biasanya sedikit di bawah harga jual rata-rata di pasar barang bekas.
Faktor-Faktor yang Memengaruhi Maksimal Pinjaman dengan Jaminan BPKB Motor
Besaran pencairan dana tidak hanya bergantung pada preferensi peminjam, tetapi juga penilaian objektif dari kreditur. Memahami kriteria penilaian akan membantu Anda mengukur besarnya plafon yang mungkin didapatkan.
 +
                     │
                     ▼

                     │
                     ▼

                     │
                     ▼
Berikut adalah faktor utama yang memengaruhi batasan nilai pinjaman tersebut:
1. Tahun Pembuatan dan Usia Kendaraan
Usia kendaraan menjadi salah satu filter utama dalam pengajuan pinjaman agunan BPKB. Mayoritas perusahaan pembiayaan menetapkan batas usia maksimal motor berkisar antara 8 hingga 10 tahun saat tenor berakhir.
Semakin muda usia kendaraan, semakin tinggi rasio LTV yang diberikan. Sepeda motor keluaran terbaru umumnya mendapatkan persentase taksiran yang lebih tinggi dibandingkan kendaraan yang sudah berusia di atas lima tahun.
2. Merek, Tipe, dan Likuiditas Pasar
Lembaga keuangan menyukai aset yang likuid atau mudah diperjualbelikan kembali di pasar sekunder. Merek-merek populer asal Jepang umumnya memiliki nilai taksiran dan LTV yang lebih stabil.
Sebaliknya, merek yang kurang populer atau edisi terbatas sering kali memiliki nilai penyusutan yang lebih tinggi. Hal ini secara langsung berdampak pada penurunan nominal maksimal pinjaman yang disetujui.
3. Kondisi Fisik dan Mesin
Pemeriksaan fisik atau verifikasi unit (cek fisik) wajib dilakukan oleh petugas pembiayaan. Motor yang terawat, bebas bekas kecelakaan, dan memiliki mesin yang halus akan mendapatkan nilai taksiran maksimal.
Kerusakan pada bodi, komponen modifikasi yang tidak standar, atau indikasi kerusakan mesin dapat menurunkan taksiran nilai pasar secara signifikan.
4. Kelengkapan Dokumen dan Status Pajak
Keabsahan hukum dokumen merupakan syarat mutlak dalam transaksi pinjaman berbasis agunan. BPKB asli, STNK yang masih berlaku, dan kesesuaian nomor rangka serta nomor mesin sangat menentukan.
Pajak kendaraan yang mati atau menunggak dapat mengurangi plafon pinjaman. Lembaga pembiayaan biasanya akan memotong langsung pencairan pinjaman untuk melunasi tunggakan pajak tersebut.
5. Profil Finansial dan Kapasitas Pembayaran Debitur
Nilai motor hanyalah satu sisi dari proses analisis kredit. Sisi lainnya adalah kemampuan debitur dalam mengangsur angsuran bulanan (repayment capacity).
Kreditur akan menganalisis pendapatan bulanan dan riwayat kredit (Slik OJK) Anda. Walaupun nilai taksiran motor tinggi, jika kapasitas pembayaran dianggap terbatas, plafon pinjaman akan disesuaikan ke angka yang lebih rendah.
Rincian Persentase dan Estimasi Batas Pinjaman
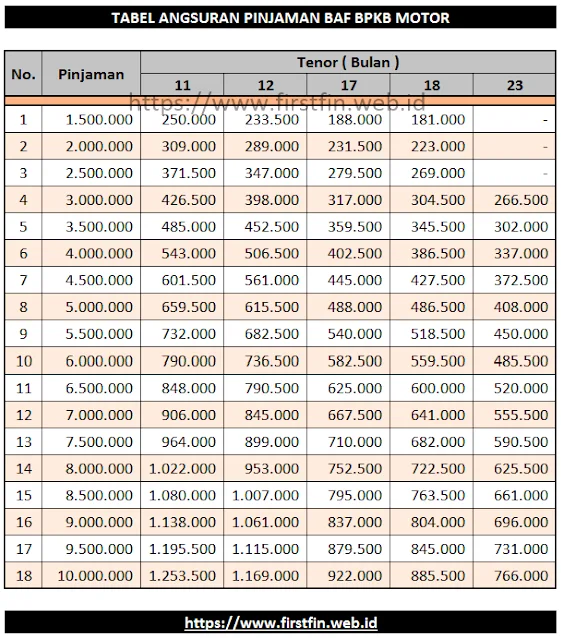
Untuk memberikan gambaran matematis mengenai berapa maksimal pinjaman dengan jaminan bpkb motor, kita dapat melihat rata-rata standar industri pembiayaan di Indonesia.
Umumnya, batas LTV untuk agunan BPKB motor berkisar antara 60% hingga 85% dari nilai taksiran pasar.
| Kategori Usia Motor | Estimasi Nilai Pasar | Persentase LTV Standar | Estimasi Maksimal Pinjaman |
|---|---|---|---|
| Sangat Baru (1–2 Tahun) | Rp20.000.000 | 75% – 85% | Rp15.000.000 – Rp17.000.000 |
| Sedang (3–5 Tahun) | Rp14.000.000 | 70% – 80% | Rp9.800.000 – Rp11.200.000 |
| Lama (6–8 Tahun) | Rp8.000.000 | 60% – 70% | Rp4.800.000 – Rp5.600.000 |
Catatan: Tabel di atas merupakan simulasi umum. Nilai pasti ditentukan oleh hasil verifikasi fisik dan kebijakan masing-masing lembaga pembiayaan.
Manfaat dan Tujuan Penggunaan Pinjaman Agunan BPKB Motor
Fasilitas pembiayaan dengan jaminan BPKB motor fleksibel dan dapat dipergunakan untuk berbagai kebutuhan finansial yang produktif maupun konsumtif.
Akses Modal Kerja untuk UMKM
Bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), BPKB motor sering kali menjadi aset paling realistis untuk dijadikan jaminan modal usaha. Dana hasil pencairan dapat digunakan untuk membeli stok barang, menambah peralatan kerja, atau menutup arus kas jangka pendek.
Pemenuhan Dana Darurat
Situasi darurat seperti biaya pengobatan, perbaikan fasilitas rumah, atau kebutuhan pendidikan mendesak membutuhkan penyelesaian cepat. Pinjaman agunan BPKB memiliki proses verifikasi yang relatif lebih singkat dibandingkan kredit tanpa agunan berplafon besar.
Efisiensi Operasional
Berbeda dengan sistem gadai konvensional di mana fisik kendaraan ditahan, pada fasilitas ini Anda hanya menyerahkan BPKB asli. Sepeda motor tetap berada di tangan Anda untuk dipergunakan dalam kegiatan operasional sehari-hari.
Risiko dan Hal-Hal yang Wajib Dipertimbangkan
Di balik kemudahan akses dana, terdapat tanggung jawab finansial yang harus dikelola dengan cermat. Mengabaikan risiko dapat mengganggu stabilitas keuangan jangka panjang Anda.
 ──►  ──►
                                                               │
                                         ┌─────────────────────┴─────────────────────┐
                                         ▼                                           ▼
1. Risiko Kehilangan Aset
Risiko utama dari pinjaman terjamin adalah potensi kehilangan hak milik atas aset. Jika debitur mengalami default atau gagal bayar secara konsisten, kreditur memiliki hak hukum untuk melakukan penyitaan dan lelang atas kendaraan tersebut.
2. Beban Bunga dan Biaya Tambahan
Plafon cair yang diterima debitur biasanya telah dipotong biaya administrasi, biaya provisi, asuransi kendaraan, dan biaya cek fisik. Selain itu, Anda wajib memperhitungkan tingkat bunga bulanan atau tahunan yang membebani total pengembalian.
3. Penurunan Nilai Aset (Depresiasi)
Sepeda motor merupakan aset yang nilainya terus menurun seiring waktu. Meminjam uang dalam jumlah maksimal dengan tenor yang terlalu panjang dapat menyebabkan nilai utang melebihi nilai pasar motor di masa depan.
Strategi Memaksimalkan Nilai Taksiran Pinjaman secara Aman
Jika Anda membutuhkan dana dalam jumlah mendekati limit tertinggi, ada beberapa langkah strategis yang dapat dilakukan sebelum mengajukan permohonan.
- Servis dan Bersihkan Kendaraan: Lakukan perawatan rutin sebelum kendaraan diperiksa oleh petugas surveyor. Kondisi mesin yang prima dan bodi yang bersih memberikan impresi positif pada taksiran nilai pasar.
- Lunasi Pajak Kendaraan: Pastikan Surat Tanda Nomor Kendaraan (STNK) dalam kondisi aktif dan pajak terbayar. Hal ini menghindari pemotongan dana pencairan untuk pengurusan dokumen.
- Kembalikan ke Kondisi Standar: Jika motor telah dimodifikasi, sebaiknya kembalikan komponen utama seperti knalpot, velg, dan spion ke standar pabrik untuk menjaga nilai keaslian unit.
- Siapkan Bukti Penghasilan yang Jelas: Tunjukkan dokumen pendukung seperti slip gaji, rekening koran 3 bulan terakhir, atau catatan kas usaha untuk membuktikan kapasitas pembayaran Anda.
- Pilih Tenor yang Tepat: Sesuaikan durasi pinjaman dengan kemampuan arus kas. Tenor yang tepat membantu menjaga rasio utang tetap berada di batas aman.
Contoh Simulasi Penerapan Finansial
Untuk memberikan pemahaman yang lebih konkret, mari kita simak contoh kasus perhitungan pencairan dana berikut ini.
Contoh Kasus: Pembiayaan Modal Usaha
Bapak Aris memiliki sebuah usaha kuliner skala kecil dan membutuhkan tambahan modal kerja. Ia berniat mengagunkan BPKB sepeda motor Honda Vario tahun 2021 miliknya.
- Taksiran Nilai Pasar Motor: Rp16.000.000
- Ketentuan LTV Lembaga Pembiayaan: Maksimal 75%
- Riwayat Kredit Debitur: Baik (Slik OJK Bersih)
- Pajak Kendaraan: Aktif
Perhitungan Plafon Pinjaman:
$$textMaksimal Pinjaman = textNilai Pasar times textLTV$$
$$textMaksimal Pinjaman = textRp16.000.000 times 75% = textRp12.000.000$$
Dalam kasus ini, jawaban atas pertanyaan berapa maksimal pinjaman dengan jaminan bpkb motor milik Bapak Aris adalah Rp12.000.000.
Namun, dari angka gros tersebut, akan ada potongan biaya administrasi dan asuransi (misalnya total Rp500.000). Maka, jumlah dana bersih yang diterima di rekening Bapak Aris (pencairan bersih) adalah sebesar Rp11.500.000.
Kesalahan Umum yang Sering Terjadi Saat Mengajukan Pinjaman
Banyak calon debitur mengalami kekecewaan atau masalah keuangan di kemudian hari karena mengabaikan detail-detail penting selama proses pengajuan.
1. Mengasumsikan Nilai Beli Sama dengan Nilai Taksiran
Kesalahan paling umum adalah menganggap nilai taksiran kreditur sama dengan harga saat membeli motor tersebut pertama kali. Nilai aset selalu mengalami penyusutan (depreciation rate) berkisar 10%–15% per tahun.
2. Terfokus Hanya pada Nominal Pencairan
Fokus hanya pada besarnya dana yang cair tanpa memperhatikan besaran suku bunga, biaya penalti, dan beban angsuran bulanan adalah tindakan yang berisiko. Pinjaman yang bijak adalah pinjaman yang sesuai dengan kebutuhan dan kemampuan bayar.
3. Menggunakan Jasa Lembaga Pembiayaan Ilegal
Mengajukan pinjaman pada lembaga yang tidak terdaftar dan tidak diawasi oleh Otoritas Jasa Keuangan (OJK) sangat berbahaya. Lembaga ilegal sering kali menerapkan bunga ekstrim, denda tidak transparan, dan metode penagihan yang melanggar hukum.
4. Mengabaikan Rasio Utang Finansial
Memaksa mengambil pinjaman maksimal padahal cicilan bulanan melebihi 30% dari total pendapatan bulanan dapat memicu krisis keuangan keluarga atau gangguan arus kas usaha.
Ringkasan dan Insight Utama
Mengetahui berapa maksimal pinjaman dengan jaminan bpkb motor memberikan pijakan yang jelas sebelum Anda mengambil keputusan finansial. Secara garis besar, batas maksimal pinjaman ditentukan oleh rasio LTV (umumnya 60%–85%) dikalikan dengan nilai taksiran pasar kendaraan Anda.
Faktor-faktor seperti usia kendaraan, merek, kondisi fisik, kelengkapan dokumen, serta kapasitas pendapatan harian atau bulanan sangat menentukan besaran akhir dana yang disetujui.
Agunan BPKB motor merupakan instrumen keuangan yang sangat berguna untuk memenuhi kebutuhan modal usaha maupun dana darurat. Kendati demikian, fasilitas ini harus dimanfaatkan secara bijak, rasional, dan terukur.
Pastikan Anda selalu memilih lembaga keuangan resmi yang terdaftar di OJK, membaca seluruh isi kontrak pembiayaan secara cermat, dan menjaga kesehatan arus kas agar kewajiban angsuran dapat diselesaikan dengan lancar tanpa mengorbankan aset berharga Anda.





