

Dampak Terkena Penipuan Phishing Pinjaman Online: Analisis Risiko Finansial, Data, dan Strategi Mitigasinya
Perkembangan teknologi finansial (fintech) di Indonesia telah mempermudah akses masyarakat terhadap fasilitas pinjaman modal. Namun, di balik kemudahan ini, muncul ancaman kejahatan siber yang semakin canggih, salah satunya adalah aksi phishing yang mengatasnamakan penyelenggara pinjaman online.
Praktik rekayasa sosial ini tidak hanya menyasar individu yang membutuhkan dana darurat, tetapi juga menyasar pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Memahami apa dampak terkena penipuan phishing pinjaman online menjadi krusial agar masyarakat dapat mengambil tindakan pencegahan secara terukur dan melindungi aset finansial mereka.
Memahami Konsep Phishing dan Modus Pinjaman Online Bodong
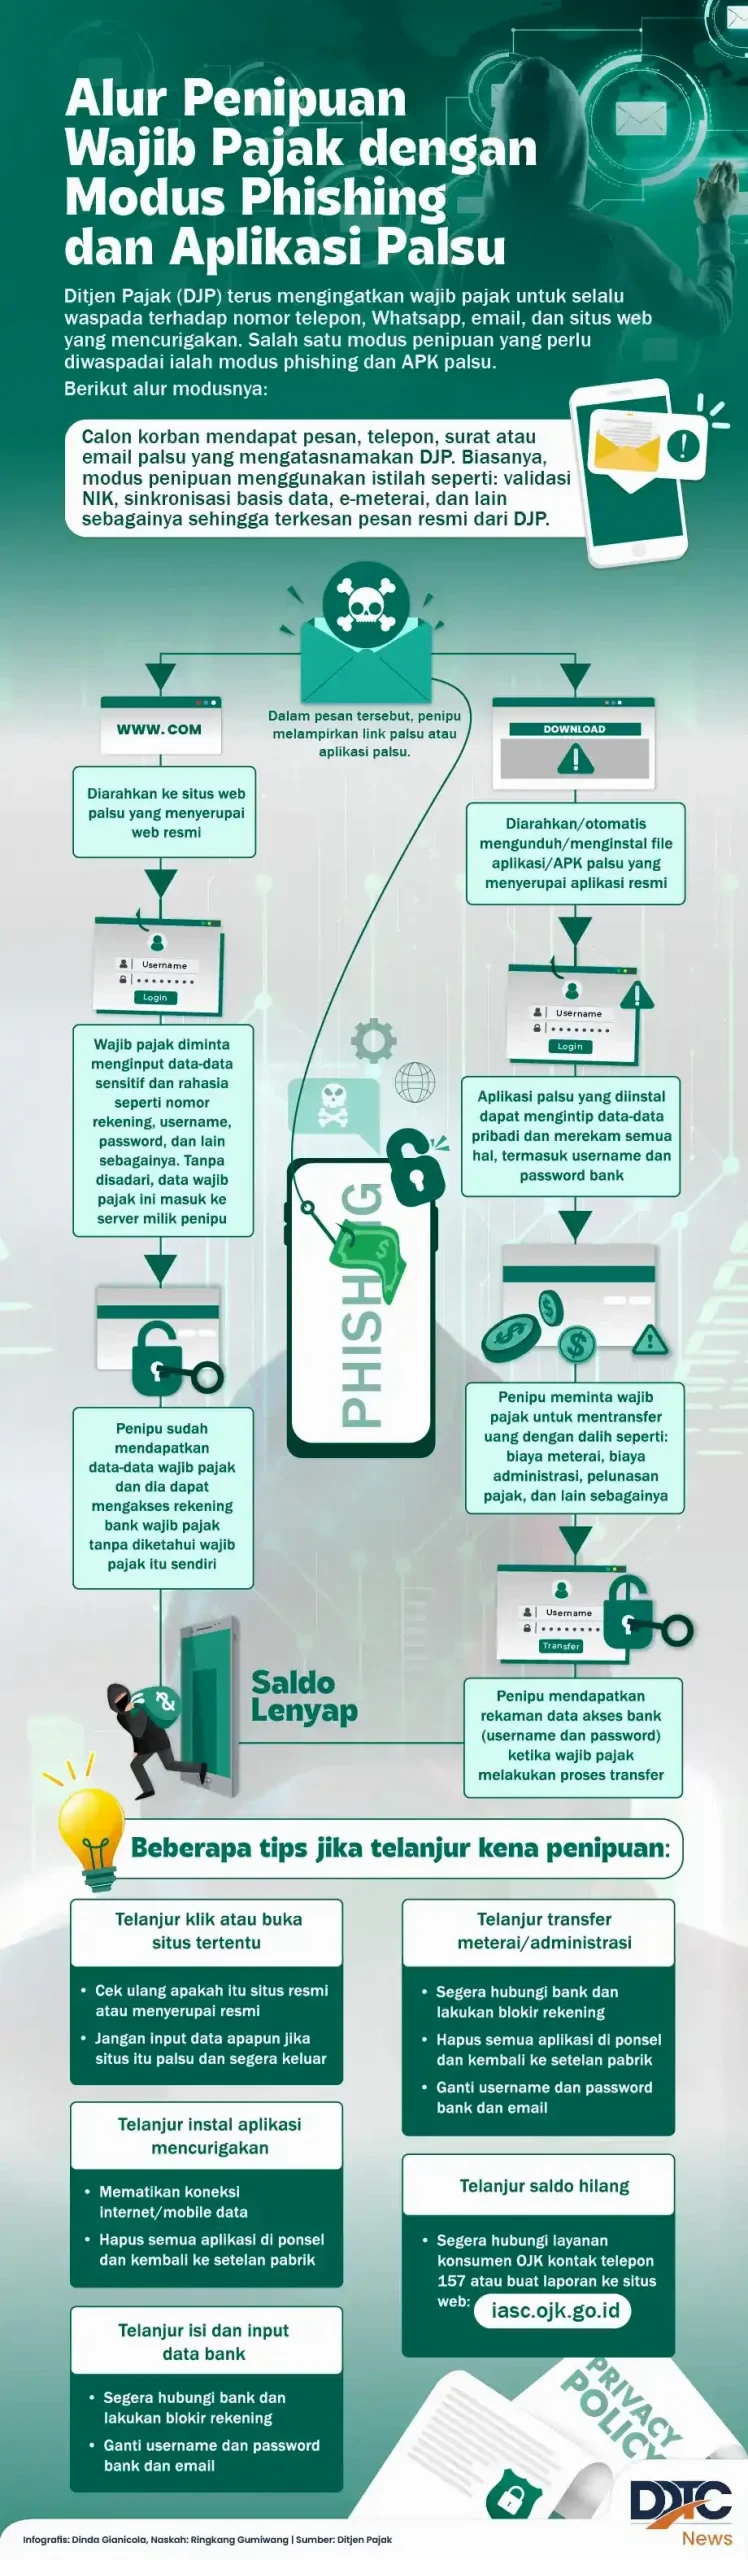
Phishing adalah teknik penipuan di mana pelaku menyamar sebagai lembaga keuangan tepercaya untuk memancing korban agar memberikan informasi sensitif. Informasi tersebut meliputi data pribadi, nomor kartu kredit, kata sandi, hingga Kode Verifikasi Transaksi (OTP).
Dalam ekosistem pinjaman online, kejahatan ini sering kali memanipulasi merek atau platform P2P lending resmi yang terdaftar di Otoritas Jasa Keuangan (OJK). Pelaku membuat ekosistem buatan yang sangat mirip dengan layanan aslinya guna mengelabui calon peminjam.
Trik Utama Phishing Pinjol:

                 │
                 ▼

                 │
                 ▼

                 │
                 ▼
Modus Operandi yang Sering Digunakan
Pelaku kejahatan phishing menggunakan berbagai media untuk menjangkau korbannya secara masif. Salah satu metode paling umum adalah penyebaran tautan (link) melalui pesan singkat (SMS), WhatsApp, atau iklan di media sosial.
Selain tautan web buatan, modus yang marak terjadi saat ini adalah pengiriman file aplikasi berformat APK. File ini disamarkan sebagai formulir pendaftaran pinjaman atau aplikasi resmi, padahal berisi perangkat lunak berbahaya (malware/spyware).
Analisis Mendalam: Apa Dampak Terkena Penipuan Phishing Pinjaman Online?
Dampak dari kejahatan siber ini tidak hanya berhenti pada kerugian materiil sesaat. Kerugian yang ditimbulkan berpotensi beruntun dan memengaruhi stabilitas keuangan serta kehidupan pribadi korban dalam jangka panjang.
1. Kerugian Finansial Langsung dan Tidak Langsung
Dampak paling nyata dari penipuan ini adalah kehilangan dana secara finansial. Pelaku biasanya meminta "biaya administrasi", "pajak pencairan", atau "biaya provisi" yang harus ditransfer terlebih dahulu sebelum dana pinjaman dikirimkan.
Setelah korban menyetorkan uang tersebut, dana pinjaman yang dijanjikan tidak pernah cair. Selain itu, jika korban memberikan akses kredensial perbankan (mobile banking), pelaku dapat menguras saldo rekening tabungan korban hingga habis.
2. Pencurian Identitas (Identity Theft) dan Penyalahgunaan Data
Ketika korban mengisi formulir pada platform phishing, mereka menyerahkan data krusial seperti foto KTP, foto selfie dengan KTP, dan informasi keluarga kandung. Data sensitif ini sangat bernilai di pasar gelap (dark web).
Pelaku dapat menggunakan data identitas korban untuk mengajukan pinjaman di platform pinjol ilegal lainnya atas nama korban. Akibatnya, korban mendapati dirinya menanggung utang yang tidak pernah ia ajukan sama sekali.
Alur Kerugian Akibat Pencurian Identitas:
Data KTP/Selfie Bocor ➔ Diajukan ke Pinjol Ilegal ➔ Tagihan Menumpuk atas Nama Korban ➔ Skor Kredit Rusak
3. Kebocoran Kontak dan Intimidasi Sosial
Banyak aplikasi phishing berformat APK yang meminta izin akses penuh ke direktori kontak, galeri foto, dan lokasi pada ponsel pintar korban. Setelah izin diberikan, seluruh daftar kontak korban akan disalin ke server pelaku.
Ketika "utang" fiktif mulai menunggak, pelaku melakukan penagihan secara tidak etis. Pelaku akan menghubungi, meneror, dan mengintimidasi kerabat, rekan kerja, hingga atasan korban yang ada di dalam daftar kontak tersebut.
4. Kerusakan Replikasi Kredit (SLIK OJK)
Dalam beberapa kasus di mana data korban disalahgunakan untuk pinjaman di lembaga jasa keuangan formal, kegagalan pembayaran dapat berakibat fatal pada riwayat kredit. Nama korban dapat tercatat buruk dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Catatan kredit yang rusak akan menyulitkan korban di masa depan. Korban akan mengalami hambatan besar saat hendak mengajukan Kredit Pemilikan Rumah (KPR), Kredit Kendaraan Bermotor (KKB), atau pinjaman modal usaha resmi dari bank.
5. Risiko Operasional dan Reputasi bagi Pelaku UMKM
Bagi pemilik usaha kecil atau UMKM, implikasi dari penipuan ini jauh lebih luas. Jika rekening yang terkuras atau data yang bocor merupakan rekening operasional bisnis, arus kas (cash flow) perusahaan dapat terganggu secara mendadak.
Selain itu, jika kontak pelanggan atau mitra bisnis ikut dihubungi oleh penagih utang ilegal, reputasi dan kredibilitas bisnis yang telah dibangun bertahun-tahun dapat hancur dalam sekejap.
Perbandingan Ciri-Ciri: Pinjaman Online Resmi vs. Phishing Pinjol
Untuk menghindari risiko buruk tersebut, penting bagi masyarakat untuk memahami perbedaan mendasar antara layanan keuangan resmi dan modus penipuan phishing.
| Indikator | Pinjaman Online Resmi (OJK) | Phishing / Pinjol Bodong |
|---|---|---|
| Saluran Penawaran | Aplikasi resmi di Google Play Store / App Store, website resmi. | Pesan pribadi via WhatsApp, SMS, atau link acak di media sosial. |
| Persyaratan Deposito | Tidak pernah meminta biaya di muka untuk mencairkan pinjaman. | Meminta "biaya admin" atau "biaya aktivasi" terlebih dahulu. |
| Akses Data Ponsel | Terbatas pada Kamera, Mikrofon, dan Lokasi (CAMILOK). | Meminta akses seluruh Kontak, Galeri Foto, Penyimpanan, dan SMS. |
| Legalitas Hukum | Terdaftar dan diawasi secara resmi oleh OJK. | Tidak terdaftar di OJK, nama lembaga sering meniru merek lain. |
| Transparansi Bunga | Bunga dan denda diinformasikan secara jelas dan rinci sejak awal. | Bunga tidak jelas, sering berubah, dan disertai denda tersembunyi. |
Contoh Skenario Kasus Nyata
Memahami penerapan skenario penipuan dalam kehidupan sehari-hari dapat memberikan gambaran yang lebih jelas mengenai bagaimana jebakan ini bekerja.
Skenario 1: Karyawan Swasta (Kebutuhan Pribadi)
Seorang karyawan membutuhkan dana cepat untuk biaya medis darurat. Ia menerima SMS yang menawarkan pinjaman instan bunga 0% dengan mencantumkan tautan ke sebuah situs web.
Situs web tersebut secara tampilan sangat mirip dengan situs resmi platform P2P lending populer. Karyawan tersebut mengunggah foto KTP, mengisi data perbankan, dan menransfer "biaya administrasi" sebesar Rp500.000.
Hasilnya, uang pinjaman tidak pernah ditransfer, saldo rekeningnya terkuras karena data mobile banking berhasil diretas, dan nomor KTP-nya digunakan oleh pelaku untuk mendaftar di tiga aplikasi ilegal lain.
Skenario 2: Pelaku UMKM (Kebutuhan Modal Kerja)
Seorang pemilik usaha katering mencari tambahan modal kerja untuk memenuhi pesanan dalam jumlah besar. Ia mengunduh berkas aplikasi (.APK) yang dikirimkan oleh seseorang yang mengaku sebagai loan officer dari lembaga pembiayaan.
Setelah aplikasi dipasang, aplikasi tersebut meminta izin akses ke kontak ponsel. Tanpa disadari, aplikasi tersebut membaca data transaksi dan menyalin seluruh kontak pemasok (supplier) serta pelanggan.
Beberapa hari kemudian, seluruh kontak katering tersebut menerima pesan singkat yang menyatakan bahwa pemilik katering memiliki utang menunggak dan melampirkan foto KTP korban. Hal ini menyebabkan beberapa pemesan membatalkan kontrak kerja sama karena krisis kepercayaan.
Kesalahan Umum yang Sering Dilakukan Korban
Banyak masyarakat terjebak lebih dalam karena respons yang salah saat menyadari bahwa mereka telah menjadi target phishing. Berikut adalah beberapa kesalahan umum yang harus dihindari:
-
Menuruti Permintaan Transfer Lanjutan
Ketika uang pinjaman tidak cair, pelaku sering beralasan bahwa kode transfer salah dan meminta korban mentransfer sejumlah uang lagi sebagai "dana jaminan". Menuruti hal ini hanya akan memperbesar kerugian finansial. -
Panik dan Mengabaikan Keamanan Akun
Korban sering kali berfokus pada uang yang hilang, namun lupa untuk segera mengamankan akun keuangan lainnya. Padahal, kredensial yang bocor bisa digunakan untuk membobol akun perbankan atau e-wallet lain. -
Gali Lubang Tutup Lubang di Platform Ilegal Lain
Karena panik butuh dana untuk mengganti kerugian atau membayar ancaman penagih, korban mengambil pinjaman baru dari aplikasi tak berizin lainnya. Ini memicu lingkaran setan utang yang makin sulit diselesaikan. -
Tidak Segera Melakukan Pelaporan Legal
Banyak korban memilih diam karena merasa malu. Mengabaikan laporan resmi membuat pelaku bebas menggunakan data pribadi korban untuk kejahatan berulang di masa depan.
Langkah Mitigasi dan Respons Cepat Saat Terkena Phishing
Jika Anda atau rekan Anda menyadari telah menjadi korban penipuan phishing pinjaman online, tindakan cepat dan terstruktur sangat diperlukan untuk meminimalisasi dampak kerusakan.
Rantai Tindakan Darurat:
 ➔  ➔  ➔
Langkah 1: Pengamanan Rekening dan Aset Keuangan
Segera hubungi call center bank terkait untuk memblokir rekening tabungan, kartu debit, dan layanan mobile banking yang datanya sempat dimasukkan ke situs phishing. Hal ini mencegah pelaku menguras saldo yang tersisa.
Langkah 2: Pembaruan Kredensial Keamanan
Ubah kata sandi (password), PIN, dan kode keamanan pada seluruh akun email, media sosial, serta aplikasi perbankan Anda. Gunakan kombinasi kata sandi yang kuat dan aktifkan fitur verifikasi dua langkah (Two-Factor Authentication / 2FA).
Langkah 3: Amankan Perangkat Ponsel
Jika Anda sempat mengunduh file APK ilegal, segera hapus aplikasi tersebut. Lakukan pemindaian (scanning) menggunakan antivirus terpercaya, atau pertimbangkan untuk mengembalikan ponsel ke setelan pabrik (reset factory) untuk memastikan malware atau spyware terhapus sepenuhnya.
Langkah 4: Publikasi Pengumuman Singkat
Jika data kontak Anda berhasil dicuri dan pelaku mulai meneror kerabat, buat pengumuman singkat di media sosial atau status WhatsApp. Informasikan kepada seluruh kontak bahwa data Anda telah diretas dan abaikan jika ada pesan penagihan yang mengatasnamakan Anda.
Langkah 5: Pelaporan Resmi ke Lembaga Berwenang
Kumpulkan seluruh bukti transaksi, tangkapan layar (screenshot) percakapan, nomor telepon pelaku, serta alamat tautan phishing. Laporkan kejadian ini secara resmi ke lembaga terkait:
- Otoritas Jasa Keuangan (OJK): Kontak 157 atau WhatsApp 081-157-157-157.
- Satgas Pasti (Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal): Untuk penanganan platform ilegal.
- Aplikasi Lapor.go.id: Layanan aspirasi dan pengaduan online rakyat.
- Kepolisian Republik Indonesia: Buat laporan polisi (STPL) di Polsek atau Polres terdekat sebagai bukti hukum bahwa data Anda disalahgunakan oleh pihak yang tidak bertanggung jawab.
Prinsip Dasar Manajemen Keuangan dan Keamanan Digital
Untuk menghindari risiko fatal di masa depan, baik individu maupun pelaku bisnis perlu menerapkan prinsip kehati-hatian dalam mengelola keuangan dan interaksi digital.
1. Terapkan Prinsip Zero Trust
Jangan mudah percaya pada penawaran pinjaman yang datang melalui saluran komunikasi pribadi seperti WhatsApp atau SMS, terutama yang menawarkan proses instan tanpa syarat ketat dan syarat bunga yang sangat rendah di luar kewajaran pasar.
2. Verifikasi Legalitas Penyedia Jasa Keuangan
Sebelum mengajukan pinjaman, selalu periksa daftar penyelenggara fintech lending yang terdaftar dan berizin resmi di OJK. Informasi ini dapat diakses secara bebas melalui situs resmi www.ojk.go.id atau melalui layanan kontak OJK.
3. Pisahkan Rekening Bisnis dan Pribadi
Bagi UMKM, memisahkan rekening operasional usaha dan rekening pribadi adalah langkah krusial. Pemisahan ini mencegah kelumpuhan total pada arus kas bisnis apabila salah satu rekening pribadi mengalami kendala keamanan digital.
Kesimpulan
Kejahatan siber melalui modus phishing pinjaman online merupakan ancaman nyata yang mengintai masyarakat di era digital. Memahami apa dampak terkena penipuan phishing pinjaman online—mulai dari kerugian finansial, penyalahgunaan identitas, kerusakan riwayat kredit SLIK OJK, hingga gangguan psikologis—memberikan pemahaman mendasar akan pentingnya menjaga keamanan data pribadi.
Keamanan finansial digital tidak hanya bergantung pada regulasi pemerintah, tetapi juga pada tingkat kewaspadaan dan literasi keuangan pengguna layanan itu sendiri. Tindakan preventif seperti memverifikasi legalitas platform, menjaga kerahasiaan data sensitif, dan menghindari tautan mencurigakan adalah benteng pertahanan terbaik.
Apabila nasi telah menjadi bubur dan Anda terlanjur menjadi korban, penanganan secara cepat, tenang, dan terstruktur—melalui pemblokiran akun serta pelaporan resmi ke otoritas perbankan dan OJK—adalah langkah terpenting untuk menghentikan dampak buruk yang lebih luas.





