

Estimasi Waktu dan Prosedur: Berapa Lama Proses Persetujuan Kredit Pinjaman KTA di Bank?
Kebutuhan dana mendesak atau rencana ekspansi finansial sering kali menuntut akses modal yang cepat dan efisien. Dalam dunia perbankan, Kredit Tanpa Agunan (KTA) menjadi salah satu produk pinjaman yang paling diminati karena tidak membutuhkan jaminan aset.
Meskipun demikian, calon debitur sering kali mempertanyakan kepastian waktu verifikasi. Memahami berapa lama proses persetujuan kredit pinjaman kta di bank sangat penting agar perencanaan keuangan pribadi maupun bisnis dapat berjalan sesuai jadwal tanpa hambatan arus kas.
Durasi proses persetujuan tersebut bervariasi tergantung pada sistem perbankan, kelengkapan dokumen, hingga profil risiko pemohon. Artikel ini akan mengulas secara mendalam mengenai garis waktu, alur verifikasi, faktor penentu, hingga strategi mengoptimalkan pengajuan KTA Anda.
Memahami Konsep Dasar Kredit Tanpa Agunan (KTA) di Banking
Kredit Tanpa Agunan (KTA) merupakan fasilitas pinjaman perbankan yang diberikan kepada perorangan tanpa mengharuskan pemohon memberikan jaminan berupa aset seperti tanah, bangunan, atau kendaraan. Bank mengandalkan rekam jejak finansial dan tingkat kepercayaan terhadap pemohon sebagai dasar pemberian kredit.
Karena tidak ada jaminan fisik, bank menerapkan mekanisme penilaian risiko yang lebih ketat dibanding pinjaman termutagun. Bank akan mengevaluasi stabilitas pendapatan, riwayat kredit, serta kapasitas pembayaran debitur secara menyeluruh.
Apa Itu KTA dan Bagaimana Cara Kerjanya?
Prinsip kerja KTA berbasis pada analisis risiko kredit yang terukur. Setelah nasabah mengajukan permohonan, bank akan menilai kelayakan nasabah melalui data historis perbankan dan dokumen formal pendukung.
Jika pengajuan disetujui, bank menyalurkan dana pinjaman secara tunai ke rekening pemohon. Debitur kemudian berkewajiban membayar cicilan pokok beserta bunga secara berkala dalam jangka waktu (tenor) yang telah disepakati.
Perbedaan KTA Tradisional dan Digital (Fintech Bank)
Perkembangan teknologi keuangan telah mengubah lanskap pengajuan KTA di Indonesia. Saat ini, perbankan terbagi menjadi dua jalur utama dalam memproses pinjaman tanpa agunan.
KTA tradisional umumnya membutuhkan pengisian formulir fisik dan verifikasi manual di kantor cabang. Sebaliknya, layanan KTA digital memanfaatkan otomatisasi data dan algoritma credit scoring untuk mempercepat proses evaluasi.
Berapa Lama Proses Persetujuan Kredit Pinjaman KTA di Bank?
Pertanyaan utama yang sering muncul sebelum mengajukan fasilitas ini adalah berapa lama proses persetujuan kredit pinjaman kta di bank secara umum. Secara garis besar, waktu yang dibutuhkan berkisar antara 1 hari kerja hingga 7 hari kerja.
Perbedaan durasi ini sangat bergantung pada teknologi sistem bank, status kepegawaian nasabah, serta kelengkapan dokumen yang diserahkan. Bank digital berbasis aplikasi umumnya menawarkan waktu persetujuan yang jauh lebih singkat dibandingkan bank konvensional.
| Jalur Pengajuan | Estimasi Waktu Persetujuan | Estimasi Pencairan Dana | Karakteristik Utama |
|---|---|---|---|
| Bank Digital / App-Based | 24 Jam – 2 Hari Kerja | 1 x 24 Jam setelah disetujui | Membutuhkan dokumen digital, verifikasi otomatis via sistem |
| Bank Konvensional (Nasabah Payroll) | 1 – 3 Hari Kerja | 1 – 2 Hari Kerja | Verifikasi lebih cepat karena data gaji sudah terekam |
| Bank Konvensional (Nasabah Reguler) | 3 – 7 Hari Kerja | 2 – 3 Hari Kerja | Membutuhkan verifikasi dokumen manual dan survei lapangan |
Untuk memberikan gambaran yang lebih jelas, estimasi di atas berlaku jika seluruh persyaratan dokumen telah dipenuhi secara lengkap sejak awal pengajuan. Keterlambatan sering kali terjadi jika terdapat verifikasi tambahan yang diperlukan oleh tim analisis risiko.
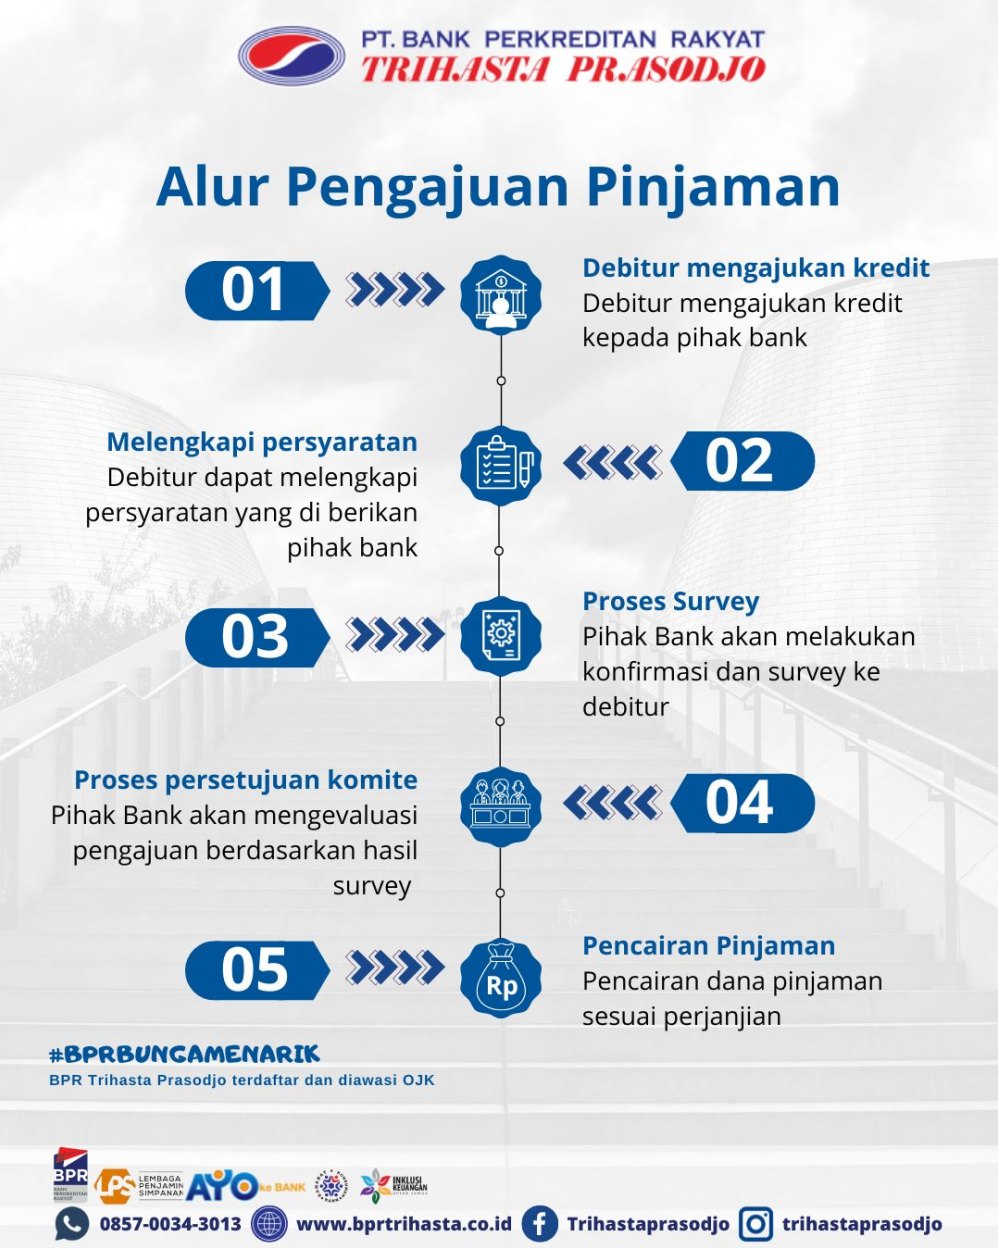
Tahapan dan Alur Proses Evaluasi Kredit oleh Bank
Proses analisis KTA melibatkan beberapa tahapan terstruktur untuk memastikan bahwa penyaluran kredit tetap aman bagi portofolio keuangan bank.
➔ ➔ ➔ ➔ 1. Pengajuan Dokumen dan Verifikasi Awal
Langkah pertama dimulai saat nasabah menyerahkan formulir aplikasi beserta dokumen pendukung seperti KTP, NPWP, dan bukti penghasilan.
Petugas bank atau sistem otomatis akan melakukan validasi awal untuk memastikan keabsahan data administratif tersebut. Jika terdapat ketidaksesuaian data, proses akan tertunda pada tahap awal ini.
2. Pengecekan Riwayat Kredit (SLIK OJK)
Tahap krusial berikutnya adalah penarikan data dari Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
Bank akan memeriksa kolektibilitas rekening pinjaman Anda di seluruh lembaga keuangan. Riwayat pembayaran yang bersih dari tunggakan akan mempermudah jalannya proses evaluasi.
3. Analisis Kemampuan Membayar (Underwriting)
Pada tahap ini, tim underwriter akan menghitung rasio utang terhadap pendapatan (Debt-to-Income Ratio).
Bank akan memastikan total kewajiban bulanan pemohon tidak melebihi batas aman, yaitu umumnya maksimal 30% hingga 40% dari penghasilan rutin bulanan.
4. Verifikasi Lapangan atau Telepon (Survei)
Untuk meminimalisir risiko informasi palsu, bank dapat melakukan verifikasi melalui sambungan telepon.
Petugas verifikasi akan menghubungi pemohon, pihak HRD perusahaan tempat bekerja, atau kontak darurat yang dicantumkan dalam formulir pengajuan.
5. Keputusan Final dan Pencairan Dana
Setelah seluruh analisis selesai, komite kredit akan menerbitkan keputusan resmi berupa persetujuan atau penolakan.
Jika disetujui, debitur akan diminta menandatangani perjanjian kredit secara fisik atau digital sebelum dana ditransfer ke rekening penerima.
Faktor-Faktor yang Mempengaruhi Kecepatan Persetujuan KTA
Setiap pengajuan pinjaman memiliki dinamika yang berbeda. Ada beberapa faktor utama yang menentukan lambat atau cepatnya kepastian persetujuan yang diterima oleh calon pemohon.
- Kelengkapan dan Kejelasan Dokumen: Dokumen yang tidak terbaca, masa berlaku KTP habis, atau slip gaji yang tidak resmi akan menghentikan alur verifikasi sementara waktu.
- Status Nasabah (Payroll vs Non-Payroll): Nasabah yang menyalurkan gajinya melalui bank tempat mengajukan KTA akan mendapatkan proses analisis yang jauh lebih cepat karena rekam jejak keuangan sudah terverifikasi otomatis.
- Beban Kerja dan Antrean Bank: Pada periode tertentu, seperti akhir tahun atau menjelang hari raya, volume pengajuan kredit di bank dapat meningkat signifikan sehingga memperpanjang antrean pemrosesan.
- Responsivitas Kontak Darurat: Keterlambatan kontak darurat atau pihak perusahan dalam merespons panggilan verifikasi dari bank dapat menambah durasi penilaian.
Manfaat Memahami Estimasi Waktu Persetujuan KTA
Mengetahui kisaran berapa lama proses persetujuan kredit pinjaman kta di bank memberikan keuntungan strategis bagi pengelolaan keuangan Anda. Hal ini mencegah timbulnya keputusan finansial yang terburu-buru dan tidak terukur.
Efisiensi Manajemen Arus Kas (Cash Flow)
Bagi perorangan maupun pemilik usaha kecil, kepastian waktu pencairan membantu menyusun jadwal pembayaran kewajiban lain. Anda dapat menyesuaikan alokasi pengeluaran tanpa takut terbentur masa tenggat.
Mencegah Pinjaman Panik (Impulsive Borrowing)
Ketika memahami bahwa proses bank membutuhkan waktu beberapa hari, Anda dapat menghindari godaan mengambil pinjaman ilegal yang menawarkan pencairan instan namun dengan risiko bunga yang sangat tinggi dan tidak berizin.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Mengajukan KTA
Meskipun KTA memberikan kemudahan akses dana tanpa agunan, instrumen keuangan ini memiliki karakteristik risiko tersendiri yang perlu diantisipasi dengan cermat.
               ┌────────────────────────────────────────┐
               │    RESIKO PINJAMAN TANPA AGUNAN        │
               └───────────────────┬────────────────────┘
                                   │
         ┌─────────────────────────┴─────────────────────────┐
         ▼                                                   ▼
┌─────────────────────────┐                         ┌─────────────────────────┐
│ Bunga & Biaya Tambahan  │                         │ Dampak Skor Kredit      │
├─────────────────────────┤                         ├─────────────────────────┤
│ • Bunga relatif tinggi  │                         │ • Hard inquiry berulang │
│ • Biaya provisi & admin │                         │ • Risiko wanprestasi    │
│ • Denda keterlambatan   │                         │ • Catatan buruk SLIK    │
└─────────────────────────┘                         └─────────────────────────┘
Bunga Relatif Lebih Tinggi
Karena bank memikul risiko kehilangan dana yang lebih besar tanpa adanya jaminan aset, suku bunga KTA umumnya lebih tinggi dibandingkan Kredit Pemilikan Rumah (KPR) atau Kredit Kendaraan Bermotor (KKB).
Selain bunga, perhatikan juga biaya administrasi, biaya provisi, biaya pelunasan dipercepat, serta denda keterlambatan yang ditambahkan ke dalam struktur pinjaman.
Dampak Penolakan Terhadap Skor Kredit
Pengajuan kredit yang ditolak akan tetap terekam dalam sistem perbankan sebagai hard inquiry. Jika Anda mengajukan pinjaman berulang kali dalam waktu singkat dan mengalami penolakan, skor kredit Anda dapat menurun.
Penurunan skor kredit ini dapat menyulitkan Anda saat hendak mengajukan fasilitas pembiayaan lain di masa mendatang.
Strategi Mempercepat Proses Persetujuan KTA
Untuk memastikan pengajuan Anda berjalan lancar tanpa penundaan yang tidak perlu, Anda dapat menerapkan beberapa langkah persiapan sistematis berikut.
1. Lakukan Pemeriksaan Mandiri SLIK OJK
Sebelum mengajukan pinjaman, periksa rekam jejak kredit Anda secara mandiri melalui layanan iDeb OJK. Pastikan tidak ada catatan tunggakan atau kesalahan data pinjaman masa lalu.
Jika terdapat catatan merah, selesaikan seluruh kewajiban tersebut terlebih dahulu dan minta surat keterangan lunas dari lembaga keuangan terkait.
2. Siapkan Dokumen Legalitas Lengkap
Pastikan seluruh dokumen yang diminta telah disiapkan dalam bentuk fisik maupun salinan digital beresolusi tinggi.
- KTP elektronik yang sudah terdaftar di Disdukcapil.
- NPWP aktif untuk pengajuan di atas limit tertentu.
- Slip gaji asli 1–3 bulan terakhir atau Surat Keterangan Penghasilan (SKP).
- Rekening koran 3 bulan terakhir yang mencerminkan arus kas stabil.
3. Utamakan Bank Tempat Anda Memiliki Rekening Utama
Mengajukan KTA pada bank tempat Anda mengendapkan tabungan atau menerima gaji bulanan (payroll) akan mempersingkat alur analisis.
Bank sudah memiliki histori transaksi Anda, sehingga proses evaluasi risiko dapat dilakukan melalui sistem internal tanpa perlu verifikasi ulang yang rumit.
Contoh Penerapan dalam Konteks Bisnis dan Keuangan Pribadi
Untuk memberikan gambaran nyata mengenai estimasi durasi dan perencanaan KTA, mari simak dua skenario penerapan berikut.
Skenario 1: Karyawan Swasta dengan Sistem Payroll
Budi adalah seorang karyawan swasta yang menerima gaji bulanan melalui Bank A. Budi membutuhkan dana tambahan untuk renovasi rumah mendesak sebesar Rp30.000.000.
Karena mengajukan KTA melalui aplikasi mobile banking tempat rekening gajinya terdaftar, Budi tidak perlu menyerahkkan slip gaji fisik. Sistem bank melakukan analisis otomatis berdasarkan data payroll.
- Pengajuan: Senin pagi via aplikasi.
- Persetujuan: Selasa siang (1 hari kerja).
- Pencairan: Selasa sore dana masuk ke rekening.
Skenario 2: Pelaku UMKM Membutuhkan Modal Kerja
Siti memiliki usaha kuliner dan membutuhkan modal tambahan sebesar Rp50.000.000 untuk membeli peralatan dapur baru. Siti mengajukan KTA di bank konvensional tempat ia membuka rekening tabungan biasa.
Siti harus melampirkan rekening koran usaha, surat izin usaha (NIB), dan NPWP. Tim bank melakukan verifikasi telepon ke tempat usaha Siti.
- Pengajuan: Hari Senin di kantor cabang.
- Verifikasi Telepon: Hari Rabu.
- Persetujuan: Hari Jumat (5 hari kerja).
- Pencairan: Senin minggu berikutnya.
Kesalahan Umum yang Memperlambat atau Membatalkan Persetujuan KTA
Banyak kegagalan pengajuan KTA disebabkan oleh kekeliruan kecil yang seharusnya dapat dihindari oleh calon pemohon.
- Mengajukan Pinjaman Melampaui Kapasitas (Over-leverage): Mengajukan limit pinjaman dengan angsuran yang melebihi 40% dari total pendapatan bersih bulanan hampir dipastikan akan memicu penolakan dari tim underwriter.
- Nomor Kontak Tidak Aktif: Mencantumkan nomor telepon kantor atau kontak darurat yang salah, tidak diangkat, atau sulit dihubungi saat tim bank melakukan verifikasi.
- Mengajukan di Banyak Bank Sekaligus (Credit Hopping): Mengirimkan aplikasi pinjaman ke 3–5 bank dalam waktu bersamaan akan menimbulkan persepsi bahwa Anda berada dalam kondisi kesulitan keuangan parah (financial distress).
- Data Dokumen Tidak Sesuai: Alamat domisili pada KTP berbeda signifikan dengan lokasi tinggal saat ini tanpa ada surat keterangan resmi, atau penulisan nama yang berbeda antar dokumen.
Kesimpulan: Perencanaan Keuangan yang Matang Adalah Kunci
Mengetahui secara tepat berapa lama proses persetujuan kredit pinjaman kta di bank—yang secara umum berkisar antara 1 hingga 7 hari kerja—merupakan langkah awal yang penting dalam pengelolaan likuiditas finansial.
Kecepatan persetujuan sangat dipengaruhi oleh kelengkapan dokumen, riwayat kredit di SLIK OJK, serta saluran pengajuan yang dipilih (digital atau konvensional).
KTA merupakan alat pembiayaan yang sangat berguna jika dimanfaatkan secara bijak untuk kebutuhan produktif atau mendesak. Namun, pemohon harus selalu memperhitungkan beban bunga, biaya administrasi, dan risiko terhadap profil kredit masa depan.
Sebelum mengajukan, pastikan Anda telah melakukan evaluasi mandiri terhadap kemampuan membayar, merapikan dokumen administratif, dan memilih produk pinjaman dari lembaga perbankan resmi yang terdaftar serta diawasi oleh Otoritas Jasa Keuangan (OJK).





