

Kenapa Kartu Kredit Diblokir Padahal Belum Jatuh Tempo? Ini 7 Penyebab dan Solusinya
Pernahkah Anda mengalami situasi di mana transaksi kartu kredit tiba-tiba ditolak saat ingin melakukan pembayaran, padahal tanggal jatuh tempo masih jauh? Kejadian ini sering kali memicu kepanikan dan kebingungan bagi pemegang kartu. Banyak pemegang kartu menganggap pemblokiran hanya terjadi jika ada penunggakan pembayaran tagihan bulanan.
Secara umum, alasan kenapa kartu kredit diblokir padahal belum jatuh tempo berkaitan erat dengan sistem manajemen risiko otomasi yang diterapkan oleh institusi perbankan. Bank memiliki algoritma keamanan ketat yang bekerja 24 jam untuk melindungi nasabah dari potensi penyalahgunaan atau kejahatan finansial.
Memahami faktor-faktor di balik penonaktifan mendadak ini sangat penting, baik bagi pengguna perorangan maupun pemilik bisnis yang mengandalkan fasilitas kredit untuk operasional harian. Artikel ini akan membahas secara mendalam berbagai penyebab, dampak, serta langkah strategis untuk mengatasi masalah kartu kredit yang mendadak tidak dapat digunakan.
Memahami Sistem Keamanan dan Manajemen Risiko Kartu Kredit
Kartu kredit bukan sekadar alat pembayaran, melainkan fasilitas pinjaman tanpa jaminan yang diberikan bank kepada nasabah berdasarkan tingkat kepercayaan dan profil risiko. Oleh karena itu, penerbit kartu kredit menerapkan Fraud Detection System (FDS) untuk memantau setiap transaksi yang terjadi secara real-time.
Sistem keamanan ini bertugas mendeteksi pola transaksi abnormal yang tidak sesuai dengan kebiasaan pemilik kartu. Jika sistem menemukan indikasi anomali, langkah pencegahan otomatis berupa pemblokiran sementara akan langsung diaktifkan.
Di samping perlindungan dari kejahatan cyber, bank juga wajib mematuhi regulasi otoritas keuangan terkait manajemen risiko kredit dan prinsip Know Your Customer (KYC). Kebijakan ini bertujuan untuk menjaga stabilitas ekosistem keuangan nasional dan mencegah tindakan pembekuan aset akibat transaksi ilegal.
Penyebab Utama Kenapa Kartu Kredit Diblokir Padahal Belum Jatuh Tempo
Ada beragam alasan teknis maupun administratif yang membuat fasilitas kartu kredit Anda dihentikan sementara oleh sistem bank. Berikut adalah faktor-faktor utama yang perlu Anda ketahui:
                          +------------------------------------------+
                          |   Penyebab Utama Kartu Kredit Diblokir   |
                          +------------------------------------------+
                                               |
         +------------------+------------------+------------------+------------------+
         |                  |                  |                  |                  |
+------------------+ +--------------+ +------------------+ +--------------+ +------------------+
| Traksaksi        | | Melebihi     | | Transaksi        | | Kesalahan    | | Pembaruan Data   |
| Mencurigakan     | | Limit        | | Luar Negeri      | | PIN / CVV    | | (KYC) Tertunda   |
| (Fraud System)   | | (Overlimit)  | | Tanpa Laporan    | | Berulang     | |                  |
+------------------+ +--------------+ +------------------+ +--------------+ +------------------+
1. Transaksi Mencurigakan (Pemicu Fraud Detection System)
Sistem bank diprogram untuk mengidentifikasi perilaku transaksi yang di luar kebiasaan nasabah. Jika Anda biasanya menggunakan kartu kredit untuk belanja bulanan di supermarket lokal, lalu tiba-tiba terjadi transaksi bernilai besar di toko barang mewah secara mendadak, sistem FDS akan menandainya sebagai potensi peretasan.
Pemblokiran ini dilakukan demi melindungi dana nasabah sebelum transaksi beruntun terjadi. Bank memilih untuk menghentikan akses kartu sementara waktu hingga pemilik sah melakukan konfirmasi keberadaan transaksi tersebut.
2. Transaksi Melebihi Batas Kredit (Overlimit)
Alasan klasik kenapa kartu kredit diblokir padahal belum jatuh tempo adalah penggunaan yang telah melewati batas pagu (limit) yang diizinkan. Setiap kartu kredit memiliki credit limit dan sebagian bank memberikan batas toleransi overlimit tertentu dengan biaya tambahan.
Namun, jika transaksi baru membuat saldo terpakai melampaui batas toleransi tersebut, sistem akan menolak transaksi dan membekukan penggunaan kartu. Pemblokiran ini bertujuan untuk mencegah pembengkakan beban utang yang tidak terkendali bagi nasabah.
3. Kesalahan Penginputan PIN atau CVV Berulang
Keamanan transaksi fisik menggunakan kode PIN 6-digit, sedangkan transaksi online membutuhkan nomor CVV (Card Verification Value) dan kode OTP. Apabila terjadi kesalahan penginputan kode keamanan tersebut sebanyak tiga kali berturut-turut, sistem akan langsung memblokir kartu.
Mekanisme ini dirancang untuk mencegah upaya pencurian data melalui teknik brute force oleh pihak tidak bertanggung jawab. Pemblokiran akibat salah PIN atau CVV umumnya bersifat sementara hingga nasabah melakukan verifikasi ulang.
4. Transaksi di Luar Negeri Tanpa Pemberitahuan
Penggunaan kartu kredit di luar negeri sering kali memicu indikasi keamanan jika Anda tidak melaporkan rencana perjalanan terlebih dahulu kepada pihak bank. Sistem perbankan melihat perbedaan lokasi geografis yang drastis sebagai sinyal bahaya pencurian data kartu (carding).
Sebagai contoh, jika pada pagi hari kartu digunakan di Jakarta dan beberapa jam kemudian terdeteksi transaksi fisik di Eropa, sistem akan menganggapnya sebagai transaksi anomali. Akibatnya, pemblokiran otomatis akan langsung diberlakukan oleh bank penerbit.
5. Adanya Tunggakan pada Kartu Kredit Lain (Cross-Default)
Dalam dunia perbankan dikenal istilah cross-default, di mana masalah pembayaran pada satu fasilitas keuangan dapat memengaruhi fasilitas lainnya. Jika Anda memiliki beberapa kartu kredit dari bank yang sama atau bank berbeda, tunggakan di satu kartu dapat terlihat di sistem Sistem Layanan Informasi Keuangan (SLIK) OJK.
Jika bank melihat profil risiko Anda meningkat akibat keterlambatan di tempat lain, mereka berhak membatasi atau memblokir fasilitas kredit yang ada, meskipun tagihan pada kartu tersebut belum memasuki tanggal jatuh tempo.
6. Permintaan Pembaruan Data Nasabah (Prinsip KYC)
Regulasi perbankan mewajibkan bank untuk memperbarui data nasabah secara berkala guna mematuhi prinsip Know Your Customer (KYC) dan Anti-Pencucian Uang (APU). Jika bank telah mengirimkan pemberitahuan pembaruan data (seperti masa berlaku KTP habis atau pembaruan NPWP) namun tidak direspons, fasilitas kartu dapat dibekukan.
Langkah pemblokiran administratif ini diambil agar nasabah segera menghubungi bank untuk memperbarui dokumen pendukung yang diperlukan sesuai regulasi pemerintah.
7. Indikasi Penggesekan Tunai (Gestun)
Penggesekan tunai atau gestun adalah praktik penarikan uang tunai melalui merchant dengan seolah-olah melakukan transaksi pembelian barang. Praktik ini dilarang keras oleh Bank Indonesia karena menyalahi fungsi utama kartu kredit sebagai alat pembayaran non-tunai.
Bank memiliki instrumen analitis untuk mendeteksi merchant yang terindikasi melayani gestun. Jika transaksi Anda terdeteksi pada merchant bermasalah tersebut, bank tidak akan ragu untuk memblokir kartu secara permanen.
Ringkasan Alasan dan Jenis Pemblokiran Kartu Kredit
Untuk memudahkan pemahaman Anda mengenai perbedaan penyebab dan status pemblokiran, berikut tabel ringkasannya:
| Penyebab Pemblokiran | Jenis Pemblokiran | Tindakan Pertama yang Harus Dilakukan |
|---|---|---|
| Indikasi Fraud / Transaksi Mencurigakan | Sementara | Konfirmasi transaksi ke Call Center |
| Melebihi Limit (Overlimit) | Sementara | Lakukan pembayaran sebagian saldo |
| Salah PIN/CVV 3 Kali | Sementara | Reset PIN melalui Mobile Banking / Call Center |
| Transaksi Luar Negeri | Sementara | Hubungi Call Center untuk verifikasi lokasi |
| Tunggakan Kartu Lain (Cross-Default) | Sementara / Permanen | Melunasi tunggakan di fasilitas kredit terkait |
| Pembaruan Data KYC Expired | Sementara | Mengirimkan dokumen KTP/NPWP terbaru |
| Terindikasi Transaksi Gestun | Permanen | Mengunjungi kantor cabang bank penerbit |
Dampak dan Risiko Kartu Kredit yang Terblokir
Pemblokiran kartu kredit yang terjadi secara tiba-tiba tentu membawa dampak langsung terhadap fleksibilitas finansial Anda. Memahami risiko ini membantu Anda menyusun mitigasi yang tepat.
- Gangguan Pembayaran Rutin (Auto-Debit): Tagihan bulanan seperti listrik, internet, atau langganan layanan bisnis yang dihubungkan ke kartu kredit akan gagal bayar. Hal ini dapat menyebabkan denda keterlambatan dari penyedia layanan.
- Hambatan Cash Flow Bisnis: Bagi pelaku UMKM yang memanfaatkan kartu kredit untuk pembelian bahan baku atau operasional harian, pemblokiran mendadak dapat menghentikan kegiatan transaksi bisnis.
- Potensi Kerusakan Riwayat Kredit: Jika pemblokiran disebabkan oleh masalah cross-default atau indikasi pelanggaran aturan, hal ini dapat memengaruhi skor kredit Anda pada laporan SLIK OJK.
- Ketidaknyamanan Saat Darurat: Kegagalan transaksi saat kondisi mendesak, seperti pembayaran rumah sakit atau tiket perjalanan darurat, dapat menimbulkan tingkat kecemasan yang tinggi.
Langkah Strategis Mengatasi Kartu Kredit yang Terblokir
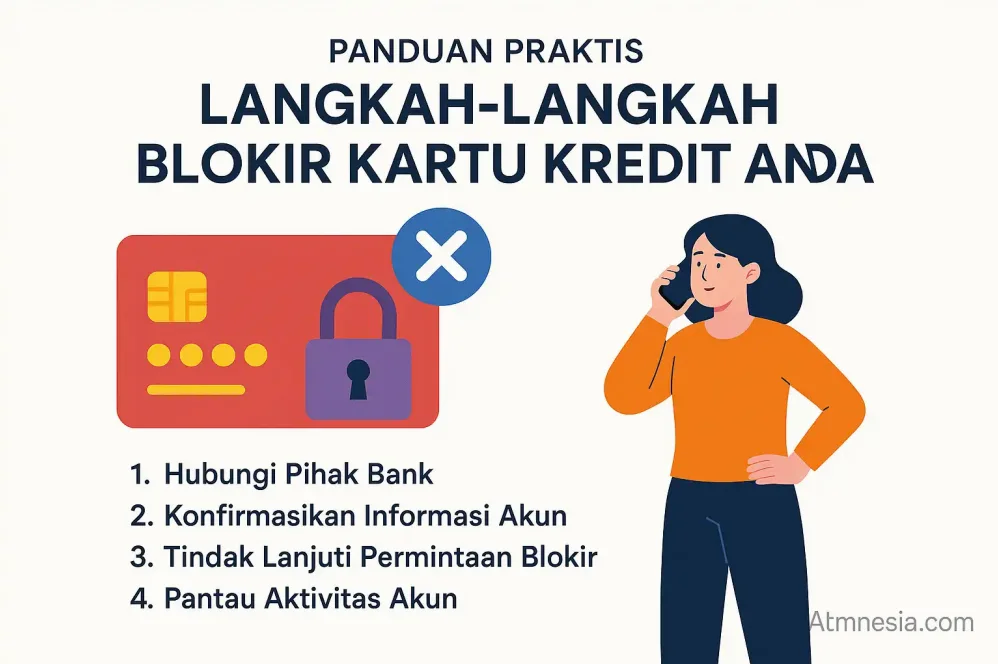
Jika Anda mendapati status kenapa kartu kredit diblokir padahal belum jatuh tempo pada akun Anda, jangan panik. Ikuti langkah-langkah terstruktur berikut untuk mengaktifkan kembali fasilitas kartu Anda:
           |
           v

           |
           v

           |
           v

           |
           v

           |
           v
Langkah 1: Periksa Notifikasi Resmi dari Bank
Saat pemblokiran terjadi, bank biasanya secara otomatis mengirimkan pesan pemberitahuan melalui SMS, email, atau notifikasi pada aplikasi mobile banking. Bacalah pesan tersebut dengan cermat untuk mengetahui alasan spesifik penonaktifan kartu.
Langkah 2: Hubungi Call Center Resmi
Segera hubungi layanan nasabah (Call Center) resmi dari bank penerbit kartu. Pastikan Anda menghubungi nomor telepon resmi yang tertera di bagian belakang kartu fisik atau situs resmi bank untuk menghindari penipuan.
Langkah 3: Siapkan Data Verifikasi Diri
Sebelum melakukan panggilan, siapkan dokumen pendukung seperti KTP, nomor kartu kredit, nama ibu kandung, dan riwayat transaksi terakhir. Petugas customer service akan melakukan validasi identitas untuk memastikan bahwa pembuka blokir adalah pemilik sah kartu.
Langkah 4: Ikuti Prosedur Buka Blokir Sesuai Kasus
- Kasus Fraud/Luar Negeri: Anda hanya perlu mengonfirmasi bahwa transaksi tersebut benar-benar dilakukan oleh Anda. Petugas akan membuka pemblokiran dalam hitungan menit.
- Kasus Overlimit: Anda disarankan melakukan pembayaran sebagian tagihan melalui transfer bank agar pagu kredit kembali tersedia.
- Kasus Data Expired: Anda akan diminta mengunggah foto KTP atau NPWP terbaru melalui aplikasi mobile banking atau datang ke kantor cabang terdekat.
Contoh Penerapan dalam Konteks Finansial
Untuk memberikan gambaran yang lebih jelas, mari kita perhatikan dua skenario penggunaan kartu kredit berikut ini:
Skenario 1: Transaksi Perjalanan Dinas Karyawan
Budi, seorang manajer pemasaran, melakukan perjalanan dinas ke Singapura. Saat hendak membayar biaya hotel, kartu kreditnya mendadak ditolak padahal tenggat pembayaran tagihan bulanan masih dua minggu lagi.
Setelah menghubungi Call Center bank, terungkap bahwa alasan kenapa kartu kredit diblokir padahal belum jatuh tempo adalah karena sistem FDS mendeteksi transaksi luar negeri tanpa adanya laporan perjalanan sebelumnya. Setelah Budi memverifikasi data diri dan mengonfirmasi keberadaannya di Singapura, bank membuka kembali akses kartu kreditnya dalam waktu lima menit.
Skenario 2: Pembelian Inventaris Pemilik UMKM
Siti mengelola usaha katering dan menggunakan kartu kredit operasional dengan limit Rp20.000.000. Saat membeli bahan baku dalam jumlah besar seharga Rp19.500.000, transaksi tersebut ditolak karena saldo berjalan kartu sudah memiliki sisa tagihan sebelumnya sebesar Rp1.000.000.
Transaksi baru tersebut membuat total pemakaian menjadi Rp20.500.000, yang berarti melebihi batas limit (overlimit). Kartu Siti terblokir sementara oleh sistem. Solusi yang dilakukan Siti adalah melakukan pembayaran instan sebesar Rp2.000.000 melalui internet banking untuk mengembalikan ketersediaan limit sebelum mengulang transaksi.
Kesalahan Umum yang Sering Dilakukan Nasabah
Banyak pemegang kartu melakukan tindakan yang justru memperlama proses penyelesaian masalah kartu kredit yang terblokir. Berikut adalah beberapa kesalahan umum yang harus Anda hindari:
1. Mencoba Transaksi Berulang kali Saat Sudah Ditolak
Memaksa melakukan gesek kartu atau mengulang transaksi online yang sudah ditolak berkali-kali akan memperkuat dugaan sistem FDS bahwa sedang terjadi upaya peretasan. Hal ini dapat membuat status pemblokiran berubah dari sementara menjadi permanen.
2. Mempercayai Jasa Pihak Ketiga Pembuka Blokir
Jangan pernah tergiur oleh tawaran jasa dari pihak ketiga di media sosial yang mengklaim dapat membuka pemblokiran kartu kredit. Bank tidak pernah bekerja sama dengan pihak luar untuk urusan keamanan sistem, dan membagikan data kartu kepada pihak asing berisiko tinggi memicu kecurian dana.
3. Mengabaikan Pesan dan Imbauan dari Bank
Sering kali nasabah mengabaikan SMS atau email dari bank yang meminta konfirmasi transaksi atau pembaruan data pribadi. Sikap acuh tak acuh ini menjadi penyebab utama kenapa kartu kredit diblokir padahal belum jatuh tempo tanpa disadari oleh nasabah.
Tips Mencegah Kartu Kredit Terblokir di Masa Depan
Agar aktivitas keuangan dan operasional bisnis Anda berjalan lancar tanpa gangguan pemblokiran mendadak, penerapannya dapat dilakukan melalui langkah-langkah pencegahan berikut:
- Informasikan Rencana Perjalanan Luar Negeri: Selalu beri tahu bank melalui aplikasi mobile banking atau layanan pelanggan sebelum Anda menggunakan kartu kredit di luar negeri.
- Pantau Sisa Limit Secara Berkala: Manfaatkan fitur aplikasi perbankan untuk memantau batasan kredit dan sisa credit limit yang dapat digunakan secara real-time.
- Perbarui Data Pribadi Secara Rutin: Pastikan nomor telepon, alamat email, dan dokumen identitas yang terdaftar di bank selalu dalam kondisi aktif dan diperbarui.
- Gunakan Fitur Notifikasi Transaksi: Aktifkan fitur SMS atau push notification agar Anda dapat langsung mengetahui transaksi yang terjadi pada kartu kredit Anda.
- Jaga Kebersihan Riwayat Kredit: Hindari keterlambatan pembayaran pada seluruh fasilitas pinjaman yang Anda miliki untuk mencegah dampak cross-default.
Kesimpulan
Fenomena kenapa kartu kredit diblokir padahal belum jatuh tempo bukanlah bentuk hukuman dari bank, melainkan mekanisme perlindungan dan manajemen risiko yang dirancang untuk menjaga keamanan transaksi nasabah. Faktor penyebabnya sangat beragam, mulai dari indikasi sistem keamanan fraud, penggunaan melebihi batas limit, kesalahan penginputan data akses, hingga kewajiban pembaharuan data administratif.
Sebagai pengguna kartu kredit yang bijak, penting untuk tidak panik saat menghadapi situasi ini. Mengidentifikasi penyebab utama melalui saluran resmi bank dan mengikuti prosedur verifikasi data adalah cara tercepat untuk memulihkan akses pembayaran Anda.
Dengan menjaga komunikasi yang baik dengan bank penerbit serta disiplin dalam mengelola limit kredit, Anda dapat meminimalkan risiko penonaktifan fasilitas kartu secara mendadak di masa mendatang.





