

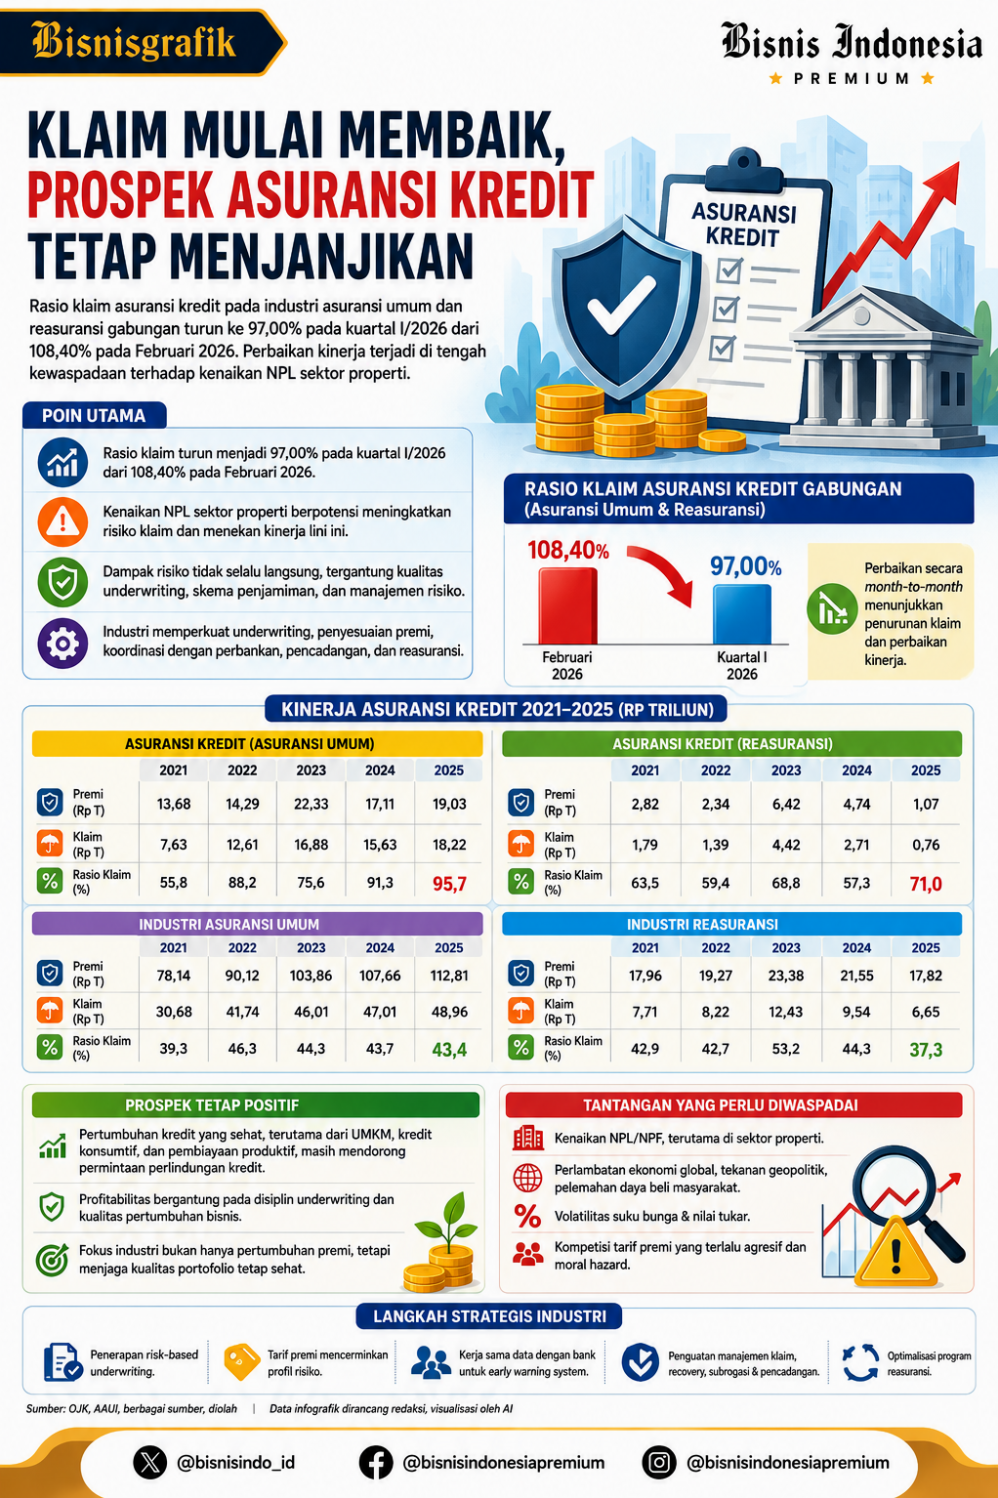
Memahami Asuransi Kredit: Mengapa Klaim Sering Ditolak dan Cara Mengantisipasinya
Fasilitas pinjaman bank, baik berupa Kredit Pemilikan Rumah (KPR), Kredit Usaha Rakyat (KUR), maupun kredit tanpa agunan, umumnya dilengkapi dengan perlindungan asuransi kredit. Produk ini dirancang untuk melindungi debitur dan lembaga keuangan dari risiko gagal bayar akibat kejadian yang tidak terduga.
Namun, dalam praktiknya, proses pengajuan reimbursement atau pelunasan sisa utang melalui fasilitas ini tidak selalu berjalan mulus. Banyak debitur atau ahli waris terkejut ketika permohonan pelunasan utang mereka ditolak oleh perusahaan asuransi.
Memahami alasan di balik masalah ini sangat penting agar masyarakat dan pelaku usaha dapat mengambil langkah pencegahan yang tepat. Artikel ini akan mengulas secara mendalam mengenai mekanisme kerja perlindungan ini serta alasan teknis kenapa asuransi kredit sering ditolak saat klaim.
Definisi dan Konsep Dasar Asuransi Kredit
Asuransi kredit adalah produk keuangan yang memberikan perlindungan kepada kreditur (bank atau lembaga keuangan) atas risiko kegagalan debitur dalam melunasi kewajiban pembayarannya. Secara umum, risiko yang dijamin mencakup debitur meninggal dunia, mengalami cacat tetap total, atau mengalami kebangkrutan usaha sesuai dengan kesepakatan polis.
Dalam struktur perjanjian ini, terdapat tiga pihak utama yang saling terikat:
- Penanggung: Perusahaan asuransi yang menerbitkan polis dan menanggung risiko.
- Pemegang Polis: Lembaga keuangan atau bank yang memberikan pinjaman.
- Tertanggung/Debitur: Individu atau badan usaha yang menerima pinjaman dan kewajiban pembayaran.
Produk ini berbeda dengan asuransi jiwa atau kesehatan konvensional. Pada asuransi jenis ini, manfaat uang pertanggungan tidak dibayarkan langsung kepada ahli waris, melainkan ditujukan untuk melunasi sisa pokok utang debitur di bank.
Manfaat dan Fungsi Utama Dalam Ekosistem Keuangan
Penerapan perlindungan ini memiliki fungsi strategis baik bagi sektor perbankan maupun bagi masyarakat selaku nasabah. Dari sudut pandang manajemen risiko, produk ini menjaga stabilitas sistem keuangan.
Berikut adalah beberapa fungsi utama dari keberadaan fasilitas proteksi pinjaman:
- Proteksi Finansial Keluarga: Mencegah ahli waris menanggung beban utang yang ditinggalkan jika debitur meninggal dunia secara tiba-tiba.
- Mitigasi Risiko Perbankan: Menjaga tingkat rasio kredit bermasalah (Non-Performing Loan atau NPL) agar tetap berada di batas aman.
- Peningkatan Akses Permodalan: Memudahkan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) mendapatkan pinjaman karena adanya jaminan perlindungan bagi perbankan.
Meski memiliki fungsi yang sangat krusial, efektivitas produk ini sangat bergantung pada kepatuhan terhadap isi kontrak perjanjian.
Alasan Utama Kenapa Asuransi Kredit Sering Ditolak saat Klaim
Banyak masyarakat beranggapan bahwa keberadaan polis secara otomatis menjamin pelunasan utang saat risiko terjadi. Faktanya, pihak penanggung melakukan verifikasi yang sangat ketat sebelum menyetujui pengajuan tersebut.
Berikut adalah faktor-faktor mendasar yang menjelaskan kenapa asuransi kredit sering ditolak saat klaim:
1. Adanya Riwayat Penyakit yang Tidak Dilaporkan (Pre-existing Conditions)
Salah satu penyebab paling dominan adalah ketidakjujuran atau kelalaian dalam mengisi Surat Pernyataan Kesehatan (SPK). Jika debitur sudah memiliki riwayat penyakit kritis sebelum mengajukan kredit dan tidak melaporkannya, pihak penanggung berhak menolak permohonan tersebut.
Perusahaan penanggung akan melakukan investigasi medis (medical underwriting) setelah berkas diajukan. Apabila ditemukan rekam medis masa lalu yang disembunyikan, permohonan pelunasan akan langsung dibatalkan demi hukum.
2. Terjadinya Pelanggaran Terhadap Pengecualian Polis
Setiap dokumen polis memuat klausul pengecualian, yaitu kondisi-kondisi tertentu yang membuat risiko tidak dapat dijamin. Kebanyakan debitur kurang cermat dalam membaca daftar pengecualian ini saat menandatangani berkas pinjaman.
Contoh pengecualian umum meliputi kematian akibat tindakan ilegal, bunuh diri, bencana alam ekstrim, atau keterlibatan dalam olahraga berbahaya. Jika penyebab timbulnya risiko masuk dalam kategori pengecualian, kewajiban pembayaran utang tidak akan dicover.
3. Keterlambatan Pengajuan Berkas (Late Notification)
Setiap produk keuangan memiliki batas waktu maksimal pengajuan dokumen pembuktian sejak timbulnya risiko. Batas waktu ini bervariasi, mulai dari 30 hari hingga 90 hari kalender tergantung kesepakatan kontrak.
Jika ahli waris atau debitur mengajukan berkas melebihi batas waktu yang ditetapkan tanpa alasan logis yang dapat diterima secara hukum, permohonan tersebut berpotensi besar ditolak secara administratif.
4. Status Polis dalam Keadaan Gugur (Lapse)
Faktor lain yang menyebabkan kenapa asuransi kredit sering ditolak saat klaim adalah status kepesertaan yang tidak aktif. Hal ini bisa terjadi jika premi diangsur bulanan dan debitur mengalami tunggakan pembayaran angsuran.
Ketika angsuran kredit menunggak, pembayaran premi asuransi yang terintegrasi di dalamnya juga ikut terhenti. Kondisi ini menyebabkan perlindungan menjadi lapse, sehingga segala risiko yang terjadi pada periode tersebut tidak dapat ditanggung.
5. Ketidaklengkapan Dokumen Pendukung
Proses analisis membutuhkan pembuktian legalitas dan medis yang sah. Kekurangan satu dokumen kunci saja dapat menghentikan proses verifikasi secara permanen.
Dokumen yang umumnya dibutuhkan antara lain surat keterangan kematian dari pihak berwenang, rekam medis resmi dari rumah sakit, identitas diri, dan salinan perjanjian kredit. Dokumen yang diragukan keabsahannya juga akan memicu penolakan.
Ringkasan Penyebab Penolakan dan Implikasinya
Untuk memudahkan pemahaman, tabel berikut merangkum hubungan antara alasan penolakan dan dampak finansial yang ditimbulkannya:
| Alasan Penolakan | Penyebab Utama | Dampak Finansial Bagi Debitur/Ahli Waris |
|---|---|---|
| Sembunyi Riwayat Medis | Tidak jujur saat mengisi SPK | Utang tetap wajib dilunasi oleh ahli waris |
| Pengecualian Risiko | Meninggal akibat penyebab khusus | Ahli waris harus melunasi sisa pokok kredit |
| Keterlambatan Klaim | Pengajuan melewati deadline polis | Hak pertanggungan hangus secara administratif |
| Status Polis Lapse | Tunggakan cicilan dan premi | Perlindungan mati, utang tetap berjalan |
| Dokumen Tidak Lengkap | Kelalaian penyusunan berkas | Proses tertunda atau ditolak permanen |
Contoh Kasus Penerapan dalam Dunia Nyata
Guna memberikan gambaran yang lebih konkret, berikut adalah simulasi kasus pada sektor pinjaman perorangan dan sektor usaha.
Kasus 1: Pinjaman Pemilikan Rumah (KPR) Perorangan
Bapak A mengambil KPR senilai Rp500 juta dengan jangka waktu 15 tahun dan dilengkapi fasilitas proteksi jiwa. Tiga tahun kemudian, Bapak A meninggal dunia karena serangan jantung.
Saat keluarga mengajukan pelunasan, pihak penanggung melakukan penelusuran rekam medis. Ditemukan bukti bahwa Bapak A telah mengidap penyakit jantung kronis dua tahun sebelum mengambil KPR dan tidak mencantumkannya di formulir SPK.
Hasilnya, permohonan pelunasan ditolak. Ahli waris Bapak A tetap diwajibkan melanjutkan cicilan KPR tersebut atau berisiko kehilangan rumah yang diagunkan.
Kasus 2: Kredit Usaha Rakyat (KUR) untuk UMKM
Ibu B memiliki usaha konveksi dan menerima fasilitas KUR sebesar Rp100 juta. Fasilitas ini dilindungi oleh asuransi penjaminan kredit usaha.
Akibat kesalahan manajemen internal, usaha Ibu B mengalami kebangkrutan total sehingga ia tidak sanggup membayar cicilan. Bank kemudian mengajukan pelunasan risiko macet kepada perusahaan penanggung.
Namun, penjaminan ditolak karena pihak bank tidak menyertakan dokumen pembuktian bahwa langkah penyelamatan kredit (seperti restrukturisasi) telah dilakukan sesuai dengan standar regulasi. Kasus ini menunjukkan bahwa ketidaksesuaian prosedur administratif antara bank dan penyedia perlindungan juga menjadi alasan kenapa asuransi kredit sering ditolak saat klaim.
Kesalahan Umum yang Sering Dilakukan Debitur
Ketidakpahaman mengenai prinsip dasar industri perlindungan keuangan sering memicu ekspektasi yang salah dari masyarakat. Beberapa kesalahan umum yang sering terjadi meliputi:
- Menganggap Asuransi Kredit Sama Dengan Asuransi Jiwa Murni: Debitur sering berpikir bahwa keluarga akan menerima sejumlah uang tunai jika terjadi musibah. Padahal, tujuan utamanya hanyalah melunasi utang di bank.
- Menandatangani Berkas Tanpa Membaca Ketentuan: Banyak nasabah terburu-buru menandatangani dokumen pinjaman tanpa mempelajari syarat, ketentuan, dan klausul pengecualian secara mendalam.
- Mengabaikan Prosedur Pelaporan: Keluarga atau ahli waris sering terlambat melapor ke bank saat debitur meninggal dunia karena fokus pada proses duka, tanpa menyadari adanya batas waktu administratif.
- Menyerahkan Pengisian Formulir Kepada Orang Lain: Mengizinkan petugas bank atau agen mengisikan data kesehatan tanpa memeriksa kembali kebenarannya dapat berakibat fatal pada keabsahan data.
Strategi Memastikan Pengajuan Berkas Berjalan Lancar
Agar fasilitas perlindungan yang dibayar tidak menjadi sia-sia, ada beberapa langkah strategis yang perlu diterapkan oleh setiap calon debitur maupun debitur aktif.
Transparansi Total saat Pembentukan Polis
Prinsip paling mendasar dalam hukum asuransi adalah Utmost Good Faith (itikad baik sempurna). Selalu jawab pertanyaan kesehatan dan finansial dengan jujur dan akurat.
Jika memiliki riwayat penyakit tertentu, katakan yang sebenarnya. Pihak penanggung mungkin akan mengenakan premi ekstra (extra premium), namun hal ini jauh lebih aman daripada klaim ditolak di kemudian hari.
Menyimpan Salinan Polis dan Sertifikat Kepesertaan
Debitur berhak meminta salinan sertifikat kepesertaan dari pihak bank. Simpan dokumen ini di tempat yang aman dan beri tahu ahli waris mengenai keberadaan fasilitas proteksi tersebut.
Langkah ini penting agar keluarga tahu tindakan apa yang harus diambil dan lembaga mana yang harus dihubungi jika terjadi musibah pada debitur.
Memahami Prosedur dan Batas Waktu Pelaporan
Pelajari tata cara pengajuan sejak awal masa pinjaman. Catat daftar dokumen yang dibutuhkan dan rentang waktu maksimal yang diizinkan untuk menyerahkan berkas.
Jika terjadi risiko, segera buat laporan tertulis kepada pihak bank tempat mengambil kredit sesegera mungkin guna menghindari masalah late notification.
Kesimpulan dan Insight Utama
Asuransi kredit merupakan instrumen keuangan yang sangat bermanfaat untuk melindungi stabilitas ekonomi keluarga maupun kelangsungan usaha dari risiko tak terduga. Namun, fasilitas ini bekerja berdasarkan kontrak hukum yang mengikat dan memerlukan kepatuhan penuh terhadap aturan main yang berlaku.
Penyebab utama kenapa asuransi kredit sering ditolak saat klaim umumnya bukan karena ketidakmampuan perusahaan penanggung, melainkan akibat ketidakjujuran informasi di awal perjanjian, keterlambatan prosedur administratif, atau ketidaksesuaian jenis risiko dengan klausul polis.
Dengan menerapkan prinsip keterbukaan, memahami isi kontrak secara kritis, dan memenuhi seluruh persyaratan dokumen secara tepat waktu, risiko penolakan dapat diminimalisasi secara signifikan. Literasi keuangan yang baik adalah kunci utama dalam memanfaatkan fasilitas proteksi ini secara optimal.





