

Memahami Hukum Pinjaman Online Menurut MUI: Panduan Lengkap dan Analisis Fiqih Keuangan Modern
Kemajuan teknologi finansial (financial technology atau fintech) telah mengubah lanskap transaksi keuangan di Indonesia secara signifikan. Kehadiran layanan pinjaman online (pinjol) memberikan kemudahan akses permodalan bagi masyarakat umum hingga pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
Namun, di balik kemudahan dan kecepatan pencairan dana yang ditawarkan, muncul pertanyaan mendasar dari sudut pandang keagamaan. Banyak masyarakat Muslim yang ragu dan ingin mengetahui apa hukum pinjaman online menurut mui sebelum memutuskan untuk menggunakan fasilitas keuangan digital ini.
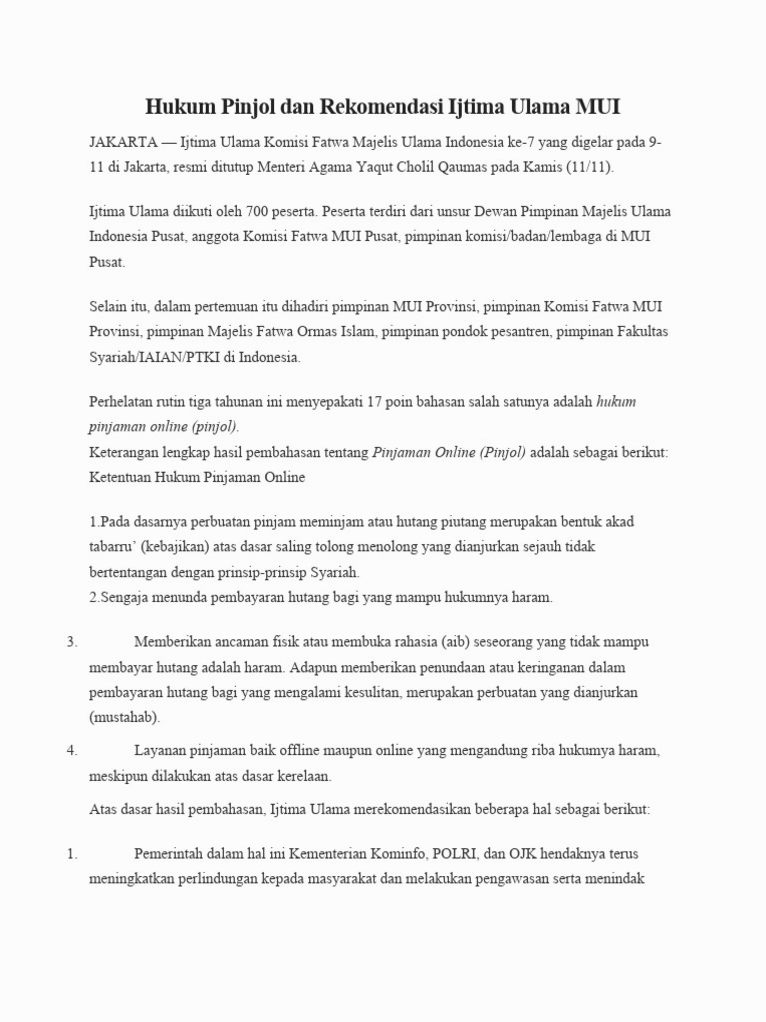
Majelis Ulama Indonesia (MUI) sebagai lembaga yang menaungi para ulama di Indonesia telah mengeluarkan sikap resmi dan fatwa terkait praktik keuangan ini. Artikel ini akan mengupas secara mendalam mengenai kedudukan hukum pinjaman online dalam Islam, kriteria layanan yang diperbolehkan, serta strategi memilih transaksi keuangan berbasis digital yang aman dan sesuai syariat.
Memahami Konsep Pinjaman Online dan Fintech Lending di Indonesia
Pinjaman online atau peer-to-peer (P2P) lending merupakan metode penyelenggaraan layanan jasa keuangan untuk mempertemukan pemberi pinjaman dengan penerima pinjaman melalui sistem elektronik. Platform ini berfungsi sebagai perantara yang menghubungkan pemilik dana dengan pihak yang membutuhkan dana secara langsung.
Secara teknis, fintech lending memanfaatkan sistem algoritma untuk menilai kelayakan kredit calon peminjam. Hal ini memungkinkan proses pengajuan hingga pencairan dana terjadi dalam hitungan jam tanpa memerlukan jaminan fisik yang rumit.
Dalam praktiknya, terdapat dua model operasional fintech lending yang beredar di masyarakat, yaitu sistem konvensional dan sistem syariah. Pemahaman terhadap kedua sistem ini sangat krusial sebelum membahas lebih jauh mengenai apa hukum pinjaman online menurut mui.
Perbedaan Pinjaman Online Konvensional dan Syariah
Pinjaman online konvensional menetapkan imbuhan berupa bunga atas dana yang dipinjamkan. Bunga ini dihitung berdasarkan persentase tertentu dari pokok pinjaman dan wajib dibayarkan kembali bersama pokok dalam jangka waktu yang telah disepakati.
Di sisi lain, pinjaman online syariah tidak menggunakan sistem bunga dalam skema pembiayaannya. Platform syariah menerapkan akad-akad muamalah seperti Murabahah, Mudharabah, Musyarakah, atau Ijārah dengan imbalan berupa ujrah (biaya jasa) atau bagi hasil yang transparan.
Mengapa Diskusi Hukum Islam dalam Pinjol Penting?
Isu mengenai kelayakan etis dan spiritual dari transaksi pinjaman online menjadi sangat mendesak mengingat tingginya tingkat beban finansial yang dialami masyarakat. Banyak kasus jeratan utang akibat suku bunga eksorbitan yang diterapkan oleh penyelenggara pinjaman ilegal.
Bagi umat Islam, kepatuhan terhadap prinsip syariat bukan sekadar formalitas hukum, melainkan bentuk pertanggungjawaban moral dan spiritual. Memahami apa hukum pinjaman online menurut mui membantu masyarakat terhindar dari praktik ribawi yang dilarang dalam ajaran Islam.
Selain aspek spiritual, edukasi mengenai hukum muamalah ini juga bertujuan untuk melindungi masyarakat dari risiko keuangan yang merugikan. Literasi keuangan syariah memberikan landasan bagi individu dan pengusaha mikro dalam mengelola arus kas secara lebih berkelanjutan.
Apa Hukum Pinjaman Online Menurut MUI? Ini Penjelasan Fatwanya
Untuk menjawab pertanyaan mengenai apa hukum pinjaman online menurut mui, kita perlu merujuk pada dua keputusan penting yang dikeluarkan oleh lembaga tersebut. Keputusan ini mencakup Fatwa Dewan Syariah Nasional (DSN-MUI) dan Hasil Ijtima Ulama Komisi Fatwa se-Indonesia.
MUI membagi hukum pinjaman online menjadi dua kategori utama, tergantung pada mekanisme dan akad yang digunakan dalam transaksi tersebut.
1. Fatwa DSN-MUI Nomor 117/DSN-MUI/II/2018
DSN-MUI telah mengeluarkan Fatwa No. 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah. Dalam fatwa ini, MUI menegaskan bahwa transaksi layanan pembiayaan berbasis teknologi informasi diperbolehkan (halal) selama memenuhi prinsip-prinsip syariah.
Layanan pinjaman online yang halal harus terbebas dari unsur riba, gharar (ketidakjelasan), maysir (perjudian), tadlis (penipuan), dharar (bahaya), dan zhulm (kedzaliman). Selain itu, hubungan hukum antara para pihak harus didasarkan pada akad-akad syariah yang sah.
Penyelenggara layanan syariah bertindak sebagai perantara (wasith) yang menghubungkan penyedia dana (shahibul mal) dengan penerima pembiayaan. Atas jasanya tersebut, platform berhak menerima ujrah (biaya layanan) yang besarnya ditentukan di awal dan bersifat tetap.
2. Hasil Ijtima Ulama MUI Tahun 2021
Pada Ijtima Ulama Komisi Fatwa se-Indonesia VII tahun 2021, MUI memberikan penegasan khusus mengenai pinjaman online konvensional. MUI menetapkan bahwa praktik pinjaman online yang mengenakan bunga tambahan atas pokok pinjaman adalah haram.
Sikap tegas ini diambil karena tambahan bunga yang diwajibkan dalam pinjaman online konvensional dikategorikan sebagai riba jahiliyyah. Penegasan ini menjadi jawaban eksplisit atas pertanyaan apa hukum pinjaman online menurut mui terkait platform konvensional.
Selain masalah bunga, Ijtima Ulama juga mengharamkan praktik penagihan utang yang disertai dengan ancaman, membuka aib, atau intimidasi fisik dan psikologis. Tindakan penagihan semacam itu dinilai melanggar prinsip keadilan dan kemanusiaan dalam Islam.
Ringkasan Hukum Pinjaman Online Menurut MUI
Untuk mempermudah pemahaman mengenai apa hukum pinjaman online menurut mui, berikut adalah perbandingan antara pinjaman online yang dihalalkan dan yang diharamkan:
| Indikator | Pinjaman Online Syariah (Halal) | Pinjaman Online Konvensional (Haram) |
|---|---|---|
| Dasar Akad | Qardh, Murabahah, Mudharabah, Wakalah | Akad Utang Piutang dengan Bunga (Riba) |
| Imbal Hasil | Bagi hasil atau biaya jasa (ujrah) tetap | Suku bunga per hari/bulan atas pokok utang |
| Denda Keterlambatan | Dana sosial (Ta’zir/Ta’widh) tanpa keuntungan | Denda berbunga yang terus terakumulasi |
| Metode Penagihan | Sesuai etika muamalah dan regulasi | Sering melibatkan intimidasi atau penyebaran data |
| Pengawasan | Terdaftar OJK dan diawasi Dewan Pengawas Syariah (DPS) | Tidak diawasi DPS (banyak yang ilegal) |
Akad-Akad Syariah yang Digunakan dalam Pinjaman Online Legal
Dalam platform fintech syariah yang telah disetujui MUI, transaksi tidak menggunakan konsep bunganya pinjaman tradisional. Sebagai gantinya, digunakan beberapa jenis akad muamalah yang sah menurut hukum Islam.
Akad Al-Qardh
Akad Al-Qardh adalah akad pinjaman dana murni tanpa mengambil keuntungan dari peminjam. Peminjam hanya wajib mengembalikan jumlah pokok dana yang diterima pada waktu yang disepakati.
Jika platform mengenakan biaya administrasi, biaya tersebut harus mencerminkan biaya operasional riil dan tidak boleh dihitung berdasarkan persentase jumlah pinjaman atau jangka waktu pinjaman.
Akad Murabahah
Akad Murabahah digunakan untuk pembiayaan barang atau modal kerja berbentuk barang. Platform atau investor membeli barang yang dibutuhkan nasabah, lalu menjualnya kembali kepada nasabah dengan harga pokok ditambah marjin keuntungan yang disepakati di awal.
Sistem pembayarannya dapat dilakukan secara dicicil dalam jangka waktu tertentu. Marjin keuntungan yang telah disepakati tidak boleh berubah atau bertambah meskipun terjadi keterlambatan pembayaran.
Akad Mudharabah dan Musyarakah
Kedua akad ini berbasis pada prinsip kemitraan usaha. Pada akad Mudharabah, penyedia dana menyediakan 100% modal usaha, sementara penerima pembiayaan bertindak sebagai pengelola usaha (mudharib).
Pada Musyarakah, kedua belah pihak sama-sama menyertakan modal dalam suatu proyek usaha. Keuntungan yang diperoleh akan dibagi sesuai nisbah yang disepakati, sedangkan kerugian ditanggung proporsional sesuai porsi modal masing-masing.
Akad Wakalah bil Ujrah
Akad Wakalah bil Ujrah sering digunakan antara pemilik dana dan platform fintech. Pemilik dana memberikan kuasa (wakalah) kepada platform untuk mengelola dan menyalurkan dananya kepada penerima pembiayaan. Atas perannya tersebut, platform menerima imbalan jasa (ujrah).
Risiko dan Bahaya Pinjaman Online yang Tidak Sesuai Syariat
Mengetahui apa hukum pinjaman online menurut mui harus diikuti dengan pemahaman akan risiko nyata dari transaksi yang tidak syar’i. Menggunakan jasa pinjaman online ilegal atau berbunga tinggi membawa berbagai konsekuensi negatif.
1. Beban Riba dan Suku Bunga Eksorbitan
Pinjaman online konvensional, terutama yang ilegal, sering kali menerapkan bunga harian yang sangat tinggi. Beban bunga ini dapat menumpuk dalam waktu singkat, sehingga jumlah yang harus dikembalikan menjadi jauh lebih besar dari dana awal yang diterima.
2. Ancaman Beban Psikologis dan Sosial
Penagihan pinjaman online non-syariah kerap menggunakan metode penekanan psikologis. Penggunaan intimidasi, teror pesan singkat, hingga kontak otomatis ke daftar telepon pribadi nasabah dapat merusak reputasi sosial dan memicu stres berat.
3. Ancaman Terhadap Keamanan Data Pribadi
Banyak aplikasi pinjol tidak resmi meminta akses penuh ke seluruh data dalam ponsel pengguna, seperti foto, galeri, dan kontak. Data pribadi ini rentan disalahgunakan untuk tindakan kejahatan atau penyebaran informasi secara ilegal.
Strategi Mengelola Keuangan Tanpa Terjebak Pinjol Haram
Langkah terbaik dalam mengelola keuangan pribadi maupun bisnis adalah menghindari utang konsumtif. Namun, jika terdapat kebutuhan mendesak atau keperluan modal usaha, masyarakat harus menerapkan strategi keuangan yang tepat.
Langkah Memilih Pembiayaan Digital Safe & Halal:
 Cek Status Terdaftar OJK ->  Pastikan Ada Pengawasan DPS ->  Pahami Akad & Beban Biaya ->  Sesuaikan Kemampuan Bayar
Tips Memilih Layanan Fintech Syariah Resmi
Bagi masyarakat yang membutuhkan alternatif pembiayaan cepat dan tetap ingin mematuhi batasan keagamaan, berikut adalah panduan praktis dalam memilih layanan:
- Pastikan Terdaftar di OJK: Cek legalitas penyelenggara fintech melalui situs resmi Otoritas Jasa Keuangan (OJK).
- Memiliki Dewan Pengawas Syariah (DPS): Platform syariah resmi wajib memiliki DPS yang direkomendasikan oleh DSN-MUI untuk mengawasi kepatuhan operasionalnya.
- Transparansi Akad: Platform harus menjelaskan jenis akad yang digunakan secara terbuka sebelum dokumen perjanjian ditandatangani.
- Biaya Jasa yang Rasional: Biaya administrasi atau ujrah harus bersifat pasti, terbuka, dan bukan merupakan bunga terselubung.
Contoh Penerapan Pembiayaan Syariah untuk Usaha Mikro (UMKM)
Guna memberikan gambaran praktis tentang apa hukum pinjaman online menurut mui dalam skenario riil, mari cermati contoh kasus berikut.
Seorang pelaku UMKM bernama Bapak Ahmad membutuhkan tambahan modal sebesar Rp10.000.000 untuk membeli mesin produksi baru. Ia memiliki dua opsi pembiayaan digital:
Opsi A: Pinjaman Online Konvensional
Bapak Ahmad menerima pinjaman Rp10.000.000 dengan bunga 0,4% per hari dan jangka waktu 3 bulan. Jika terjadi keterlambatan, dikenakan denda akumulatif per hari.
Skenario ini dikategorikan sebagai Haram oleh MUI karena mengandung unsur riba dan penalti berbasis bunga yang merugikan.
Opsi B: Fintech Pembiayaan Syariah (Akad Murabahah)
Bapak Ahmad mengajukan pembiayaan pengadaan mesin melalui fintech syariah. Platform membeli mesin seharga Rp10.000.000, lalu menjualnya kepada Bapak Ahmad seharga Rp11.200.000 (margin keuntungan disepakati Rp1.200.000) yang dicicil selama 6 bulan.
Skenario ini dikategorikan sebagai Halal sesuai Fatwa DSN-MUI No. 117/2018 karena menggunakan akad Murabahah jual beli yang jelas, transparan, dan tanpa bunga terselubung.
Kesalahan Umum Masyarakat Terkait Pinjaman Online
Meskipun informasi mengenai kepatuhan syariah telah banyak dipublikasikan, masih terdapat beberapa kesalahan umum yang sering dilakukan oleh masyarakat:
- Menganggap Semua Pinjol Sama: Banyak orang menggeneralisasi bahwa seluruh aplikasi pinjol adalah haram, padahal ada layanan fintech syariah yang beroperasi sesuai fatwa MUI.
- Tergiur Kemudahan Tanpa Membaca Perjanjian: Memilih aplikasi hanya karena syarat pencairan yang mudah tanpa memeriksa klausul biaya dan skema bunga di dalamnya.
- Menggunakan Utang untuk Kebutuhan Konsumtif: Mengajukan pinjaman online untuk gaya hidup atau keinginan jangka pendek, bukan kebutuhan darurat atau kegiatan produktif.
- Mengabaikan Keberadaan Dewan Pengawas Syariah: Tidak memastikan apakah platform yang digunakan benar-benar diawasi oleh DPS resmi dari MUI.
Kesimpulan: Memahami Kedudukan Hukum Pinjol Secara Bijak
Memahami apa hukum pinjaman online menurut mui secara utuh memberikan kejelasan normatif sekaligus panduan praktis bagi masyarakat dalam bertransaksi keuangan di era digital.
Secara ringkas, hukum pinjaman online menurut MUI dibagi menjadi dua:
- Haram, apabila transaksi tersebut menggunakan sistem bunga (riba), menerapkan biaya denda yang berlipat ganda, serta menggunakan metode penagihan yang melanggar etika dan kemanusiaan (seperti pada pinjol konvensional dan ilegal).
- Halal/Boleh, apabila transaksi dilakukan melalui platform fintech syariah yang terdaftar di OJK, terbebas dari unsur riba, gharar, dan maysir, serta menggunakan akad-akad muamalah yang disahkan oleh DSN-MUI.
Penggunaan teknologi keuangan pada dasarnya adalah mubah (boleh) sebagai sarana mempermudah kehidupan. Kehalalan transaksi tersebut sangat bergantung pada kesesuaian mekanisme, akad, dan penerapan etika bisnis yang adil bagi seluruh pihak yang terlibat. Masyarakat diimbau untuk selalu cermat, rasional, dan bijak dalam mengelola keuangan serta memilih platform pembiayaan yang aman dan terjamin kehalalannya.





