

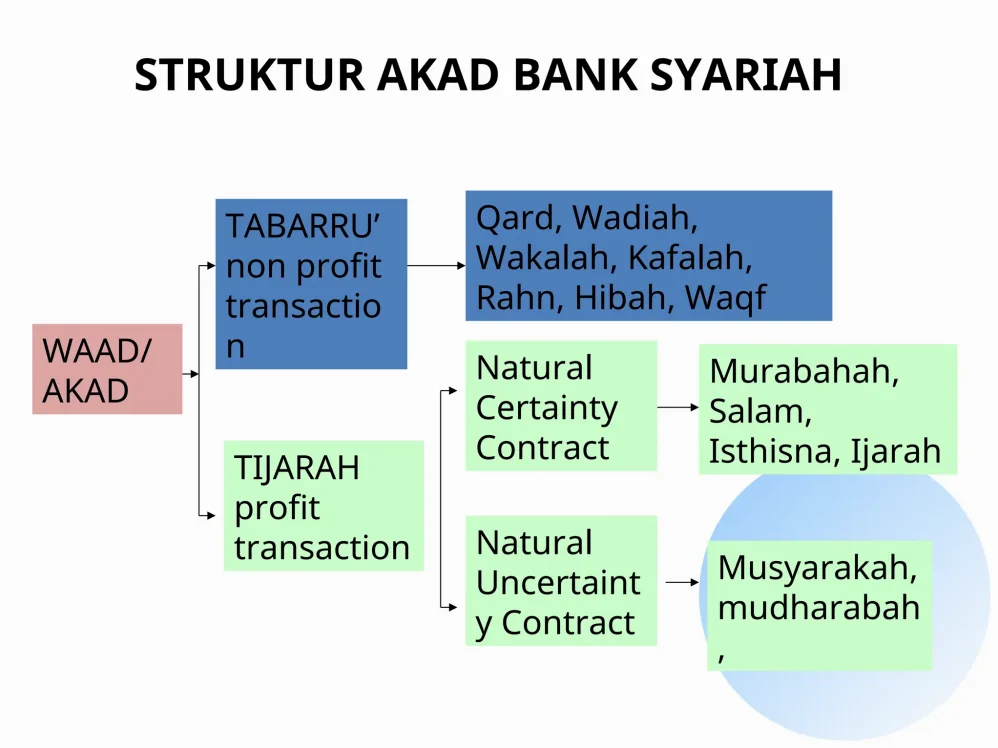
Memahami Keuangan Syariah: Bagaimana Cara Membedakan Akad Murabahah dan Musyarakah di Bank Syariah
Perkembangan industri keuangan syariah di Indonesia mengalami peningkatan yang signifikan dalam beberapa tahun terakhir. Masyarakat kini memiliki semakin banyak pilihan instrumen keuangan yang sesuai dengan prinsip-prinsip syariat Islam.
Meskipun popularitas perbankan syariah terus meningkat, masih banyak nasabah yang merasa bingung dengan istilah-istilah teknis yang digunakan. Dua akad yang paling sering dijumpai dalam produk pembiayaan adalah murabahah dan musyarakah.
Memahami perbedaan kedua akad ini sangat krusial agar Anda dapat memilih produk pembiayaan yang tepat sesuai dengan kebutuhan finansial. Artikel ini akan mengulas secara mendalam mengenai bagaimana cara membedakan akad murabahah dan musyarakah di bank syariah secara komprehensif.
Mengenal Konsep Dasar Akad Murabahah dan Musyarakah
Sebelum membahas perbedaan spesifik, penting untuk memahami definisi mendasar dari kedua akad pembiayaan tersebut. Pada dasarnya, perbedaan mendasar terletak pada skema transaksi yang digunakan oleh lembaga keuangan syariah.
Apa Itu Akad Murabahah?
Akad murabahah adalah perjanjian jual beli barang antara bank dan nasabah dengan menegaskan harga perolehan dan keuntungan (margin) yang disepakati bersama. Dalam skema ini, bank bertindak sebagai penjual dan nasabah sebagai pembeli.
Bank akan membeli barang yang dibutuhkan nasabah dari pemasok, lalu menjualnya kembali kepada nasabah dengan tambahan margin keuntungan. Nasabah kemudian membayar harga total tersebut secara mengangsur dalam jangka waktu tertentu.
Apa Itu Akad Musyarakah?
Akad musyarakah adalah perjanjian kerja sama usaha antara dua pihak atau lebih untuk suatu bisnis tertentu. Masing-masing pihak memberikan kontribusi modal dengan ketentuan bahwa keuntungan dan risiko akan dibagi sesuai kesepakatan.
Dalam praktik perbankan syariah, bank dan nasabah bertindak sebagai mitra bisnis yang sama-sama menyertakan modal. Keuntungan yang diperoleh dari proyek usaha akan dibagi berdasarkan porsi nisbah yang telah disepakati di awal akad.
Indikator Utama: Bagaimana Cara Membedakan Akad Murabahah dan Musyarakah di Bank Syariah
Untuk memudahkan masyarakat dalam mengidentifikasi kedua jenis skema pembiayaan ini, terdapat beberapa indikator utama yang dapat dijadikan acuan. Berikut adalah pembahasan rinci mengenai bagaimana cara membedakan akad murabahah dan musyarakah di bank syariah berdasarkan berbagai aspek operasional.
+------------------------+-----------------------------------+-----------------------------------+
| Aspek Pembeda          | Akad Murabahah                    | Akad Musyarakah                   |
+------------------------+-----------------------------------+-----------------------------------+
| Bentuk Transaksi       | Jual Beli Barang                  | Kemitraan / Kerja Sama Usaha      |
| Hubungan Para Pihak    | Penjual dan Pembeli               | Mitra Usaha (Syrik)               |
| Keuntungan Lembaga     | Margin Keuntungan (Fixed)         | Bagi Hasil / Nisbah (Variable)    |
| Risiko Kerugian        | Ditanggung Pembeli (Harga Tetap)  | Ditanggung Bersama Proorsional    |
| Kepemilikan Aset       | Milik Nasabah Setelah Transaksi   | Kepemilikan Bersama Sesuai Porsi  |
| Penggunaan Dana        | Pembelian Aset/Barang Riil        | Modal Kerja / Modal Proyek        |
+------------------------+-----------------------------------+-----------------------------------+
1. Landasan Sifat Transaksi
Perbedaan paling mendasar terletak pada sifat hubungan hukum antara bank dan nasabah. Murabahah berlandaskan pada prinsip tijarah berbasis jual beli pertukaran barang dengan uang.
Sementara itu, musyarakah berlandaskan pada prinsip syirkah atau kemitraan bisnis. Nasabah pada akad murabahah berkedudukan sebagai pembeli, sedangkan pada musyarakah berkedudukan sebagai mitra kerja sama.
2. Penentuan Keuntungan dan Pendapatan
Pada akad murabahah, jumlah margin keuntungan bersifat tetap (fixed) sejak awal kesepakatan penandatanganan akad. Angsuran bulanan yang dibayarkan nasabah tidak akan berubah hingga masa pembiayaan berakhir.
Sebaliknya, pada akad musyarakah, pendapatan ditentukan berdasarkan sistem bagi hasil (profit and loss sharing). Angka yang disepakati di awal adalah rasio persentase (nisbah), sehingga nilai nominal keuntungan aktual bergantung pada kinerja bisnis riil.
3. Distribusi Risiko Kerugian
Risiko merupakan faktor krusial untuk memahami bagaimana cara membedakan akad murabahah dan musyarakah di bank syariah. Pada murabahah, ketika barang telah diserahterimakan, risiko penurunan nilai atau kerusakan aset menjadi tanggung jawab nasabah.
Pada musyarakah, jika usaha mengalami kerugian finansial yang bukan disebabkan oleh kelalaian pengelola, maka kerugian modal ditanggung bersama secara proporsional. Bank dan nasabah sama-sama menanggung kerugian sesuai dengan besaran porsi modal yang disetorkan.
4. Struktur Kepemilikan Aset
Dalam transaksi murabahah, hak kepemilikan barang berpindah secara penuh kepada nasabah setelah proses jual beli selesai dilakukan. Bank tidak lagi memiliki hak atas kepemilikan fisik barang tersebut.
Pada transaksi musyarakah, aset atau proyek yang didanai menjadi milik bersama antara bank dan nasabah. Seiring berjalannya waktu, porsi kepemilikan bank dapat berkurang secara bertahap melalui mekanisme pembiayaan Musyarakah Mutanaqisah (MMq).
Manfaat dan Tujuan Masing-Masing Akad
Setiap produk keuangan syariah dirancang untuk memenuhi kebutuhan finansial yang berbeda-beda. Mengetahui tujuan penggunaan masing-masing akad akan membantu Anda menentukan skema yang paling efisien.
Manfaat Akad Murabahah
Akad murabahah memberikan kepastian nilai angsuran bagi nasabah. Kepastian ini memudahkan individu maupun pelaku usaha dalam menyusun perencanaan keuangan jangka panjang.
- Kepastian Finansial: Cicilan bersifat konsisten dan tidak terpengaruh naik turunnya suku bunga pasar.
- Transparansi Harga: Nasabah mengetahui secara pasti berapa harga pokok barang dan besaran keuntungan yang diambil bank.
- Kemudahan Proses: Pengajuan relatif lebih sederhana karena berbasis pada pengadaan barang konsumtif atau produktif.
Manfaat Akad Musyarakah
Akad musyarakah sangat ideal bagi pelaku usaha yang membutuhkan suntikan modal untuk ekspansi bisnis. Skema ini menciptakan rasa keadilan karena menekankan pada prinsip kepemilikan bersama dan penanggungan risiko.
- Keadilan Distributif: Pembagian hasil usaha dilakukan secara adil berdasarkan realisasi keuntungan riil.
- Fleksibilitas Bisnis: Beban finansial disesuaikan dengan kapasitas performa arus kas perusahaan.
- Kemitraan Strategis: Bank memiliki kepentingan langsung terhadap keberhasilan proyek yang didanai.
Analisis Risiko dan Hal yang Perlu Dipertimbangkan
Sebelum memutuskan untuk mengambil pembiayaan syariah, calon nasabah harus memahami risiko hukum dan finansial yang melekat pada setiap akad. Penilaian risiko secara obyektif akan mencegah timbulnya kendala pembayaran di masa depan.
Risiko pada Pembiayaan Murabahah
Risiko utama bagi nasabah murabahah adalah kewajiban pembayaran angsuran yang bersifat mengikat tanpa memandang kondisi keuangan nasabah. Jika terjadi penurunan pendapatan, kewajiban pelunasan harga barang tetap berada pada nominal yang sama.
Selain itu, jika nasabah terlambat membayar angsuran, bank dapat mengenakan sanksi berupa denda (ta’zir). Dana denda tersebut tidak diakui sebagai pendapatan bank, melainkan disalurkan untuk dana sosial (qardhul hasan).
Risiko pada Pembiayaan Musyarakah
Bagi pihak bank, musyarakah memiliki tingkat risiko operasional dan bisnis yang jauh lebih tinggi dibandingkan murabahah. Risiko utama dalam akad ini adalah potensi terjadinya ketidakpastian pendapatan (uncertainty of return).
Bagi nasabah, terdapat risiko transparansi dalam pelaporan keuangan bisnis. Pengelolaan laporan keuangan yang kurang profesional dapat memicu perselisihan mengenai besaran pembagian keuntungan atau penetapan kerugian usaha.
Contoh Penerapan dalam Konstek Bisnis dan Keuangan Pribadi
Untuk memberikan gambaran yang lebih praktis mengenai bagaimana cara membedakan akad murabahah dan musyarakah di bank syariah, berikut adalah beberapa skenario penerapannya dalam kehidupan sehari-hari.
Skenario 1: Pembelian Rumah (KPR Syariah) dengan Murabahah
Bapak Ahmad ingin membeli satu unit rumah seharga Rp500.000.000. Beliau mengajukan pembiayaan KPR Syariah ke bank dengan skema murabahah.
Bank membeli rumah tersebut dari pengembang, lalu menjualnya kepada Bapak Ahmad seharga Rp700.000.000 (termasuk margin keuntungan bank sebesar Rp200.000.000). Bapak Ahmad menyetujui harga tersebut dan membayar cicilan tetap sebesar Rp5.833.333 per bulan selama 10 tahun.
Skenario 2: Ekspansi Usaha Kuliner dengan Musyarakah
Ibu Siti memiliki bisnis restoran yang sedang berkembang dan membutuhkan modal sebesar Rp100.000.000 untuk membuka cabang baru. Ibu Siti menyetor modal awal sebesar Rp60.000.000 (60%), sedangkan bank memberikan pembiayaan sebesar Rp40.000.000 (40%).
Kedua belah pihak sepakat membagi keuntungan dengan nisbah 70% untuk Ibu Siti sebagai pengelola dan 30% untuk bank. Setiap bulan, pembagian keuntungan dihitung berdasarkan laporan laba rugi aktual dari cabang restoran baru tersebut.
Kesalahan Umum Nasabah Saat Memilih Akad Syariah
Banyak calon nasabah yang terjebak dalam pemahaman yang keliru mengenai operasional perbankan syariah. Mengidentifikasi kesalahan umum ini sangat penting dalam memandu pemilihan produk yang tepat.
Mempertukarkan Istilah Margin dan Bunga
Kesalahan paling sering adalah menganggap margin pada akad murabahah sebagai bunga yang dikemas ulang. Secara substansi hukum, margin lahir dari transaksi jual beli barang riil, sedangkan bunga lahir dari utang piutang uang.
Memilih Akad Tanpa Memperhatikan Jenis Kebutuhan
Sebagian nasabah mengajukan akad murabahah untuk kebutuhan modal kerja berupa pembayaran gaji karyawan. Hal ini tidak sesuai prinsip syariat karena murabahah mewajibkan adanya objek barang riil yang ditransaksikan.
Mengabaikan Pencatatan Keuangan pada Akad Musyarakah
Banyak pelaku UMKM mengajukan pembiayaan musyarakah tanpa memiliki sistem pembukuan yang tertata. Padahal, akad musyarakah sangat bergantung pada Laporan Laba Rugi yang akurat untuk menentukan besaran bagi hasil.
Langkah Praktis Memilih Akad yang Tepat
Bagi Anda yang berencana mengajukan pembiayaan ke bank syariah, berikut adalah panduan praktis dalam menentukan akad yang paling sesuai:
- Identifikasi Objek Penggunaan Dana: Jika dana digunakan untuk membeli aset fisik (seperti kendaraan, mesin, atau properti), pilih akad murabahah.
- Evaluasi Karakteristik Arus Kas: Jika kebutuhan berupa pendanaan proyek atau kerja sama bisnis jangka panjang, akad musyarakah lebih tepat digunakan.
- Siapkan Laporan Keuangan: Untuk akad musyarakah, pastikan usaha Anda memiliki pencatatan keuangan yang terintegrasi dan akuntabel.
- Konsultasikan dengan Account Officer: Tanyakan secara detail skema transaksi, simulasi cicilan, serta kewajiban yang timbul dari akad yang dipilih.
Kesimpulan
Langkah awal dalam memanfaatkan produk keuangan syariah secara optimal adalah dengan memahami bagaimana cara membedakan akad murabahah dan musyarakah di bank syariah. Keduanya memiliki karakteristik, mekanisme keuntungan, dan profil risiko yang sangat berbeda.
Akad murabahah berfokus pada skema jual beli aset dengan margin keuntungan dan nilai angsuran yang pasti. Sementara itu, akad musyarakah berfokus pada kemitraan usaha berbasis bagi hasil yang dinamis sesuai dengan kinerja bisnis riil.
Dengan memahami perbedaan mendasar ini, calon nasabah baik individu maupun pelaku bisnis dapat memilih produk pembiayaan syariah yang paling aman, efisien, dan sesuai dengan tujuan finansial masing-masing. Keputusan finansial yang bijak selalu dimulai dari pemahaman mendalam terhadap instrumen yang digunakan.





