

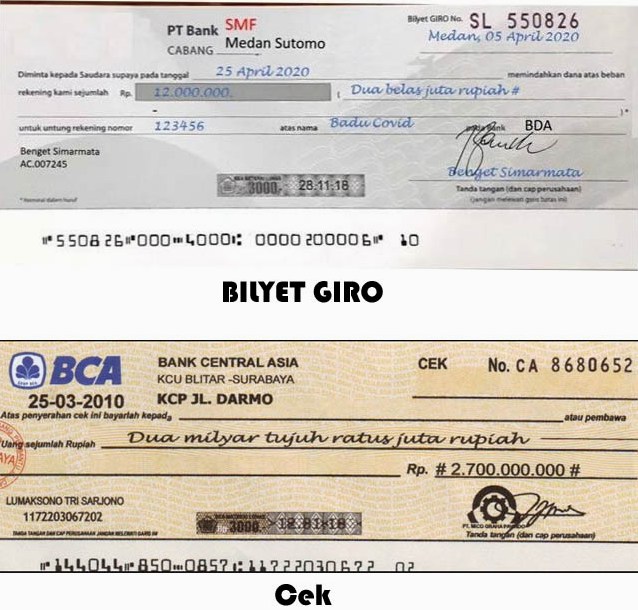
Memahami Manajemen Kas: Apa Keuntungan Giro Bilyet Dibanding Deposito On Call?
Pendahuluan: Pentingnya Pengelolaan Likuiditas Kas Bisnis
Pengelolaan arus kas (cash flow) merupakan fondasi utama dalam menjaga keberlanjutan operasional sebuah perusahaan maupun usaha mikro, kecil, dan menengah (UMKM). Seorang manajer keuangan atau pemilik bisnis dituntut untuk cermat dalam memilih instrumen perbankan yang paling efisien.
Dua instrumen perbankan yang sering dimanfaatkan dalam dunia bisnis adalah giro bilyet dan deposito on call. Kedua instrumen ini sama-sama menawarkan solusi bagi pengelolaan dana perusahaan, namun dirancang untuk kebutuhan finansial yang sangat berbeda.
Banyak pelaku usaha yang kerap membandingkan kedua fasilitas ini saat mengatur strategi pembayaran dan penyimpanan dana jangka pendek. Memahami secara mendalam tentang apa keuntungan giro bilyet dibanding deposito on call dapat membantu perusahaan mengoptimalkan arus kas sekaligus menjaga efisiensi transaksi harian.
Konsep Dasar Giro Bilyet dan Deposito On Call
Sebelum menganalisis perbandingannya, penting untuk memahami definisi dan mekanisme kerja dari masing-masing instrumen perbankan ini secara objektif.
Pengertian dan Cara Kerja Giro Bilyet
Giro bilyet adalah surat perintah dari penarik kepada bank penyimpan dana untuk memindahkan sejumlah dana dari rekening bersangkutan ke rekening pemegang yang disebutkan namanya. Instrumen ini terikat langsung dengan rekening giro (checking account) milik nasabah.
Giro bilyet tidak dapat dicairkan secara tunai oleh penerima, melainkan wajib pemindahbukuan (overbooking) ke rekening bank penerima. Dalam praktik bisnis, giro bilyet mencantumkan tanggal penerbitan dan tanggal efektif agar pembayaran dapat terealisasi secara teratur.
Pengertian dan Cara Kerja Deposito On Call
Deposito on call (DOC) adalah instrumen simpanan berjangka waktu sangat pendek, umumnya berkisar antara 1 hingga 30 hari. Instrumen ini dirancang khusus untuk mengendapkan dana menganggur (idle fund) dalam jumlah relatif besar sebelum dana tersebut digunakan kembali.
Pencairan deposito on call membutuhkan pemberitahuan awal (notice) dari nasabah kepada pihak bank, biasanya 1 hingga 3 hari kerja sebelum dana ditarik. Sebagai imbalan atas pengendapan dana tersebut, nasabah akan menerima bunga deposito yang nilainya disepakati di awal.
Analisis Utama: Apa Keuntungan Giro Bilyet Dibanding Deposito On Call?
Meskipun deposito on call menawarkan imbal hasil berupa bunga, giro bilyet memiliki keunggulan fleksibilitas yang sangat signifikan dalam mendukung transaksi operasional bisnis harian. Berikut adalah rincian mendalam mengenai apa keuntungan giro bilyet dibanding deposito on call.
+-----------------------------------------------------------------------+
|                    KEUNGGULAN UTAMA GIRO BILYET                       |
+-----------------------------------------------------------------------+
| 1. Efisiensi Transaksi B2B Tanpa Proses Pencairan Investasi           |
| 2. Fleksibilitas Tanggal Efektif (Penjadwalan Pembayaran)             |
| 3. Tanpa Syarat Notice Period / Pemberitahuan Penarikan ke Bank       |
| 4. Keamanan Tinggi melalui Mekanisme Non-Tunai (Nama Tertera)        |
| 5. Integrasi Langsung dengan Rekening Operasional Harian Perusahaan    |
+-----------------------------------------------------------------------+
1. Kepraktisan dalam Transaksi Operasional Bisnis Harian
Keuntungan paling mendasar dari giro bilyet adalah fungsinya sebagai alat pembayaran langsung kepada pihak ketiga (vendor atau supplier). Pengusaha dapat langsung menyerahkan lembaran bilyet giro sebagai bukti komitmen pembayaran bisnis.
Sebaliknya, deposito on call merupakan instrumen simpanan, bukan instrumen pembayaran. Anda tidak bisa menyerahkan bilyet deposito on call kepada supplier untuk melunasi tagihan bahan baku secara langsung.
2. Keleluasaan Penjadwalan Pembayaran (Tanggal Efektif)
Giro bilyet memungkinkan penerbit untuk menentukan "Tanggal Efektif", yaitu tanggal kapan dana tersebut mulai dapat dipindahbukukan. Fitur ini sangat bermanfaat untuk mengelola skema pembayaran tenggat waktu (credit terms) dalam transaksi B2B.
Perusahaan dapat menerbitkan giro bilyet hari ini untuk pembayaran yang baru bisa dicairkan oleh penerima pada bulan depan. Deposito on call tidak memiliki fungsi penjadwalan transaksi pihak ketiga seperti ini karena sifat dasarnya adalah simpanan internal.
3. Kecepatan Eksekusi Tanpa Pemberitahuan Awal ke Bank
Saat menggunakan deposito on call, nasabah diwajibkan memberikan pemberitahuan (call) kepada bank beberapa hari sebelum mencairkan dana. Jika pemberitahuan tidak dilakukan sesuai prosedur, pencairan bisa tertunda atau dikenakan pinalti penarikan.
Giro bilyet tidak memerlukan proses call atau izin khusus ke bank saat akan ditagihkan oleh penerima pada tanggal efektif. Pemegang giro bilyet hanya perlu menyerahkan lembaran tersebut ke bank penerima untuk diproses melalui sistem kliring nasional.
4. Tingkat Keamanan Tinggi untuk Transaksi Bernilai Besar
Giro bilyet memuat nama penerima secara spesifik (pencairan atas nama), sehingga tidak dapat dipindahtangankan kepada pihak lain tanpa mekanisme perbankan yang sah. Hal ini menekan risiko penyalahgunaan apabila lembaran pembayaran tersebut hilang atau dicuri.
Selain itu, karena sifatnya yang wajib pemindahbukuan (non-tunai), seluruh rekam jejak transaksi penerbitan dan pencairan giro bilyet tercatat secara transparan pada rekening koran kedua belah pihak.
5. Efisiensi Biaya Operasional dan Administrasi
Memelihara rekening giro untuk penerbitan giro bilyet umumnya membutuhkan biaya administrasi harian yang stabil dan dapat diprediksi. Pembayaran transaksi dapat dilakukan kapan saja tanpa perlu membuka atau menutup kontrak simpanan baru.
Di sisi lain, mengelola deposito on call membutuhkan proses pembentukan kontrak baru atau pembatalan kontrak setiap kali ada kebutuhan pencairan dana. Hal ini dapat menyita waktu administrasi tim keuangan jika frekuensi transaksi perusahaan sangat tinggi.
Perbandingan Langsung: Tabel Fitur Giro Bilyet vs Deposito On Call
Untuk memberikan gambaran yang lebih rinci dan berimbang, berikut adalah tabel komparasi teknis antara giro bilyet dan deposito on call:
| Parameter Perbandingan | Giro Bilyet | Deposito On Call |
|---|---|---|
| Fungsi Utama | Alat pembayaran non-tunai transaksi bisnis | Instrumen optimalisasi dana menganggur |
| Penerimaan Bunga | Sangat rendah / tidak ada (Jasa Giro minimal) | Diberikan bunga sesuai kesepakatan |
| Penggunaan Pihak Ketiga | Bisa langsung diserahkan ke supplier | Tidak bisa dipindahtangankan ke supplier |
| Mekanisme Pencairan | Pemindahbukuan otomatis saat tanggal efektif | Perlu pemberitahuan awal (notice) ke bank |
| Jangka Waktu | Sesuai masa berlaku (70 hari sejak terbit) | Singkat (1 hingga 30 hari) |
| Kebutuhan Minimum Dana | Sesuai saldo minimum rekening giro | Membutuhkan dana awal relatif besar |
| Fleksibilitas Operasional | Sangat tinggi untuk transaksi harian | Terbatas pada jadwal pencairan deposito |
Risiko dan Hal yang Perlu Dipertimbangkan
Setiap instrumen keuangan memiliki karakteristik risiko yang wajib diantisipasi oleh manajemen perusahaan.
Risiko Penggunaan Giro Bilyet
- Risiko Tolakan Giro (Giro Kosong): Jika saldo di rekening giro tidak mencukupi saat tanggal efektif, bank akan menolak pencairan tersebut. Menerbitkan giro kosong dapat merusak reputasi bisnis dan berisiko masuk ke dalam Daftar Hitam Nasional (DHN) Bank Indonesia.
- Risiko Human Error: Kesalahan penulisan nama penerima, nominal angka, huruf, atau perbedaan tanda tangan dapat menyebabkan giro bilyet batal demi hukum.
- Masa Kadaluarsa: Bilyet giro memiliki masa berlaku selama 70 hari sejak tanggal penarikan. Jika penerima tidak mencairkannya dalam tenggat waktu tersebut, instrumen menjadi tidak berlaku.
Penting: Menerbitkan bilyet giro tanpa ketersediaan dana yang cukup dapat mengakibatkan penutupan rekening giro secara otomatis oleh pihak bank.Risiko Penggunaan Deposito On Call
- Penalti Pencairan Dini: Pencairan dana sebelum jangka waktu yang disepakati atau tanpa pemberitahuan resmi dapat membatalkan hak atas bunga deposito.
- Risiko Likuiditas Mendadak: Jika perusahaan membutuhkan dana mendadak dalam hitungan jam untuk operasional darurat, proses pemberitahuan (notice period) deposito on call dapat menghambat akses likuiditas tersebut.
- Suku Bunga Fluktuatif: Suku bunga deposito on call bersifat dinamis dan sangat tergantung pada kebijakan penawaran dari masing-masing bank serta kondisi likuiditas pasar.
Strategi Kombinasi Strategis Kas Bisnis
Memahami apa keuntungan giro bilyet dibanding deposito on call bukan berarti perusahaan harus memilih salah satu dan mengabaikan yang lain. Pendekatan keuangan modern justru menyarankan penggabungan kedua instrumen ini secara proporsional.
                      +-----------------------------+
                      | Arus Kas Masuk Perusahaan   |
                      +--------------+--------------+
                                     |
                                     v
                      +--------------+--------------+
                      |   Rekening Giro Utama       |
                      +--------------+--------------+
                                     |
             +-----------------------+-----------------------+
             |                                               |
             v                                               v
+------------+----------------+             +----------------+------------+
| Alokasi Operasional Harian   |             | Alokasi Dana Menganggur    |
| (Giro Bilyet untuk Vendor)  |             | (Deposito On Call / Bunga) |
+-----------------------------+             +----------------------------+
1. Penetapan Ambang Batas Kas Operasional (Cash Buffer)
Perusahaan sebaiknya menetapkan jumlah dana minimum yang wajib berada di rekening giro harian. Dana ini digunakan untuk menutupi seluruh giro bilyet yang telah diterbitkan dan akan jatuh tempo dalam waktu dekat.
2. Memindahkan Kelebihan Likuiditas ke Deposito On Call
Jika terdapat saldo kas berlebih yang belum akan digunakan dalam 7 hingga 14 hari ke depan, alokasikan sebagian dana tersebut ke deposito on call. Langkah ini memastikan kas tetap produktif menghasilkan imbal hasil bunga tanpa mengorbankan likuiditas jangka pendek.
3. Matched Maturity Approach
Sesuaikan tanggal pencairan deposito on call dengan tanggal efektif giro bilyet yang telah diserahkan kepada pihak supplier. Saat deposito mencair, dana langsung masuk ke rekening giro untuk membackup lembaran bilyet giro yang ditagihkan.
Contoh Penerapan Dalam Kontek Bisnis
Untuk memperjelas gambaran operasionalnya, mari simak studi kasus berikut pada sebuah perusahaan distributor bahan bangunan.
PT Konstruksi Jaya memiliki kewajiban membayar pasokan semen sebesar Rp500.000.000 kepada produsen. Pembayaran agreed dilakukan dengan tenggat waktu 14 hari.
Skenario A: Menggunakan Giro Bilyet
- PT Konstruksi Jaya menerbitkan Giro Bilyet bernilai Rp500.000.000.
- Tanggal Efektif diset 14 hari dari sekarang.
- Lembar giro langsung diserahkan ke produsen semen hari ini.
- Hasil: Transaksi penjualan selesai, barang langsung dikirim, dan arus kas aman hingga 14 hari ke depan.

Skenario B: Menggunakan Deposito On Call
- PT Konstruksi Jaya menyimpan Rp500.000.000 di Deposito On Call.
- Instrumen ini tidak bisa diserahkan ke produsen semen sebagai alat bayar.
- PT Konstruksi Jaya harus menunggu 14 hari, mengajukan "notice" pencairan ke bank, memindahkan dana ke rekening utama, lalu mentransfer secara manual.
- Hasil: Proses administrasi lebih panjang dan membutuhkan koordinasi manual saat jatuh tempo.
Melalui studi kasus di atas, terlihat jelas bagaimana giro bilyet memberikan kemudahan transaksi langsung yang tidak dapat dipenuhi oleh deposito on call.
Kesalahan Umum Dalam Pengelolaan Kas Perbankan
Dalam mempraktikkan manajemen kas, pelaku usaha kerap melakukan beberapa kesalahan mendasar terkait kedua instrumen ini:
- Mengendapkan Seluruh Dana di Rekening Giro Tanpa Bunga: Biaya kesempatan (opportunity cost) menjadi tinggi karena dana menganggur dalam jumlah besar di rekening giro tidak menghasilkan imbal hasil optimal.
- Mengunci Seluruh Kas di Deposito On Call: Terlalu mengejar bunga deposito tanpa memperhitungkan jadwal pencairan bilyet giro yang diterbitkan, sehingga memicu risiko giro kosong.
- Mengabaikan Pencatatan Tanggal Efektif: Tidak memiliki buku kontrol penarikan giro bilyet, sehingga perusahaan lupa kapan dana di rekening giro akan terpotong secara otomatis.
- Terlambat Memberikan Notice Pencairan Deposito: Menganggap deposito on call bisa ditarik seketika seperti tabungan biasa, yang mengakibatkan tertundanya jadwal pembayaran ke pihak vendor.
Kesimpulan dan Ringkasan Insight Utama
Mengetahui secara tepat apa keuntungan giro bilyet dibanding deposito on call merupakan keahlian krusial bagi manajemen keuangan perusahaan. Giro bilyet unggul secara mutlak dalam hal efisiensi operasional, keamanan transaksi B2B, kepraktisan penjadwalan pembayaran, serta ketersediaan likuiditas tanpa syarat notice period.
Di sisi lain, deposito on call tetap memiliki peran penting sebagai sarana optimalisasi dana menganggur jangka pendek agar dapat menghasilkan pendapatan bunga. Kedua instrumen ini bukan untuk dipertentangkan, melainkan dikombinasikan secara bijak sesuai dengan siklus arus kas bisnis Anda.
Dengan menerapkan tata kelola kas yang terencana, memastikan ketersediaan dana sebelum menerbitkan giro bilyet, serta memanfaatkan deposito on call untuk surplus kas, perusahaan dapat menjaga reputasi bisnis sekaligus meningkatkan efisiensi finansial secara berkelanjutan.





