

Memahami Perbedaan Biaya Keterlambatan Kartu Kredit Konvensional dan Syariah: Panduan Lengkap dan Analisis Keuangan
Penggunaan kartu kredit telah menjadi bagian penting dari ekosistem keuangan modern, baik untuk kebutuhan pribadi maupun operasional bisnis. Alat pembayaran ini menawarkan kemudahan transaksi, fleksibilitas arus kas, serta berbagai program loyalitas.
Meskipun memberikan banyak kemudahan, penggunaan kartu kredit menuntut kedisiplinan finansial yang tinggi dari para pemegang kartu. Salah satu aspek krusial yang sering kali menjadi perhatian adalah konsekuensi finansial saat terjadi keterlambatan pembayaran tagihan Bulanan.
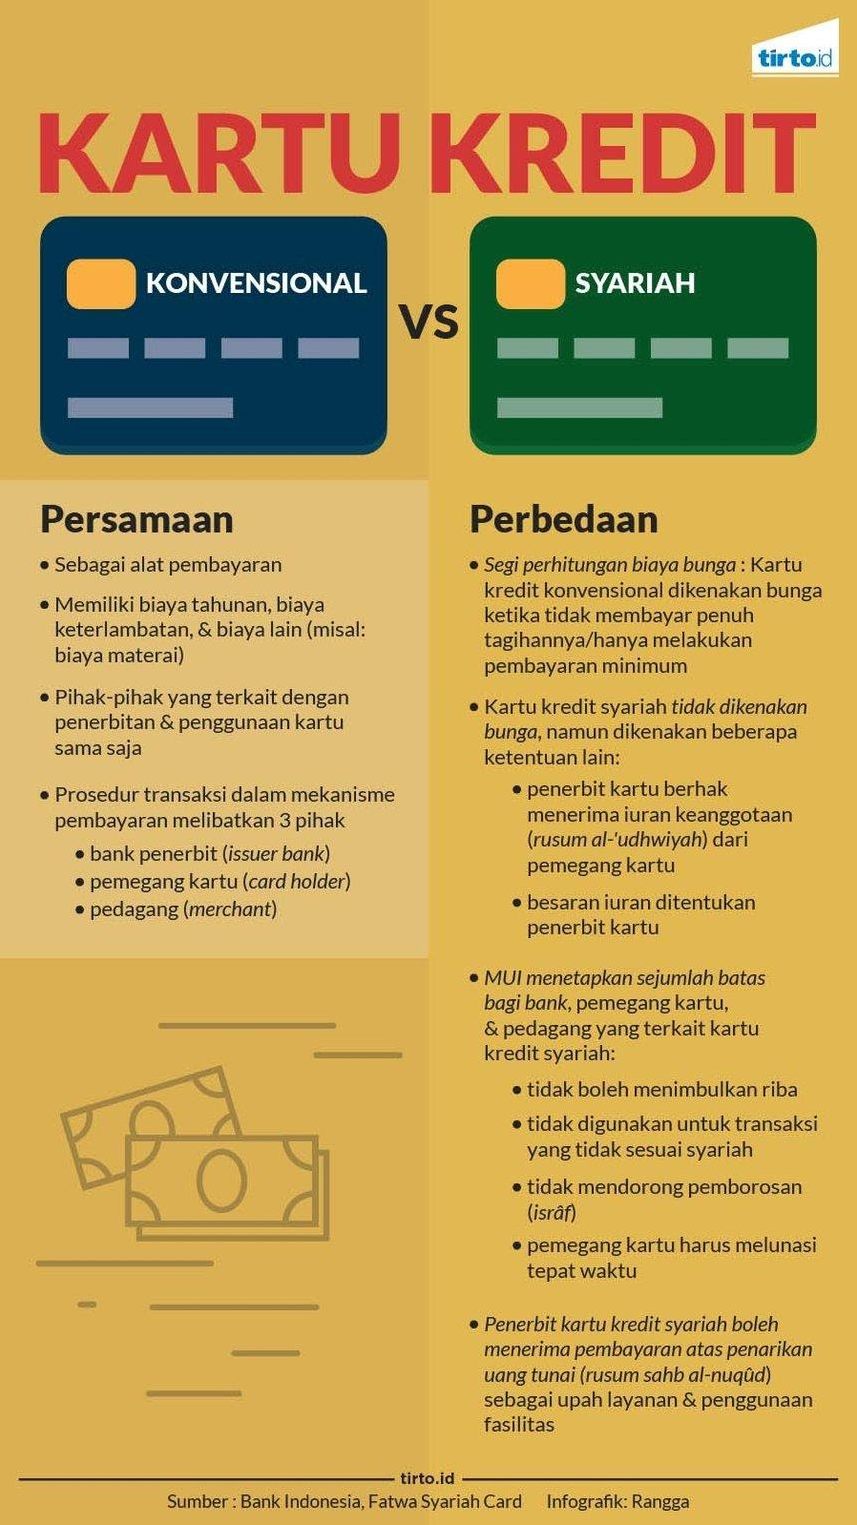
Bagi pengguna instrumen keuangan, memahami apa perbedaan biaya keterlambatan kartu kredit konvensional dan syariah merupakan langkah penting sebelum memilih produk yang sesuai. Artikel ini akan mengulas secara mendalam mengenai landasan konsep, mekanisme perhitungan, alokasi dana, serta implikasi praktis dari kedua jenis kartu kredit tersebut.
Definisi dan Konsep Dasar Kartu Kredit
Sebelum membahas aspek biaya keterlambatan, penting untuk memahami perbedaan fundamental dalam konsep operasional kedua jenis kartu kredit ini.
Kartu Kredit Konvensional
Kartu kredit konvensional adalah fasilitas pinjaman tanpa agunan yang diberikan oleh lembaga perbankan kepada nasabah. Hubungan hukum yang terjadi adalah hubungan antara kreditur (pemberi pinjaman) dan debitur (peminjam).
Sistem ini menggunakan mekanisme bunga sebagai imbal jasa atas fasilitas dana yang disediakan. Imbalan tersebut dihitung berdasarkan persentase tertentu dari total tagihan atau pinjaman yang digunakan.
Kartu Kredit Syariah (Syariah Card)
Kartu kredit syariah, atau sering disebut Syariah Card, adalah fasilitas kartu pembiayaan yang beroperasi berdasarkan prinsip-prinsip hukum Islam. Produk ini dirancang agar terbebas dari unsur riba, gharar (ketidakpastian), dan maysir (perjudian).
Dalam operasionalnya, kartu kredit syariah tidak menggunakan sistem bunga. Sebagai gantinya, instrumen ini menggunakan kombinasi beberapa akad syariah, seperti Kafalah (penjaminan), Qardh (pinjaman dana), dan Ijarah (sewa jasa).
Apa Perbedaan Biaya Keterlambatan Kartu Kredit Konvensional dan Syariah?
Perbedaan paling mendasar antara kedua jenis kartu kredit ini terletak pada filosofi pembebanan, metode perhitungan, dan tujuan penggunaan dana yang dipungut saat nasabah terlambat membayar.
+------------------------------------+------------------------------------+------------------------------------+
| Parameter                          | Kartu Kredit Konvensional          | Kartu Kredit Syariah               |
+------------------------------------+------------------------------------+------------------------------------+
| Dasar Perhitungan Biaya           | Bunga berbunga / persentase tagihan| Denda disiplin (Ta'zir) & Ganti    |
|                                    |                                    | rugi riil (Ta'widh)                |
+------------------------------------+------------------------------------+------------------------------------+
| Status Biaya Keterlambatan         | Pendapatan (revenue) bagi bank     | Dana sosial (Ta'zir) & pengganti   |
|                                    |                                    | biaya riil bank (Ta'widh)          |
+------------------------------------+------------------------------------+------------------------------------+
| Sifat Pembebanan                   | Berpotensi menggulung (compounding)| Dibatasi nominal pasti (flat/cap)  |
+------------------------------------+------------------------------------+------------------------------------+
| Pengakuan Unsur Riba               | Termasuk bagian dari suku bunga    | Terbebas dari unsur riba           |
+------------------------------------+------------------------------------+------------------------------------+
Mekanisme Biaya Keterlambatan pada Kartu Kredit Konvensional
Pada kartu kredit konvensional, biaya keterlambatan (late fee) dikenakan sebagai sanksi finansial sekaligus sumber pendapatan bagi bank. Biaya ini dihitung berdasarkan persentase tertentu dari total tagihan yang menunggak atau nilai minimum yang telah ditetapkan oleh regulasi bank sentral.
Selain late fee, nasabah konvensional yang terlambat membayar juga akan dikenakan bunga keterlambatan atas sisa tagihan. Bunga ini dihitung secara harian dan akan terus terakumulasi pada periode penagihan berikutnya jika tagihan belum dilunasi.
Sistem compounding atau bunga berbunga inilah yang membuat akumulasi utang pada kartu kredit konvensional dapat membengkak secara signifikan dalam waktu singkat. Seluruh penerimaan dari denda dan bunga ini diakui secara sah sebagai pendapatan operasional perbankan.
Mekanisme Biaya Keterlambatan pada Kartu Kredit Syariah
Dalam memahami apa perbedaan biaya keterlambatan kartu kredit konvensional dan syariah, aspek kartu syariah menekankan pada prinsip keadilan dan pencegahan bahaya moral (moral hazard). Lembaga keuangan syariah dilarang mengambil keuntungan dari keterlambatan atau kelalaian pembayaran utang nasabah.
Oleh karena itu, dalam sistem syariah, konsekuensi keterlambatan dibagi menjadi dua komponen utama:
-
Ta’zir (Sanksi/Denda Disiplin):
- Ta’zir adalah pembebanan sejumlah uang kepada nasabah yang mampu tetapi menunda-nunda pembayaran secara sengaja.
- Tujuan utama Ta’zir adalah untuk menegakkan disiplin dan mencegah penyalahgunaan fasilitas pembiayaan.
- Poin penting: Seluruh dana yang diperoleh dari Ta’zir tidak boleh diakui sebagai pendapatan bank. Dana ini wajib disalurkan seluruhnya untuk kegiatan sosial dan kemanusiaan (dana kebajikan/qardhul hasan).
-
Ta’widh (Ganti Rugi Riil):
- Ta’widh adalah penggantian biaya riil yang dikeluarkan oleh bank dalam proses penagihan utang nasabah yang cidera janji.
- Biaya ini hanya boleh mencakup kerugian nyata, seperti biaya administrasi surat teguran atau biaya operasional tim penagih.
- Perhitungan Ta’widh harus transparan, terukur, dan besarnya tidak boleh ditentukan berdasarkan persentase keuntungan yang hilang (opportunity cost).
Regulasi dan Dasar Hukum di Indonesia
Penerapan biaya keterlambatan pada kedua instrumen keuangan ini memiliki payung hukum dan pengawasan yang berbeda di Indonesia.
Regulasi Kartu Kredit Konvensional
Kartu kredit konvensional tunduk pada Peraturan Bank Indonesia (PBI) dan Surat Edaran Bank Indonesia (SE BI), serta pengawasan dari Otoritas Jasa Keuangan (OJK). Batasan maksimal persentase denda keterlambatan dan suku bunga ditetapkan oleh otoritas moneter untuk melindungi konsumen dari beban yang tidak proporsional.
Regulasi Kartu Kredit Syariah
Selain tunduk pada regulasi OJK dan Bank Indonesia, kartu kredit syariah wajib mematuhi fatwa yang dikeluarkan oleh Dewan Syariah Nasional – Majelis Ulama Indonesia (DSN-MUI). Landasan utama operasional biaya keterlambatan kartu syariah diatur dalam Fatwa DSN-MUI No. 54/DSN-MUI/X/2006 tentang Syariah Card.
Fatwa tersebut secara tegas mengatur bahwa sanksi berupa uang pada kartu syariah bertujuan untuk membina disiplin nasabah dan dialokasikan sebagai dana sosial, bukan komersial.
Tujuan dan Alokasi Penggunaan Dana
Perbedaan mendasar lainnya dari apa perbedaan biaya keterlambatan kartu kredit konvensional dan syariah terlihat dari filosofi alokasi dana yang dihimpun.
Alokasi pada Sistem Konvensional
Pada sistem konvensional, pendapatan dari denda keterlambatan berfungsi untuk memperkuat tingkat profitabilitas bank. Dana tersebut juga digunakan untuk mengompensasi risiko kredit macet (non-performing loan) yang ditanggung oleh lembaga keuangan.
Alokasi pada Sistem Syariah
Pada sistem syariah, penerapan denda ditujukan murni untuk pembentukan karakter nasabah agar bertanggung jawab atas kewajibannya. Bank tidak mendapatkan keuntungan materiil sedikit pun dari denda Ta’zir.
Dengan mengalirkan dana denda ke lembaga zakat, infak, atau kegiatan panti asuhan, sistem syariah memastikan bahwa kelalaian seseorang tidak menjadi sumber komersialisasi bagi pihak perbankan.
Risiko dan Hal yang Perlu Dipertimbangkan Pengguna
Baik kartu kredit konvensional maupun syariah memiliki implikasi risiko finansial jika pembayaran tidak dilakukan tepat waktu.
Accumulation of Debt (Akumulasi Utang)
Pada kartu kredit konvensional, risiko utama adalah efek bola salju (snowball effect) dari bunga dan denda yang terus menumpuk. Sementara pada kartu kredit syariah, nilai denda biasanya lebih terprediksi karena adanya batasan (cap) dan ketetapan nominal yang lebih transparan.
Catatan Kredit pada Sistem Informasi Keuangan (SLIK OJK)
Terlepas dari jenis kartu yang dipilih, keterlambatan pembayaran akan tetap dicatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Riwayat pembayaran yang buruk akan memengaruhi credit score pemegang kartu.
Dampak dari riwayat kredit yang buruk mencakup kesulitan dalam mengajukan Kredit Pemilikan Rumah (KPR), Kredit Kendaraan Bermotor (KKB), atau pinjaman modal usaha di masa depan.
Implikasi Arus Kas Bisnis
Bagi pelaku UMKM yang menggunakan kartu kredit sebagai alat bantu arus kas operational, keterlambatan pembayaran dapat mengganggu profitabilitas. Beban ekstra dari biaya keterlambatan konvensional langsung menggerus margin keuntungan bisnis.
Contoh Penerapan dalam Konteks Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih jelas mengenai apa perbedaan biaya keterlambatan kartu kredit konvensional dan syariah, mari cermati skenario simulasi berikut.
Skenario 1: Kasus Keterlambatan pada Kartu Kredit Konvensional
Bapak A memiliki tagihan kartu kredit konvensional sebesar Rp10.000.000 dengan tanggal jatuh tempo tanggal 10. Karena kendala arus kas bisnis, Bapak A baru membayar tagihan pada tanggal 25 (terlambat 15 hari).
- Biaya yang Dikenakan: Bapak A akan dikenakan late fee (misalnya 1% dari tagihan atau batasan maksimal sesuai aturan BI) ditambah bunga harian yang dihitung sejak tanggal transaksi atau cetak tagihan.
- Hasil Akhir: Total beban yang harus dibayar Bapak A bertambah, dan seluruh kelebihan pembayaran tersebut menjadi pendapatan resmi bank konvensional.
Skenario 2: Kasus Keterlambatan pada Kartu Kredit Syariah
Ibu B memiliki tagihan Syariah Card sebesar Rp10.000.000 dengan jatuh tempo yang sama dan terlambat membayar selama 15 hari.
- Biaya yang Dikenakan: Ibu B dikenakan biaya Ta’widh untuk mengganti biaya riil penagihan bank (misalnya Rp50.000) dan Ta’zir sebagai sanksi disiplin (misalnya Rp100.000).
- Hasil Akhir: Biaya Rp50.000 digunakan bank untuk menutup biaya administrasi penagihan. Sedangkan biaya Ta’zir sebesar Rp100.000 dipisahkan dari pembukuan laba bank dan disalurkan ke rekening dana kebajikan sosial.
Kesalahan Umum Pengguna Kartu Kredit
Banyak pemegang kartu kredit mengalami kerugian finansial akibat kekeliruan dalam memahami aturan main operasional kartu. Berikut adalah beberapa kesalahan umum yang sering terjadi:
1. Menganggap Kartu Syariah Bebas Biaya Keterlambatan
Sebagian masyarakat beranggapan bahwa kartu kredit syariah tidak memungut biaya sama sekali saat terlambat membayar. Anggapan ini keliru, karena denda tetap ada sebagai alat penegak disiplin (Ta’zir), meskipun peruntukan dananya berbeda.
2. Hanya Membayar Minimum Payment Secara Terus-Menerus
Membayar jumlah minimum memang menghindarkan pengguna dari late fee, tetapi pada kartu konvensional, sisa tagihan akan terus digulung dengan bunga. Hal ini kerap menjadi jebakan utang jangka panjang bagi pengguna pemula.
3. Mengabaikan Tanggal Cetak Tagihan dan Jatuh Tempo
Banyak pengguna tidak membedakan antara tanggal cetak tagihan (billing cycle) dan tanggal jatuh tempo (due date). Mengabaikan rentang waktu ini sering menyebabkan keterlambatan pembayaran yang tidak disengaja.
4. Menganggap Denda Keterlambatan Sebagai Hal Sepele
Mengabaikan denda kecil secara berulang dapat merusak reputasi finansial di SLIK OJK. Biaya-biaya kecil ini jika diakumulasikan dalam setahun juga mencapai nilai nominal yang cukup besar.
Strategi Mengelola Utang dan Menghindari Biaya Keterlambatan
Agar terhindar dari konsekuensi finansial akibat keterlambatan pembayaran, pengguna kartu kredit konvensional maupun syariah dapat menerapkan langkah-langkah strategis berikut:
- Aktifkan Fitur Auto-Debet: Hubungkan tagihan kartu kredit dengan rekening tabungan utama. Fasilitas auto-debet memastikan pembayaran terpotong secara otomatis sebelum tanggal jatuh tempo.
- Manfaatkan Fitur Pengingat (Reminder): Pasang pengingat pada kalender ponsel atau aktifkan notifikasi SMS/email dari pihak bank penjelang tanggal jatuh tempo tagihan.
- Sesuaikan Tanggal Jatuh Tempo dengan Siklus Pendapatan: Mintalah kepada pihak bank untuk menyesuaikan tanggal jatuh tempo pembayaran kartu kredit 3–5 hari setelah tanggal gajian atau penerimaan arus kas bisnis harian.
- Gunakan Kartu Kredit Sesuai Kemampuan Arus Kas: Perlakukannya kartu kredit sebagai alat pembayaran, bukan sebagai dana tambahan. Pastikan Anda memiliki dana tunai yang cukup sebelum melakukan transaksi non-tunai.
- Bentuk Dana Darurat: Memiliki dana darurat yang memadai meminimalkan risiko ketidakmampuan bayar saat terjadi krisis keuangan mendadak atau keterlambatan pembayaran dari klien bisnis.
Ringkasan Insight Utama
Memahami apa perbedaan biaya keterlambatan kartu kredit konvensional dan syariah memberikan gambaran jernih mengenai implikasi keuangan dan etis dari instrumen pembayaran yang kita pilih.
Secara ringkas, perbedaan mendasar kedua produk ini mencakup beberapa poin inti:
- Prinsip Dasar: Kartu konvensional menggunakan sistem bunga dan denda persentase, sedangkan kartu syariah menggunakan prinsip ganti rugi riil (Ta’widh) dan denda disiplin (Ta’zir).
- Pengalokasian Dana: Denda keterlambatan kartu konvensional menjadi pendapatan penuh bagi bank. Sebaliknya, denda disiplin pada kartu syariah dialokasikan sepenuhnya untuk dana sosial kemanusiaan.
- Akumulasi Utang: Beban keterlambatan pada kartu konvensional berpotensi membesar secara eksponensial akibat sistem bunga harian, sementara kartu syariah lebih terukur dan terbebas dari unsur riba.
Baik memilih kartu kredit konvensional maupun syariah, kedisiplinan dalam mengelola tenggat waktu pembayaran tetap menjadi kunci utama. Pengelolaan kartu kredit yang bijak akan menjaga kesehatan finansial pribadi maupun keberlanjutan arus kas usaha Anda.





