

Memahami Perbedaan Tabungan dan Deposito dalam Jangka Panjang untuk Perencanaan Keuangan
Menjaga stabilitas keuangan jangka panjang membutuhkan pemahaman yang baik tentang berbagai produk perbankan. Banyak orang yang masih menganggap semua jenis simpanan di bank memiliki fungsi dan hasil yang sama.
Padahal, pemilihan instrumen simpanan yang tepat dapat memengaruhi daya beli dan nilai aset Anda di masa depan. Memahami apa perbedaan tabungan dan deposito dalam jangka panjang menjadi langkah krusial sebelum memutuskan di mana Anda akan menempatkan dana simpanan.
Artikel ini akan mengulas secara mendalam mengenai perbedaan, manfaat, risiko, serta strategi penggunaan tabungan dan deposito berjangka. Dengan demikian, Anda dapat mengambil keputusan finansial yang bijak, baik untuk kebutuhan pribadi maupun pengelolaan arus kas bisnis.
Memahami Konsep Dasar Tabungan dan Deposito
Sebelum membahas dampak jangka panjangnya, penting untuk memahami definisi dan mekanisme kerja dari kedua instrumen simpanan dasar ini.
Apa itu Tabungan?
Tabungan adalah simpanan cairan di bank yang penarikannya dapat dilakukan kapan saja sesuai dengan syarat yang disepakati. Nasabah diberikan kemudahan akses melalui kartu ATM, aplikasi mobile banking, atau transaksi langsung di teller.
Tujuan utama dari tabungan harian adalah untuk memfasilitasi transaksi harian dan menyimpan dana operasional jangka pendek. Fleksibilitas ini membuat tabungan memiliki tingkat likuiditas yang sangat tinggi dibandingkan produk perbankan lainnya.
Apa itu Deposito Berjangka?
Deposito berjangka adalah simpanan di bank yang penarikannya hanya dapat dilakukan pada jangka waktu tertentu sesuai kesepakatan. Tenor yang ditawarkan umumnya bervariasi, mulai dari 1, 3, 6, 12, hingga 24 bulan.
Sebagai imbalan atas komitmen nasabah mendiamkan dana tersebut, bank memberikan tingkat suku bunga yang lebih tinggi daripada tabungan biasa. Selama masa tenor berlangsung, dana tidak dapat ditarik secara bebas tanpa dikenakan denda atau penalti.
Membedakan Tabungan dan Deposito dalam Jangka Panjang
Jika dilihat dalam horizon waktu yang panjang, misalnya lima hingga sepuluh tahun, performa kedua instrumen ini akan menunjukkan perbedaan yang signifikan. Memahami apa perbedaan tabungan dan deposito dalam jangka panjang membantu mencegah terjadinya penurunan nilai riil dari aset yang Anda miliki.
1. Potensi Imbal Hasil dan Dampak Suku Bunga
Suku bunga tabungan umumnya tergolong sangat rendah, bahkan sering kali tidak cukup untuk menutup biaya administrasi bulanan. Dalam jangka panjang, saldo tabungan biasa yang didiamkan cenderung bertumbuh sangat lambat atau justru berkurang secara nominal.
Di sisi lain, deposito menawarkan suku bunga yang lebih kompetitif dan bersifat tetap (fixed rate) selama masa tenor. Dalam jangka panjang, perputaran bunga deposito yang digulung kembali (rollover) memberikan potensi pertumbuhan nominal yang lebih konsisten dibandingkan tabungan biasa.
2. Tingkat Likuiditas dan Aksesibilitas Dana
Tabungan memberikan aksesibilitas penuh tanpa batasan waktu. Keunggulan likuiditas ini sangat ideal untuk transaksi rutin, tetapi dapat menjadi kelemahan jika Anda tidak memiliki disiplin finansial yang ketat.
Deposito membatasi aksesibilitas tersebut demi menjaga komitmen waktu yang telah disepakati. Pembatasan ini secara tidak langsung membantu mengamankan dana dari dorongan konsumtif selama jangka panjang.
3. Efek Inflasi terhadap Nilai Riil Uang
Inflasi adalah penurunan daya beli mata uang secara bertahap dari waktu ke waktu. Ketika tingkat inflasi tahunan lebih tinggi daripada suku bunga tabungan, nilai riil uang Anda sebenarnya sedang mengalami penurunan.
Deposito memberikan perlindungan yang relatif lebih baik terhadap inflasi dibandingkan tabungan harian. Walaupun deposito tidak selalu mengalahkan inflasi secara agresif, selisih kerugian daya beli dapat diminimalkan dengan tingkat suku bunga deposito yang lebih tinggi.
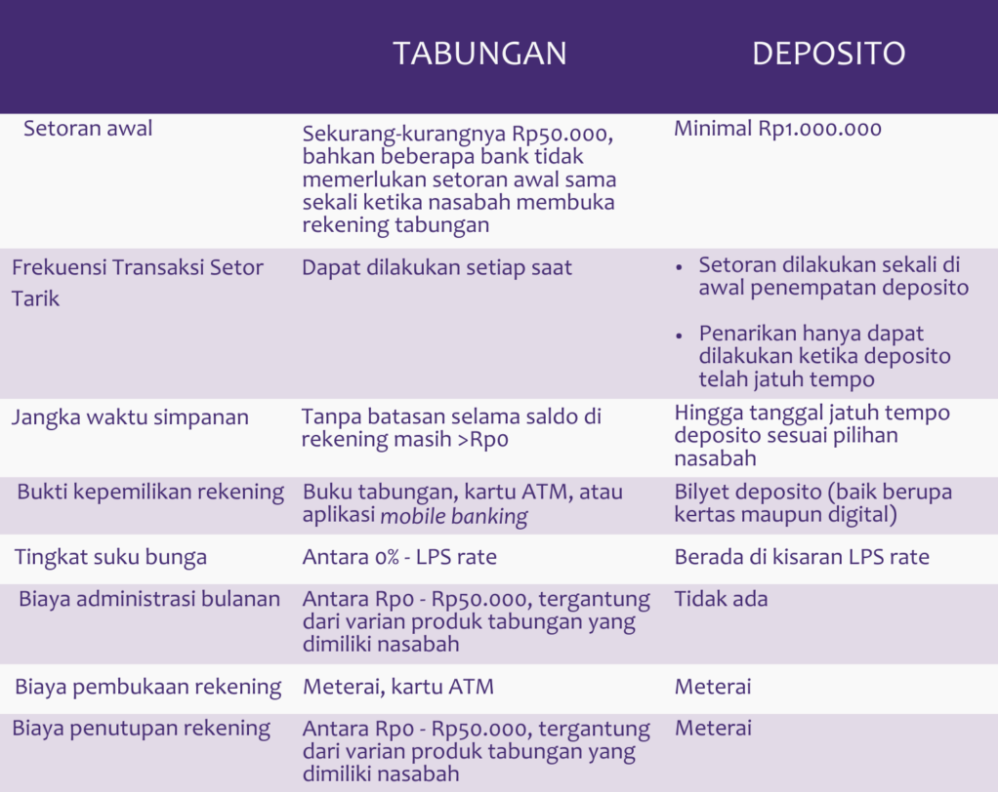
Tabel Komparasi: Tabungan vs Deposito Jangka Panjang
Untuk memberikan gambaran yang lebih jelas, berikut adalah perbandingan antara tabungan dan deposito dalam konteks penggunaan jangka panjang:
| Fitur / Parameter | Tabungan Biasa | Deposito Berjangka |
|---|---|---|
| Likuiditas | Sangat Tinggi (Bisa ditarik kapan saja) | Rendah hingga Sedang (Sesuai tenor) |
| Suku Bunga | Rendah (0% – 1% per tahun) | Sedang (3% – 6% per tahun) |
| Biaya Administrasi | Ada biaya bulanan rutin | Umumnya bebas biaya admin bulanan |
| Risiko Penalti | Tidak Ada | Ada (Jika ditarik sebelum jatuh tempo) |
| Ketahanan Inflasi | Sangat Rendah | Cukup Baik (Dibandingkan tabungan) |
| Fungsi Utama | Transaksi harian & dana darurat | Simpanan jangka menengah-panjang |
Manfaat dan Tujuan Penggunaan Masing-Masing Instrumen
Kedua instrumen ini tidak dirancang untuk saling menggantikan, melainkan untuk saling melengkapi dalam sebuah portofolio keuangan yang sehat.
Kapan Tabungan Menjadi Pilihan Utama?
Tabungan ideal digunakan sebagai wadah penampungan modal kerja harian dan dana darurat (emergency fund). Keberadaan dana darurat di tabungan memastikan Anda memiliki akses langsung saat terjadi situasi tak terduga.
Selain itu, tabungan sangat cocok untuk mengelola arus kas masuk dan keluar dalam rentang waktu harian hingga bulanan. Efisiensi transaksi menjadi prioritas utama ketimbang mengejar pertumbuhan imbal hasil.
Kapan Deposito Lebih Tepat Digunakan?
Deposito sangat cocok untuk mengamankan dana yang sudah memiliki tujuan penggunaan jelas di masa depan. Contohnya adalah dana pendidikan anak dalam 3 tahun ke depan, atau dana ekspansi bisnis tahun depan.
Mengunci dana di deposito mencegah penggunaan uang untuk hal-hal di luar rencana yang telah ditetapkan. Selain itu, instrumen ini sangat baik untuk menyimpan modal dingin yang belum akan digunakan dalam jangka pendek.
Risiko dan Hal yang Perlu Dipertimbangkan
Setiap instrumen simpanan perbankan memiliki karakteristik risiko yang perlu dianalisis secara objektif sebelum Anda menempatkan dana.
Risiko Penurunan Nilai Riil akibat Inflasi
Risiko utama simpanan bank dalam jangka panjang adalah ketidakmampuan mengimbangi laju inflasi. Jika inflasi tahunan berada di angka 4% dan suku bunga simpanan Anda hanya 1%, maka secara riil daya beli Anda berkurang 3% setiap tahun.
Oleh karena itu, menyimpan seluruh kekayaan dalam bentuk tabungan atau deposito dalam kurun waktu puluhan tahun bukanlah strategi pertumbuhan aset yang optimal. Instrumen ini lebih berfungsi sebagai penjaga likuiditas dan stabilitas, bukan pembiak kekayaan (wealth accumulator).
Risiko Penalti Cair Cepat (Penalty Fee) pada Deposito
Mencairkan deposito sebelum tanggal jatuh tempo akan menimbulkan konsekuensi finansial. Sebagian besar bank memberlakukan denda penalti berupa pemotongan akumulasi bunga atau pemotongan sebagian pokok simpanan.
Oleh sebab itu, penting untuk memastikan bahwa dana yang dimasukkan ke dalam deposito benar-benar dana idle. Jangan mengalokasikan dana operasional harian ke dalam simpanan berjangka.
Proteksi Lembaga Penjamin Simpanan (LPS)
Baik tabungan maupun deposito di Indonesia dijamin oleh Lembaga Penjamin Simpanan (LPS) sesuai dengan aturan yang berlaku. Namun, ada batas maksimal nilai simpanan dan tingkat bunga penjaminan yang ditetapkan oleh LPS.
Jika suku bunga deposito yang Anda terima melebihi Tingkat Bunga Penjaminan LPS, maka simpanan tersebut tidak dijamin jika bank mengalami kegagalan sistemik. Selalu pastikan suku bunga produk pilihan Anda berada dalam batas aman penjaminan.
Strategi Alokasi Aset dan Pengelolaan Keuangan
Memahami apa perbedaan tabungan dan deposito dalam jangka panjang membuka wawasan untuk menerapkan strategi alokasi dana secara sistematis.
       +-----------------------------------+
       |       Instrumen Investasi         |  <-- Saham, Obligasi, Properti
       +-----------------------------------+      (Tujuan Jangka Panjang)
       |        Deposito Berjangka         |  <-- Dana Jangka Menengah &
       +-----------------------------------+      Target Spesifik
       |          Tabungan Biasa           |  <-- Dana Darurat & Transaksi
       +-----------------------------------+      Harian (Likuiditas)
Pendekatan Piramida Keuangan
Dalam piramida keuangan, dasar bangunan adalah keamanan dan likuiditas. Tabungan berada di fondasi paling bawah untuk menopang kebutuhan harian dan dana darurat.
Di atas fondasi tabungan, Anda dapat menempatkan deposito sebagai pilar pengaman jangka menengah. Setelah kedua lapisan ini kokoh, barulah alokasi dana dapat diarahkan ke instrumen investasi dengan risiko yang lebih tinggi.
Strategi Tangga Deposito (Deposit Laddering)
Strategi deposit laddering dilakukan dengan membagi total dana deposito ke dalam beberapa tenor yang berbeda. Misalnya, membagi modal menjadi tiga bagian dengan tenor 3 bulan, 6 bulan, dan 12 bulan.
Metode ini memungkinkan Anda mendapatkan likuiditas secara berkala tanpa harus kehilangan potensi bunga maksimal. Setiap kali ada deposito yang jatuh tempo, Anda dapat memperpanjangnya kembali atau menggunakannya sesuai kebutuhan bisnis maupun pribadi.
Contoh Penerapan Realistis dalam Keuangan Pribadi dan Bisnis
Penerapan konsep keuangan akan lebih mudah dipahami melalui contoh skenario dunia nyata.
Studi Kasus 1: Perencanaan Keuangan Karyawan
Reno adalah seorang karyawan yang memiliki simpanan sebesar Rp100 juta. Ia berencana menggunakan dana tersebut sebagai uang muka pembelian rumah dalam waktu dua tahun ke depan.
- Pilihan A (Seluruhnya di Tabungan): Dana tetap likuid, tetapi nilainya tergerus biaya admin dan inflasi. Setelah dua tahun, pertumbuhan saldo sangat minim.
- Pilihan B (Alokasi Terstruktur): Reno menyimpan Rp20 juta di tabungan biasa sebagai dana darurat pribadi. Sisa Rp80 juta dimasukkan ke deposito dengan tenor 12 bulan yang diperpanjang secara otomatis (Automatic Roll Over).
Dengan Pilihan B, Reno menjaga likuiditas harian sekaligus mengamankan dana modal rumah dari potensi terpakai secara tidak sengaja, sambil mendapatkan nilai bunga deposito yang lebih optimal.
Studi Kasus 2: Pengelolaan Arus Kas UMKM
Sebuah perusahaan skala menengah memiliki cadangan kas operational sebesar Rp500 juta. Perusahaan membutuhkan Rp200 juta untuk operasional rutin tiga bulan ke depan, sementara Rp300 juta sisanya disiapkan untuk alokasi pembelian mesin baru akhir tahun depan.
- Langkah Strategis: Perusahaan menempatkan Rp200 juta pada tabungan bisnis agar transaksi modal kerja harian berjalan lancar.
- Sisa Rp300 juta ditempatkan pada produk deposito berjangka 12 bulan. Langkah ini melindungi dana ekspansi bisnis dari penyerapan arus kas rutin yang tidak terkontrol.
Kesalahan Umum dalam Memilih Simpanan Jangka Panjang
Banyak orang mengalami kerugian secara tidak langsung karena salah menempatkan alokasi dana simpanan mereka.
- Menyimpan Terlalu Banyak Uang di Tabungan Biasa: Membiarkan dana mengendap dalam jumlah sangat besar di tabungan harian selama bertahun-tahun membuat nilainya tergerus inflasi secara signifikan.
- Mengalokasikan Dana Darurat Seluruhnya ke Deposito: Saat timbul kebutuhan mendesak, deposito terpaksa dicairkan lebih awal sehingga dikenakan penalty fee dan kehilangan potensi bunga.
- Tergiur Suku Bunga Tinggi di Atas Batas LPS: Terpikat penawaran bunga deposito yang sangat tinggi tanpa memeriksa apakah bunga tersebut masih dijamin oleh LPS atau tidak.
- Tidak Memperhitungkan Pajak Bunga: Bunga tabungan dan deposito di atas nominal tertentu dikenakan pajak penghasilan (PPh) atas bunga. Mengabaikan variabel pajak akan membuat estimasi hasil bersih menjadi kurang akurat.
Kesimpulan dan Ringkasan Insight
Memahami apa perbedaan tabungan dan deposito dalam jangka panjang membantu Anda membangun strategi keuangan yang proporsional dan realistis.
Tabungan menawarkan fleksibilitas penuh yang sangat dibutuhkan untuk pengelolaan transaksi harian dan penyediaan dana darurat. Sebaliknya, deposito menawarkan proteksi nilai yang lebih baik serta disiplin penyimpanan untuk target keuangan jangka menengah hingga panjang.
Dalam pengelolaan keuangan yang sehat, pertanyaannya bukanlah memilih salah satu instrumen secara mutlak, melainkan bagaimana mengombinasikan keduanya secara seimbang. Sesuaikan porsi alokasi tabungan dan deposito Anda berdasarkan kebutuhan likuiditas, profil risiko, dan jangka waktu tujuan finansial yang ingin dicapai.





