

Memahami SLIK OJK: Kenapa BI Checking Bisa Berstatus Kolektibilitas 3 dan Bagaimana Solusinya?
Rekam jejak keuangan atau reputasi kredit merupakan salah satu aset paling berharga dalam dunia keuangan modern. Saat mengajukan Pinjaman Pemilikan Rumah (KPR), Kredit Tanpa Agunan (KTA), atau modal usaha, bank akan memeriksa riwayat kredit Anda.
Proses pengecekan yang dahulu dikenal sebagai BI Checking—dan kini secara resmi bernama Sistem Layanan Informasi Keuangan (SLIK) OJK—menjadi penentu utama persetujuan kredit. Memahami riwayat kredit sangat penting agar fasilitas pembiayaan Anda tidak tertunda atau ditolak.
Banyak masyarakat terkejut ketika permohonan pinjaman mereka ditolak karena masuk dalam kategori kredit kurang lancar. Memahami kenapa bi checking bisa berstatus kolektibilitas 3 membantu Anda mengidentifikasi masalah secara dini dan mengambil langkah perbaikan yang tepat.
Memahami BI Checking dan Sistem Kolektibilitas OJK
Sebelum membahas lebih dalam, penting untuk memahami mekanisme penilaian riwayat kredit di Indonesia. Otoritas Jasa Keuangan (OJK) mengelola database nasional yang mencatat seluruh riwayat pembayaran kredit dari lembaga keuangan resmi.
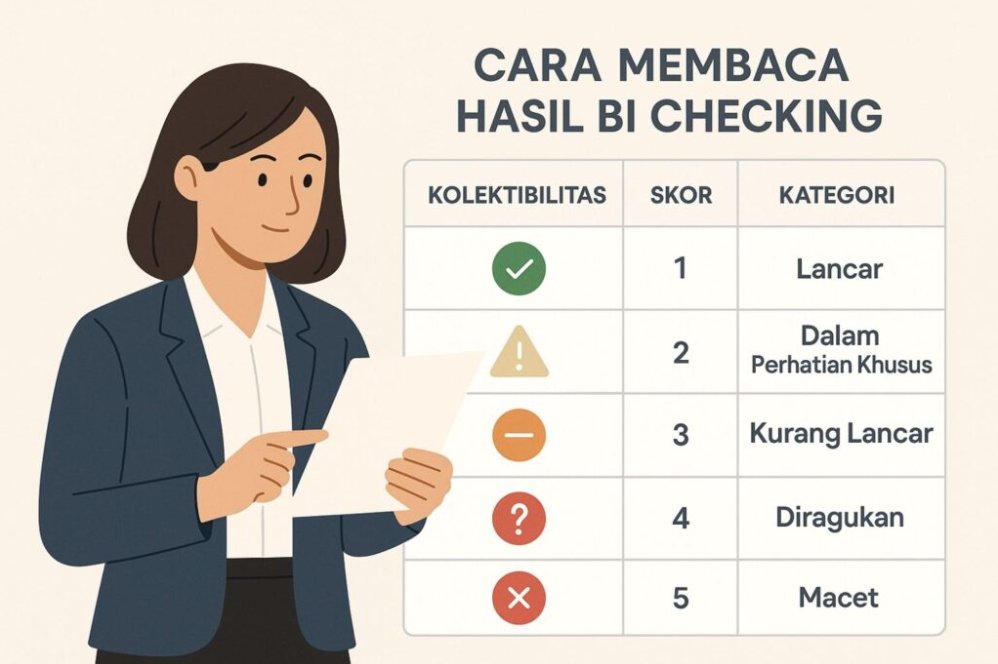
Sistem ini mengklasifikasikan kualitas pembayaran debitur ke dalam lima tingkatan kolektibilitas. Tingkatan tersebut dihitung berdasarkan ketepatan waktu pembayaran angsuran pokok maupun bunga pinjaman.
Status Kolektibilitas Kredit (SLIK OJK):
 ->  ->  ->  ->
Berikut adalah rincian lima skala kolektibilitas berdasarkan regulasi OJK:
| Status Kolektibilitas | Sebutan Kualitas | Kriteria Keterlambatan (Hari) | Implikasi Bagi Debitur |
|---|---|---|---|
| Kolektibilitas 1 | Lancar | 0 hari (Tepat Waktu) | Pengajuan kredit sangat mudah disetujui. |
| Kolektibilitas 2 | Dalam Perhatian Khusus (DPK) | 1 – 90 hari | Pengawasan intensif, kredit masih bisa disetujui dengan syarat. |
| Kolektibilitas 3 | Kurang Lancar | 91 – 120 hari | Tergolong Non-Performing Loan (NPL), pengajuan baru umumnya ditolak. |
| Kolektibilitas 4 | Diragukan | 121 – 180 hari | Bank mulai melakukan tindakan penyelamatan atau penagihan intensif. |
| Kolektibilitas 5 | Macet | > 180 hari | Kredit diproses hukum atau write-off, debitur masuk daftar hitam. |
Kenapa BI Checking Bisa Berstatus Kolektibilitas 3?
Status Kolektibilitas 3 secara teknis dikategorikan sebagai kredit "Kurang Lancar". Masuknya seorang debitur ke dalam kategori ini tidak terjadi secara mendadak, melainkan melalui serangkaian keterlambatan pembayaran secara beruntun.
Penyebab teknis utama kenapa bi checking bisa berstatus kolektibilitas 3 adalah adanya tunggakan pembayaran kewajiban yang telah melampaui masa tenggang 90 hari, yaitu antara 91 hingga 120 hari kalender.
Selain durasi keterlambatan, terdapat beberapa faktor mendasar yang menyebabkan seseorang atau perusahaan terperosok ke dalam Kolektibilitas 3:
1. Gangguan Arus Kas (Cash Flow Disruption)
Bagi individu, kehilangan pekerjaan atau penurunan pendapatan secara signifikan sering kali menjadi pemicu utama. Ketika pendapatan berkurang, pembayaran tagihan kredit sering kalah prioritas dibanding kebutuhan pokok harian.
Bagi pelaku UMKM, gangguan arus kas biasanya disebabkan oleh piutang dagang yang tertahan atau penurunan omzet penjualan secara drastis. Kondisi ini membuat bisnis kesulitan memenuhi kewajiban bulanan tepat waktu.
2. Beban Utang yang Berlebihan (Over-Leveraging)
Memiliki terlalu banyak fasilitas pinjaman secara bersamaan meningkatkan risiko gagal bayar. Ketika rasio cicilan dibanding pendapatan (Debt Service Ratio) melebihi batas aman 30–40%, potensi gagal bayar meningkat tajam.
Banyak debitur terpaksa memprioritaskan sebagian pinjaman dan menelantarkan pinjaman lainnya. Pinjaman yang terabaikan selama tiga bulan beruntun secara otomatis mengubah status riwayat kredit menjadi Kolektibilitas 3.
3. Kelalaian pada Tagihan Nominal Kecil
Kelalaian sering terjadi pada fasilitas kredit dengan tagihan bernominal relatif kecil, seperti kartu kredit atau layanan buy now pay later (BNPL). Debitur sering kali menganggap remeh sisa tagihan akhir atau biaya administrasi yang tertinggal.
Meskipun nominalnya kecil, akumulasi penunggakan yang dibiarkan selama lebih daritiga bulan tetap akan tercatat secara otomatis oleh sistem SLIK OJK sebagai Kolektibilitas 3.
4. Kesalahan Administratif atau Perubahan Informasi Kontak
Terjadinya pergeseran status kredit terkadang dipicu oleh masalah administratif, seperti perubahan nomor telepon atau alamat email. Hal ini menyebabkan debitur tidak menerima pemberitahuan tagihan atau peringatan jatuh tempo dari pihak bank.
Kesalahan sistem pelaporan dari pihak penyedia jasa keuangan juga dapat terjadi, meskipun kasus ini relatif jarang. Kegagalan pencatatan pembayaran otomatis autodebet akibat gangguan teknis juga bisa memicu keterlambatan yang tidak disadari.
Dampak Kolektibilitas 3 Terhadap Finansial dan Bisnis
Perubahan status menjadi Kolektibilitas 3 membawa konsekuensi serius bagi kesehatan finansial. Pada tahap ini, industri perbankan mengategorikan kewajiban Anda sebagai Non-Performing Loan (NPL) atau kredit bermasalah.
Lembaga keuangan menerapkan tingkat kehati-hatian yang sangat tinggi terhadap debitur di kategori ini. Berikut adalah dampak nyata yang akan dihadapi:
- Penolakan Pengajuan Kredit Baru: Bank dan perbankan syariah hampir pasti menolak permohonan KPR, Kredit Usaha Rakyat (KUR), atau Kredit Kendaraan Bermotor (KKB).
- Pembekuan Fasilitas Kredit Exiting: Kartu kredit yang ada dapat dibekukan secara otomatis, dan limit pinjaman yang belum ditarik bisa dibatalkan oleh pihak bank.
- Penurunan Credit Score: Rekam jejak buruk ini membutuhkan waktu bertahun-tahun untuk dipulihkan kembali ke kondisi prima.
- Hambatan Kemitraan Bisnis: Beberapa calon investor atau mitra bisnis berskala besar sering kali melakukan analisis kelayakan finansial sebelum menjalin kerja sama strategis.
Contoh Kasus Penetapan Kolektibilitas 3
Untuk memberikan gambaran yang lebih rinci, berikut dua contoh skenario penerapan status kolektibilitas dalam kehidupan nyata:
Contoh Kasus 1: Keuangan Pribadi (Kartu Kredit & KTA)
Budi adalah seorang karyawan swasta yang memiliki kartu kredit dengan limit Rp20.000.000. Pada bulan Januari, Budi mengalami pemotongan gaji dan tidak mampu membayar tagihan bulanan sebesar Rp3.000.000.
Januari: Jatuh Tempo -> Tidak Bayar (Hari ke-1)
Februari: Tunggakan 30 Hari -> Status Kol 2
Maret: Tunggakan 60 Hari -> Status Kol 2
April: Tunggakan 90 Hari -> Masuk Batas Akhir Kol 2
Mei: Tunggakan 91-120 Hari -> Resmi Masuk Kolektibilitas 3
Karena Budi membiarkan tagihan tersebut tanpa komunikasi dengan bank selama lebih dari tiga bulan, sistem OJK secara otomatis mengubah statusnya menjadi Kolektibilitas 3 pada bulan Mei.
Contoh Kasus 2: Pelaku Usaha Mikro (UMKM)
Siti mengelola usaha katering dan memiliki pinjaman modal kerja di bank. Pada pertengahan tahun, salah satu klien besarnya menunda pembayaran proyek selama empat bulan, sehingga kas perusahaan kosong.
Akibatnya, Siti tidak dapat membayar cicilan pokok dan bunga pinjaman bank dari bulan Juni hingga September. Pada hari ke-95 keterlambatan, status pinjaman bisnis Siti bergeser dari Kolektibilitas 2 menjadi Kolektibilitas 3, yang membuat permohonan tambahan modal usaha di bank lain ditolak.
Langkah Strategis Memperbaiki Kolektibilitas 3 Kembali ke Kolektibilitas 1
Memahami faktor pemicu kenapa bi checking bisa berstatus kolektibilitas 3 merupakan langkah awal untuk merumuskan solusi pemulihan. Status Kolektibilitas 3 bukanlah kondisi permanen jika Anda mengambil tindakan perbaikan secara proaktif.
Berikut adalah alur langkah terstruktur untuk membersihkan dan memulihkan riwayat kredit Anda:
-> -> -> -> Langkah 1: Memeriksa Dokumen iDEB SLIK OJK Secara Mandiri
Langkah pertama adalah memastikan seluruh data pinjaman yang tercatat di SLIK OJK sudah akurat. Anda dapat mengajukan permohonan informasi debitur (iDEB) secara online melalui situs resmi OJK (iDEBku) tanpa dipungut biaya.
Cermati rincian lembaga keuangan mana saja yang mencatatkan tunggakan, berapa nominal pokoknya, serta berapa besarnya denda dan bunga yang berjalan.
Langkah 2: Berkomunikasi Langsung dengan Pihak Kreditur
Hindari tindakan mengabaikan panggilan atau pesan dari tim penagihan (ghosting). Datangi kantor cabang bank atau penyedia pinjaman terkait untuk membicarakan iktikad baik Anda dalam menyelesaikan kewajiban.
Lembaga keuangan umumnya lebih menyukai debitur yang bersikap kooperatif untuk mencari jalan keluar bersama dibanding debitur yang menghindar.
Langkah 3: Mengajukan Restrukturisasi atau Pelunasan Kredit
Jika Anda memiliki dana yang cukup, lakukan pelunasan seluruh tunggakan pokok beserta bunga yang disepakati. Namun, jika kondisi keuangan masih terbatas, Anda dapat mengajukan permohonan restrukturisasi kredit.
Opsi restrukturisasi kredit yang umum ditawarkan antara lain:
- Penurunan Suku Bunga: Memperkecil beban bunga bulanan.
- Perpanjangan Tenor (Rescheduling): Memperpanjang masa pinjaman agar nominal cicilan menjadi lebih terjangkau.
- Potongan Denda/Bunga (Haircut): Pengurangan atau penghapusan denda keterlambatan untuk mempermudah pelunasan pokok.
Langkah 4: Meminta Surat Keterangan Lunas (SKL)
Setelah seluruh kewajiban pembayaran diselesaikan, mintalah Surat Keterangan Lunas (SKL) resmi dari pihak bank atau kreditur. Dokumen fisik ini sangat penting sebagai bukti sah bahwa kewajiban Anda telah diselesaikan.
SKL berfungsi sebagai dokumen pendukung apabila data di sistem SLIK OJK belum diperbarui secara otomatis saat Anda ingin mengajukan fasilitas kredit baru di kemudian hari.
Langkah 5: Memantau Pembaruan Data di SLIK OJK
Bank penyedia pinjaman secara berkala melaporkan pembaruan data debitur kepada OJK pada awal bulan berikutnya. Proses pembaruan sistem ini biasanya memakan waktu antara 30 hingga 60 hari kerja.
Setelah tenggat waktu tersebut, lakukan pengecekan ulang iDEB SLIK OJK untuk memastikan status kolektibilitas Anda telah berubah dari Kolektibilitas 3 menjadi Kolektibilitas 1 (Lancar).
Kesalahan Umum yang Harus Dihindari saat Mengalami Kredit Bermasalah
Dalam upaya menyelesaikan tunggakan pinjaman, banyak debitur mengambil keputusan yang justru memperburuk kondisi keuangan mereka. Berikut beberapa kesalahan fatal yang wajib dihindari:
1. Menggunakan Metode "Gali Lubang Tutup Lubang"
Mengambil pinjaman baru—terutama dari platform pinjaman online ilegal atau rentenir—untuk membayar tunggakan lama hanya akan memperbesar beban bunga. Strategi ini menciptakan lingkaran utang yang lebih besar dan mempercepat penurunan status menuju Kolektibilitas 5.
2. Mempercayai Jasa Pemutihan BI Checking
Banyak penipuan berkedok jasa perbaikan atau "pemutihan" BI Checking yang mengklaim dapat menghapus riwayat kredit buruk secara instan dengan imbalan sejumlah uang.
Perlu ditegaskan bahwa tidak ada pihak luar yang dapat mengubah data SLIK OJK selain pelaporan resmi dari bank kreditur berdasarkan riwayat pembayaran yang sah.
3. Menunda-nunda Penyelesaian Utang
Membiarkan keterlambatan melampaui 120 hari akan menggeser status Anda ke Kolektibilitas 4 (Diragukan) dan berlanjut ke Kolektibilitas 5 (Macet). Semakin lama Anda menunda, semakin besar akumulasi denda yang harus dibayar.
Kesimpulan
Mengetahui kenapa bi checking bisa berstatus kolektibilitas 3 memberikan pemahaman mendasar mengenai pentingnya kedisiplinan keuangan. Status Kurang Lancar ini terjadi akibat akumulasi keterlambatan pembayaran kewajiban selama 91 hingga 120 hari.
Meskipun status Kolektibilitas 3 membatasi akses Anda terhadap fasilitas pinjaman baru, kondisi ini bukanlah akhir dari riwayat finansial Anda. Dengan komunikasi yang proaktif, penyusunan strategi pelunasan atau restrukturisasi, serta kedisiplinan arus kas, reputasi kredit Anda dapat dipulihkan kembali secara bertahap.
Menjaga rasio utang tetap terukur dan melakukan pemantauan berkala terhadap riwayat kredit di SLIK OJK merupakan langkah preventif terbaik untuk memastikan profil keuangan Anda selalu dalam kondisi sehat dan tepercaya.





