

Mengapa Asuransi Jiwa Wajib Saat Pengajuan KPR? Ini Alasan Keuangan dan Manfaatnya
Membeli rumah melalui fasilitas Kredit Pemilikan Rumah (KPR) merupakan salah satu keputusan finansial terbesar bagi sebagian besar masyarakat. Proses ini melibatkan komitmen jangka panjang, umumnya berkisar antara 10 hingga 30 tahun.
Di tengah kebahagiaan menyambut rumah baru, calon debitur sering kali terkejut dengan berbagai biaya tambahan saat proses persetujuan kredit. Salah satu komponen biaya yang cukup signifikan dan bersifat wajib adalah premi asuransi jiwa kredit.
Banyak calon pembeli rumah bertanya-tanya mengenai alasan di balik kewajiban ini. Memahami alasan kenapa bank meminta asuransi jiwa saat mengajukan kpr sangat penting agar Anda dapat melihat fasilitas ini sebagai bentuk perlindungan finansial, bukan sekadar beban administrasi.
Memahami Konsep Dasar KPR dan Asuransi Jiwa Kredit
Kredit Pemilikan Rumah (KPR) adalah produk pembiayaan perbankan yang diberikan kepada individu untuk membeli rumah, ruko, atau properti sejenis. Dalam skema ini, properti yang dibeli secara otomatis menjadi jaminan atau agunan hingga seluruh pinjaman dilunasi.
Selama periode tenor KPR yang panjang, berbagai risiko kehidupan dapat terjadi pada debitur utama. Risiko paling fatal yang berdampak langsung pada kelancaran pembayaran adalah meninggal dunia atau cacat tetap total.
Untuk mengantisipasi risiko tersebut, lembaga perbankan menerapkan mekanisme proteksi berupa Asuransi Jiwa Kredit (AJK). Produk ini merupakan bentuk asuransi jiwa berjangka khusus yang dirancang untuk melindungi kewajiban kewajiban utang debitur.
Berbeda dengan asuransi jiwa konvensional yang memberikan uang pertanggungan kepada ahli waris, Uang Pertanggungan (UP) pada asuransi jiwa KPR akan langsung disalurkan kepada bank. Dana tersebut digunakan khusus untuk melunasi sisa pokok utang debitur yang tersisa.
Alasan Utama Kenapa Bank Meminta Asuransi Jiwa Saat Mengajukan KPR
Keputusan perbankan dalam mewajibkan proteksi jiwa bukanlah kebijakan tanpa alasan. Praktik ini didasari oleh prinsip manajemen risiko keuangan yang ketat serta perlindungan bagi kedua belah pihak.
Berikut adalah penjelasan mendalam mengenai kenapa bank meminta asuransi jiwa saat mengajukan kpr dari sudut pandang analisis keuangan dan hukum perbankan.
1. Mitigasi Risiko Kredit Macet (Non-Performing Loan)
Bank adalah lembaga keuangan yang mengelola dana dari masyarakat dan menyalurkannya kembali dalam bentuk pinjaman. Oleh karena itu, bank wajib menjaga rasio kredit bermasalah atau Non-Performing Loan (NPL) tetap berada di tingkat aman.
Jika debitur utama meninggal dunia di tengah masa tenor, kemampuan finansial rumah tangga untuk melanjutkan cicilan umumnya akan terganggu secara drastis. Kondisi ini berpotensi besar menyebabkan kegagalan pembayaran cicilan bulanan.
Dengan adanya asuransi jiwa, bank memiliki kepastian bahwa sisa pokok pinjaman akan dilunasi oleh perusahaan asuransi. Mekanisme ini menjaga kualitas portofolio kredit bank tetap sehat.
2. Perlindungan Finansial bagi Ahli Waris dan Keluarga Debitur
Pertimbangan kenapa bank meminta asuransi jiwa saat mengajukan kpr juga berkaitan erat dengan perlindungan nasabah. Musibah hilangnya pencari nafkah utama sudah menjadi pukulan berat secara emosional bagi keluarga yang ditinggalkan.
Tanpa adanya proteksi asuransi jiwa kredit, kewajiban membayar sisa cicilan KPR akan dialihkan secara hukum kepada ahli waris. Jika keluarga tidak mampu melanjutkan cicilan, bank berhak melakukan penyitaan dan lelang atas rumah tersebut.
Asuransi jiwa KPR memastikan bahwa sisa utang dianggap lunas seketika saat debitur meninggal dunia. Keluarga yang ditinggalkan dapat tetap memiliki tempat tinggal tanpa terbebani utang KPR yang belum usai.
3. Menjaga Nilai Agunan dan Kepastian Hukum
Properti yang dijadikan agunan KPR mengikat hak tanggungan atas nama bank. Proses penyitaan dan lelang agunan akibat debitur meninggal dunia membutuhkan waktu, biaya, dan proses hukum yang rumit.
Proses lelang juga tidak selalu menjamin properti dapat terjual dengan harga pasar yang optimal. Hal ini dapat menimbulkan kerugian finansial baik bagi pihak bank maupun bagi keluarga debitur.
Melalui klaim asuransi jiwa, proses pelunasan utang dapat dilakukan secara jauh lebih cepat dan efisien. Sertifikat rumah dapat langsung diserahkan kepada ahli waris setelah seluruh kewajiban dinyatakan selesai.
4. Kepatuhan Terhadap Regulasi Manajemen Risiko
Sektor perbankan diatur secara ketat oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI). Setiap bank diwajibkan menerapkan prinsip kehati-hatian (prudential banking) dalam setiap penyaluran kredit jangka panjang.
Penerapan asuransi jiwa kredit merupakan salah satu standar manajemen risiko operasional dan kredit yang dianjurkan oleh regulator. Hal ini bertujuan untuk menjaga stabilitas sistem keuangan secara nasional.
| Aspek | Tanpa Asuransi Jiwa KPR | Dengan Asuransi Jiwa KPR |
|---|---|---|
| Sisa Utang Debitur | Menjadi beban ahli waris | Dilunasi oleh perusahaan asuransi |
| Status Rumah | Berisiko disita dan dilelang bank | Menjadi hak milik penuh ahli waris |
| Risiko Bank | Menderita kerugian kredit macet (NPL) | Piutang terbayar penuh oleh asuransi |
| Proses Penyelesaian | Membutuhkan proses hukum/lelang | Klaim administrasi sesuai polis |
Jenis dan Mekanisme Kerja Asuransi Jiwa KPR
Secara umum, mekanisme asuransi jiwa kredit berbeda dengan produk proteksi jiwa biasa. Pemahaman atas struktur produk ini akan membantu Anda mengelola ekspektasi dan biaya pengajuan KPR.
Asuransi Jiwa Uang Pertanggungan Menurun (Decreasing Term)
Mayoritas bank menggunakan skema Decreasing Term Life Insurance untuk produk KPR. Dalam skema ini, besarnya Uang Pertanggungan (UP) akan terus menurun seiring berjalannya waktu, menyesuaikan dengan sisa pokok utang KPR Anda.
Pada tahun-tahun pertama, nilai UP berada pada titik tertinggi karena sisa pokok utang masih besar. Seiring berkembangnya tenor dan berkurangnya sisa utang melalui cicilan rutin, nilai pertanggungan asuransi juga akan berkurang secara proporsional.
Sifatnya yang menurun membuat biaya premi asuransi jiwa KPR jauh lebih terjangkau dibandingkan dengan asuransi jiwa tradisional dengan pertanggungan tetap (level term).
Pembayaran Premi: Single Premium vs Annual Premium
Pembayaran premi asuransi jiwa KPR umumnya dilakukan dengan dua metode:
- Premi Tunggal (Single Premium): Debitur membayar seluruh biaya asuransi untuk sepanjang tenor KPR di awal masa kredit. Biaya ini biasanya dimasukkan ke dalam komponen biaya pra-pencairan KPR.
- Premi Tahunan (Annual Premium): Debitur membayar premi secara berkala setiap tahun. Namun, metode ini jarang digunakan dalam KPR perbankan karena risiko polis batal (lapse) jika debitur lupa membayar premi tahunan.
Faktor-Faktor yang Memengaruhi Besarnya Premi Asuransi Jiwa KPR
Besaran biaya premi yang harus dibayarkan saat mengajukan KPR tidak sama bagi setiap individu. Perusahaan asuransi memprediksi tingkat risiko berdasarkan sejumlah variabel utama.
Usia Debitur Saat Pengajuan
Usia merupakan faktor penentu paling dominan dalam perhitungan premi asuransi jiwa. Semakin tua usia calon debitur saat mengajukan KPR, semakin tinggi pula tingkat risiko kesehatan yang ditanggung perusahaan asuransi.
Oleh karena itu, calon debitur yang mengajukan KPR pada usia 25 tahun akan membayar premi yang jauh lebih murah dibandingkan debitur yang mengajukan KPR pada usia 45 tahun untuk jumlah pinjaman yang sama.
Plafon Kredit dan Tenor Pinjaman
Jumlah pinjaman (plafon) dan durasi pinjaman (tenor) berbanding lurus dengan besarnya premi. Semakin besar plafon KPR yang disetujui, semakin besar nilai uang pertanggungan yang harus dijamin oleh perusahaan asuransi.
Demikian pula dengan tenor pinjaman. Tenor 20 tahun memberikan masa risiko yang lebih panjang bagi asuransi dibandingkan tenor 10 tahun, sehingga biaya preminya otomatis lebih tinggi.
Riwayat Kesehatan dan Gaya Hidup
Perusahaan asuransi umumnya meminta calon debitur mengisi formulir riwayat kesehatan (medical questionnaire). Untuk plafon pinjaman tertentu atau usia debitur yang sudah senior, pemeriksaan kesehatan (medical check-up) wajib dilakukan.
Debitur dengan kondisi medis tertentu (pre-existing conditions) atau perokok aktif mungkin akan dikenakan biaya ekstra (loading premium) atau persyaratan khusus.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Menyetujui Polis
Meskipun asuransi jiwa KPR memberikan kepastian perlindungan, calon debitur tetap harus cermat dalam membaca syarat dan ketentuan polis. Ada beberapa aspek penting yang sering kali terabaikan.
Pengecualian Klaim (Exclusions)
Setiap polis asuransi memiliki pasal pengecualian yang menyebabkan klaim tidak dapat dibayarkan. Pengecualian umum biasanya meliputi musibah yang disebabkan oleh tindakan melanggar hukum, bunuh diri dalam kurun waktu tertentu setelah polis aktif, atau keterlibatan dalam olahraga ekstrem.
Selain itu, jika debitur terbukti memberikan informasi kesehatan yang tidak jujur saat pengajuan (misrepresentation), perusahaan asuransi berhak menolak klaim pelunasan utang KPR.
Pengembalian Premi (Refund) Saat Pelunasan Dipercepat
Banyak debitur memilih untuk melunasi KPR mereka lebih awal dari tenor yang disepakati (top up atau pelunasan dipercepat). Dalam kondisi ini, debitur berhak mengajukan pengembalian sisa premi (unearned premium) untuk sisa masa tenor yang tidak terpakai.
Besarnya nilai sisa premi yang dikembalikan diatur berdasarkan perhitungan rasio actuarial dari perusahaan asuransi. Nasabah disarankan untuk mengonfirmasi prosedur refund ini kepada bank sejak awal perjanjian kredit.
Strategi Mengelola Biaya Asuransi Jiwa Saat Mengajukan KPR
Biaya asuransi jiwa KPR bisa mencapai belasan hingga puluhan juta rupiah tergantung usia dan plafon pinjaman. Mengetahui alasannya saja tidak cukup, Anda juga perlu menerapkan strategi finansial yang tepat.
+-------------------------------------------------------------------+
|               STRATEGI MENGELOLA BIAYA ASURANSI KPR               |
+-------------------------------------------------------------------+
                                  |
    +-----------------------------+-----------------------------+
    |                             |                             |
    v                             v                             v

  Di Usia Muda                 Ke Plafon Kredit              Kesehatan Jujur
  (Premi Lebih Murah)          (Memerlukan Perhitungan)      (Mencegah Sengketa)
1. Ajukan KPR pada Usia Produktif
Jika Anda merencanakan pembelian rumah, mengajukannya di usia muda (20-an hingga awal 30-an) memberikan keuntungan finansial yang signifikan. Selain premi asuransi jiwa yang jauh lebih murah, pilihan tenor yang tersedia juga lebih panjang.
2. Opsi Memasukkan Premi ke Dalam Plafon Kredit (Kapitalisasi)
Beberapa bank menyediakan fasilitas untuk menggabungkan biaya asuransi ke dalam total plafon pinjaman KPR. Fasilitas ini sangat membantu debitur yang memiliki keterbatasan dana tunai (cash flow) di awal pengajuan.
Namun, konsekuensinya adalah total cicilan bulanan Anda akan sedikit meningkat karena premi asuransi tersebut ikut dikenakan bunga KPR.
3. Transparansi Riwayat Kesehatan
Selalu isi lembar penyataan kesehatan dengan jujur dan akurat. Menyembunyikan riwayat penyakit kritis hanya untuk menghindari biaya medical check-up atau loading premium sangat berbahaya.
Jika di kemudian hari timbul klaim dan asuransi menemukan bukti bahwa penyakit tersebut sudah ada sebelum polis diterbitkan, klaim berpotensi ditolak secara sepihak.
Ilustrasi Kasus: Dampak Keberadaan Asuransi Jiwa KPR
Untuk memahami secara konkret kenapa bank meminta asuransi jiwa saat mengajukan kpr, mari simak contoh perbandingan dua skenario berikut dalam kehidupan nyata.
Skenario A: Mengambil KPR Tanpa Asuransi Jiwa (Pengandaian)
Bapak Budi mengambil KPR sebesar Rp500.000.000 dengan tenor 15 tahun. Pada tahun ke-5, Bapak Budi meninggal dunia karena sakit. Sisa pokok utang KPR yang belum dibayar masih tersisa sebesar Rp380.000.000.
Tanpa adanya proteksi asuransi jiwa:
- Bank akan menagih sisa utang sebesar Rp380.000.000 kepada istri Bapak Budi sebagai ahli waris.
- Apabila istri Bapak Budi tidak memiliki penghasilan memadai untuk melanjutkan cicilan bulanan, utang tersebut berstatus menunggak.
- Bank terpaksa memproses lelang atas rumah tersebut untuk menutup kerugian pinjaman.
- Keluarga yang ditinggalkan kehilangan tempat tinggal di tengah masa duka.
Skenario B: Mengambil KPR Dengan Asuransi Jiwa Kredit (Kondisi Riil)
Bapak Andi mengambil KPR dengan nilai dan tenor yang sama persis dengan Bapak Budi. Saat akad kredit, Bapak Andi membayar premi asuransi jiwa kredit secara sekaligus (single premium).
Pada tahun ke-5, Bapak Andi meninggal dunia. Ahli waris segera melaporkan musibah tersebut kepada bank dengan melampirkan dokumen kematian resmi dan dokumen pendukung lainnya.
Hasil dari skenario B:
- Perusahaan asuransi memproses klaim dan mencairkan dana pertanggungan langsung ke rekening bank KPR.
- Sisa pokok utang KPR sebesar Rp380.000.000 dinyatakan LUNAS.
- Bank menyerahkan Sertifikat Hak Milik (SHM) dan Surat Pelunasan Utang kepada istri Bapak Andi.
- Keluarga Bapak Andi tetap memiliki rumah tersebut secara penuh tanpa terbebani cicilan bulanan lagi.
Kesalahan Umum Nasabah Terkait Asuransi Jiwa KPR
Pemahaman yang minim mengenai aspek legal dan teknis asuransi kredit sering memicu salah paham antara nasabah dan lembaga keuangan. Berikut adalah beberapa kesalahan umum yang kerap terjadi:
Menganggap Asuransi Jiwa Sama dengan Asuransi Kebakaran
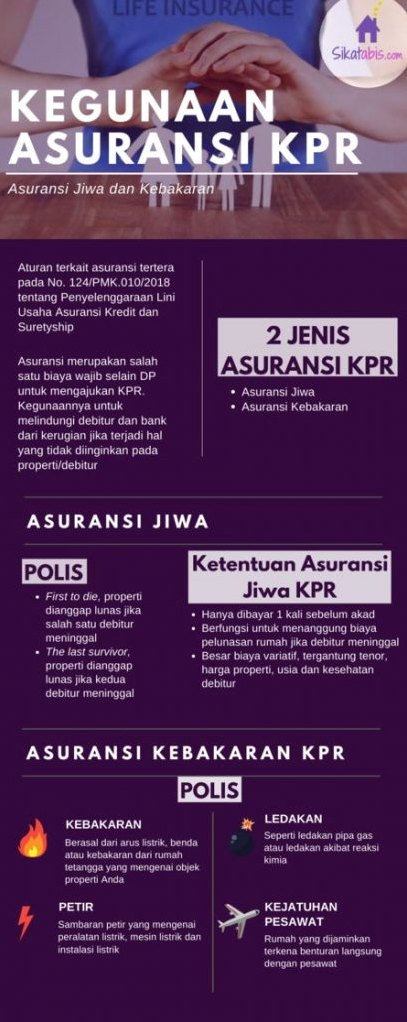
Banyak debitur mengira biaya asuransi yang dibayarkan saat akad KPR hanya mencakup satu fungsi. Faktanya, bank mewajibkan dua jenis asuransi yang berbeda untuk KPR:
- Asuransi Jiwa Kredit: Melindungi risiko kematian atau cacat tetap pada diri debitur.
- Asuransi Kebakaran/Properti: Melindungi risiko kerusakan fisik pada bangunan rumah akibat kebakaran, gempa bumi, atau bencana alam.
Kedua produk ini berdiri sendiri dan memiliki polis serta komponen biaya premi yang terpisah.
Menganggap Asuransi Jiwa KPR Sebagai Tabungan atau Investasi
Asuransi jiwa KPR murni bersifat proteksi berjangka (term life). Produk ini tidak memiliki nilai tunai (cash value) atau elemen investasi (seperti unit link).
Jika Anda menyelesaikan seluruh tenor KPR hingga akhir tanpa pernah mengajukan klaim meninggal dunia, premi yang telah dibayarkan di awal tidak dapat dicairkan atau dikembalikan. Premi tersebut murni digunakan untuk membeli perlindungan risiko selama masa tenor berjalan.
Tidak Memperbarui Data Ahli Waris
Ketika terjadi perubahan struktur keluarga, seperti pernikahan atau kelahiran anak, pastikan data administrasi pada bank dan perusahaan asuransi diperbarui jika diperlukan.
Meskipun pencairan uang pertanggungan KPR ditujukan langsung kepada bank untuk pelunasan utang, dokumen kepemilikan aset akhir akan diserahkan kepada ahli waris sah secara hukum.
Kesimpulan: Proteksi Ganda untuk Keamanan Finansial Masa Depan
Pertanyaan mengenai kenapa bank meminta asuransi jiwa saat mengajukan kpr pada dasarnya bermuara pada satu prinsip utama: manajemen risiko yang bertanggung jawab.
Bagi bank, asuransi jiwa adalah alat untuk menjamin keutuhan modal dan menjaga stabilitas kualitas kredit yang disalurkan. Sedangkan bagi nasabah, fasilitas ini berfungsi sebagai jaring pengaman (safety net) finansial tertinggi bagi keluarga.
Menyelesaikan kewajiban biaya asuransi jiwa di awal pengajuan KPR mungkin terasa memperbesar alokasi dana yang harus disiapkan. Namun, manfaat jangka panjang yang ditawarkannya jauh melebihi nilai nominal premi yang dibayarkan.
Dengan adanya asuransi jiwa kredit, kepemilikan rumah impian tidak berubah menjadi ancaman krisis finansial bagi ahli waris jika musibah yang tidak diinginkan terjadi. Pastikan Anda selalu mempelajari seluruh klausul polis secara teliti dan berkonsultasi secara terbuka dengan pihak bank sebelum menandatangani akad kredit.





