

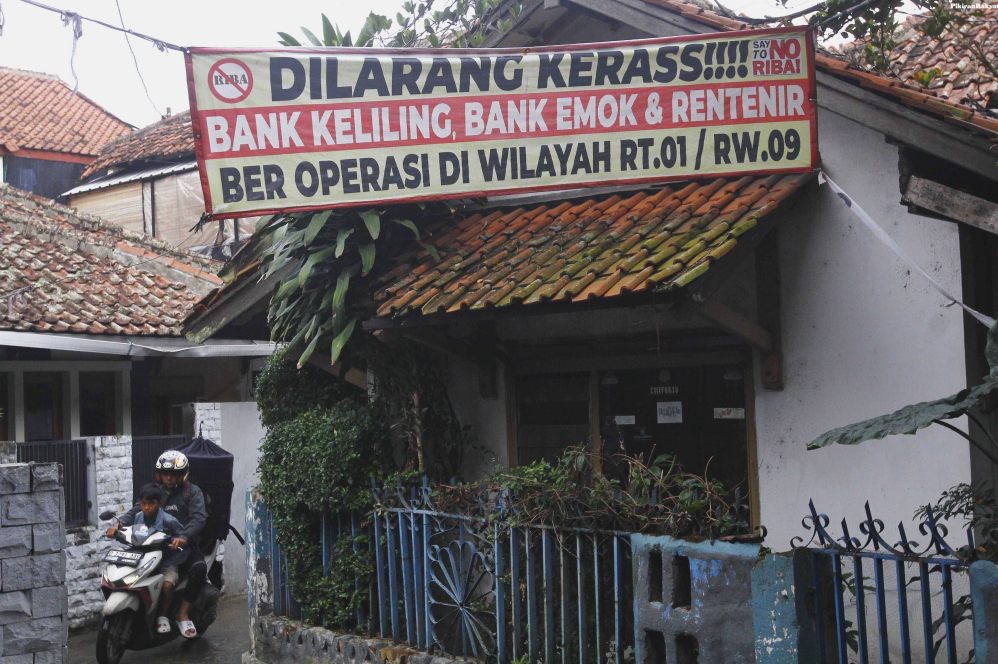
Mengapa Bank Keliling Masih Bertahan di Pedesaan: Analisis Ekonomi dan Solusi Finansial
Lanskap keuangan di wilayah pedesaan Indonesia terus mengalami perkembangan seiring pesatnya modernisasi digital dan program inklusi keuangan dari pemerintah. Namun, di tengah masifnya penetrasi perbankan formal dan teknologi finansial, fenomena pinjaman informal atau yang dikenal sebagai bank keliling tetap ada dan beroperasi aktif.
Fenomena ini kerap memicu pertanyaan mendasar di kalangan praktisi ekonomi dan masyarakat umum. Memahami alasan kenapa bank keliling masih bertahan di pedesaan membutuhkan pemahaman komprehensif mengenai realitas ekonomi harian, perilaku finansial masyarakat, serta keterbatasan infrastruktur perbankan formal di tingkat tapak.
Artikel ini akan mengupas secara mendalam dinamika keuangan masyarakat desa, alasan struktural di balik bertahan jalur pinjaman informal, serta risiko dan solusi yang berimbang bagi para pelaku usaha mikro di pedesaan.
Mengenal Konsep Bank Keliling dalam Ekosistem Desa
Bank keliling adalah sebutan awam bagi penyedia jasa pinjaman uang yang mendatangi langsung peminjam di rumah atau tempat usaha mereka. Secara yuridis dan struktural, sebagian besar operasional ini tidak terdaftar sebagai lembaga keuangan formal di bawah pengawasan Otoritas Jasa Keuangan (OJK).
Model bisnis yang dijalankan berfokus pada pemberian pinjaman skala ultra-mikro dengan proses persetujuan yang sangat cepat. Penagihan dilakukan secara berkala, bisa harian, mingguan, atau bulanan, tergantung kesepakatan awal antara pemberi pinjaman dan nasabah.
Meskipun mengenakan tingkat bunga yang cenderung jauh lebih tinggi dibanding lembaga perbankan resmi, keberadaan mereka tetap diminati. Kehadiran penyedia layanan ini mengisi ceruk pasar yang kerap tidak terjangkau oleh sistem keuangan formal.
Alasan Utama Kenapa Bank Keliling Masih Bertahan di Pedesaan
Ada beberapa faktor kompleks yang mendasari keberlangsungan operasional penyedia modal informal ini. Faktor-faktor tersebut mencakup dimensi operasional, psikologis, hingga kultural masyarakat setempat.
Faktor Pendorong Bertahannya Bank Keliling
├── Prosedur Cepat & Tanpa Syarat Rumit
├── Akses Fleksibel Tanpa Agunan Resmi
├── Metode Jemput Bola (Proximity)
└── Keterbatasan Literasi & Akses Bank Formal
1. Kemudahan Akses dan Syarat yang Sangat Fleksibel
Lembaga keuangan formal seperti bank umum menerapkan prinsip kehati-hatian (prudential banking) yang ketat. Calon debitur diwajibkan melengkapi dokumen administrasi berupa KTP, Kartu Keluarga, surat izin usaha, hingga rekam jejak kredit melalui sistem informasi keuangan.
Sebaliknya, penyedia pinjaman informal menyederhanakan seluruh proses tersebut. Pencairan dana sering kali hanya membutuhkan verifikasi identitas sederhana dan kepercayaan personal tanpa memerlukan pendaftaran berkas yang rumit.
2. Kebutuhan Dana Cepat Tanpa Agunan
Pelaku usaha mikro di desa, seperti pedagang sayur atau pemilik warung kecil, sering kali menghadapi kebutuhan arus kas yang mendadak. Kebutuhan modal kerja harian ini menuntut kecepatan penyediaan dana yang tidak dapat diakomodasi oleh prosedur bank umum.
Alasan teknis inilah yang menjadi pemicu utama kenapa bank keliling masih bertahan di pedesaan hingga saat ini. Fleksibilitas tanpa jaminan aset seperti sertifikat tanah atau BPKB menjadi daya tarik utama bagi warga yang tidak memiliki aset formal.
3. Kehadiran Langsung di Tengah Masyarakat (Metode Jemput Bola)
Petugas bank keliling secara aktif mendatangi pemukiman warga dan pasar tradisional setiap hari. Metode pelayanan langsung ke pintu rumah (door-to-door service) ini memberikan kenyamanan transaksi bagi masyarakat desa yang memiliki keterbatasan mobilitas.
Masyarakat tidak perlu mengeluarkan biaya transportasi atau menyisihkan waktu khusus untuk mendatangi kantor cabang bank. Efisiensi waktu dan kemudahan transaksi ini dinilai sangat berharga bagi warga yang sibuk mengelola usaha harian mereka.
4. Keterbatasan Akses dan Literasi Keuangan Formal
Tingkat literasi keuangan di daerah pedesaan secara umum masih menghadapi tantangan tersendiri. Sebagian masyarakat merasa enggan atau canggung ketika harus berurusan dengan birokrasi dan formalitas kantor perbankan.
Rasa takut akan penolakan pengajuan kredit resmi membuat sebagian warga memilih jalur alternatif yang dianggap lebih ramah dan mudah dijangkau. Faktor psikologis ini turut memperkuat dominasi penyedia pinjaman informal di wilayah pedesaan.
Perbandingan: Bank Keliling vs Lembaga Keuangan Resmi
Untuk memahami perbedaan karakteristik antara penyedia pinjaman informal dan lembaga keuangan resmi, tabel berikut menyajikan komparasi mendasar dari berbagai aspek operasional:
| Parameter Perbandingan | Bank Keliling / Informal | Lembaga Keuangan Resmi (Bank/BPR) |
|---|---|---|
| Legalitas & Pengawasan | Tidak terdaftar / Non-OJK | Terdaftar dan diawasi resmi oleh OJK |
| Kecepatan Pencairan | Sangat cepat (Hitungan jam) | Memerlukan waktu evaluasi (Hari/Minggu) |
| Persyaratan Dokumen | Sangat minimal (Identitas dasar) | Lengkap (Legalitas usaha, identitas, SLIK) |
| Kebutuhan Agunan | Umumnya tanpa jaminan fisik | Diperlukan sesuai besaran plafon kredit |
| Tingkat Suku Bunga | Relatif tinggi (Harian/Mingguan) | Terstandarisasi dan teregulasi |
| Skema Penagihan | Datang langsung harian/mingguan | Melalui transfer bank atau angsuran resmi |
Risiko Finansial Mengandalkan Pinjaman Informal
Meskipun menawarkan kemudahan di awal, kebiasaan mengandalkan sumber dana informal membawa sejumlah konsekuensi finansial yang signifikan bagi ekosistem ekonomi desa.
Beban Bunga yang Memperberat Arus Kas Usaha
Suku bunga yang dihitung secara harian atau mingguan akumulasinya bisa menjadi sangat besar jika dihitung dalam skala tahunan (Annual Percentage Rate). Beban biaya modal yang tinggi ini berpotensi menggerus margin keuntungan bersih yang seharusnya diperoleh pelaku usaha mikro.
Kondisi ini membuat usaha sulit berkembang secara berkelanjutan. Sebagian besar pendapatan usaha justru habis dialokasikan hanya untuk membayar kewajiban bunga pinjaman harian.
Risiko Siklus Utang Berkepanjangan
Kemudahan mendapatkan pinjaman baru sering kali memicu perilaku gali lubang tutup lubang. Peminjam mengambil pinjaman dari satu pihak untuk melunasi kewajiban di pihak lain.
Siklus utang ini berdampak negatif terhadap stabilitas keuangan rumah tangga. Tanpa perencanaan keuangan yang matang, ketergantungan pada pinjaman informal dapat mengganggu kesejahteraan jangka panjang.
Tekanan Sosial dan Psikologis
Mekanisme penagihan yang dilakukan secara langsung di lingkungan tempat tinggal dapat memberikan tekanan emosional tersendiri. Hal ini kerap memicu ketegangan hubungan sosial di tingkat komunitas RT maupun RW.
Ketenangan dalam menjalankan usaha harian dapat terganggu apabila arus kas tidak memadai untuk memenuhi angsuran yang telah ditentukan jadwalnya.
Strategi Membangun Ekosistem Keuangan Desa yang Sehat
Guna memberikan alternatif yang aman bagi masyarakat, diperlukan pendekatan komprehensif dalam memperluas jangkauan layanan keuangan resmi ke wilayah pedesaan.
Strategi Inklusi Keuangan Pedesaan
├── Perluasan Jaringan Agen Bank Resmi
├── Penyederhanaan Produk Kredit Ultra Mikro
└── Program Edukasi & Literasi Keuangan
Penguatan Peran Agen Perbankan dan Program Ultra Mikro
Pemerintah dan lembaga perbankan BUMN telah meluncurkan berbagai inisiatif seperti Kredit Usaha Rakyat (KUR) dan pembiayaan Ultra Mikro (UMi). Selain itu, kehadiran agen perbankan resmi di desa-desa kini semakin diperluas.
Agen-agen ini berfungsi sebagai perpanjangan tangan bank formal untuk melayani transaksi simpan pinjam secara fleksibel. Langkah ini menjadi jawaban atas alasan kenapa bank keliling masih bertahan di pedesaan, yaitu dengan menghadirkan layanan resmi yang serba dekat dan mudah.
Peningkatan Literasi Keuangan Masyarakat
Edukasi mengenai pengelolaan keuangan dasar sangat penting untuk diberikan kepada para pelaku UMKM pedesaan. Pembelajaran mencakup pemisahan antara uang pribadi dan modal usaha, pencatatan kas sederhana, serta penghitungan beban bunga secara cermat.
Masyarakat yang memiliki pemahaman finansial yang baik cenderung lebih bijak dalam memilih produk pembiayaan yang aman dan sesuai dengan kapasitas usaha mereka.
Digitalisasi Layanan Keuangan Desa
Penetrasi perangkat pintar di daerah rural membuka peluang besar bagi pemanfaatan dompet digital dan aplikasi keuangan terkini. Penyelenggara teknologi finansial yang terdaftar di OJK dapat menjadi alternatif pembiayaan yang transparan dan akuntabel.
Infrastruktur sinyal dan literasi digital yang terus membaik akan mempercepat proses transisi masyarakat menuju ekosistem keuangan yang lebih inklusif dan aman.
Contoh Penerapan Pengelolaan Modal Usaha di Desa
Untuk memahami dampak pemilihan sumber modal secara praktis, mari cermati ilustrasi kasus seorang pedagang di pasar tradisional berikut.
Ilustrasi Kasus: Pengelolaan Modal Usaha Warung Sembako
Ibu Sumi mengelola warung sembako skala kecil di desa dengan kebutuhan tambahan modal kerja sebesar Rp1.000.000 untuk stok barang dagangan harian.
- Pilihan A (Pinjaman Informal Harian):
Ibu Sumi menerima dana tunai Rp1.000.000 secara instan. Syarat pengembalian adalah Rp40.000 per hari selama 30 hari berturut-turut. Total pengembalian menjadi Rp1.200.000 (Bunga efektif 20% per bulan). - Pilihan B (Program Kredit Ultra Mikro Formal):
Ibu Sumi mengajukan pinjaman melalui agen bank resmi di desanya. Proses verifikasi membutuhkan waktu 1-2 hari. Total pengembalian bulanan dihitung berdasarkan suku bunga bersubsidi yang jauh lebih rendah (misalnya 6%–9% per tahun).
Perbandingan Total Pengembalian Modal (Plafon Rp1.000.000 / 1 Bulan)
Informal (Harian) :  Rp1.200.000
Formal (Mikro)    :  Rp1.008.000 - Rp1.010.000
Dari komparasi matematis di atas, pilihan sumber modal formal memberikan margin keuntungan yang jauh lebih besar bagi perkembangan usaha Ibu Sumi dalam jangka panjang. Namun, faktor kecepatan pencairan pada Pilihan A sering kali membuat pedagang tetap memilih jalur informal saat terdesak.
Kesalahan Umum dalam Mengelola Pinjaman Mikro
Dalam praktik bisnis mikro di pedesaan, terdapat beberapa kekeliruan umum yang sering dilakukan oleh para pemilik usaha saat mengambil pinjaman:
- Menggunakan Pinjaman Produk Untuk Kebutuhan Konsumtif:
Menggunakan dana modal kerja untuk keperluan konsumsi rumah tangga harian tanpa adanya perencanaan arus kas pengembalian. - Tidak Memperhitungkan Total Biaya Pinjaman:
Hanya berfokus pada nominal angsuran harian yang tampak kecil, tanpa menghitung akumulasi total bunga yang harus dibayarkan hingga masa pinjaman berakhir. - Mengambil Banyak Pinjaman Secara Bersamaan:
Membuat komitmen pinjaman baru di beberapa tempat sekaligus untuk menutup kewajiban berjalan, yang pada akhirnya memicu krisis likuiditas pribadi. - Abaikan Pencatatan Transaksi Keuangan:
Tidak mencatat pencairan dana dan pembayaran angsuran secara rapi, sehingga sulit mengevaluasi apakah usaha menghasilkan keuntungan atau kerugian netto.
Kesimpulan
Fenomena mengenai kenapa bank keliling masih bertahan di pedesaan pada dasarnya berakar dari adanya celah (gap) antara kebutuhan fleksibilitas modal cepat masyarakat dengan persyaratan formalitas yang diterapkan lembaga perbankan umum. Penyedia pinjaman informal mampu menawarkan solusi instan yang menjawab masalah efisiensi waktu, kemudahan prosedur, dan kedekatan akses.
Meski demikian, ketergantungan jangka panjang pada sumber dana informal memiliki risiko tinggi terhadap kesehatan keuangan usaha mikro akibat beban bunga yang relatif tinggi. Pemahaman yang komprehensif mengenai tata kelola keuangan serta pemanfaatan skema pembiayaan resmi seperti KUR, UMi, dan agen perbankan desa menjadi kunci penting untuk mewujudkan kemandirian finansial masyarakat pedesaan.
Melalui sinergi antara edukasi literasi keuangan yang berkelanjutan, kemudahan prosedur dari lembaga keuangan formal, serta pemanfaatan teknologi digital, ekosistem pembiayaan di pedesaan dapat berkembang menjadi lebih transparan, aman, dan menyejahterakan para pelaku usaha mikro di seluruh Indonesia.





