

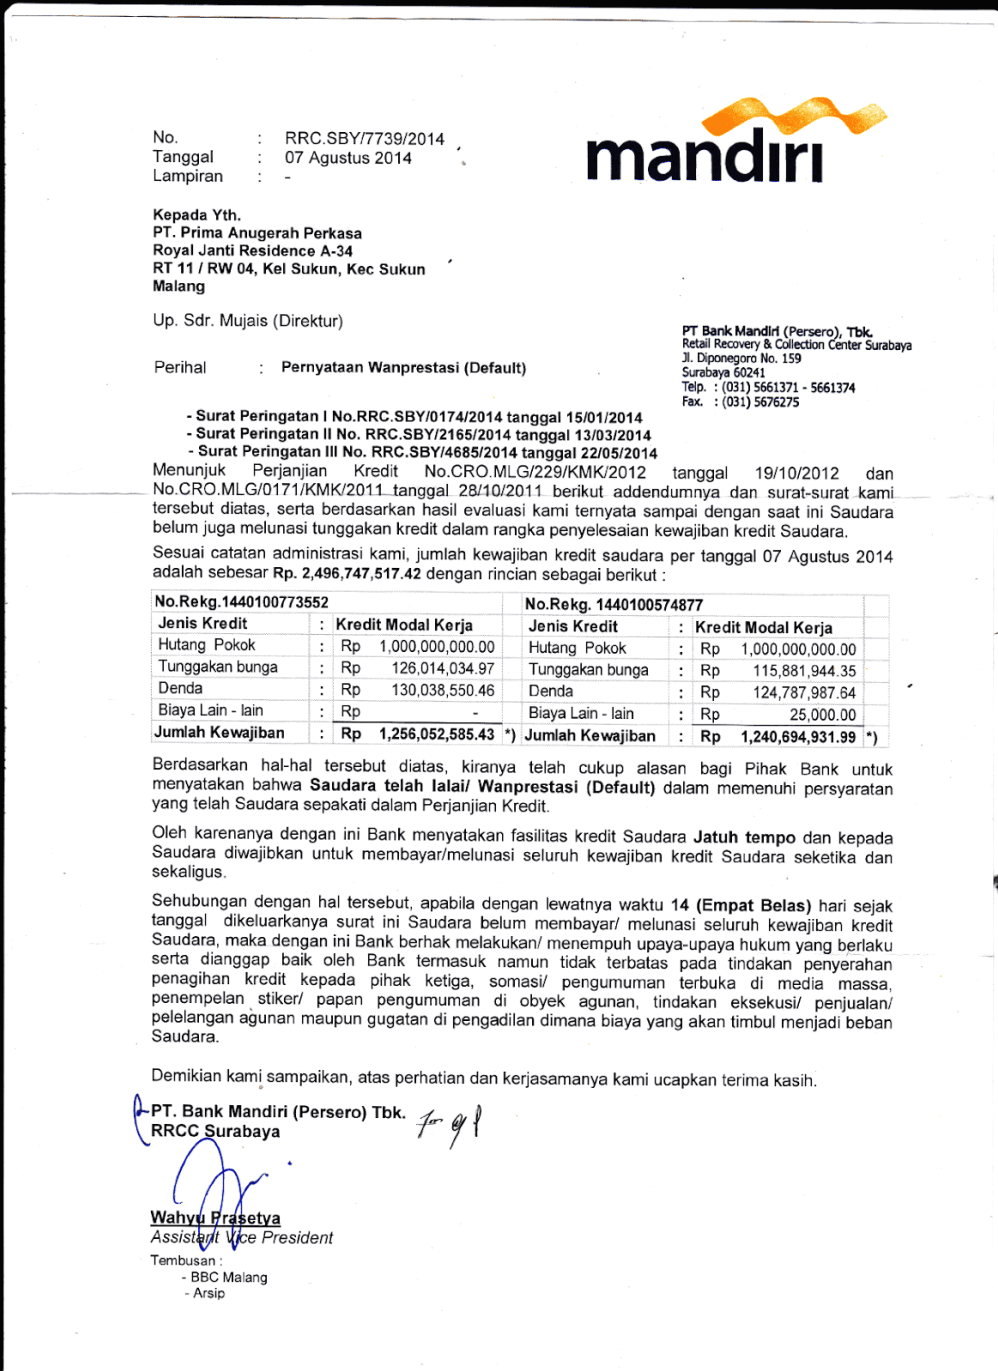
Mengapa Bank Mengirim Surat Peringatan Kepada Debitur Macet? Memahami Prosedur, Hukum, dan Solusinya
Penyaluran kredit merupakan salah satu fungsi utama perbankan dalam memutar roda perekonomian. Bagi pelaku bisnis maupun perorangan, fasilitas pinjaman dari lembaga keuangan sering kali menjadi solusi utama untuk ekspansi usaha atau pemenuhan kebutuhan finansial.
Namun, dinamika kondisi keuangan tidak selalu berjalan sesuai dengan rencana yang telah disusun. Ketika debitur mengalami kesulitan pembayaran dan kewajiban bulanan terhenti, bank akan mengategorikan pinjaman tersebut sebagai kredit bermasalah.
Dalam situasi seperti ini, pihak perbankan akan mengambil langkah prosedural, salah satunya adalah menerbitkan surat resmi. Memahami alasan kenapa bank mengirim surat peringatan kepada debitur macet sangat penting agar nasabah dapat menyikapi situasi tersebut secara bijak dan proporsional.
Konsep Dasar Kredit dan Kolektibilitas Perbankan
Sebelum membahas mekanisme pemicu surat peringatan, penting untuk memahami bagaimana industri perbankan mengklasifikasikan kualitas pinjaman. Setiap fasilitas pinjaman yang disalurkan diawasi secara ketat oleh Otoritas Jasa Keuangan (OJK).
Bank mengelompokkan tingkat kelancaran pembayaran debitur ke dalam lima tingkatan kolektibilitas. Tingkat kolektibilitas ini menjadi indikator utama kesehatan finansial pinjaman yang bersangkutan.
Tingkat Kolektibilitas Pinjaman Berdasarkan Standar Reguler
- Kolektibilitas 1 (Lancar): Debitur selalu membayar pokok dan bunga tepat waktu sesuai kesepakatan.
- Kolektibilitas 2 (Dalam Perhatian Khusus): Terdapat penunggakan pembayaran pokok atau bunga antara 1 hingga 90 hari.
- Kolektibilitas 3 (Kurang Lancar): Penunggakan pembayaran telah berlangsung selama 91 hingga 120 hari.
- Kolektibilitas 4 (Diragukan): Penunggakan pembayaran berlangsung antara 121 hingga 180 hari.
- Kolektibilitas 5 (Macet): Penunggakan pembayaran melampaui 180 hari dan tidak ada indikasi penyelesaian.
Surat Peringatan (SP) umumnya mulai diterbitkan saat kredit berada pada fase transisi dari Kolektibilitas 2 menuju Kolektibilitas 3, hingga puncaknya pada Kolektibilitas 5.
+-------------------+----------------------+---------------------------------------+
| Status Kolektif   | Jangka Waktu Tunggakan| Tindakan Prosedural Bank              |
+-------------------+----------------------+---------------------------------------+
| Kolektibilitas 1  | 0 Hari               | Pelayanan Rutin                       |
| Kolektibilitas 2  | 1 - 90 Hari          | Penagihan Desk Collection & SP 1      |
| Kolektibilitas 3  | 91 - 120 Hari        | Kunjungan Lapangan & SP 2             |
| Kolektibilitas 4  | 121 - 180 Hari       | SP 3 & Negosiasi Penyelamatan Kredit |
| Kolektibilitas 5  | > 180 Hari (Macet)   | Somasi, Lelang Jaminan, Hukum Civil   |
+-------------------+----------------------+---------------------------------------+
Alasan Utama Kenapa Bank Mengirim Surat Peringatan Kepada Debitur Macet
Surat Peringatan bukanlah sekadar bentuk teguran emosional dari lembaga keuangan, melainkan dokumen hukum yang diterbitkan berdasarkan asas manajemen risiko. Ada beberapa alasan fundamental di balik tindakan formal ini.
1. Pembuktian Unsur Wanprestasi Secara Hukum
Dalam hukum perdata Indonesia, penagihan kewajiban harus didasari oleh bukti bahwa salah satu pihak telah lalai menjalankan isi perjanjian (wanprestasi). Berdasarkan Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPer), debitur harus dinyatakan lalai dengan surat perintah atau surat sejenis.
Penerbitan Surat Peringatan menjadi bukti sah bahwa bank telah mengingatkan kewajiban debitur secara patut. Dokumen ini menjadi dasar legalitas yang kuat apabila permasalahan harus diselesaikan melalui jalur hukum atau eksekusi agunan.
2. Kewajiban Regulasi dari Otoritas Jasa Keuangan (OJK)
Sebagai lembaga perbankan yang terikat aturan ketat, bank wajib menjalankan prinsip kehati-hatian (prudential banking principle). OJK mengharuskan bank memiliki prosedur standar penanganan kredit bermasalah.
Pengiriman surat peringatan merupakan standar operasional prosedur (SOP) wajib yang dipantau oleh auditor internal dan regulator. Jika bank tidak melakukan langkah ini, bank dapat dinilai lalai dalam mengelola risiko portofolio kreditnya.
3. Mitigasi Risiko Pembentukan Cadangan Kerugian (PPAP)
Semakin tinggi tingkat kemacetan kredit, semakin besar Pembentukan Penyisihan Penghapusan Aset Produktif (PPAP) yang wajib dialokasikan oleh bank. Alokasi modal untuk cadangan ini dapat mengurangi tingkat profitabilitas lembaga keuangan.
Dengan mengirimkan surat peringatan, bank berupaya mendorong pemulihan pembayaran (recovery rate) sesegera mungkin. Langkah ini penting agar rasio Non-Performing Loan (NPL) bank tetap berada di bawah batas aman yang ditetapkan regulator, yaitu maksimal 5%.
4. Membuka Ruang Komunikasi dan Restrukturisasi
Maksud mendasar dari kenapa bank mengirim surat peringatan kepada debitur macet adalah untuk membangun kembali komunikasi yang terputus. Sering kali debitur yang mengalami hambatan finansial memilih untuk menghindari interaksi dengan pihak perbankan.
Melalui dokumen tertulis resmi, bank memberikan kesempatan kepada debitur untuk datang dan berdiskusi. Langkah ini menjadi pintu masuk untuk mencari solusi bersama sebelum aset jaminan benar-benar disita atau dilelang.
Tahapan Prosedur Penerbitan Surat Peringatan
Penerbitan surat teguran oleh pihak perbankan tidak dilakukan secara sembarangan, melainkan melalui tahapan berjenjang yang terukur.
Surat Peringatan Pertama (SP 1)
SP 1 biasanya dikeluarkan ketika kewajiban pembayaran telah melewati tanggal jatuh tempo selama rentang waktu tertentu, umumnya 7 hingga 30 hari. Isinya mengingatkan bahwa pembayaran telah terlewati dan meminta pemenuhan kewajiban beserta denda keterlambatan.
Surat Peringatan Kedua (SP 2)
Jika dalam jangka waktu yang ditentukan pada SP 1 (biasanya 7–14 hari kerja) debitur tidak memberikan respons atau iktikad baik, SP 2 akan diterbitkan. Nada bahasa dalam SP 2 umumnya lebih tegas dan mengingatkan implikasi risiko penurunan skor kredit.
Surat Peringatan Ketiga (SP 3)
SP 3 merupakan surat teguran terakhir sebelum bank mengambil tindakan hukum yang lebih berat. Penerbitan SP 3 mengindikasikan bahwa pinjaman telah masuk dalam kategori kredit macet berat dan persiapan penyelesaian eksekusi agunan mulai berjalan.
Risiko dan Dampak Finansial Bagi Debitur Maupun Bank
Kondisi kredit macet yang berujung pada penerbitan SP membawa konsekuensi serius bagi kedua belah pihak. Penanganan yang salah dapat memperburuk kondisi keuangan secara sistematis.
             +-------------------------------------------------+
             |             KREDIT MENUNGGAK                    |
             +------------------------+------------------------+
                                      |
                                      v
             +-------------------------------------------------+
             | PENERBITAN SURAT PERINGATAN (SP 1, SP 2, SP 3)  |
             +------------------------+------------------------+
                                      |
                 +--------------------+--------------------+
                 |                                         |
                 v                                         v
+---------------------------------+       +---------------------------------+
|       DAMPAK BAGI DEBITUR       |       |        DAMPAK BAGI BANK         |
+---------------------------------+       +---------------------------------+
| - Skor SLIK OJK Memburuk        |       | - Kenaikan Rasio NPL            |
| - Penambahan Denda Keterlambatan|       | - Alokasi Cadangan PPAP Naik    |
| - Ancaman Eksekusi Agunan       |       | - Biaya Operasional Penagihan   |
+---------------------------------+       +---------------------------------+
Dampak Bagi Debitur
- Pencatatan Buruk di Sistem Layanan Informasi Keuangan (SLIK OJK): Riwayat penunggakan akan tercatat secara otomatis. Hal ini menyulitkan debitur untuk mengajukan fasilitas kredit di seluruh lembaga keuangan resmi di masa depan.
- Akumulasi Bunga dan Denda: Keterlambatan pembayaran secara berlanjut akan memicu denda pinalti yang semakin memperbesar total kewajiban pinjaman.
- Potensi Kehilangan Aset Jaminan: Apabila pinjaman menggunakan agunan (seperti KPR atau Kredit Multiguna), jaminan tersebut berisiko disita dan dilelang untuk menutup sisa utang.
Dampak Bagi Bank
- Penurunan Kualitas Aset: Tingkat pembalasan arus kas dari penyaluran kredit menjadi terganggu.
- Beban Biaya Penagihan: Bank harus mengeluarkan biaya operasional tambahan untuk proses penagihan, jasa hukum, hingga proses lelang.
- Penurunan Tingkat Kesehatan Bank: Rasio NPL yang tinggi berdampak langsung pada penilaian kinerja bank oleh Otoritas Jasa Keuangan.
Langkah Strategis Menghadapi Surat Peringatan dari Bank
Menerima Surat Peringatan bukanlah akhir dari segala-galanya, melainkan sinyal awal untuk segera mengambil tindakan korektif. Berikut adalah pendekatan umum yang patut dipertimbangkan oleh debitur.
1. Jangan Menghindari Komunikasi
Kesalahan terbesar yang sering dilakukan adalah mengabaikan surat peringatan atau menghindari petugas penagihan. Langkah terbaik adalah mendatangi kantor cabang bank terkait untuk membicarakan kendala keuangan yang sedang dihadapi secara transparan.
2. Mengajukan Permohonan Restrukturisasi Kredit
Berdasarkan peraturan perbankan, bank menyediakan opsi penyertaan program keringanan atau restrukturisasi bagi debitur yang memiliki iktikad baik namun mengalami penurunan kapasitas finansial.
Bentuk restrukturisasi yang umum ditawarkan meliputi:
- Rescheduling (Penjadwalan Kembali): Perpanjangan tenor pinjaman agar cicilan bulanan menjadi lebih kecil.
- Reconditioning (Persyaratan Kembali): Perubahan syarat pinjaman, seperti penurunan suku bunga atau pembebasan denda.
- Restructuring (Penataan Kembali): Kombinasi dari perubahan tenor, suku bunga, dan penambahan fasilitas jika dinilai prospektif.
3. Mengupayakan Penjualan Aset Secara Mandiri
Jika restrukturisasi tidak lagi memungkinkan, debitur dapat mengajukan permohonan untuk menjual jaminan secara mandiri. Penjualan mandiri umumnya menghasilkan harga yang lebih optimal dibandingkan mekanisme lelang eksekusi oleh pihak bank.
Ilustrasi Kasus Penerapan Dalam Dunia Bisnis dan Pribadi
Untuk memahami bagaimana mekanisme ini bekerja, berikut adalah dua skenario ilustratif penerapan Surat Peringatan dalam konteks berbeda.
Kasus 1: Sektor Usaha Mikro, Kecil, dan Menengah (UMKM)
Sebuah perusahaan manufaktur skala menengah mengalami gangguan rantai pasok sehingga piutang usaha tertahan selama empat bulan. Kondisi ini membuat perusahaan gagal membayar cicilan kredit modal kerja senilai Rp 500 juta.
Bank melayangkan SP 1 dan SP 2 dalam rentang waktu dua bulan. Pemilik usaha menanggapi SP 2 dengan membawa laporan keuangan transparan dan bukti kontrak kerja baru. Bank kemudian menyetujui program rescheduling perpanjangan tenor dari 3 tahun menjadi 5 tahun, sehingga debitur kembali mampu membayar cicilan dan status NPL terhindarkan.
Kasus 2: Kredit Kepemilikan Rumah (KPR) Pribadi
seorang karyawan mengalami Pemutusan Hubungan Kerja (PHK) dan menunggak cicilan KPR selama 90 hari berturut-turut. Bank menerbitkan SP 1 hingga SP 3 karena tidak ada respons dari nasabah.
Karena nasabah tidak memberikan kepastian penyelesaian setelah SP 3 diterbitkan, bank menyerahkan berkas perkara ke Panitia Urusan Piutang Negara (PUPN) atau pengadilan untuk memproses eksekusi lelang rumah jaminan demi menutup sisa pokok pinjaman.
Kesalahan Umum Debitur Saat Mengalami Kredit Bermasalah
Proses penyelesaian kredit macet sering kali menjadi rumit akibat tindak-tanduk debitur yang salah langkah. Beberapa kekeliruan umum meliputi:
- Menutup Diri dan Berganti Kontak: Menghindari komunikasi hanya akan mempercepat bank mengeluarkan SP 3 dan memproses jalur hukum eksekusi.
- Menggunakan Pinjaman Ilegal (Gali Lubang Tutup Lubang): Mengambil pinjaman berbiaya tinggi atau pinjaman online ilegal untuk membayar cicilan bank justru memperburuk krisis keuangan secara drastis.
- Memberikan Janji Palsu: Menyepakati tanggal pembayaran tanpa perhitungan arus kas yang realistis dapat merusak kepercayaan (trust) pihak bank.
- Mengabaikan Isi Legalitas Surat: Tidak membaca dengan cermat batas waktu dan konsekuensi hukum yang tercantum dalam dokumen Peringatan.
Kesimpulan
Penerbitan dokumen teguran resmi merupakan bagian tak terpisahkan dari tata kelola risiko perbankan. Memahami dengan jernih kenapa bank mengirim surat peringatan kepada debitur macet membantu kita melihat bahwa tindakan tersebut adalah prosedur hukum yang terukur, transparan, dan teratur.
Bagi bank, surat peringatan adalah sarana penegakan aturan regulator sekaligus upaya memitigasi kerugian aset. Bagi debitur, dokumen tersebut merupakan peringatan resmi sekaligus kesempatan terakhir untuk melakukan negosiasi pemulihan kewajiban.
Kunci utama dalam menyelesaikan permasalahan kredit bermasalah adalah respons cepat, transparansi kondisi finansial, serta iktikad baik untuk mencari solusi bersama melalui jalur restrukturisasi yang disediakan oleh hukum perbankan.





