

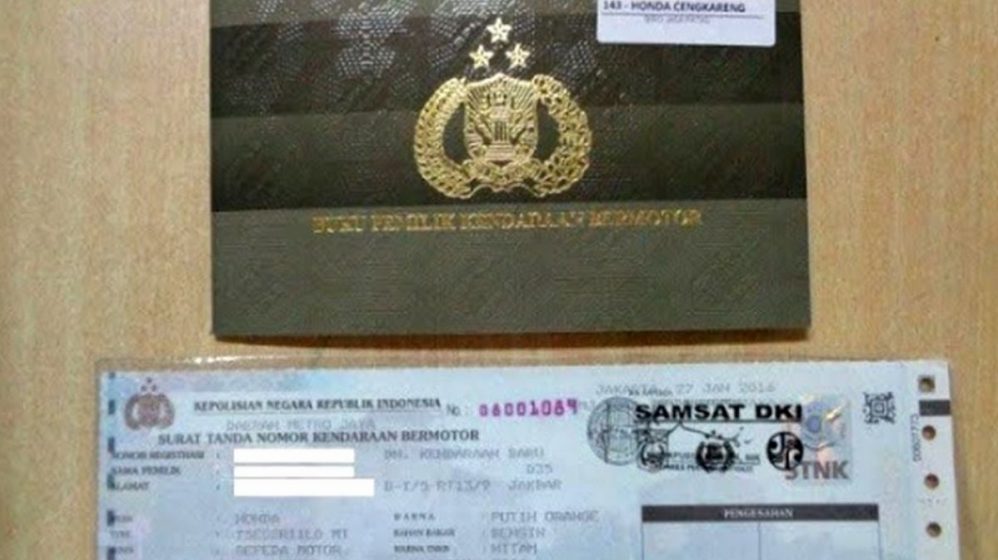
Mengapa BPKB Motor Belum Diserahkan Meskipun Kredit Sudah Lunas? Analisis Lengkap dan Solusinya
Menyelesaikan pembayaran cicilan sepeda motor merupakan pencapaian finansial yang melegakan bagi banyak orang. Setelah bertahun-tahun mengalokasikan anggaran bulanan, hak kepemilikan penuh atas kendaraan idealnya bisa langsung didapatkan.
Namun, tidak sedikit debitur yang mengalami hambatan saat hendak mengambil Bukti Pemilik Kendaraan Motor (BPKB). Pertanyaan mengenai kenapa bpkb motor tidak keluar-keluar padahal kredit lunas sering kali menjadi keluhan utama konsumen lembaga pembiayaan (leasing).
Artikel ini akan membahas secara komprehensif kendala administrasi BPKB tertahan, prinsip keuangan di baliknya, aspek hukum jaminan, hingga langkah strategis yang harus Anda tempuh.
Memahami Konsep BPKB dan Mekanisme Kredit Kendaraan
Secara hukum dan sistem keuangan, BPKB adalah dokumen negara yang mempublikasikan identitas kepemilikan kendaraan bermotor. Selama masa kredit, BPKB berfungsi sebagai agunan atau jaminan atas pinjaman yang diberikan oleh lembaga pembiayaan.
Lembaga pembiayaan memegang BPKB untuk meminimalisasi risiko gagal bayar (default) dari debitur. Mekanisme ini diikat melalui perjanjian pembiayaan yang umumnya dilindungi oleh Undang-Undang Jaminan Fidusia.
Peran Jaminan Fidusia dalam Kredit Motor
Jaminan Fidusia adalah hak jaminan atas benda bergerak baik yang berwujud maupun tidak berwujud. Melalui sistem ini, kepemilikan benda secara hukum dialihkan kepada kreditur (leasing), namun hak penguasaan fisik barang tetap berada pada debitur.
Ketika kredit dinyatakan lunas, demi hukum hak kepemilikan tersebut wajib kembali sepenuhnya kepada debitur. Kreditur berkewajiban mencoret pendaftaran jaminan fidusia (royro) dan menyerahkan BPKB asli kepada konsumen.
Alasan Utama Kenapa BPKB Motor Tidak Keluar-keluar Padahal Kredit Lunas
Terdapat beberapa faktor internal maupun eksternal yang menyebabkan keterlambatan penyerahan BPKB. Memahami penyebab ini penting agar Anda dapat menentukan langkah penyelesaian yang tepat.
                 │
  ┌──────────────┼──────────────┐
  ▼              ▼              ▼
Masalah      Penyimpanan    Tunggakan
Internal      di Bank       Administrasi
(Sistem/      (Joint        (Denda/Pajak)
Berkas)     Financing)
1. BPKB Masih Dijaminkan di Bank (Joint Financing)
Banyak perusahaan leasing menggunakan skema pembiayaan bersama (joint financing) dengan bank umum untuk mendanai operasional mereka. Dalam skema ini, bundel BPKB konsumen sering kali diagunkan kembali oleh leasing ke pihak bank mitra.
Ketika kredit Anda lunas di leasing, pihak leasing perlu memproses pelunasan dan penarikan dokumen dari bank mitra tersebut. Proses birokrasi antarlembaga keuangan inilah yang sering memakan waktu mingguan hingga bulanan.
2. Adanya Tunggakan Denda Keterlambatan atau Biaya Administrasi
Salah satu penyebab paling umum kenapa bpkb motor tidak keluar-keluar padahal kredit lunas adalah adanya kewajiban finansial terselubung. Debitur mungkin merasa seluruh angsuran pokok telah selesai, namun masih memiliki sisa denda keterlambatan (late fee).
Sistem lembaga pembiayaan tidak akan menerbitkan surat keterangan lunas dan melepaskan BPKB sebelum seluruh saldo denda bernilai nol. Biaya administrasi tambahan atau sisa asuransi yang belum terbayar juga bisa menjadi ganjalan.
3. Pengurusan Dokumen dari Dealer ke Leasing Belum Selesai
Jika Anda membeli motor baru secara kredit, BPKB tidak langsung diterbitkan oleh pihak Kepolisian pada hari pertama pengiriman unit. BPKB membutuhkan waktu pembuatan di Samsat/Polda melalui biro jasa yang ditunjuk oleh dealer.
Jika kredit Anda berjangka waktu sangat pendek (misalnya 6–12 bulan), ada kemungkinan BPKB fisik memang belum selesai dicetak oleh pihak kepolisian. Akibatnya, leasing belum menerima dokumen tersebut dari dealer.
4. Kendala Administrasi Internal dan Misplacement Document
Pengelolaan arsip di cabang perusahaan pembiayaan melibatkan ribuan dokumen bernilai tinggi. Risiko kesalahan manusia (human error), seperti salah simpan (misplacement) atau keterlambatan pengiriman berkas dari kantor pusat ke kantor cabang, kerap terjadi.
Sistem pencatatan internal yang belum terintegrasi secara digital juga memicu keterlambatan proses verifikasi pelunasan. Hal ini mengganggu efisiensi staf administrasi dalam menyiapkan dokumen konsumen.
Dampak dan Risiko Keterlambatan Penyerahan BPKB
Menunda penyelesaian masalah BPKB dapat menimbulkan risiko finansial dan hukum bagi pemilik kendaraan. BPKB bukan sekadar legalitas, tetapi juga aset keuangan yang memiliki nilai likuiditas.
- Keterbatasan Legalitas Jalan Raya: Tanpa BPKB asli, Anda mungkin kesulitan melakukan perpanjangan STNK lima tahunan yang membutuhkan cek fisik kendaraan.
- Menurunkan Nilai Jual Kembali: Menjual sepeda motor tanpa BPKB fisik (plat bodong) akan menurunkan harga jual secara drastis dan berisiko hukum.
- Risiko Penyalahgunaan Dokumen: BPKB yang tertahan terlalu lama di pihak ketiga tanpa pengawasan berpotensi disalahgunakan oleh oknum yang tidak bertanggung jawab.
- Hambatan Akses Modal Usaha: Bagi pelaku UMKM, BPKB sering digunakan sebagai agunan tambahan untuk mendapatkan modal kerja dari lembaga keuangan resmi.
Langkah Strategis Menyelesaikan BPKB yang Tertahan
Jika Anda mengalami masalah kenapa bpkb motor tidak keluar-keluar padahal kredit lunas, lakukan pendekatan terstruktur berikut untuk mengamankan hak Anda.
Langkah 1: Audit Mandiri & Kumpulkan Bukti
    │
    ▼
Langkah 2: Konfirmasi ke Kantor Cabang Leasing
    │
    ▼
Langkah 3: Pengajuan Surat Pengaduan Resmi
    │
    ▼
Langkah 4: Eskalasi ke Regulator (OJK/BPKN)
Langkah 1: Audit Mandiri dan Kumpulkan Bukti Pembayaran
Kumpulkan seluruh bukti transfer, kuitansi pembayaran angsuran dari bulan pertama hingga terakhir, serta dokumen perjanjian kredit awal. Bukti-bukti ini menjadi landasan kuat bahwa Anda telah memenuhi kewajiban kontraktual.
Mintalah riwayat pembayaran lengkap (ledger transaction) dari aplikasi atau layanan pelanggan perusahaan pembiayaan. Pastikan tidak ada catatan denda yang tersisa dalam sistem.
Langkah 2: Datangi Kantor Cabang Penerbit Kredit
Lakukan kunjungan langsung ke kantor cabang tempat Anda mendaftar kredit awal. Menanyakan status dokumen secara tatap muka umumnya lebih efektif dibandingkan melalui layanan pesan singkat atau telepon.
Tanyakan alasan spesifik kenapa bpkb motor tidak keluar-keluar padahal kredit lunas kepada petugas customer service. Mintalah tanggal kepastian kapan BPKB dapat diambil secara tertulis.
Langkah 3: Minta Surat Keterangan Lunas (SKL)
Jika BPKB fisik memang belum bisa diserahkan karena alasan teknis, mintalah Surat Keterangan Lunas (SKL) dan Surat Pengantar BPKB dalam Proses. Dokumen sementara ini berfungsi sebagai legalitas bahwa kewajiban finansial Anda telah berakhir.
SKL juga memuat informasi bahwa jaminan fidusia atas kendaraan tersebut sedang dalam proses penghapusan. Dokumen ini penting untuk mencegah penagihan keliru di masa depan.
Langkah 4: Manfaatkan Saluran Pengaduan Resmi (Eskalasi)
Apabila pihak pembiayaan terus mengulur waktu tanpa alasan legal yang jelas, Anda berhak mengajukan pengaduan resmi. Langkah pengaduan dapat dilakukan secara berjenjang.
- Pengaduan Internal Perusahaan: Kirim surat resmi ke divisi Consumer Complaint Handling kantor pusat leasing.
- Pengaduan ke Otoritas Jasa Keuangan (OJK): Gunakan portal APPK (Aplikasi Portal Perlindungan Konsumen) OJK di
kontak157.ojk.go.id. - Badan Penyelesaian Sengketa Konsumen (BPSK): Mengajukan mediasi jika terdapat kerugian materiil akibat penahanan dokumen tersebut.
Tabel Ringkasan: Penyebab BPKB Tertahan dan Solusinya
| Penyebab Utama | Indikator | Solusi Strategis |
|---|---|---|
| Sisa Denda / Biaya | Ada tagihan kecil tersisa di sistem | Lakukan settlement atau minta keringanan denda ke manajer cabang. |
| Penyimpanan di Bank Mitra | Leasing beralasan menunggu berkas dari pusat | Minta SKL resmi dan tanggal pasti penyerahan tertulis. |
| BPKB Belum Selesai di Samsat | Motor masih sangat baru (kredit tenor pendek) | Minta nomor resi pengurusan BPKB di biro jasa dealer. |
| Pencatatan Administrasi Hilang | Petugas sulit menemukan fisik BPKB | Buat surat teguran tertulis dan laporkan ke customer care pusat. |
Contoh Kasus dan Penerapan Strategi Keuangan Pribadi
Sebagai gambaran nyata, Budi adalah seorang karyawan yang menyelesaikan kredit motor matic dengan tenor 36 bulan. Pada bulan ke-36, Budi membayar angsuran terakhir melalui ATM dan menganggap kewajibannya selesai.
Dua bulan kemudian, Budi mendatangi kantor leasing namun BPKB tidak dapat diserahkan. Kasus kenapa bpkb motor tidak keluar-keluar padahal kredit lunas pada contoh Budi disebabkan oleh denda keterlambatan sebesar Rp45.000 pada tahun kedua yang terus berbunga.
 ──>
                                         │
                                         ▼

                                         │
                                         ▼
Penyelesaian Kasus Budi:
- Budi meminta cetakan riwayat transaksi dari petugas leasing.
- Budi melakukan pelunasan sisa denda administrasi secara langsung di kasir resmi.
- Setelah saldo menjadi nol, sistem secara otomatis menerbitkan status clearance.
- BPKB beserta lembar pencoretan fidusia berhasil diambil pada hari yang sama.
Dari contoh kasus di atas, transparansi catatan keuangan pribadi dan konfirmasi aktif sangat menentukan kecepatan penyelesaian dokumen.
Kesalahan Umum Debitur Saat Kredit Motor Mendekati Lunas
Berdasarkan pengamatan perilaku konsumen keuangan, ada beberapa kesalahan berulang yang sering dilakukan oleh debitur:
- Membuang Bukti Pembayaran: Membuang kuitansi atau menghapus bukti transfer sebelum BPKB fisik benar-benar berada di tangan.
- Sikap Pasif: Menganggap bahwa pihak leasing akan otomatis mengirimkan BPKB ke rumah tanpa dikonfirmasi.
- Mengabaikan Denda Kecil: Menganggap keterlambatan pembayaran 1–2 hari di masa lalu tidak berpengaruh pada proses penutupan akun.
- Mewakilkan Tanpa Surat Kuasa Legal: Datang mengambil BPKB melalui orang lain tanpa membawa Surat Kuasa bermeterai dan KTP asli pemilik nama.
Regulasi Perlindungan Konsumen Sektor Jasa Keuangan
Penyelenggaraan kegiatan pembiayaan di Indonesia diawasi secara ketat oleh Otoritas Jasa Keuangan (OJK). Berdasarkan Peraturan OJK (POJK) tentang Perlindungan Konsumen Sektor Jasa Keuangan, Pelaku Usaha Jasa Keuangan (PUJK) wajib menyerahkan dokumen jaminan setelah konsumen memenuhi seluruh kewajibannya.
Jika perusahaan pembiayaan secara sengaja menahan dokumen hak milik tanpa alasan hukum yang sah, tindakan tersebut dapat dikategorikan sebagai pelanggaran regulasi perlindungan konsumen. Konsumen berhak mendapatkan ganti rugi jika keterlambatan tersebut terbukti menimbulkan kerugian finansial yang signifikan.
Kesimpulan
Fenomena kenapa bpkb motor tidak keluar-keluar padahal kredit lunas umumnya berakar dari kendala administrasi internal, skema pendanaan joint financing, atau adanya sisa kewajiban denda yang belum terselesaikan. BPKB merupakan bukti sah kepemilikan yang sangat vital bagi legalitas dan nilai aset kendaraan Anda.
Langkah terbaik untuk mengatasinya adalah melakukan audit riwayat pembayaran secara mandiri, mendatangi kantor cabang pembiayaan dengan bukti lengkap, dan meminta kejelasan status secara tertulis. Jika jalur komunikasi internal tidak membuahkan hasil, manfaatkan saluran pengaduan resmi pemerintah seperti OJK untuk melindungi hak-hak finansial Anda sebagai konsumen.





