

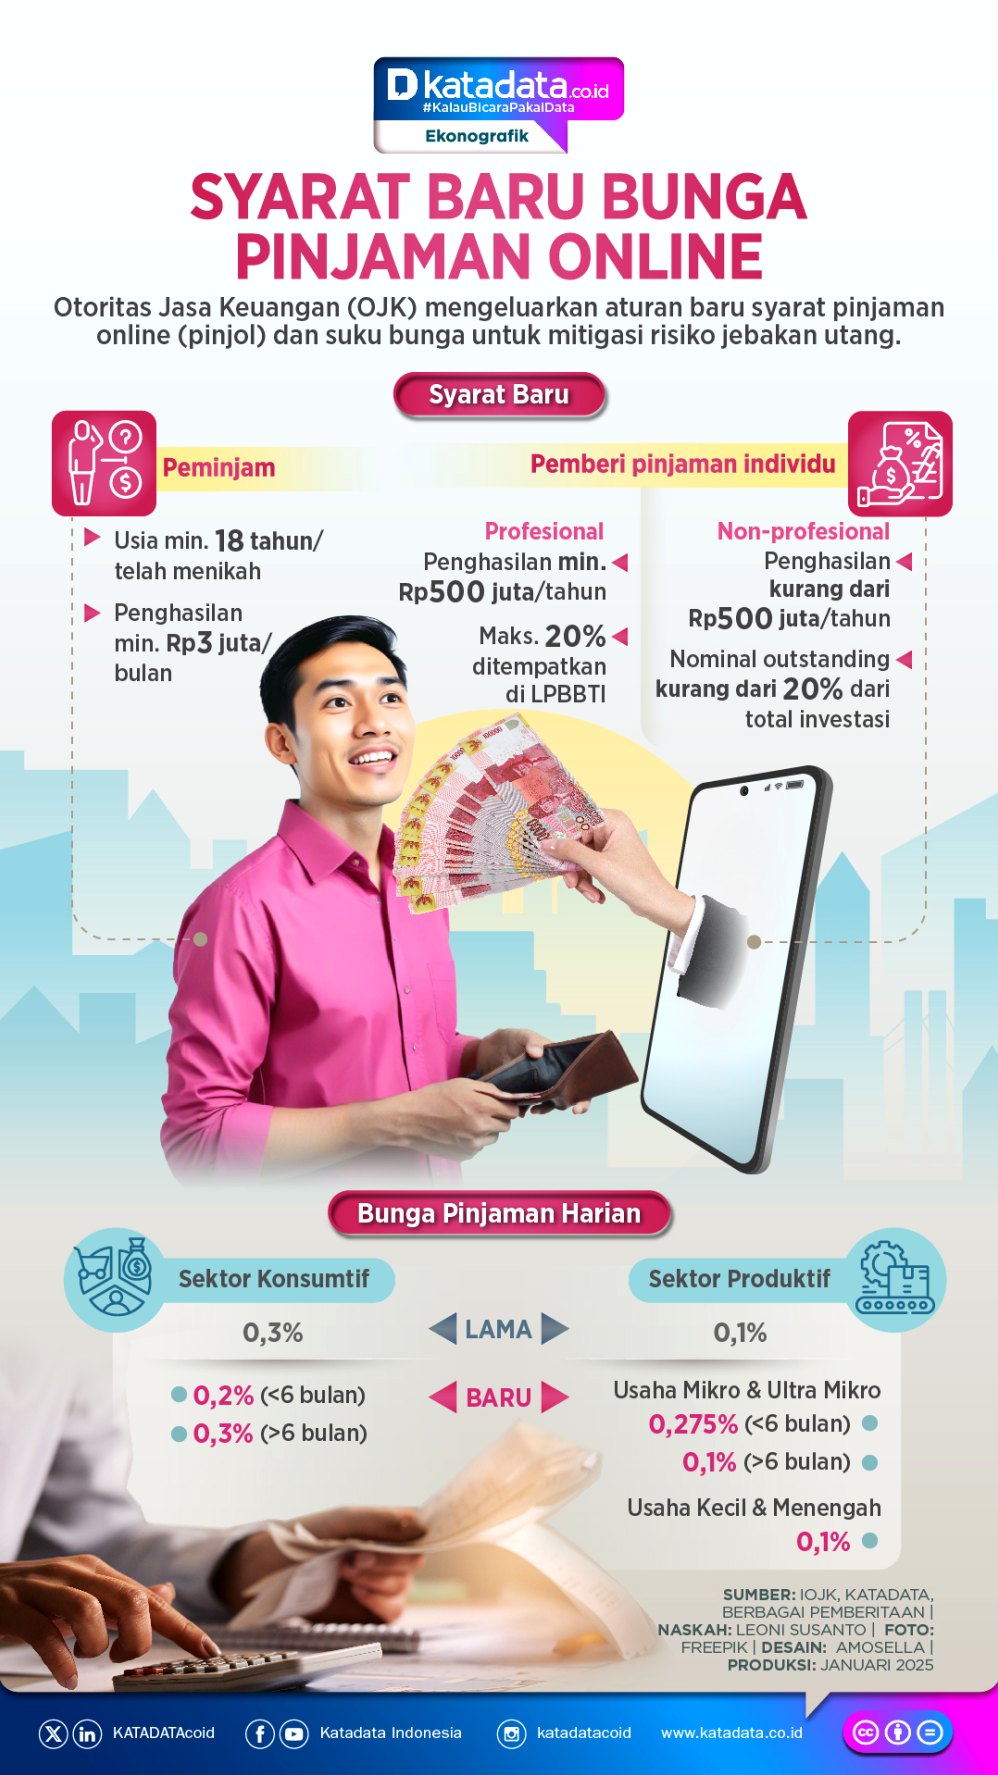
Mengapa Bunga Pinjaman Online Harian Sangat Memberatkan? Analisis Keuangan dan Risikonya
Perkembangan teknologi finansial (fintech lending) di Indonesia telah mengubah lanskap akses keuangan secara signifikan. Kemudahan pengajuan dana tanpa jaminan dan proses persetujuan yang cepat menjadi daya tarik utama bagi masyarakat yang membutuhkan dana darurat.
Namun di balik kemudahan tersebut, terdapat struktur pembiayaan yang sering kali menjadi beban finansial yang cukup berat bagi peminjam. Salah satu aspek yang paling krusial untuk dipahami adalah mekanisme penetapan suku bunga berbasis harian.
Artikel ini akan membahas secara mendalam kenapa bunga pinjaman online harian sangat memberatkan dari perspektif matematika keuangan, dampaknya terhadap arus kas pribadi maupun bisnis, serta strategi untuk menghindari jebakan utang jangka pendek.
Menganalisis Konsep Dasar Suku Bunga Harian
Suku bunga harian adalah metode perhitungan bunga di mana biaya atas pinjaman dihitung dan dibebankan setiap hari berdasarkan sisa pokok utang atau nilai awal pinjaman. Secara sepintas, angka yang ditawarkan oleh penyedia layanan pinjaman online terlihat sangat kecil.
Sebagai contoh, persentase bunga harian sebesar 0,1% atau 0,3% per hari sering kali dipersepsikan murah oleh calon peminjam. Angka tersebut terkesan tidak signifikan jika dibandingkan dengan angka suku bunga perbankan konvensional yang biasanya dinyatakan dalam hitungan tahunan.
Pemahaman yang keliru ini muncul karena perbedaan skala waktu dalam penyampaian informasi suku bunga. Calon peminjam sering kali mengabaikan akumulasi dari persentase kecil tersebut ketika dikonversi ke dalam periode waktu yang lebih panjang.
+---------------------+-------------------+---------------------+
| Suku Bunga Harian   | Ekivalen Bulanan  | Ekivalen Tahunan    |
| (Nominal)           | (30 Hari)         | (APR - 365 Hari)    |
+---------------------+-------------------+---------------------+
| 0,1% per hari       | 3,0% per bulan    | 36,5% per tahun     |
| 0,2% per hari       | 6,0% per bulan    | 73,0% per tahun     |
| 0,3% per hari       | 9,0% per bulan    | 109,5% per tahun    |
| 0,4% per hari       | 12,0% per bulan   | 146,0% per tahun    |
+---------------------+-------------------+---------------------+
Tabel di atas menunjukkan konversi dasar dari bunga harian ke bunga tahunan (Annual Percentage Rate atau APR). Dari konversi matematis ini, terlihat jelas alasan mendasar kenapa bunga pinjaman online harian sangat memberatkan jika dibandingkan dengan kredit perbankan komersial yang umumnya berada di kisaran 6% hingga 24% per tahun.
Alasan Utama Kenapa Bunga Pinjaman Online Harian Sangat Memberatkan
Untuk memahami beban finansial ini secara komprehensif, kita perlu membedah struktur biaya dan dampak ekonomisnya terhadap keuangan peminjam. Terdapat beberapa faktor utama yang saling berkaitan.
                                     │
                                     ▼

                                     │
                                     ▼

                                     │
                                     ▼

                                     │
                                     ▼
1. Tingkat Efektif Tahunan (APR) yang Sangat Tinggi
Secara teoritis, bunga harian menyamarkan total biaya pinjaman yang sebenarnya. Ketika suku bunga sebesar 0,3% per hari diterapkan, peminjam sebenarnya membayar bunga efektif tahunan melebihi 100% per tahun.
Tingkat bunga setinggi ini sulit diimbangi oleh pertumbuhan pendapatan pribadi maupun tingkat keuntungan bisnis legal mana pun. Ketimpangan antara beban bunga dan Imbal Hasil Kredit (Return on Investment) menjadi alasan utama kenapa bunga pinjaman online harian sangat memberatkan.
2. Efek Akumulasi dan Efek Bunga Majemuk
Beberapa platform pinjaman online menerapkan skema bunga majemuk (compounding interest) atau denda keterlambatan yang ditambahkan ke dalam pokok utang. Dalam kondisi ini, bunga dihitung berdasarkan nilai pokok baru yang telah ditambah dengan bunga hari sebelumnya.
Fenomena ini menciptakan efek bola salju (snowball effect) di mana kewajiban pembayaran tumbuh secara eksponensial. Peminjam yang mengalami penundaan pembayaran beberapa hari saja akan menghadapi lonjakan tagihan yang signifikan.
3. Potongan Biaya Administrasi di Awal (Upfront Fees)
Selain bunga harian, sebagian besar platform pinjaman online memotong biaya administrasi dan biaya provisi secara langsung di awal pencairan. Hal ini membuat dana bersih yang diterima oleh peminjam lebih kecil dari nominal plafon pinjaman yang tertera pada kontrak.
Meskipun dana yang diterima terpotong, perhitungan bunga harian tetap mengacu pada total nominal pokok pinjaman awal. Mekanisme ini secara otomatis meningkatkan suku bunga efektif (effective rate) yang harus ditanggung oleh peminjam.
4. Ketidaksesuaian Antara Tenor Pinjaman dan Arus Kas
Pinjaman online harian umumnya memiliki tenor yang sangat pendek, berkisar antara 7 hingga 30 hari. Periode pelunasan yang singkat ini sering kali tidak sejalan dengan siklus penerimaan pendapatan atau arus kas peminjam.
Karyawan umumnya menerima gaji secara bulanan, sedangkan pelaku usaha membutuhkan waktu untuk mengonversi persediaan menjadi kas. Ketidakcocokan jadwal ini memaksa peminjam mencari dana segar lain saat jatuh tempo tiba.
Faktor Daya Tarik Pinjaman Online Harian
Meskipun skema ini memiliki beban biaya yang tinggi, layanan pembiayaan harian tetap memiliki pangsa pasar yang luas. Pemahaman mengenai konteks penggunaan layanan ini penting untuk melihat dinamika keuangan masyarakat secara objektif.
Aksesibilitas dan Kecepatan Proses
Keunggulan utama dari platform fintech lending adalah kemudahan proses verifikasi dan persyaratan dokumen yang minimal. Masyarakat atau pelaku usaha yang membutuhkan dana dalam hitungan jam sering kali tidak memiliki opsi lain yang secepat pinjaman online.
Lembaga keuangan konvensional biasanya memerlukan analisis kredit yang mendalam, agunan, dan proses administrasi yang memakan waktu beberapa hari hingga beberapa minggu.
Solusi Likuiditas Jangka Pendek untuk Kebutuhan Darurat
Dalam situasi darurat seperti biaya medis mendadak atau perbaikan alat produksi yang rusak, kecepatan dana masuk menjadi prioritas utama dibanding efisiensi biaya. Pinjaman harian berfungsi sebagai jembatan likuiditas (bridge financing) untuk menyambung kebutuhan mendesak.
Namun masalah besar muncul ketika fasilitas yang dirancang untuk kebutuhan darurat jangka pendek ini digunakan untuk pemenuhan kebutuhan konsumtif atau pembiayaan operasional jangka panjang.
Dampak Beban Bunga Harian terhadap Keuangan Pribadi dan Usaha
Penggunaan pinjaman harian berbiaya tinggi membawa risiko berantai yang memengaruhi stabilitas keuangan peminjam secara jangka panjang.
                                 │
                                 ▼

                                 │
                                 ▼

                                 │
                                 ▼
Terganggunya Stabilitas Arus Kas (Cash Flow)
Bagi individu, porsi pendapatan bulanan yang terpakai untuk membayar bunga harian dapat mengganggu alokasi kebutuhan pokok lainnya, seperti tabungan, investasi, dan konsumsi harian.
Bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), margin keuntungan bersih (net profit margin) akan tergerus habis hanya untuk menutupi biaya bunga harian. Kondisi ini mencegah bisnis untuk tumbuh dan berkembang.
Risiko Terjebak dalam Siklus Utang (Debt Trap)
Ketidakmampuan melunasi pinjaman pada saat jatuh tempo memicu fenomena "gali lubang tutup lubang". Peminjam mengambil pinjaman baru dari platform lain hanya untuk melunasi utang lama beserta bunganya.
Mekanisme pelunasan secara berulang ini meningkatkan total akumulasi kewajiban secara drastis. Faktor risiko inilah yang mendasari pemahaman kenapa bunga pinjaman online harian sangat memberatkan bagi keberlanjutan finansial jangka panjang.
Ilustrasi Kasus Perhitungan Bunga Harian
Untuk memberikan gambaran konkret mengenai besarnya beban keuangan dari bunga harian, mari kita perhatikan dua skenario simulasi berikut.
Skenario 1: Pinjaman Pribadi untuk Kebutuhan Konsumtif
Seorang karyawan meminjam dana sebesar Rp3.000.000 dengan suku bunga harian 0,3% dan biaya administrasi di awal sebesar 5%. Tenor pinjaman disepakati selama 30 hari.
- Pencairan Bersih: Rp3.000.000 – (5% × Rp3.000.000) = Rp2.850.000
- Bunga Harian: 0,3% × Rp3.000.000 = Rp9.000 per hari
- Total Bunga 30 Hari: Rp9.000 × 30 = Rp270.000
- Total Pelunasan: Rp3.000.000 + Rp270.000 = Rp3.270.000
Dalam kurun waktu satu bulan, biaya riil yang dikeluarkan (bunga + admin) adalah Rp420.000 dari dana bersih yang diterima sebesar Rp2.850.000. Tingkat pengembalian riil untuk periode satu bulan tersebut mencapai 14,73% per bulan, atau sebanding dengan 176,7% per tahun.
Skenario 2: Pinjaman Modal Kerja UMKM
Seorang pelaku usaha perdagangan membutuhkan modal tambahan sebesar Rp10.000.000 selama 14 hari untuk membeli persediaan barang. Suku bunga yang dikenakan adalah 0,2% per hari tanpa potongan biaya awal.
- Pencairan Bersih: Rp10.000.000
- Bunga Harian: 0,2% × Rp10.000.000 = Rp20.000 per hari
- Total Bunga 14 Hari: Rp20.000 × 14 = Rp280.000
- Total Pelunasan: Rp10.280.000
Jika marjin keuntungan bersih dari penjualan barang tersebut hanya sebesar 2% dari total omzet (Rp200.000), maka keuntungan usaha tersebut tidak cukup untuk menutup biaya bunga pinjaman. Usaha tersebut justru mengalami kerugian bersih akibat biaya pembiayaan yang tinggi.
Kesalahan Umum Peminjam Saat Mengambil Pinjaman Harian
Banyak pengguna terjebak dalam masalah keuangan serius akibat kurangnya pemahaman mengenai prinsip kerja pembiayaan harian. Berikut adalah beberapa kesalahan umum yang sering terjadi.
+-----------------------------------+------------------------------------+
| Kesalahan Umum                    | Dampak Keuangan                    |
+-----------------------------------+------------------------------------+
| Meminjam untuk Kebutuhan Konsumtif| Menciptakan utang tanpa aset       |
| Tidak Memperhitungkan Biaya Admin | Jumlah dana cair tidak sesuai janji|
| Mengabaikan Ketentuan Denda Dini  | Lonjakan beban saat gagal bayar    |
| Menggunakan Strategi Gali-Tutup   | Eksponensialisasi akumulasi utang  |
+-----------------------------------+------------------------------------+
Mengabaikan Perhitungan APR
Banyak calon peminjam hanya fokus pada angka nominal harian yang terlihat kecil tanpa mengonversikannya ke dalam APR. Hal ini menciptakan persepsi yang salah mengenai harga sebenarnya dari fasilitas pembiayaan tersebut.
Menggunakan Pinjaman Jangka Pendek untuk Kebutuhan Jangka Panjang
Membiayai kebutuhan yang membutuhkan waktu pengembalian lama dengan instrumen modal kerja berjangka pendek adalah kesalahan manajemen keuangan yang mendasar. Ketidaksesuaian jangka waktu (maturity mismatch) ini hampir dipastikan berakhir pada kegagalan pembayaran.
Kurangnya Perencanaan Arus Kas Keluar
Peminjam sering kali mengambil utang tanpa kepastiansumber dana yang akan digunakan untuk melunasi instrumen tersebut pada saat jatuh tempo. Mengandalkan perkiraan pendapatan yang belum pasti adalah bentuk spekulasi finansial yang berisiko tinggi.
Strategi Meminimalisir Beban dan Alternatif Pembiayaan
Untuk menghindari dampak buruk dari struktur bunga yang tinggi, terdapat beberapa pendekatan strategis yang dapat diterapkan oleh individu maupun pelaku bisnis.
                                    │
                                    ▼

                       /
                     Ya                          Tidak
                     /

                                                  │
                                                  ▼
1. Membangun Dana Darurat (Emergency Fund)
Memiliki dana darurat yang memadai adalah benteng pertahanan utama terhadap kebutuhan dana mendadak. Dengan memiliki simpanan berupa kas yang setara dengan 3 hingga 6 bulan biaya operasional, kebutuhan akan fasilitas pinjaman cepat berbiaya tinggi dapat ditekan.
2. Memanfaatkan Program Pembiayaan Subsidi (KUR)
Bagi pelaku usaha, pemerintah menyediakan fasilitas Kredit Usaha Rakyat (KUR) dengan suku bunga yang disubsidi. Suku bunga KUR jauh lebih terjangkau jika dibandingkan dengan instrumen pinjaman online harian.
3. Menggunakan Fasilitas Kredit Bank Konvensional atau BPR
Meskipun membutuhkan waktu pemrosesan yang lebih lama dan memerlukan agunan, suku bunga efektif dari Kredit Tanpa Agunan (KTA) bank konvensional atau Bank Perekonomian Rakyat (BPR) jauh lebih rendah dan terstruktur secara bulanan.
4. Restrukturisasi dan Negosiasi Utang
Bagi peminjam yang sudah terlanjur memiliki utang berjalan di platform pinjaman online legal, opsi yang dapat diambil adalah mengajukan permohonan restrukturisasi. Peminjam dapat meminta perpanjangan tenor atau penurunan suku bunga kepada pihak penyelenggara fintech.
Peran Regulasi Otoritas Jasa Keuangan (OJK)
Otoritas Jasa Keuangan (OJK) secara berkelanjutan melakukan penyempurnaan regulasi untuk melindungi konsumen dari praktik pembiayaan yang merugikan. Batasan suku bunga maksimum bagi penyelenggara fintech lending legal diatur secara ketat dan diturunkan secara bertahap.
Langkah regulasi ini bertujuan untuk menciptakan keseimbangan antara aksesibilitas keuangan bagi masyarakat yang unbanked dan perlindungan konsumen dari risiko over-indebtedness.
Penting bagi konsumen untuk selalu memastikan bahwa platform pembiayaan yang digunakan terdaftar dan berizin resmi di OJK. Platform ilegal umumnya menetapkan suku bunga harian dan denda tanpa batas yang jauh lebih merugikan.
Kesimpulan
Berdasarkan analisis keuangan di atas, dapat disimpulkan kenapa bunga pinjaman online harian sangat memberatkan pengguna. Faktor utamanya meliputi konversi suku bunga tahunan (APR) yang sangat tinggi, adanya potongan biaya administrasi di awal, periode pelunasan yang sangat singkat, serta penerapan bunga majemuk dan denda akumulatif.
Pinjaman online harian pada dasarnya dirancang khusus sebagai instrumen likuiditas darurat jangka pendek, bukan sebagai sumber pembiayaan utama atau instrumen modal kerja jangka panjang. Memahami risiko matematis dan mekanisme kerja suku bunga harian adalah langkah krusial dalam menjaga kesehatan finansial.
Sebelum memutuskan untuk mengajukan pinjaman harian, individu dan pelaku usaha wajib melakukan kalkulasi arus kas secara teliti, mempertimbangkan seluruh komponen biaya, serta mengeksplorasi opsi pembiayaan alternatif yang memiliki tingkat suku bunga lebih rasional. Keputusan finansial yang bijak selalu didasari oleh analisis risiko yang mendalam, bukan sekadar kemudahan proses pencairan.





