

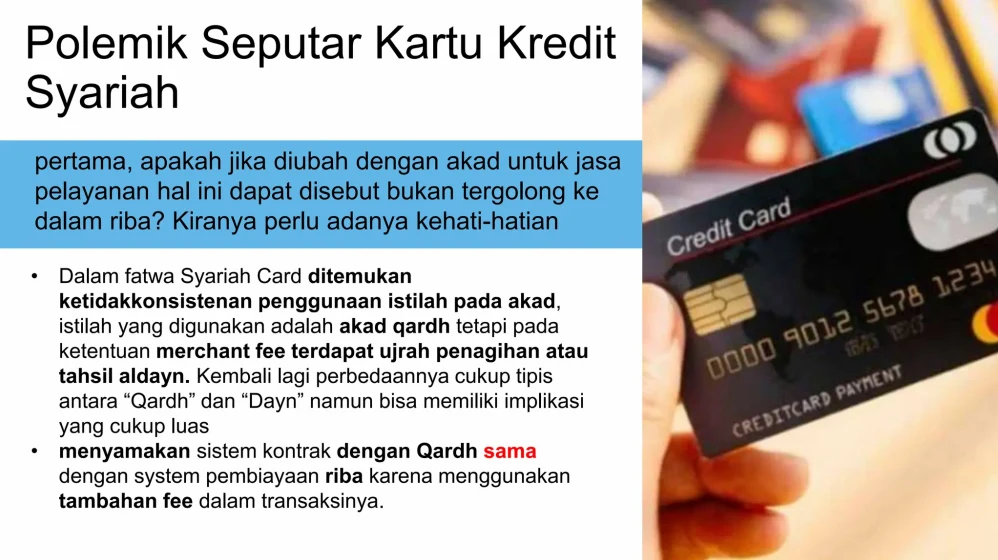
Mengapa Limit Kartu Kredit Syariah Menggunakan Akad Qardh? Panduan Komprehensif dan Analisis Keuangan
Perkembangan industri keuangan syariah di Indonesia terus menunjukkan tren positif dalam beberapa tahun terakhir. Salah satu produk perbankan yang semakin populer dan banyak digunakan oleh masyarakat adalah kartu pembiayaan syariah atau yang sering disebut sebagai kartu kredit syariah.
Meskipun fungsi utamanya mirip dengan kartu kredit konvensional sebagai alat pembayaran non-tunai, mekanisme operasional kartu kredit syariah memiliki perbedaan mendasar pada landasan hukum Islam (fiqh muamalah). Banyak pengguna dan calon pengguna masih bertanya-tanya mengenai struktur akad yang digunakan di dalamnya, terutama terkait dengan besaran limit pembiayaan yang diberikan oleh bank.
Penting bagi kita untuk memahami kenapa limit kartu kredit syariah menggunakan akad qardh agar dapat memanfaatkan fasilitas ini secara tepat dan sesuai prinsip syariah. Artikel ini akan membahas secara mendalam struktur akad, alasan penggunaan akad qardh, manfaat, risiko, hingga strategi pengelolaan limit kartu pembiayaan syariah secara bijak.
Definisi dan Konsep Dasar Kartu Kredit Syariah
Kartu kredit syariah (syariah card) adalah fasilitas kartu pembiayaan yang berfungsi sebagai alat pembayaran barang atau jasa, serta penarikan uang tunai, yang dijalankan berdasarkan prinsip-prinsip syariah. Berdasarkan Fatwa Dewan Syariah Nasional-Majelis Ulama Indonesia (DSN-MUI) No. 54/DSN-MUI/X/2006, kartu pembiayaan syariah harus terbebas dari unsur riba, gharar (ketidakpastian), dan maysir (perjudian).
Berbeda dengan kartu kredit konvensional yang mengandalkan sistem bunga atas penarikan pinjaman atau keterlambatan pembayaran, kartu kredit syariah menggunakan kombinasi tiga akad utama dalam operasionalnya.
Tiga Akad Utama dalam Kartu Kredit Syariah
Untuk memahami posisi akad qardh, kita perlu melihat skema hubungan hukum antara pemegang kartu, bank syariah, dan merchant (pedagang). Berikut adalah ringkasan tiga akad yang melandasi kartu pembiayaan syariah:
| Jenis Akad | Peran dan Fungsi dalam Kartu Kredit Syariah | Skema Imbalan (Fee Structure) |
|---|---|---|
| Kafalah | Bank bertindak sebagai penjamin atas kewajiban pembayaran nasabah kepada merchant. | Fee penjaminan (Ujrah Kafalah) |
| Ijarah | Bank menyediakan jasa sistem pembayaran, keanggotaan, dan pelayanan administrasi. | Fee keanggotaan (Membership Fee) |
| Qardh | Bank memberikan dana talangan atas transaksi tunai atau non-tunai yang dilakukan nasabah. | Tanpa imbalan/bunga (murni pengembalian pokok) |
Pengertian Akad Qardh
Secara harfiah, qardh berarti pinjaman. Dalam terminologi fiqh muamalah, akad qardh adalah perjanjian pinjam-mencapai pinjam dana antara penerima pinjaman dan pemberi pinjaman dengan ketentuan bahwa penerima pinjaman wajib mengembalikan jumlah pokok yang diterima pada waktu yang disepakati.
Prinsip utama dari akad qardh adalah bersifat nirlaba atau nirkomersial (tabarru’). Artinya, pihak pemberi pinjaman (bank) tidak boleh mengambil keuntungan, tambahan, atau bunga dari jumlah pokok pinjaman yang disalurkan kepada penerima pinjaman (nasabah).
Alasan Utama Kenapa Limit Kartu Kredit Syariah Menggunakan Akad Qardh
Pertanyaan mendasar yang sering muncul dari para pelaku bisnis maupun konsumen individu adalah kenapa limit kartu kredit syariah menggunakan akad qardh dan bukan akad komersial seperti murabahah atau mudharabah. Jawaban atas pertanyaan ini terletak pada sifat transaksi kartu kredit itu sendiri yang sangat dinamis dan fleksibel.
Berikut adalah beberapa alasan analitis dan prinsipil mengapa akad qardh dijadikan landasan utama dalam penentuan limit pembiayaan pada kartu kredit syariah.
             │
             ▼
 ──► Menggunakan AKAD QARDH
             │                                 (Pinjaman Murni / Tanpa Bunga)
             ▼
1. Fungsi Limit Sebagai Dana Talangan (Pinjaman Murni)
Ketika nasabah bertransaksi menggunakan kartu kredit di toko atau merchant, bank syariah membayarkan terlebih dahulu kewajiban transaksi nasabah kepada pedagang tersebut. Dalam hal ini, posisi bank adalah memberikan dana talangan (al-qardh) kepada nasabah.
Besarnya limit kartu kredit menggambarkan batas maksimal dana talangan yang siap disediakan oleh bank untuk nasabah. Karena transaksi ini bersifat utang-piutang uang tunai atau saldo pembayaran, hukum Islam mewajibkan pengembalian dilakukan sesuai nilai nominal yang dipinjam tanpa ada tambahan bunga.
2. Pencegahan Unsur Riba dalam Utang-Piutang
Prinsip dasar keuangan syariah melarang keras pengambilan tambahan (ziyadah) atas pinjaman uang yang dikategorikan sebagai riba an-nasi’ah. Jika limit kartu kredit yang ditarik oleh nasabah dikenakan bunga berdasarkan persentase pinjaman atau lamanya waktu pengembalian, maka transaksi tersebut berubah menjadi haram.
Dengan menetapkan bahwa transaksi penarikan limit menggunakan akad qardh, bank syariah menjamin bahwa saldo utang yang timbul dari penggunaan limit tersebut tidak akan bertambah seiring berjalannya waktu akibat peningkatnya suku bunga.
3. Pemisahan Tegas Antara Pinjaman dan Keuntungan Bank
Banyak orang mengira bank syariah tidak mengambil keuntungan dari fasilitas kartu kredit. Pada kenyataannya, bank syariah tetap memperoleh pendapatan, namun bukan berasal dari fasilitas akad qardh.
Bank mengambil pendapatan resmi melalui akad ijarah (biaya sewa atas fasilitas kartu dan administrasi) serta komisi merchant (ijarah/ujrah). Pemisahan struktur ini memperjelas kenapa limit kartu kredit syariah menggunakan akad qardh, yaitu untuk memisahkan secara tegas fasilitas pinjaman murni dari pendapatan jasa yang diperoleh bank.
Manfaat dan Tujuan Penerapan Akad Qardh pada Kartu Pembiayaan
Penerapan akad qardh pada limit pembiayaan memberikan berbagai manfaat strategis, baik bagi pemegang kartu pribadi, pelaku UMKM, maupun stabilitas sistem keuangan syariah secara keseluruhan.
Perlindungan Konsumen dari Beban Bunga Berbunga
Salah satu risiko terbesar penggunaan kartu kredit konvensional adalah jeratan compound interest (bunga berbunga) ketika nasabah tidak mampu membayar penuh tagihan harian atau bulanan. Dalam kartu kredit syariah yang berbasis akad qardh, pokok utang nasabah tidak akan pernah berkembang membesar melebihi jumlah transaksi asli yang dilakukan.
Hal ini memberikan rasa aman dan ketenangan finansial bagi pengguna karena terhindar dari skema beban utang yang tidak terkendali.
Kepastian Hukum dan Transparansi Biaya
Melalui akad qardh, nasabah memiliki kepastian hukum bahwa dana yang mereka gunakan adalah bentuk utang murni. Struktur biaya pada kartu kredit syariah umumnya bersifat fixed fee (biaya tetap) berdasarkan kategori limit kartu, bukan berbasis persentase sisa utang bulanan.
Transparansi ini memudahkan nasabah dan pemilik usaha kecil dalam merencanakan arus kas (cash flow) tanpa perlu khawatir akan adanya biaya tersembunyi (hidden cost).
Akses Likuiditas Darurat untuk Individu dan UMKM
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), fasilitas limit berbasis akad qardh berfungsi sebagai cadangan likuiditas darurat jangka pendek. Ketika bisnis membutuhkan modal kerja mendesak untuk membeli bahan baku, limit kartu kredit syariah dapat digunakan sebagai pembiayaan sementara tanpa perlu melalui proses pengajuan pinjaman bank yang memakan waktu lama.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun limit kartu kredit syariah berpatokan pada akad qardh yang bebas bunga, fasilitas ini tetap merupakan instrumen utang yang membawa sejumlah risiko keuangan jika tidak dikelola dengan hati-hati.
Fasilitas Utang Syariah (Qardh)
       │
       ├─► Beban Tetap Bulanan (Ujrah Ijarah)
       ├─► Sanksi Keterlambatan (Ta'zir - Dana Sosial)
       └─► Ganti Rugi Riil (Ta'widh - Operational Bank)
Risiko Keterlambatan dan Sanksi Financial (Ta’zir dan Ta’widh)
Banyak pengguna salah memahami bahwa bebas bunga berarti tidak ada konsekuensi jika menunda pembayaran tagihan. Untuk menjaga kedisiplinan nasabah, perbankan syariah menerapkan dua mekanisme sanksi keterlambatan:
- Ta’zir: Denda keterlambatan yang bertujuan memberikan efek jera kepada nasabah yang lalai. Dana ta’zir tidak boleh diakui sebagai pendapatan bank, melainkan wajib disalurkan seluruhnya untuk dana sosial/kebajikan (dana qardh al-hasan).
- Ta’widh: Ganti rugi atas kerugian riil yang dialami bank akibat proses penagihan utang nasabah yang macet. Besarnya ta’widh disesuaikan dengan biaya riil operasional yang dikeluarkan bank.
Beban Biaya Layanan (Ujrah) Tetap
Meskipun penggunaan akad qardh tidak menghasilkan pendapatan bagi bank, nasabah tetap dibebani biaya keanggotaan (membership fee) yang diikat dengan akad ijarah. Biaya ini ditagihkan secara berkala (bulanan atau tahunan) terlepas dari apakah limit kartu kredit digunakan secara maksimal atau tidak.
Keterbatasan Limit dan Manajemen Penggunaan
Limit pembiayaan syariah umumnya ditentukan berdasarkan profil risiko dan tingkat pendapatan nasabah. Pemilik kartu harus menyadari bahwa limit yang besar bukanlah dana modal tambahan gratis, melainkan kewajiban utang yang seluruhnya harus dikembalikan secara utuh pada masa jatuh tempo.
Strategi Mengelola Limit Kartu Kredit Syariah Secara Bijak
Agar penggunaan limit berbasis akad qardh ini memberikan dampak positif bagi keuangan pribadi maupun operasional bisnis, diperlukan strategi pengelolaan dana yang disiplin dan terukur.
1. Gunakan Hanya untuk Kebutuhan Produktif atau Darurat
Bagi pelaku usaha dan individu, sangat disarankan untuk memprioritaskan pemanfaatan limit kartu kredit syariah pada transaksi yang bernilai produktif.
- Kebutuhan Usaha: Pembelian inventoris, pembayaran fasilitas software operasional, atau biaya iklan digital bulanan.
- Kebutuhan Pribadi: Biaya pengobatan mendesak, perbaikan kendaraan kerja, atau transaksi harian yang dana tunainya sudah dialokasikan di rekening tabungan.
2. Terapkan Skema Pay-in-Full Setiap Bulan
Meskipun akad qardh tidak membebankan bunga atas penundaan utang, membiarkan tagihan menumpuk hingga jatuh tempo dapat memicu timbulnya biaya ta’zir dan merusak rekam jejak kredit (SLIK OJK).
Biasakan untuk selalu membayar 100% tagihan sebelum tanggal jatuh tempo. Metode pembayaran penuh (pay-in-full) memastikan nasabah dapat menggunakan fasilitas dana talangan syariah secara optimal tanpa perlu membayar biaya sanksi ekstra.
3. Pisahkan Kartu Kredit Bisnis dan Pribadi
Bagi wirausahawan, mencampuradukkan transaksi operasional bisnis dengan pengeluaran rumah tangga dalam satu limit kartu kredit syariah adalah kesalahan fatal. Buatlah pemisahan yang tegas dengan memiliki kartu khusus operasional usaha agar pencatatan beban arus kas tetap rapi dan transparan.
Contoh Penerapan dalam Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih realistis mengenai kenapa limit kartu kredit syariah menggunakan akad qardh dan bagaimana penerapannya di lapangan, berikut dua ilustrasi skenario penggunaan.
Studi Kasus 1: Keuangan Pribadi (Karyawan)
Ahmad adalah seorang karyawan swasta yang memiliki kartu kredit syariah dengan limit sebesar Rp20.000.000. Pada pertengahan bulan, laptop utama yang digunakan Ahmad untuk bekerja mengalami kerusakan total dan memerlukan biaya perbaikan sebesar Rp5.000.000.
- Transaksi: Ahmad menggunakan kartu kredit syariah untuk membayar biaya perbaikan di service center.
- Mekanisme Syariah: Bank membayarkan dana Rp5.000.000 kepada service center sebagai dana talangan (Akad Qardh).
- Pengembalian: Pada saat tanggal cetak tagihan, saldo kewajiban Ahmad adalah tepat Rp5.000.000 (ditambah biaya administrasi bulanan ijarah yang nilainya tetap).
- Hasil: Ahmad membayar tepat waktu sebesar Rp5.000.000. Tidak ada bunga atau biaya pinalti tambahan yang dikenakan pada pinjaman pokok tersebut.
Studi Kasus 2: Keuangan Bisnis (Pelaku UMKM)
Siti mengelola usaha katering harian dan mendapatkan pesanan besar senilai Rp15.000.000 dari sebuah instansi. Namun, pemesan baru akan melunasi pembayaran dua minggu setelah acara selesai, sementara Siti harus membeli bahan baku segar hari ini juga.
           │
           ▼

           │
           ▼

           │
           ▼

           │
           ▼
Melalui penggunaan akad qardh, Siti berhasil memanfaatkan fasilitas limit kartu kredit sebagai jembatan arus kas (cash flow bridge) modal kerja tanpa terbebani pemotongan keuntungan bisnis akibat bunga pinjaman bank.
Kesalahan Umum Pengguna Kartu Kredit Syariah
Di tengah meningkatnya popularitas instrumen keuangan syariah, masih terdapat beberapa kekeliruan persepsi yang sering dilakukan oleh para pengguna kartu pembiayaan syariah.
Menganggap Limit Kartu Kredit Sebagai Penghasilan Tambahan
Kesalahan paling umum yang sering terjadi pada pemula adalah menganggap limit pembiayaan sebagai saldo simpanan atau uang tambahan yang bebas digunakan untuk kegiatan konsumtif. Penting untuk selalu diingat bahwa setiap penarikan limit melalui akad qardh menciptakan beban kewajiban utang murni yang harus dikembalikan secara penuh.
Ketidakpahaman Perbedaan Bunga dan Biaya Layanan (Ujrah)
Beberapa nasabah sering mengkritik adanya biaya keanggotaan (membership fee) pada kartu kredit syariah dan menganggapnya sebagai bentuk lain dari bunga. Persepsi ini kurang tepat secara konsep hukum Islam.
- Bunga: Dipungut berdasarkan persentase jumlah pinjaman dan variabel waktu penundaan utang (menguntungkan pihak pemberi pinjaman dari transaksi utang).
- Ujrah: Dipungut sebagai imbalan atas sewa sistem pembayaran, infrastruktur teknologi, dan layanan penjaminan (kafalah) yang disediakan bank, yang besarnya tidak berfluktuasi mengikuti besarnya saldo sisa utang transaksi nasabah.
Mengabaikan Tanggal Jatuh Tempo Pembayaran
Sebagian nasabah menunda pembayaran tagihan karena merasa kartu kredit syariah tidak menerapkan sistem bunga harian. Meskipun tidak ada akumulasi bunga, penundaan pembayaran tetap merugikan nasabah karena memicu munculnya biaya sanksi ta’zir serta berdampak buruk pada tingkat kolektibilitas perbankan (credit score).
Kesimpulan
Memahami landasan hukum dan struktur transaksi dalam kartu kredit syariah sangat penting bagi setiap konsumen modern yang ingin menjalankan transaksi keuangan sesuai ajaran Islam. Alasan mendasar kenapa limit kartu kredit syariah menggunakan akad qardh adalah karena limit tersebut berfungsi sebagai fasilitas dana talangan (pinjaman murni) dari bank kepada nasabah untuk menyelesaikan transaksi pembayaran secara sah tanpa melibatkan unsur riba.
Secara ringkas, berikut adalah kesimpulan poin-poin utama yang perlu dicermati:
- Sifat Nirlaba Akad Qardh: Akad qardh memastikan pinjaman pokok dana talangan tidak dikenakan bunga atau tambahan keuntungan bagi bank.
- Pemisahan Sumber Pendapatan: Pendapatan bank syariah diperoleh dari akad ijarah (biaya jasa layanan dan keanggotaan) serta kafalah (penjaminan), bukan dari transaksi pinjaman qardh.
- Perlindungan Finansial: Penggunaan akad qardh melindungi nasabah dari bahaya bunga berbunga yang sering menjadi kendala utama pada instrumen kartu kredit konvensional.
- Kedisiplinan Finansial: Walaupun bebas dari bunga, kewajiban pelunasan tagihan secara full payment sebelum jatuh tempo tetap merupakan kunci utama dalam menjaga kesehatan keuangan pribadi maupun bisnis.
Dengan memahami konsep akad qardh secara utuh, Anda dapat memanfaatkan limit kartu kredit syariah sebagai alat bantu manajemen likuiditas yang aman, transparan, dan memberikan ketenangan secara finansial maupun spiritual.





