

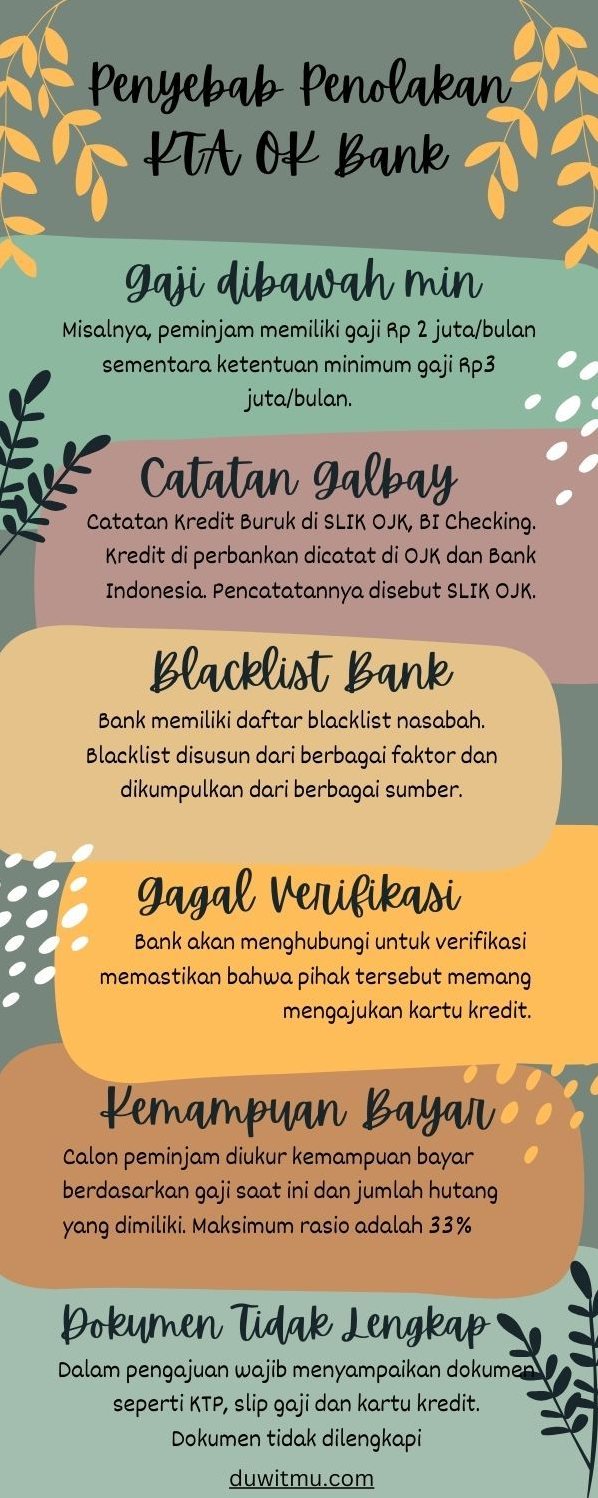
Mengapa Pinjaman KTA Ditolak Meskipun Gaji di Atas 10 Juta? Alasan dan Analisis Keuangan
Memiliki penghasilan bulanan di atas Rp10 juta sering kali dianggap sebagai jaminan bahwa seseorang berada dalam posisi finansial yang aman. Dengan nominal pendapatan tersebut, banyak profesional dan karyawan merasa percaya diri saat mengajukan Kredit Tanpa Agunan (KTA) ke lembaga perbankan.
Namun, tidak sedikit pemohon yang terkejut ketika menerima surat penolakan dari pihak bank. Fenomena ini menimbulkan pertanyaan mendasar mengenai faktor-faktor apa saja yang sebenarnya menjadi pertimbangan bank dalam menilai kelayakan kredit seorang nasabah.
Artikel ini akan mengulas secara mendalam alasan kenapa kta ditolak meskipun gaji di atas 10 juta, serta memberikan pemahaman analitis mengenai prinsip-prinsip penilaian risiko yang digunakan oleh lembaga keuangan.
Memahami Konsep Dasar KTA dan Proses Evaluasi Bank
Kredit Tanpa Agunan (KTA) adalah produk pinjaman perbankan yang tidak mengharuskan debitur memberikan jaminan atau agunan berupa aset seperti tanah, bangunan, atau kendaraan. Karena tidak adanya aset jaminan, tingkat risiko yang ditanggung oleh bank menjadi jauh lebih tinggi dibandingkan dengan kredit pemilikan rumah (KPR) atau kredit kendaraan bermotor (KKB).
Untuk meminimalkan risiko kredit macet (non-performing loan), bank menerapkan proses evaluasi ketat yang dikenal sebagai underwriting. Proses ini tidak hanya melihat berapa besar pendapatan bulanan Anda, tetapi juga menilai profil risiko secara menyeluruh.
Bagaimana Bank Menilai Profil Nasabah (Underwriting Process)
Dalam analisis pembiayaan, bank menggunakan pendekatan sistematis untuk mengukur kemampuan (capacity) dan kemauan (character) nasabah dalam membayar kembali pinjaman. Pihak underwriter bank akan memeriksa variabel keuangan jangka panjang, kewajiban yang sedang berjalan, serta rekam jejak pembayaran masa lalu.
Besarnya gaji nominal hanyalah salah satu indikator dari kapasitas pembayar. Tanpa didukung oleh manajemen arus kas yang baik dan riwayat peminjaman yang bersih, angka gaji yang tinggi tidak menjamin persetujuan kredit.
Alasan Utama Kenapa KTA Ditolak Meskipun Gaji di Atas 10 Juta
Proses penilaian KTA melibatkan banyak variabel yang terintergrasi. Berikut adalah faktor-faktor utama yang sering menjadi penyebab penolakan pengajuan KTA nasabah berpenghasilan tinggi.
1. Rasio Utang Terhadap Pendapatan (Debt Service Ratio) Terlalu Tinggi
salah satu alasan utama kenapa kta ditolak meskipun gaji di atas 10 juta adalah faktor Debt Service Ratio (DSR). DSR adalah persentase dari total pendapatan bulanan yang digunakan untuk membayar seluruh cicilan utang yang ada.
Bank umumnya menetapkan batas maksimal DSR sebesar 30% hingga 40% dari pendapatan bersih. Jika seseorang memiliki gaji Rp12 juta tetapi sudah memiliki cicilan mobil, kartu kredit, dan pinjaman lain sebesar Rp6 juta per bulan, maka DSR nasabah tersebut sudah mencapai 50%.
Mengajukan KTA baru dalam kondisi DSR tinggi akan membuat rasio utang melebihi batas aman perbankan. Bank menilai nasabah tersebut berisiko mengalami gagal bayar jika diberikan beban cicilan baru.
2. Rekam Jejak Kredit Buruk di SLIK OJK (iDeb)
Bank Indonesia dan Otoritas Jasa Keuangan (OJK) memiliki sistem pencatatan riwayat kredit yang dikenal sebagai Sistem Layanan Informasi Keuangan (SLIK) atau iDeb. Seluruh riwayat pembayaran pinjaman, termasuk kartu kredit, paylater, dan cicilan barang, tercatat secara otomatis dalam sistem ini.
| Tingkat Kolektibilitas | Keterangan | Dampak terhadap Pengajuan KTA |
|---|---|---|
| Kol-1 (Lancar) | Pembayaran selalu tepat waktu. | Peluang disetujui tinggi. |
| Kol-2 (Dalam Perhatian Khusus) | Menunggak 1–90 hari. | Berisiko tinggi ditolak. |
| Kol-3 (Tidak Lancar) | Menunggak 91–120 hari. | Otomatis ditolak. |
| Kol-4 (Diragukan) | Menunggak 121–180 hari. | Otomatis ditolak. |
| Kol-5 (Macet) | Menunggak lebih dari 180 hari. | Otomatis ditolak. |
Meskipun gaji Anda mencapai belasan atau puluhan juta rupiah, keterlambatan pembayaran cicilan kecil atau tagihan kartu kredit di masa lalu dapat merusak skor kredit Anda. Bank menganggap riwayat keterlambatan sebagai cerminan dari kedisiplinan finansial yang kurang baik.
3. Status Pekerjaan dan Masa Kerja Belum Memenuhi Syarat
Bank menyukai stabilitas pendapatan. Oleh karena itu, status kepegawaian menjadi tolok ukur penting dalam penilaian KTA.
- Karyawan Kontrak (Outsourcing atau Freelance): Memiliki risiko ketidakpastian pendapatan di masa depan dibandingkan karyawan tetap.
- Masa Kerja Minimal: Mayoritas bank mensyaratkan masa kerja minimal 1 hingga 2 tahun di perusahaan saat ini. Jika Anda baru saja berpindah kerja meskipun mendapatkan kenaikan gaji di atas Rp10 juta, pengajuan KTA tetap berpotensi ditolak karena belum memenuhi kriteria masa kerja minimum.
4. Penggunaan Kartu Kredit yang Tidak Optimal
Penggunaan kartu kredit sering kali menjadi pemicu penolakan KTA. Ada dua kondisi ekstrem terkait kartu kredit yang kerap dinilai berisiko oleh bank:
- Tidak Memiliki Riwayat Kredit (Blank Credit History): Seseorang yang tidak pernah memiliki kartu kredit atau pinjaman resmi sama sekali tidak memiliki rekam rekam jejak pembayaran di SLIK OJK. Bank kesulitan menilai karakter pembayaran calon debitur tersebut.
- Penggunaan Limit Maksimal (Over-utilization): Jika Anda memiliki kartu kredit dan selalu menggunakannya hingga mendekati atau melebihi batas maksimal (limit), bank menilai Anda terlalu bergantung pada utang untuk membiayai gaya hidup sehari-hari.
5. Ketidaksesuaian Data dan Dokumen Persyaratan
Penolakan KTA tidak selalu disebabkan oleh masalah keuangan. Faktor administratif sering kali menjadi penyebab yang terabaikan.
Beberapa kesalahan administratif yang sering terjadi antara lain:
- Nomor telepon pemohon, kantor, atau kontak darurat tidak dapat dihubungi saat verifikasi.
- Terdapat perbedaan data antara KTP, NPWP, dan rekening koran.
- Slip gaji tidak mencerminkan data yang dapat diverifikasi oleh bagian keuangan perusahaan tempat bekerja.
Memahami Simulasi Perhitungan Debt Service Ratio (DSR)
Untuk memperjelas pemahaman mengenai dampak DSR, mari kita cermati tabel simulasi perhitungan keuangan dua individu dengan tingkat gaji yang sama berikut ini.
Tabel Simulasi Kelayakan DSR untuk Gaji Rp12.000.000
| Indikator Keuangan | Nasabah A (Ditolak) | Nasabah B (Disetujui) |
|---|---|---|
| Gaji Bersih Bulanan | Rp12.000.000 | Rp12.000.000 |
| Cicilan KPR berjalan | Rp4.000.000 | Rp2.000.000 |
| Cicilan Kartu Kredit/Paylater | Rp1.500.000 | Rp500.000 |
| Total Cicilan Berjalan | Rp5.500.000 | Rp2.500.000 |
| DSR Sebelum KTA Baru | 45,8% | 20,8% |
| Rencana Cicilan KTA Baru | Rp1.500.000 | Rp1.500.000 |
| DSR Setelah KTA Baru | 58,3% (Melebihi Batas) | 33,3% (Di Bawah Batas) |
| Keputusan Bank | Ditolak | Disetujui |
Dari contoh di atas, terlihat jelas kenapa kta ditolak meskipun gaji di atas 10 juta pada Nasabah A. Beban utang yang sudah ada sebelumnya membuat sisa kapasitas pembayaran nasabah berada di tingkat yang membahayakan kesehatan finansialnya.
Kesalahan Umum Saat Mengajukan KTA dengan Gaji Tinggi
Banyak pemohon berpenghasilan tinggi terjebak dalam persepsi bahwa kapasitas keuangan mereka selalu dinilai positif oleh bank. Berikut beberapa kesalahan umum yang sering dilakukan:
- Mengajukan KTA di Beberapa Bank Secara Bersamaan: Tindakan ini memicu akumulasi pencatatan pencarian informasi (hard inquiry) di SLIK OJK. Bank akan menginterpretasikan perilaku ini sebagai tanda bahwa Anda sedang mengalami masalah likuiditas yang mendesak.
- Mengabaikan Pengeluaran Kecil yang Menungak: Menunggak tagihan kecil pada fasilitas paylater atau kartu kredit tambahan sering dianggap sepele, padahal hal tersebut dapat langsung menurunkan tingkat kolektibilitas kredit Anda.
- Mengabaikan Kelayakan Kontak Darurat: Memberikan kontak darurat yang tidak kooperatif atau tidak mengenal pemohon dapat membuat proses verifikasi gagal, yang berujung pada penolakan pengajuan.
- Meminta Plafon Pinjaman Terlalu Tinggi: Mengajukan plafon KTA hingga batas maksimal tanpa mempertimbangkan rasio kemampuan bayar bulanan akan memperbesar kemungkinan penolakan oleh tim underwriting.
Strategi Meningkatkan Peluang Persetujuan KTA
Jika pengajuan KTA Anda ditolak, penting untuk tidak langsung melakukan pengajuan ulang secara terburu-buru. Lakukan langkah-langkah evaluasi dan perbaikan profil keuangan berikut sebelum mencoba kembali.
+-----------------------------------------------------------------------+
|                       TANGGA PERBAIKAN PROFIL KREDIT                   |
+-----------------------------------------------------------------------+
| 4. Ajukan Plafon Sesuai Rasio Kemampuan Bayar Bersih                   |
| 3. Lengkapi dan Selaraskan Seluruh Dokumen Pendukung                  |
| 2. Melunasi / Mengurangi Utang Berjalan untuk Menurunkan DSR (<35%)   |
| 1. Periksa SLIK OJK Mandiri & Perbaiki Catatan Pembayaran             |
+-----------------------------------------------------------------------+
Melakukan Audit Keuangan Pribadi dan Cek SLIK OJK Mandiri
Langkah pertama adalah melakukan pengecekan SLIK OJK secara mandiri untuk melihat riwayat kredit Anda. Anda dapat mengajukan permohonan iDeb melalui situs resmi OJK. Jika ditemukan catatan keterlambatan atau ketidaksesuaian data utang, segera selesaikan tunggakan tersebut dan minta surat keterangan lunas dari lembaga keuangan terkait.
Menurunkan Rasio Utang Sebelum Mengajukan Pinjaman
Fokus utama Anda harus ditujukan pada penurunan nilai DSR. Lunasi pinjaman-pinjaman kecil, seperti saldo kartu kredit atau cicilan jangka pendek, sebelum mengajukan KTA baru. Usahakan total cicilan rutin bulanan Anda tidak melebihi 30% dari total pendapatan bersih.
Memperbaiki Profil Kartu Kredit
Jika Anda memiliki kartu kredit, gunakan fasilitas tersebut secara bijak. Gunakan sekitar 20% hingga 30% dari total limit yang diberikan dan bayar seluruh tagihan secara penuh (full payment) sebelum tanggal jatuh tempo. Pola penggunaan ini menunjukkan kepada bank bahwa Anda memiliki manajemen keuangan pribadi yang matang.
Memastikan Keabsahan dan Kelengkapan Dokumen
Pastikan seluruh dokumen administratif yang diminta terlampir dengan jelas. Dokumen utama seperti KTP, NPWP, slip gaji resmi, dan rekening koran 3 bulan terakhir harus konsisten satu sama lain. Beritahukan kepada pihak HRD perusahaan dan kontak darurat Anda bahwa bank mungkin akan melakukan verifikasi via telepon.
Studi Kasus: Analisis Pengajuan KTA Dua Profesional
Untuk memberikan gambaran praktis, mari kita cermati kasus hipotesis dari dua orang profesional bergaji tinggi yang mengajukan KTA di bank yang sama.
Kasus 1: Budi (Manajer Pemasaran – Gaji Rp15 Juta)
Budi mengajukan KTA sebesar Rp100 juta dengan tenor 3 tahun. Budi memiliki riwayat penggunaan kartu kredit dengan pemakaian 90% dari limit, serta memiliki cicilan pinjaman online yang pernah menunggak selama 15 hari pada bulan lalu. Selain itu, Budi baru bekerja di perusahaannya selama 5 bulan.
- Hasil Evaluasi Bank: Pengajuan Ditolak.
- Analisis: Meskipun gaji Budi cukup tinggi, riwayat tunggakan di SLIK OJK (Kol-2), penggunaan kartu kredit yang berlebihan, dan masa kerja yang kurang dari 1 tahun membuat risiko profil Budi berada di luar toleransi kriteria bank.
Kasus 2: Citra (Senior Software Engineer – Gaji Rp13 Juta)
Citra mengajukan KTA sebesar Rp50 juta dengan tenor 2 tahun. Citra telah bekerja sebagai karyawan tetap selama 3 tahun. Ia memiliki satu kartu kredit dengan penggunaan rutin 15% dari limit dan selalu dibayar lunas. Citra tidak memiliki cicilan lain yang sedang berjalan.
- Hasil Evaluasi Bank: Pengajuan Disetujui.
- Analisis: Citra memiliki profil risiko yang sangat rendah. DSR Citra berada di bawah 20%, riwayat kredit di SLIK OJK tercatat sempurna (Kol-1), dan status kepegawaiannya sangat stabil.
Studi kasus ini menegaskan kembali pemahaman mengenai kenapa kta ditolak meskipun gaji di atas 10 juta. Penilaian bank selalu berpatokan pada integrasi antara stabilitas, riwayat kedisiplinan, dan kapasitas pembayaran bersih, bukan sekadar nilai nominal gaji.
Kesimpulan: Gaji Tinggi Bukan Satu-satunya Faktor Kelayakan
Besaran gaji di atas Rp10 juta merupakan modal dasar yang sangat baik dalam perencanaan keuangan pribadi. Namun, dalam konteks pengajuan Kredit Tanpa Agunan (KTA), angka nominal tersebut hanyalah salah satu komponen dari keseluruhan proses penilaian perbankan.
Bank bertindak secara analitis untuk memastikan bahwa dana yang disalurkan dapat dikembalikan tepat waktu. Faktor-faktor seperti Debt Service Ratio (DSR) yang terkendali, riwayat kredit yang bersih di SLIK OJK, keabsahan dokumen verifikasi, serta stabilitas status pekerjaan memegang peranan yang sama pentingnya dengan jumlah pendapatan bulanan Anda.
Dengan memahami prinsip kerja underwriting bank dan secara konsisten menjaga kesehatan rasio utang serta kredibilitas finansial, Anda dapat meningkatkan peluang persetujuan pinjaman KTA di masa mendatang secara signifikan.
Ringkasan Insight Utama
- Penyebab Utama Penolakan: Rasio DSR tinggi, skor kredit buruk di SLIK OJK, masa kerja minim, dan kesalahan verifikasi data.
- Batas Aman DSR: Idealnya, total seluruh cicilan utang bulanan tidak melebihi 30%–40% dari gaji bersih.
- Langkah Antisipasi: Lakukan cek SLIK OJK mandiri, kurangi beban utang berjalan, dan pastikan kelengkapan dokumen sebelum mengajukan KTA.





