

Mengapa Tarik Tunai Kartu Kredit Kena Bunga Langsung? Ini Penjelasan Lengkapnya
Kartu kredit merupakan salah satu instrumen pembayaran dan pinjaman fleksibel yang paling populer di dunia. Fasilitas ini memungkinkan pemegang kartu untuk melakukan transaksi pembelian barang atau jasa secara nontunai dengan masa tenggang pembayaran tertentu.
Namun, situasi menjadi sangat berbeda ketika pengguna memilih untuk mengambil uang tunai dari mesin ATM menggunakan kartu kredit tersebut. Banyak pemegang kartu kredit terkejut saat melihat tagihan bulanan mereka membengkak akibat pengenaan bunga yang dihitung sejak hari pertama penarikan.
Lantas, alasan di balik mekanisme ini menjadi pertanyaan mendasar bagi banyak nasabah. Memahami kenapa tarik tunai kartu kredit kena bunga langsung sangat penting agar Anda dapat mengelola keuangan pribadi maupun bisnis dengan lebih bijak dan terhindar dari beban utang yang tidak perlu.
Memahami Konsep Dasar Tarik Tunai Kartu Kredit (Cash Advance)
Sebelum membahas alasan teknis di balik pengenaan bunganya, penting untuk memahami perbedaan mendasar antara fungsi utama kartu kredit dan fitur penarikan tunai.
Apa Itu Cash Advance pada Kartu Kredit?
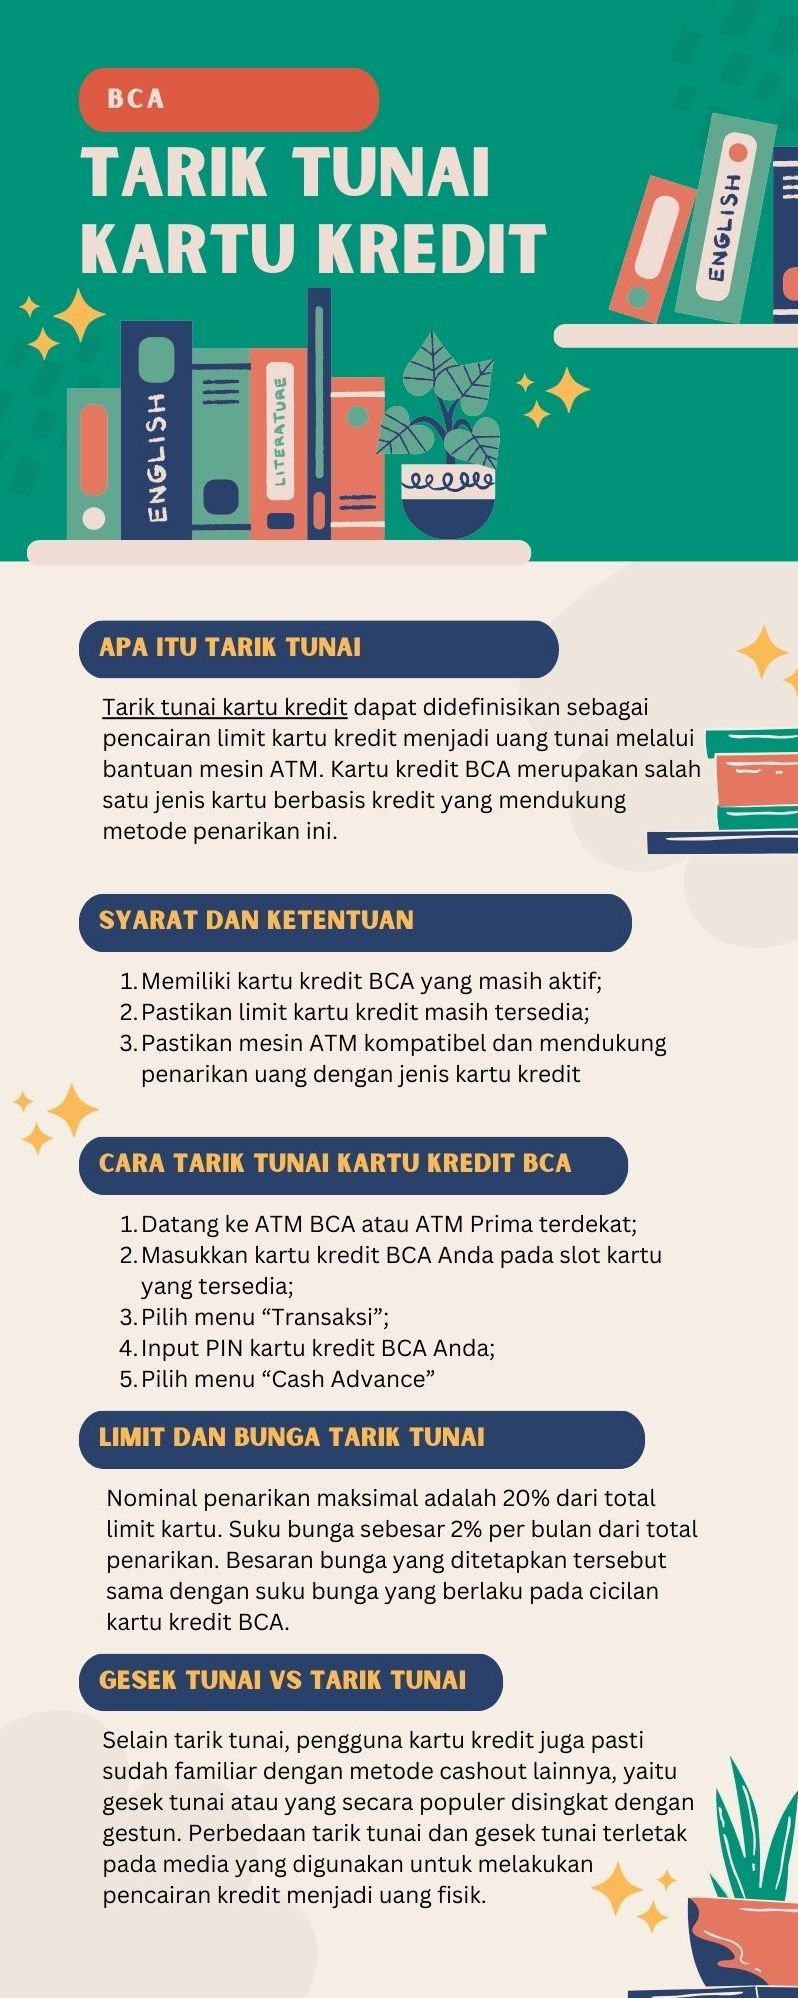
Cash advance atau tarik tunai kartu kredit adalah fitur yang disediakan oleh penerbit kartu kredit bagi nasabah untuk menarik uang tunai secara instan melalui mesin ATM atau counter bank. Fitur ini dirancang sebagai dana darurat ketika akses terhadap pembayaran nontunai tidak memungkinkan.
Meskipun terkesan mirip dengan penarikan uang dari rekening tabungan menggunakan kartu debit, transaksi cash advance pada hakikatnya adalah penarikan pinjaman tunai tanpa jaminan dari pihak bank.
Perbedaan Membeli Barang vs. Mengambil Uang Tunai
Ketika Anda menggunakan kartu kredit untuk membeli barang di toko (merchant), bank memproses transaksi tersebut sebagai pembelian ritel. Pada transaksi ritel, terdapat skema bisnis yang berbeda dibandingkan saat Anda mengambil uang tunai secara langsung.
Perbedaan mendasar ini terletak pada sumber pendapatan bank, tingkat risiko, dan mekanisme operasional yang menyertainya. Pemahaman atas perbedaan inilah yang menjadi kunci jawaban atas pertanyaan kenapa tarik tunai kartu kredit kena bunga langsung.
Alasan Utama Kenapa Tarik Tunai Kartu Kredit Kena Bunga Langsung
Secara prinsip keuangan dan perbankan, ada beberapa faktor utama yang menyebabkan penarikan uang tunai dari kartu kredit tidak mendapatkan fasilitas bebas bunga sementara sebagaimana transaksi belanja biasa.
+-----------------------------------------------------------------------+
|              Penyebab Utama Bunga Langsung Bertambah                  |
+-----------------------------------------------------------------------+
|  1. Hilangnya Masa Tenggang (Grace Period)                            |
|  2. Profil Risiko Keuangan yang Lebih Tinggi Bagi Bank               |
|  3. Ketidakberadaan Merchant Discount Rate (MDR)                      |
|  4. Penghitungan Bunga Berbasis Harian (Daily Interest)               |
+-----------------------------------------------------------------------+
1. Hilangnya Masa Tenggang (Grace Period)
Pada transaksi belanja ritel biasa, penerbit kartu kredit memberikan fasilitas yang disebut grace period atau masa tenggang. Masa tenggang ini biasanya berlangsung antara 15 hingga 45 hari, terhitung dari tanggal transaksi hingga tanggal jatuh tempo pembayaran.
Jika nasabah melunasi seluruh tagihan sebelum tanggal jatuh tempo, bank tidak akan mengenakan bunga sama sekali. Namun, pada transaksi cash advance, fasilitas grace period ini secara otomatis tidak berlaku.
Bunga langsung dihitung tepat pada tanggal transaksi penarikan dilakukan. Hal inilah yang menjadi alasan utama kenapa tarik tunai kartu kredit kena bunga langsung tanpa menunggu cetak lembar tagihan bulanan.
2. Profil Risiko Keuangan yang Lebih Tinggi Bagi Bank
Dari sudut pandang analisis risiko perbankan, nasabah yang melakukan penarikan uang tunai menggunakan kartu kredit dipersepsikan memiliki risiko likuiditas yang lebih tinggi. Secara umum, penggunaan fasilitas ini mengindikasikan bahwa nasabah sedang membutuhkan dana tunai mendesak yang tidak dapat dipenuhi dari tabungan pribadi.
Tingkat risiko gagal bayar (default risk) pada transaksi cash advance dinilai lebih tinggi daripada transaksi pembelian barang. Sebagai kompensasi atas risiko finansial yang lebih besar tersebut, lembaga keuangan menerapkan bunga langsung dan tarif yang lebih tinggi.
3. Ketidakberadaan Merchant Discount Rate (MDR)
Pada transaksi belanja biasa di toko atau e-commerce, bank mendapatkan komisi yang disebut Merchant Discount Rate (MDR). MDR adalah biaya yang dipotong dari pedagang atas setiap transaksi kartu kredit yang terjadi.
Karena bank sudah mendapatkan keuntungan dari pihak pedagang melalui biaya MDR tersebut, bank dapat memberikan fasilitas grace period bebas bunga kepada nasabah.
Sebaliknya, pada transaksi tarik tunai, tidak ada pedagang yang terlibat. Bank tidak menerima komisi dari pihak ketiga, sehingga bank langsung membebankan biaya bunga kepada nasabah sejak hari pertama uang ditarik guna menutup biaya modal (cost of funds).
4. Penghitungan Bunga Berbasis Harian (Daily Interest)
Mekanisme perhitungan bunga pada fitur tarik tunai menggunakan skema harian. Bunga dihitung dengan mengalikan persentase bunga harian dengan besaran nominal tunai yang ditarik, dikalikan dengan jumlah hari sampai tagihan tersebut dilunasi sepenuhnya.
Artinya, semakin lama Anda menunda pembayaran tagihan tarik tunai tersebut, semakin besar porsi akumulasi bunga yang harus Anda bayarkan.
Perbandingan Transaksi Ritel vs. Tarik Tunai Kartu Kredit
Untuk memberikan gambaran yang lebih rinci mengenai struktur biaya, tabel berikut memperlihatkan perbedaan antara transaksi belanja biasa dan transaksi penarikan uang tunai.
| Parameter | Transaksi Ritel (Belanja) | Tarik Tunai (Cash Advance) |
|---|---|---|
| Masa Tenggang (Grace Period) | Ya (15–45 hari) | Tidak ada |
| Waktu Mulai Perhitungan Bunga | Setelah tanggal jatuh tempo (jika tidak lunas) | Tepat saat transaksi dilakukan (Hari ke-1) |
| Biaya Penarikan Awal (Upfront Fee) | Tidak ada (atau include harga barang) | Ada (biasanya 4%–6% dari nominal penarikan) |
| Sifat Perhitungan Bunga | Bulanan | Harian (Daily Accrual) |
| Tingkat Bunga | Sesuai batas maksimum OJK/BI | Umumnya setara atau mendekati batas atas |
| Pendapatan Bank | Dari Merchant (MDR) & Bunga nasabah | Langsung dari Bunga & Biaya Admin Nasabah |
Risiko Finansial yang Harus Dipertimbangkan
Menggunakan fitur tarik tunai kartu kredit tanpa perhitungan yang matang dapat menimbulkan dampak serius bagi kesehatan keuangan pribadi maupun usaha.
Akumulasi Utang yang Cepat (Debt Snowball)
Kombinasi antara biaya penarikan awal (upfront fee) dan bunga harian yang berjalan langsung dapat menciptakan efek bola salju utang. Jika nasabah hanya membayar jumlah minimum tagihan (minimum payment), sebagian besar pembayaran tersebut hanya akan terserap untuk membayar bunga dan biaya, bukan memotong pokok utang.
Penurunan Skor Kredit (Credit Score)
Penggunaan limit kartu kredit yang terlalu tinggi untuk penarikan tunai dapat meningkatkan rasio utilisasi kredit (credit utilization ratio). Rasio utilisasi yang tinggi dapat dinilai negatif oleh sistem pencatatan kredit seperti SLIK OJK (Sistem Layanan Informasi Keuangan).
Hal ini berpotensi menurunkan skor kredit Anda, yang pada akhirnya dapat menyulitkan pengajuan pinjaman penting di masa depan, seperti Kredit Pemilikan Rumah (KPR) atau Kredit Modal Kerja.
Contoh Kasus dan Perhitungan Bunga Tarik Tunai
Untuk memahami secara konkret mengenai kenapa tarik tunai kartu kredit kena bunga langsung dan berapa dampak finansialnya, mari kita lihat simulasi perhitungan berikut.
Ilustrasi Kasus Transaksi Tunai
Asumsikan seorang nasabah bernama Bapak Budi melakukan penarikan tunai dari kartu kreditnya dengan rincian sebagai berikut:
- Nominal Tarik Tunai: Rp5.000.000
- Biaya Penarikan Awal (Fee 4%): Rp200.000
- Suku Bunga Kartu Kredit: 1,75% per bulan (setara ~0,058% per hari)
- Lama Pelunasan: 30 hari kemudian
+-----------------------------------------------------------------------+
|                    Rincian Perhitungan Bunga                          |
+-----------------------------------------------------------------------+
| Total Penarikan Pokok         : Rp 5.000.000                          |
| Biaya Admin Awal (4%)         : Rp   200.000                          |
| Bunga Harian (0,058% x 30 hari): Rp    87.000                          |
+-----------------------------------------------------------------------+
| Total Yang Harus Dibayar      : Rp 5.287.000                          |
+-----------------------------------------------------------------------+
Dari simulasi di atas, terlihat jelas bahwa dalam rentang waktu satu bulan saja, biaya total yang timbul dari penarikan tunai tersebut adalah sebesar Rp287.000 (gabungan biaya penarikan awal dan akumulasi bunga harian).
Biaya ini langsung mengikat sejak hari pertama uang dikeluarkan dari mesin ATM, tanpa ada periode bebas bunga sama sekali.
Strategi Mengelola Keuangan dan Alternatif Fitur
Mengingat tingginya biaya yang menyertai fitur cash advance, penggunaan transaksi ini sebaiknya dibatasi hanya untuk situasi darurat yang mendesak. Berikut adalah beberapa langkah strategis yang dapat diterapkan.
1. Membangun Dana Darurat Terpisah
Cara paling efektif untuk menghindari ketergantungan pada tarik tunai kartu kredit adalah dengan membangun dana darurat (emergency fund) pada rekening tabungan tersendiri. Idealnya, dana darurat berukuran 3 hingga 6 kali lipat dari pengeluaran bulanan rutin Anda.
2. Mengubah Transaksi Menjadi Cicilan Tetap
Jika Anda terpaksa melakukan penarikan tunai untuk kebutuhan darurat, segera hubungi pihak bank penerbit atau gunakan aplikasi mobile banking untuk mengubah transaksi penarikan tersebut menjadi cicilan tetap (convert to installment).
Langkah ini dapat membantu mengunci suku bunga menjadi bunga flat per bulan yang sering kali lebih rendah dibandingkan bunga harian cash advance berjalan, serta memberikan kepastian tenor pelunasan.
3. Memprioritaskan Pelunasan Tagihan Penarikan Tunai
Dalam alokasi pembayaran kartu kredit, bank umumnya mengarahkan dana pembayaran untuk melunasi utang dengan bunga tertinggi terlebih dahulu. Oleh karena itu, jika Anda memiliki kombinasi tagihan belanja ritel dan tarik tunai, usahakan untuk melunasi seluruh tagihan secepat mungkin untuk menghentikan perhitungan bunga harian.
Kesalahan Umum yang Sering Terjadi di Masyarakat
Banyak pengguna kartu kredit mengalami masalah keuangan karena kurangnya pemahaman mendasar mengenai operasional produk perbankan ini.
Menganggap Tarik Tunai Sama dengan Transaksi Belanja
Kesalahan paling mendasar adalah menganggap bahwa penarikan uang di ATM memiliki aturan yang sama persis dengan membeli barang di supermarket. Ketidakpahaman mengenai kenapa tarik tunai kartu kredit kena bunga langsung membuat nasabah menunda pelunasan hingga tanggal jatuh tempo, tanpa menyadari bahwa bunga harian terus berjalan.
Terjebak dalam Praktik Ilegal Gesek Tunai (Gestun)
Sebagian masyarakat mencoba menghindari biaya resmi cash advance dengan memanfaatkan jasa ilegal yang dikenal sebagai "Gesek Tunai" (Gestun) di pedagang tertentu. Praktik ini mengoperasikan transaksi seolah-olah terjadi pembelian barang ritel padahal nasabah menerima uang tunai.
Selain melanggar regulasi Bank Indonesia dan Otoritas Jasa Keuangan (OJK), praktik Gestun memiliki risiko keamanan data pribadi yang sangat tinggi, risiko penipuan, serta potensi pemblokiran kartu secara permanen oleh pihak bank penerbit.
Kesimpulan dan Ringkasan Insight Utama
Penetapan aturan kenapa tarik tunai kartu kredit kena bunga langsung bukanlah tanpa alasan. Kebijakan ini berlandaskan pada manajemen risiko perbankan, hilangnya masa tenggang (grace period), serta struktur biaya operasional tanpa keterlibatan pihak pedagang (merchant).
Kartu kredit pada dasarnya dirancang sebagai alat pembayaran nontunai, bukan instrumen penarikan uang tunai utama. Fitur cash advance sebaiknya diposisikan sebagai pilihan terakhir dalam situasi darurat finansial yang sangat mendesak.
Dengan memahami mekanisme bunga harian, biaya penarikan awal, dan konsekuensi finansialnya, Anda dapat membuat keputusan keuangan yang lebih cermat, terukur, dan terhindar dari potensi hambatan finansial di masa depan.





