

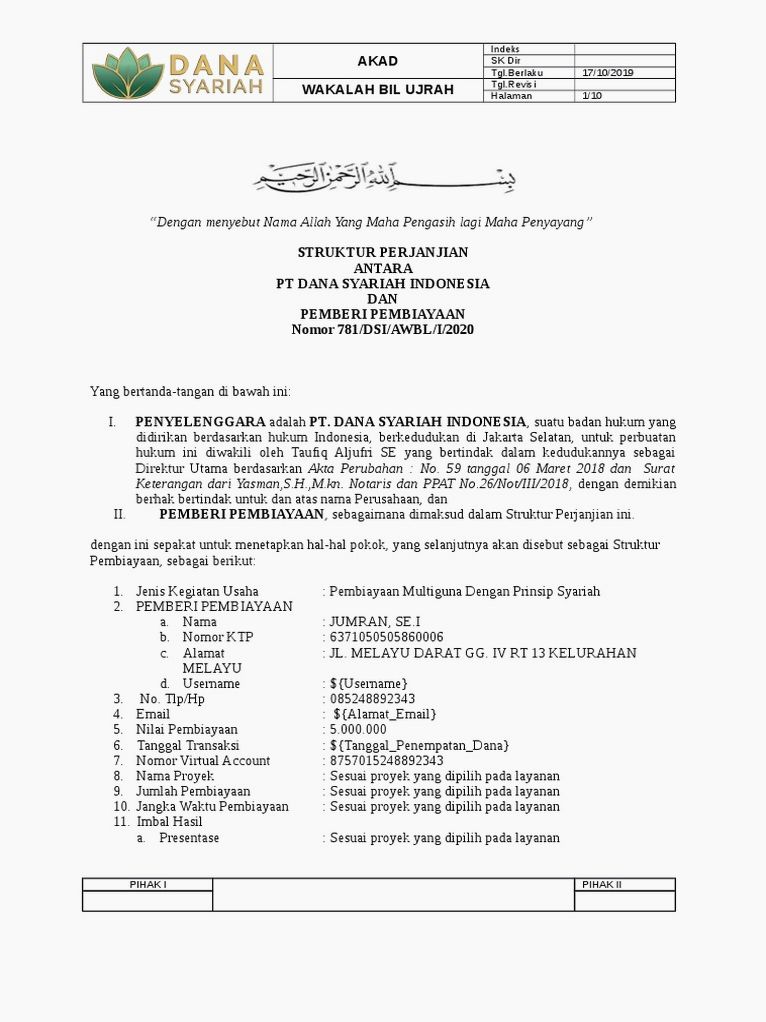
Mengenal Apa Itu Akad Wakalah bil Ujrah dalam Deposito Syariah: Konsep, Mekanisme, dan Skema Keuangan
Perkembangan industri keuangan syariah di Indonesia terus menunjukkan pertumbuhan yang signifikan setiap tahunnya. Kehadiran berbagai produk perbankan syariah memberikan alternatif bagi masyarakat yang ingin mengelola kekayaan sesuai dengan prinsip-prinsip Islam.
Salah satu produk simpanan berjangka yang kini semakin populer di bank syariah adalah deposito syariah. Produk ini tidak lagi hanya mengandalkan skema bagi hasil tradisional, tetapi juga mengadopsi akad-akad modern yang disesuaikan dengan kebutuhan pasar.
Banyak masyarakat dan pelaku usaha yang mulai beralih ke simpanan berjangka syariah namun belum memahami landasan akad yang digunakan. Pemahaman mengenai instrumen ini penting agar nasabah dapat mengoptimalkan portofolio keuangan mereka secara aman dan transparan.
Artikel ini akan membahas secara mendalam tentang apa itu akad wakalah bil ujrah dalam deposito syariah, bagaimana mekanismenya bekerja, manfaat, risiko, serta penerapannya dalam keuangan pribadi maupun bisnis.
Definisi dan Konsep Dasar Akad Wakalah bil Ujrah
Sebelum membahas penerapannya dalam deposito berjangka, penting untuk memahami arti dari istilah-istilah yang membentuk akad ini secara terpisah.
Pengertian Wakalah dan Ujrah secara Bahasa dan Istilah
Secara harfiah, kata Wakalah dalam bahasa Arab memiliki arti penyerahan, pendelegasian, atau pemberian kuasa dari satu pihak kepada pihak lain. Dalam konteks fiqih muamalah, wakalah adalah pelimpahan kekuasaan oleh satu pihak kepada pihak lain untuk melakukan tindakan tertentu yang sah secara hukum atas nama pemberi kuasa.
Sementara itu, kata Ujrah berati imbalan, upah, atau komisi yang diberikan atas jasa yang telah dilakukan. Ujrah merupakan hak yang diterima oleh penerima kuasa karena telah menjalankan tugas sesuai kesepakatan.
Secara sederhana, Wakalah bil Ujrah adalah akad pemberian kuasa kepada pihak lain untuk mengelola suatu urusan dengan pemberian imbalan jasa (fee) yang besarnya telah disepakati di awal.
Integrasi Akad Wakalah bil Ujrah dalam Deposito Syariah
Untuk memahami apa itu akad wakalah bil ujrah dalam deposito syariah, kita perlu membedah hubungan antara nasabah dan lembaga perbankan. Dalam produk deposito syariah berbasis wakalah bil ujrah, nasabah bertindak sebagai pemberi kuasa (Muwakkil), sedangkan bank syariah bertindak sebagai penerima kuasa (Wakil).
Nasabah menyerahkan sejumlah dana kepada bank untuk dikelola atau diinvestasikan dalam sektor-sektor produktif yang halal. Sebagai imbalan atas jasa pengelolaan dana tersebut, bank syariah menerima ujrah (imbal jasa) dalam jumlah yang disepakati.
Seluruh keuntungan hasil investasi yang melebihi target atau indikasi imbal hasil akan diperhitungkan sesuai dengan kesepakatan awal akad. Jika terdapat kelebihan hasil investasi di atas expected yield, kelebihan tersebut biasanya diberikan kepada bank sebagai insentif (tanazul atau bonus kinerja).
Landasan Hukum dan Fatwa DSN-MUI
Penggunaan akad wakalah bil ujrah dalam produk perbankan syariah di Indonesia telah memiliki payung hukum yang sah. Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) telah mengeluarkan fatwa yang mengatur penerapannya.
Landasan utama akad ini mengacu pada Fatwa DSN-MUI No. 10/DSN-MUI/IV/2000 tentang Wakalah. Selain itu, regulasi mengenai simpanan berjangka juga diperkuat oleh aturan Otoritas Jasa Keuangan (OJK) dan Bank Indonesia.
Aturan ini memastikan bahwa seluruh proses transaksi tidak mengandung unsur riba (bunga), gharar (ketidakpastian yang menyesatkan), maupun maysir (spekulasi/perjudian).
Cara Kerja dan Mekanisme Deposito Syariah Berbasis Wakalah bil Ujrah
Mekanisme kerja deposito syariah dengan akad wakalah bil ujrah memiliki perbedaan mendasar jika dibandingkan dengan deposito konvensional maupun deposito syariah berbasis akad mudharabah.
Peran Nasabah (Muwakkil) dan Bank (Wakil)
Dalam skema transaksi ini, pembagian peran antara kedua pihak terbagi secara jelas:
- Nasabah (Muwakkil): Menyediakan modal, memberikan kuasa penuh kepada bank untuk mengelola dana, dan berhak menerima hasil investasi sesuai indikasi imbal hasil.
- Bank Syariah (Wakil): Menerima kuasa, mengelola dan menginvestasikan dana pada portofolio halal, serta berhak menerima ujrah atas jasa pengelolaannya.
Proses ini dimulai saat nasabah melakukan penandatanganan akad (ijab kabul) dan menyetorkan sejumlah dana dengan jangka waktu tertentu, seperti 1, 3, 6, atau 12 bulan.
Alur Pengelolaan Dana dan Penetapan Target Imbal Hasil (Expected Yield)
Dalam pembahasan mengenai apa itu akad wakalah bil ujrah dalam deposito syariah, penting untuk melihat alur operasional pengelolaan dana tersebut.
       │
       │ (1. Menyerahkan Dana & Kuasa Pengelolaan)
       ▼
 ─── (2. Mengambil Ujrah/Fee Jasa)
       │
       │ (3. Menginvestasikan Dana ke Sektor Halal)
       ▼

       │
       │ (4. Hasil Investasi / Realized Profit)
       ▼
- Penetapan Target: Bank syariah memberikan indikasi imbal hasil (indicative profit rate) berdasarkan proyeksi kinerja portofolio investasi.
- Pemotongan Ujrah: Bank menetapkan nominal atau persentase ujrah yang diambil dari pengelolaan tersebut secara transparan.
- Investasi Dana: Bank menyalurkan dana deposito ke pembiayaan syariah atau instrumen pasar uang syariah yang aman dan kompetitif.
- Pembagian Hasil: Pada saat jatuh tempo, nasabah menerima kembali modal pokok beserta imbal hasil sesuai dengan indikasi target yang disepakati.
Perbandingan Akad Mudharabah Mutlaqah dan Akad Wakalah bil Ujrah
Untuk memperjelas perbedaan skema operasional dalam deposito syariah, berikut adalah tabel perbandingan antara akad Mudharabah Mutlaqah dan akad Wakalah bil Ujrah:
| Fitur / Parameter | Akad Mudharabah Mutlaqah | Akad Wakalah bil Ujrah |
|---|---|---|
| Posisikan Nasabah | Shahibul Maal (Pemilik Dana) | Muwakkil (Pemberi Kuasa) |
| Posisi Bank | Mudharib (Pengelola Dana) | Wakil (Penerima Kuasa) |
| Bentuk Imbalan Bank | Nisbah Bagi Hasil (Persentase Keuntungan) | Ujrah (Imbal Jasa/Fee Tetap) |
| Basis Pembagian Hasil | Realisasi keuntungan aktual usaha | Target expected yield + bonus kinerja |
| Penetapan Nisbah/Fee | Disepakati dalam bentuk rasio (misal 60:40) | Disepakati dalam bentuk angka/persentase nominal ujrah |
| Kelebihan Keuntungan | Dibagi sesuai rasio nisbah | Menjadi milik bank sebagai insentif kinerja |
Tabel di atas menunjukkan bahwa skema wakalah bil ujrah memberikan kepastian yang lebih terukur terkait imbal jasa pengelola dibandingkan skema mudharabah murni.
Manfaat dan Tujuan Menggunakan Deposito Syariah Wakalah bil Ujrah
Pemilihan instrumen ini menawarkan berbagai keunggulan bagi nasabah individu maupun pelaku usaha yang menginginkan pengelolaan keuangan berbasis syariah.
Transparansi Struktur Biaya dan Imbal Jasa
Salah satu keunggulan utama dalam apa itu akad wakalah bil ujrah dalam deposito syariah adalah tingkat transparansinya. Biaya imbal jasa (ujrah) yang diterima oleh bank ditentukan di awal perjanjian.
Nasabah dapat mengetahui dengan jelas berapa besarnya biaya pengelolaan yang diambil oleh bank atas jasa investasi yang mereka berikan. Hal ini menghilangkan ketidakpastian (gharar) dalam penetapan komisi perbankan.
Kepastian Skema dan Target Imbal Hasil
Meskipun prinsip syariah tidak membolehkan penjaminan keuntungan pasti seperti bunga bank konvensional, akad wakalah bil ujrah memungkinkan penetapan indicative rate yang lebih terukur.
Bank mengelola dana dengan target imbal hasil tertentu yang disesuaikan dengan profil portofolio instrumen underlying. Hal ini membantu nasabah merencanakan proyeksi pendapatan investasi mereka secara lebih matang.
Diversifikasi Portofolio Keuangan yang Aman
Deposito syariah dengan akad ini menawarkan tingkat risiko yang relatif rendah dibanding instrumen saham atau reksa dana campuran. Produk ini cocok dijadikan sebagai sarana diversifikasi aset untuk menjaga nilai ketersediaan kas.
Bagi pengusaha atau pemilik UMKM, simpanan berjangka ini dapat difungsikan sebagai tempat menyimpan dana cadangan operasional yang belum digunakan (idle cash).
Risiko dan Hal yang Perlu Dipertimbangkan
Setiap instrumen keuangan pasti memiliki risiko tersendiri. Memahami risiko adalah langkah krusial sebelum memutuskan untuk menempatkan dana pada simpanan berjangka syariah.
Indikasi Imbal Hasil Bukan Janji Keuntungan Pasti
Satu hal penting yang wajib dipahami oleh nasabah adalah bahwa indicative profit rate bukanlah jaminan imbal hasil mutlak. Perbankan syariah dilarang secara syariat untuk menjamin tingkat keuntungan tertentu.
Indikasi Hasil ≠ Bunga Tetap (Fixed Interest)
Indikasi Hasil = Proyeksi Kinerja Investasi Aktual
Hasil investasi yang diterima nasabah sangat bergantung pada kinerja pengelolaan portofolio dana oleh bank. Jika hasil investasi riil di bawah target, maka имbal hasil yang diterima nasabah dapat berfluktuasi sesuai dengan pendapatan aktual.
Risiko Likuiditas dan Penalti Pencairan Ditangguhkan
Deposito syariah merupakan instrumen investasi berjangka dengan tenor yang telah disepakati, misalnya 1 bulan hingga 12 bulan.
Jika nasabah mencairkan dana sebelum tanggal jatuh tempo, terdapat beberapa potensi risiko:
- Nasabah mungkin tidak mendapatkan bagian imbal hasil untuk bulan berjalan.
- Dikenakan biaya administrasi pembatalan (dham
an atau biaya riil pencairan awal) sesuai aturan bank. - Terjadinya gangguan pada perencanaan arus kas perbankan maupun nasabah.
Risiko Kinerja Investasi Portofolio Bank
Kinerja deposito sangat dipengaruhi oleh kualitas pembiayaan dan instrumen investasi yang dipilih oleh penerima kuasa (Wakil). Jika terjadi penurunan kinerja pada sektor riil yang dibiayai, maka total pendapatan yang dibagikan juga dapat terdampak.
Namun demikian, bank syariah umumnya menerapkan prinsip kehati-hatian (prudential banking) dengan mengalokasikan dana pada instrumen berisiko rendah hingga sedang, seperti Surat Berharga Syariah Negara (SBSN) atau pembiayaan berjaminan.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Untuk memperjelas gambaran praktis mengenai apa itu akad wakalah bil ujrah dalam deposito syariah, berikut adalah contoh simulasi penerapannya pada dua skenario berbeda.
Contoh Kasus 1: Deposito untuk Keuangan Pribadi (Karyawan)
Ibu Rina, seorang karyawan swasta, memiliki dana mengendap sebesar Rp50.000.000 yang rencananya akan digunakan untuk biaya pendidikan anaknya 1 tahun ke depan.
Ibu Rina memilih deposito syariah berbasis akad wakalah bil ujrah dengan kriteria berikut:
- Nominal Penempatan: Rp50.000.000
- Tenor: 12 Bulan
- Indikasi Imbal Hasil (Expected Yield): 5,00% per tahun
- Kesepakatan Ujrah Bank: Sudah memperhitungkan biaya pengelolaan dalam skema net indikatif.
Pada saat akhir tenor, jika kinerja portofolio investasi bank mencapai target, Ibu Rina akan menerima kembali modal pokok sebesar Rp50.000.000 ditambah imbal hasil bersih (setelah dipotong pajak sesuai ketentuan berlaku).
Contoh Kasus 2: Pengelolaan Dana Kas Perusahaan (UMKM)
Sebuah perusahaan UMKM di bidang manufaktur memiliki dana cadangan operasional sebesar Rp200.000.000. Dana ini tidak akan dipakai dalam jangka waktu 3 bulan ke depan.
Direktur perusahaan memutuskan menempatkan dana tersebut pada produk deposito syariah wakalah bil ujrah:
- Tujuan: Mencegah penurunan nilai modal akibat inflasi sekaligus menjaga prinsip kepatuhan syariah perusahaan.
- Mekanisme: Perusahaan memberikan kuasa (Wakalah) kepada bank syariah untuk memutar dana tersebut pada proyek pembiayaan komersial skala medium.
- Hasil: Dalam kurun waktu 3 bulan, perusahaan mendapatkan imbal hasil proporsional yang dapat digunakan kembali untuk memperkuat modal kerja usaha.
Memahami apa itu akad wakalah bil ujrah dalam deposito syariah mempermudah nasabah individu maupun korporasi dalam merencanakan arus kas secara terukur.
Kesalahan Umum Nasabah Saat Memilih Deposito Syariah
Meskipun deposito syariah semakin mudah diakses, masih terdapat beberapa kekeliruan persepsi yang sering dialami oleh masyarakat.
1. Menganggap Indikasi Imbal Hasil Sama dengan Bunga Konvensional
Kesalahan paling umum adalah menyamakan indicative rate deposito syariah dengan bunga deposito konvensional.
Pada deposito konvensional, bunga merupakan beban utang yang dijamin pasti oleh bank sejak awal. Sementara dalam deposito syariah wakalah bil ujrah, angka yang ditampilkan adalah estimasi proyeksi hasil investasi berdasarkan data historis dan analisis portofolio.
2. Tidak Membaca Detail Lembar Perjanjian Akad (Ijab Kabul)
Banyak nasabah yang menyetujui pembukaan rekeningDeposito tanpa membaca syarat dan ketentuan akad secara teliti. Nasabah perlu memastikan point-point berikut:
- Berapa nisbah atau ujrah yang disepakati untuk pengelolaan dana.
- Bagaimana ketentuan pencairan sebelum jatuh tempo.
- Apakah ada klausul otomatis perpanjangan (Automatic Roll Over / ARO).
3. Mengabaikan Risiko Pencairan Sebelum Jatuh Tempo
Sebagian nasabah menganggap deposito syariah sama dengan tabungan biasa yang bisa ditarik sewaktu-waktu tanpa konsekuensi.
Pencairan yang dilakukan sebelum masa tenor berakhir dapat mengganggu alokasi pembiayaan yang sedang dijalankan oleh bank. Oleh karena itu, nasabah harus memperhitungkan kebutuhan likuiditas jangka pendek sebelum mengunci dana.
Strategi Mengoptimalkan Deposito Syariah untuk Keuangan Anda
Agar hasil yang didapatkan optimal, nasabah dapat menerapkan beberapa pendekatan strategis dalam mengelola simpanan berjangka syariah.
             │
   ┌─────────┼─────────┐
   ▼         ▼         ▼
 Tenor 1m  Tenor 3m  Tenor 6m
   │         │         │
   └─────────┴─────────┘
  (Pencairan Bergantian / Laddering Strategy)
Menggunakan Strategi Tangga Deposito (Laddering Strategy)
Strategi laddering dilakukan dengan membagi total dana yang dimiliki ke dalam beberapa instrumen deposito dengan tenor yang berbeda-beda.
Sebagai contoh, jika Anda memiliki dana Rp90.000.000:
- Rp30.000.000 ditempatkan pada tenor 1 bulan.
- Rp30.000.000 ditempatkan pada tenor 3 bulan.
- Rp30.000.000 ditempatkan pada tenor 6 bulan.
Dengan metode ini, Anda akan memiliki fleksibilitas likuiditas setiap bulan saat salah satu deposito jatuh tempo, sekaligus tetap mendapatkan potensi imbal hasil dari tenor yang lebih panjang.
Menyelaraskan Tenor Deposito dengan Tujuan Keuangan
Sesuaikan pemilihan tenor simpanan dengan jadwal kebutuhan dana Anda. Jangan menempatkan dana darurat utama pada deposito jangka panjang 12 bulan.
Gunakan deposito syariah untuk tujuan keuangan jangka pendek hingga menengah, seperti:
- Dana persiapan kurban atau mudik lebaran tahun depan.
- Dana pembayaran pajak tahunan perusahaan atau modal belanja stok barang.
- Dana cadangan renovasi rumah yang telah terencana.
Kesimpulan dan Insight Utama
Memahami apa itu akad wakalah bil ujrah dalam deposito syariah memberikan gambaran jernih mengenai fleksibilitas dan transparansi sistem keuangan Islam modern.
Secara ringkas, berikut adalah kesimpulan utama dari pembahasan ini:
- Prinsip Dasar: Akad wakalah bil ujrah adalah perjanjian pendelegasian wewenang pengelolaan dana dari nasabah (Muwakkil) kepada bank syariah (Wakil) dengan imbalan jasa (Ujrah) yang disepakati.
- Transparansi: Skema ini menawarkan kejelasan terkait biaya pengelolaan serta mekanisme pembagian keuntungan investasi.
- Kepatuhan Syariah: Akad ini telah diatur oleh Fatwa DSN-MUI, memastikan transaksi bebas dari unsur riba, gharar, dan maysir.
- Sifat Imbal Hasil: Hasil yang diterima berbasis pada proyeksi indikatif (expected yield), bukan bunga pasti yang dijamin secara kaku.
Dengan memahami konsep, keunggulan, serta risikonya, Anda kini dapat membuat keputusan keuangan yang lebih bijak, obyektif, dan sesuai dengan prinsip-prinsip syariah.





