

Mengoptimalkan Transaksi Harian: Rekomendasi Dompet Digital E-Wallet dengan Biaya Admin Gratis dan Panduan Pengelolaannya
Perkembangan teknologi finansial di Indonesia telah mengubah lanskap transaksi pembayaran secara signifikan. Penggunaan instrumen non-tunai kini menjadi bagian integral dari aktivitas ekonomi harian, baik untuk kebutuhan personal maupun operasional bisnis skala kecil dan menengah.
Di tengah tingginya frekuensi transaksi harian, akumulasi biaya administrasi kerap menjadi beban finansial tersendiri. Mencari rekomendasi dompet digital e-wallet dengan biaya admin gratis menjadi langkah strategis untuk meningkatkan efisiensi pengeluaran kas.
Artikel ini akan mengulas secara mendalam berbagai opsi aplikasi pembayaran non-tunai bebas biaya, konsep dasar pengelolaannya, serta strategi mengoptimalkan pemanfaatannya secara aman dan efisien.
Memahami Konsep E-Wallet dan Struktur Biaya Transaksi
Dompet digital atau e-wallet adalah layanan elektronik yang berfungsi menyimpan data instrumen pembayaran, menampung dana, dan melakukan pembayaran. Di Indonesia, penerbitan dan operasional dompet digital diawasi secara ketat oleh Bank Indonesia demi menjamin keamanan transaksi masyarakat.
Dalam sistem operasional e-wallet, terdapat beberapa komponen biaya yang umumnya dikenakan kepada pengguna. Biaya tersebut meliputi biaya pengisian saldo (top-up), biaya transfer antar pengguna, biaya transfer ke rekening bank, serta biaya penarikan tunai.
Struktur Biaya Umum pada Layanan E-Wallet:
├── Biaya Top-Up (Pengisian Saldo)
├── Biaya Transfer Antar-Pengguna E-Wallet
├── Biaya Transfer ke Rekening Bank
└── Biaya Penarikan Tunai (Cash Out)
Penyedia layanan menerapkan kebijakan biaya yang bervariasi bergantung pada strategi bisnis dan kemitraan dengan lembaga perbankan. Memahami struktur biaya ini sangat penting agar pengguna dapat memilih platform yang paling sesuai dengan pola transaksi mereka.
Manfaat Menggunakan E-Wallet Bebas Biaya Admin bagi Efisiensi Keuangan
Pengurangan biaya transaksi kecil yang bersifat berulang (micro-costs) memberikan dampak positif yang nyata pada proyeksi keuangan jangka panjang. Meskipun biaya admin per transaksi terlihat kecil, misal Rp1.000 hingga Rp2.500, akumulasinya dalam sebulan bisa cukup signifikan.
Bagi individu, efisiensi ini membantu menjaga alokasi anggaran bulanan agar tidak tergerus oleh pengeluaran tersembunyi. Dana yang dihemat dapat dialokasikan kembali ke pos tabungan atau investasi produktif.
Bagi pelaku Mikro, Kecil, dan Menengah (UMKM), penggunaan transaksi bebas biaya admin membantu menjaga margin keuntungan. Efisiensi operasional ini sangat krusial dalam mempertahankan kelancaran arus kas (cash flow) harian usaha.
Rekomendasi Dompet Digital E-Wallet dengan Biaya Admin Gratis
Berikut adalah beberapa pilihan platform pembayaran digital di Indonesia yang menawarkan fitur bebas biaya administrasi dengan syarat dan ketentuan tertentu:
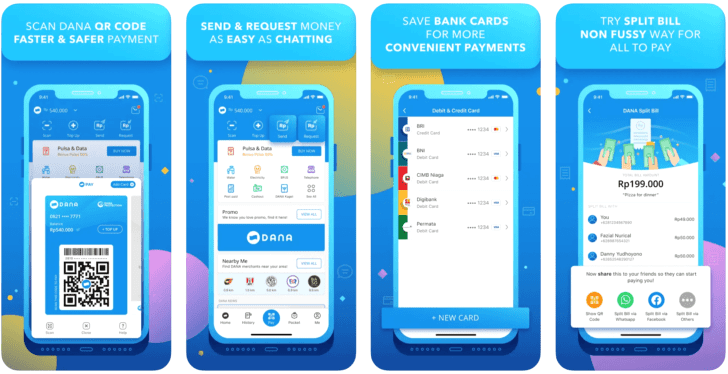
1. DANA
DANA dikenal sebagai salah satu platform yang konsisten memberikan fasilitas bebas biaya transaksi untuk transfer antarbank. Platform ini memberikan kuota gratis transfer sebanyak 10 kali setiap bulan ke seluruh rekening bank dengan nominal transaksi minimal tertentu.
Selain itu, pengisian saldo DANA melalui metode transfer bank tertentu juga tidak dikenakan biaya tambahan. Hal ini menjadikan DANA pilihan populer untuk transaksi pembayaran tagihan dan transfer rutin.
2. GoPay
GoPay, yang terintegrasi dalam ekosistem GoTo, menyediakan layanan transfer gratis antarbank melalui aplikasi mandiri GoPay. Fasilitas ini memberikan fleksibilitas bagi pengguna yang membutuhkan frekuensi transfer tinggi setiap bulannya.
Pengguna juga dapat memanfaatkan ekosistem terintegrasi dengan Bank Jago untuk mendapatkan kuota tambahan bebas biaya top-up dan transfer. Integrasi ini mempermudah pencatatan keuangan secara otomatis dalam satu ekosistem.
3. ShopeePay
ShopeePay menawarkan fasilitas bebas biaya administrasi yang berfokus pada transfer sesama pengguna dan pengisian saldo melalui metode pembayaran tertentu. Platform ini kerap memberikan promo bebas biaya transfer ke rekening bank dengan kuota harian atau bulanan.
ShopeePay sangat relevan bagi pelaku bisnis e-commerce dan konsumen aktif yang memerlukan efisiensi dalam transaksi jual-beli daring.
4. OVO
OVO memberikan fasilitas bebas biaya transaksi untuk transfer sesama pengguna OVO. Untuk pengisian saldo, OVO menjalin kemitraan dengan berbagai bank mitra yang memungkinkan transaksi tanpa potongan biaya pada metode tertentu.
Meskipun transfer ke rekening bank umumnya dikenakan biaya standar, OVO sering kali menawarkan program loyalitas yang dapat menutupi biaya transaksi tersebut.
5. LinkAja
LinkAja, yang didukung oleh konsorsium BUMN, menawarkan keunggulan berupa bebas biaya top-up melalui himpunan bank milik negara (Himbara). Layanan ini sangat ideal bagi pengguna yang terbiasa menggunakan jaringan perbankan BUMN untuk transaksi harian.
LinkAja juga menyediakan kemudahan pembayaran layanan publik dan transportasi umum tanpa biaya penanganan tambahan.
Ringkasan Perbandingan Fitur Bebas Biaya E-Wallet
Untuk mempermudah analisis, tabel berikut menyajikan gambaran umum kebijakan biaya pada beberapa penyedia e-wallet:
| Nama E-Wallet | Gratis Transfer Bank | Gratis Top-Up | Syarat Utama |
|---|---|---|---|
| DANA | Ya (Kuota 10x/bulan) | Ya (Metode tertentu) | Akun Premium (KYC), Min. Transaksi Rp50.000 |
| GoPay | Ya (Sesuai kuota aplikasi) | Ya (Via Bank Jago/Metode tertentu) | Akun GoPay Plus (KYC) |
| ShopeePay | Ya (Kuota terbatas/promo) | Ya (Direct debit/Metode tertentu) | Akun ShopeePay Plus (KYC) |
| LinkAja | Terbatas pada Bank BUMN | Ya (Via ATM/Mobile Banking Himbara) | Akun Full Service (KYC) |
Catatan: Kebijakan kuota, batasan nominal, dan syarat dapat berubah sewaktu-waktu sesuai dengan ketentuan masing-masing penyedia layanan.
Risiko dan Hal yang Perlu Dipertimbangkan
Di balik kemudahan dan efisiensi yang ditawarkan, penggunaan aplikasi pembayaran digital tetap memiliki risiko serta batasan operasional yang perlu diantisipasi.
Faktor Risiko dan Pertimbangan:
1. Aksesibilitas Sistem ──> Risiko gangguan server atau pemeliharaan jaringan
2. Perubahan Kebijakan  ──> Penyesuaian syarat & kuota transaksi gratis secara berkala
3. Limit Transaksi      ──> Saldo maksimum disesuaikan regulasi BI (Basic vs KYC)
4. Keamanan Siber       ──> Ancam phishing, penipuan sosial, dan kebocoran akun
Pertama, kebijakan bebas biaya admin umumnya bersifat dinamis dan dapat berubah sesuai strategi bisnis perusahaan. Pengguna harus rajin membaca pembaharuan syarat dan ketentuan agar tidak terkejut oleh perubahan struktur biaya.
Kedua, batasan saldo dan lalu lintas transaksi (traffic limit) diatur oleh regulasi Bank Indonesia. Untuk akun dasar (basic), limit saldo tergolong kecil, sedangkan untuk menikmati fitur transfer penuh pengguna wajib melakukan verifikasi identitas (Know Your Customer / KYC).
Ketiga, risiko keamanan siber seperti phishing, pengambilalihan akun (account takeover), dan penipuan berbasis rekayasa sosial (social engineering) selalu mengintai. Pengguna bertanggung jawab penuh atas kerahasiaan PIN dan kode OTP mereka.
Strategi Memaksimalkan Penggunaan E-Wallet Tanpa Biaya Tambahan
Agar efisiensi dapat dicapai secara optimal, dibutuhkan strategi pengelolaan yang terencana dalam memanfaatkan rekomendasi dompet digital e-wallet dengan biaya admin gratis.
- Lakukan Verifikasi Akun (KYC): Segera tingkatkan status akun menjadi Premium atau Full Service menggunakan KTP. Langkah ini membuka fitur transfer antarbank dan memperluas limit penyimpanan saldo.
- Kombinasikan Penggunaan Platform: Jangan hanya bergantung pada satu aplikasi. Gunakan DANA untuk kuota transfer bank gratis, dan gunakan GoPay atau ShopeePay untuk transaksi kebutuhan harian sesuai ekosistemnya.
- Perhatikan Nominal Minimum Transaksi: Beberapa platform menetapkan batas minimum transaksi (misalnya Rp50.000) agar fitur bebas biaya transfer dapat aktif.
- Manfaatkan Fitur QRIS: Gunakan QRIS (Quick Response Code Indonesian Standard) untuk pembayaran langsung di pedagang (merchant). Transaksi QRIS umumnya bebas biaya bagi sisi konsumen.
Contoh Penerapan dalam Keuangan Pribadi dan UMKM
Penerapan strategi pemanfaatan e-wallet tanpa biaya dapat disimulasikan dalam dua konteks berbeda di bawah ini.
Contoh 1: Pengelolaan Keuangan Pribadi Karyawan
Seorang karyawan memiliki kewajiban merutinkan transfer ke beberapa rekening: bayar sewa kos, kirim uang ke orang tua, dan mengisi saldo investasi.
Dengan memanfaatkan platform yang menyediakan 10 kali bebas biaya transfer per bulan, karyawan tersebut menghindari biaya administrasi sebesar Rp2.500 per transaksi. Dalam setahun, total akumulasi penghematan dapat mencapai ratusan ribu rupiah yang bisa dialokasikan ke dana darurat.
Contoh 2: Efisiensi Operasional Usaha Mikro (UMKM)
Pemilik warung kopi menggunakan pembayaran QRIS untuk menerima uang dari pelanggan. Saldo yang terkumpul di aplikasi pembayaran kemudian ditransfer ke rekening bank utama produsen bahan baku untuk pembayaran pasokan.
Dengan memilih e-wallet yang memberikan fasilitas top-up dan transfer gratis ke bank mitra supplier, pemilik usaha memangkas biaya operasional bulanan. Efisiensi ini secara langsung menjaga margin keuntungan bersih bisnis tetap stabil.
Kesalahan Umum Saat Menggunakan Dompet Digital
Meskipun tujuan awal penggunaan dompet digital adalah efisiensi, beberapa kesalahan perilaku justru dapat menimbulkan kerugian finansial.
Kesalahan Umum Pengguna:
├── Mengabaikan Batas Minimum Transaksi Gratis
├── Terjebak Pengeluaran Impulsif akibat Kemudahan Pembayaran
├── Menyiapkan Saldo Terlalu Besar (Over-Capitalization)
└── Lalai Menjaga Kerahasiaan Kredensial (PIN/OTP)
Salah satu kesalahan paling sering adalah konsumsi impulsif. Kemudahan pembayaran tanpa gesek kartu atau uang fisik sering kali mengaburkan kontrol diri, sehingga pengguna belanja melebihi anggaran yang ditetapkan.
Kesalahan lainnya adalah menyimpan dana dalam jumlah yang terlalu besar di e-wallet. Dompet digital dirancang untuk alur transaksi harian, bukan sebagai tempat menyimpan dana jangka panjang karena tidak memberikan imbal hasil bunga seperti rekening tabungan perbankan.
Terakhir, banyak pengguna tidak memperhatikan syarat minimum transfer, sehingga tetap dikenakan biaya administrasi tanpa disadari.
Kesimpulan
Pemanfaatan rekomendasi dompet digital e-wallet dengan biaya admin gratis merupakan langkah cerdas dalam mengelola efisiensi pengeluaran kas, baik untuk kepentingan pribadi maupun bisnis skala kecil. Platform seperti DANA, GoPay, ShopeePay, LinkAja, dan OVO menawarkan berbagai keunggulan fitur yang dapat disesuaikan dengan kebutuhan harian.
Kunci utama efisiensi terletak pada pemahaman mengenai syarat dan ketentuan masing-masing aplikasi, pemenuhan proses verifikasi identitas (KYC), serta disiplin dalam mengontrol arus keluar-masuk dana. Dengan penggunaan yang terencana dan aman, teknologi pembayaran digital dapat menjadi instrumen pendukung terwujudnya pengelolaan keuangan yang lebih sehat dan terstruktur.





