

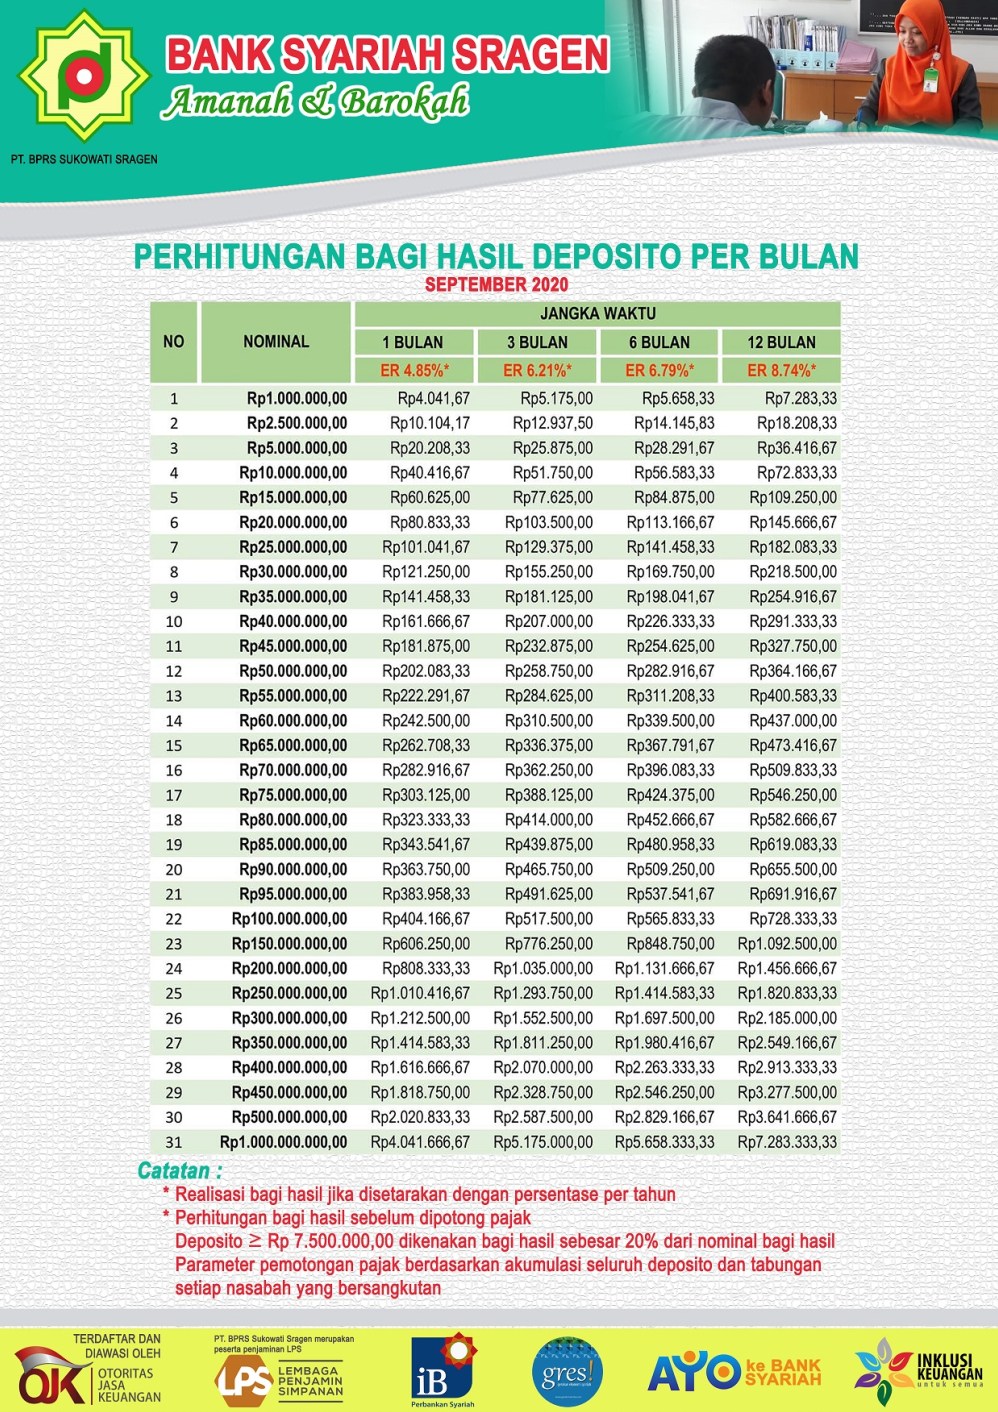
Panduan dan Rekomendasi Deposito Bank Syariah dengan Bagi Hasil Tinggi untuk Keuangan Aman dan Halal
Pendahuluan: Memahami Pentingnya Alokasi Dana Aman di Era Ketidakpastian Ekonomi
Di tengah dinamika ekonomi global dan laju inflasi yang terus berkembang, kesadaran masyarakat terhadap pengelolaan keuangan pribadi maupun bisnis semakin meningkat. Banyak orang kini mencari instrumen simpanan yang tidak hanya menawarkan keamanan modal, tetapi juga memberikan imbal hasil yang optimal dan sesuai dengan prinsip syariat Islam.
Salah satu instrumen keuangan yang paling populer untuk tujuan tersebut adalah deposito berjangka syariah. Produk ini menjadi pilihan utama bagi karyawan, pelaku UMKM, hingga pengusaha yang ingin mengamankan dana cadangan tanpa berspekulasi pada risiko pasar yang ekstrem.
Namun, menentukan pilihan instrumen yang tepat membutuhkan pemahaman menyeluruh mengenai cara kerja imbal hasil dalam perbankan syariah. Mencari rekomendasi deposito bank syariah dengan bagi hasil tinggi bukan sekadar melihat angka perbandingan, melainkan juga memahami rasio nisbah, kondisi kesehatan bank, serta aspek legalitas penjaminan simpanan.
Konsep Dasar Deposito Syariah: Mekanisme dan Akad yang Digunakan
Sebelum mengevaluasi berbagai produk simpanan syariah, penting bagi calon nasabah untuk memahami bahwa perbankan syariah tidak menggunakan sistem bunga. Operasional perbankan syariah murni didasarkan pada prinsip kemitraan dan bagi hasil (profit and loss sharing).
 ---> (Menitipkan Dana) --->
                                                                 |
                                                     (Mengelola pada Usaha Halal)
                                                                 |
 <--- (Pembagian Keuntungan) <-------+
Mengenal Akad Mudharabah Mutlaqah
Sebagian besar produk deposito syariah menggunakan akad Mudharabah Mutlaqah. Dalam akad ini, nasabah bertindak sebagai pemilik dana (shahibul maal), sedangkan pihak bank bertindak sebagai pengelola dana (mudharib).
Bank memiliki kewenangan penuh untuk mengelola dana tersebut ke dalam portofolio pembiayaan atau investasi yang produktif dan halal. Keuntungan yang diperoleh dari pengolahan dana tersebut kemudian dibagikan antara nasabah dan bank sesuai dengan rasio nisbah yang disepakati sejak awal akad.
Apa itu Nisbah dan Equivalent Rate?
Nisbah adalah nisbah atau persentase porsi pembagian keuntungan antara nasabah dan bank, misalnya 55:45 (55% untuk nasabah dan 45% untuk bank). Angka nisbah ini bersifat tetap selama jangka waktu deposito belum berakhir.
Sementara itu, equivalent rate adalah angka indikatif yang menggambarkan tingkat imbal hasil bulanan atau tahunan jika dikonversikan ke dalam persentase tahunan. Equivalent rate dapat berfluktuasi tergantung pada realisasi kinerja pendapatan bank pada periode tersebut.
Manfaat Utama Menempatkan Dana pada Deposito Bank Syariah
Memilih deposito syariah sebagai sarana pengembangan dana memberikan sejumlah nilai tambah finansial maupun non-finansial bagi masyarakat umum dan pelaku usaha.
- Kepatuhan Prinsip Syariah: Seluruh alokasi dana dijamin bebas dari unsur riba (bunga), gharar (ketidakjelasan), dan maysir (perjudian). Operasionalnya diawasi secara ketat oleh Dewan Pengawas Syariah (DPS).
- Imbal Hasil yang Adil: Skema bagi hasil membuat imbal hasil yang diterima nasabah sejalan dengan kinerja riil bank. Jika pendapatan sektor pembiayaan bank meningkat, bagi hasil yang diperoleh nasabah juga berpotensi meningkat.
- Keamanan Modal yang Terjamin: Selama bank terdaftar dan dijamin oleh Lembaga Penjamin Simpanan (LPS), dana pokok deposito nasabah aman sesuai dengan batasan dan kriteria penjaminan yang berlaku.
- Perencanaan Keuangan yang Terstruktur: Pilihan tenor yang bervariasi—mulai dari 1, 3, 6, hingga 12 bulan—memudahkan pengelolaan arus kas (cash flow) baik untuk keperluan pribadi maupun kebutuhan modal kerja bisnis.
Faktor Risiko dan Hal yang Wajib Dipertimbangkan
Meskipun tergolong sebagai instrumen dengan risiko rendah (low risk), deposito syariah tetap memiliki beberapa risiko serta batasan yang perlu dipahami oleh calon investor secara analitis.
+--------------------------------------------------------------------------+
|                      FAKTOR RISIKO DEPOSITO SYARIAH                      |
+--------------------------------------------------------------------------+
| 1. Fluktuasi Bagi Hasil  --> Hasil tidak tetap (tergantung kinerja bank) |
| 2. Risiko Likuiditas     --> Pencairan awal dapat kena penalti/admin     |
| 3. Risiko Inflasi        --> Equivalent rate berpotensi kalah dari inflasi|
| 4. Batas Penjaminan LPS  --> Nilai maksimal penjaminan dana terbatas     |
+--------------------------------------------------------------------------+
Fluktuasi Imbal Hasil Indikatif
Berbeda dengan deposito konvensional yang menjamin suku bunga tetap (fixed rate), imbal hasil pada deposito syariah bersifat indikatif. Jika kinerja bisnis bank pada bulan tertentu mengalami penurunan, equivalent rate yang diterima nasabah pada bulan tersebut juga dapat mengalami penyesuaian.
Risiko Likuiditas dan Pencairan Dini
Deposito dirancang sebagai simpanan berjangka. Jika nasabah mencairkan dana sebelum masa jatuh tempo selesai, bank biasanya menerapkan penyesuaian nisbah atau mengenakan biaya administrasi pencairan dini sesuai dengan kesepakatan akad.
Risiko Inflasi dan Batas Penjaminan LPS
Meskipun relatif stabil, imbal hasil dari produk simpanan risiko rendah terkadang berada di bawah tingkat inflasi tahunan. Selain itu, nasabah harus memperhatikan batasan penjaminan dari LPS, yaitu maksimum Rp2 miliar per nasabah per bank dengan syarat equivalent rate yang diterima tidak melebihi tingkat bunga penjaminan LPS.
Kriteria Memilih dan Rekomendasi Deposito Bank Syariah dengan Bagi Hasil Tinggi
Untuk mendapatkan hasil investasi yang maksimal, nasabah perlu secara cermat membandingkan rasio porsi bagi hasil dan histori equivalent rate dari beberapa perbankan syariah di Indonesia. Mencari rekomendasi deposito bank syariah dengan bagi hasil tinggi memerlukan analisis terhadap tingkat kesehatan perbankan serta kemudahan akses layanan digital.
Kriteria Evaluasi Deposito Syariah yang Optimal
Ada tiga kriteria utama yang harus diperhatikan sebelum membuka rekening deposito berjangka syariah:
- Nisbah Bagi Hasil: Bandingkan porsi persentase pembagian keuntungan yang ditawarkan oleh bank untuk tenor yang diinginkan.
- Rekam Jejak Equivalent Rate: Cek rata-rata histori imbal hasil bulanan yang diberikan bank dalam 3 hingga 6 bulan terakhir.
- Kemudahan Kemudahan Layanan (Digital Banking): Pilih bank yang menyediakan fitur pembukaan dan pencairan deposito langsung melalui aplikasi mobile banking tanpa harus datang ke kantor cabang.
Perbandingan Karakteristik Produk Deposito Syariah di Indonesia
Tabel berikut memberikan gambaran umum mengenai estimasi porsi nisbah dan equivalent rate indikatif pada beberapa bank syariah nasional per periode terbaru:
| Nama Bank Syariah | Tenor Populer | Perkiraan Nisbah (Nasabah : Bank) | Estimasi Equivalent Rate (Indikatif)* | Fitur Pembukaan Digital |
|---|---|---|---|---|
| Bank Syariah Indonesia (BSI) | 3 & 12 Bulan | 40 : 60 hingga 50 : 50 | 3.50% – 4.75% p.a. | Ya (BYOND / BSI Mobile) |
| Bank Muamalat | 6 & 12 Bulan | 45 : 55 hingga 55 : 45 | 3.75% – 5.00% p.a. | Ya (Muamalat Digital) |
| BCA Syariah | 3 & 6 Bulan | 42 : 58 hingga 48 : 52 | 3.25% – 4.25% p.a. | Ya (BSYA Mobile) |
| CIMB Niaga Syariah | 1 & 3 Bulan | 45 : 55 hingga 52 : 48 | 4.00% – 5.25% p.a. | Ya (OCTO Mobile) |
| Bank Mega Syariah | 6 & 12 Bulan | 50 : 50 hingga 60 : 40 | 4.25% – 5.50% p.a. | Ya (M-Syariah) |
*Catatan: Angka indikatif bagi hasil di atas bersifat estimasi historis dan dapat berubah sewaktu-waktu sesuai kebijakan perbankan dan realisasi pendapatan usaha bank.
Dalam memilih rekomendasi deposito bank syariah dengan bagi hasil tinggi, calon nasabah dipandu untuk mengonfirmasi ulang besaran nisbah berjalan langsung kepada pihak bank sebelum melakukan penempatan dana.
Bank BUS (Bank Umum Syariah) berskala besar seperti BSI menawarkan stabilitas likuiditas yang sangat kuat. Sementara itu, unit usaha syariah atau bank syariah swasta sering kali memberikan nisbah bagi hasil yang lebih kompetatif untuk menarik minat penempatan dana dari nasabah baru.
Strategi Optimasi Deposito Syariah untuk Keuangan Pribadi dan UMKM
Menempatkan dana pada deposito tidak boleh dilakukan secara sembarangan. Diperlukan strategi alokasi yang tepat agar dana tetap likuid sekaligus menghasilkan imbal hasil yang maksimal.
                    STRATEGI LADDERING (TANGGA DEPOSITO)

Total Dana: Rp30.000.000
    |
    +---> Deposito 1: Rp10.000.000 (Tenor 1 Bulan)  --> Likuiditas Bulanan
    |
    +---> Deposito 2: Rp10.000.000 (Tenor 3 Bulan)  --> Menengah
    |
    +---> Deposito 3: Rp10.000.000 (Tenor 6 Bulan)  --> Bagi Hasil Lebih Tinggi
Metode Laddering (Tangga Deposito)
Metode laddering atau tangga deposito dilakukan dengan membagi total dana investasi ke dalam beberapa opsi deposito dengan tenor yang berbeda-beda. Strategi ini sangat cocok untuk meminimalkan risiko likuiditas.
Sebagai contoh, jika Anda memiliki dana sebesar Rp30.000.000, Anda dapat membaginya menjadi tiga bagian:
- Rp10.000.000 ditempatkan pada deposito tenor 1 bulan.
- Rp10.000.000 ditempatkan pada deposito tenor 3 bulan.
- Rp10.000.000 ditempatkan pada deposito tenor 6 bulan.
Dengan skema ini, Anda akan memiliki deposito yang jatuh tempo setiap beberapa bulan. Jika terdapat kebutuhan mendesak, Anda dapat mencairkan deposito yang paling cepat jatuh tempo tanpa perlu merusak keseluruhan portofolio investasi atau terkena biaya penalti pencairan awal.
Diversifikasi Tenor berdasarkan Kebutuhan Kas Bisnis
Bagi pemilik UMKM atau entrepreneur, deposito syariah berjangka pendek (1 hingga 3 bulan) berfungsi sebagai sarana tempat penampungan sementara idle cash (dana menganggur). Daripada menyimpan dana operasional dalam rekening giro atau tabungan biasa yang memberikan imbal hasil rendah, mengalokasikannya ke deposito syariah berjangka pendek memberikan efisiensi modal yang lebih baik.
Saat mencari rekomendasi deposito bank syariah dengan bagi hasil tinggi, alokasikan dana cadangan darurat pada tenor pendek, dan gunakan tenor 6 hingga 12 bulan khusus untuk dana ekspansi bisnis jangka menengah.
Contoh Penerapan Kasus Nyata
Untuk memberikan gambaran matematis yang lebih transparan, berikut adalah dua contoh simulasi perhitungan penempatan dana deposito syariah.
Kasus 1: Karyawan Mengalokasikan Dana Darurat
Seorang karyawan bernama Budi memiliki dana cadangan sebesar Rp50.000.000 dan memilih untuk menyimpannya di deposito bank syariah dengan tenor 3 bulan. Bank menawarkan nisbah bagi hasil yang menghasilkan indikatif equivalent rate sebesar 4.5% per tahun.
Pendapatan Bruto per Tahun  = Rp50.000.000 x 4,5% = Rp2.250.000
Pendapatan Bruto per Bulan  = Rp2.250.000 / 12     = Rp187.500

Pajak atas Bagi Hasil (20%) = 20% x Rp187.500     = Rp37.500
Bagi Hasil Bersih per Bulan = Rp187.500 - Rp37.500 = Rp150.000
Selama periode tenor 3 bulan, total imbal hasil bersih yang diterima Budi adalah sebesar Rp450.000. Modal pokok sebesar Rp50.000.000 tetap utuh dan dapat diputar kembali atau ditarik sesuai kebutuhan.
Kasus 2: Pelaku UMKM Mengelola Arus Kas Operasional
Ibu Sisi, pemilik usaha katering, memiliki dana cadangan operasional sebesar Rp200.000.000 yang belum akan digunakan selama 6 bulan ke depan. Ia memilih opsi produk dari daftar rekomendasi deposito bank syariah dengan bagi hasil tinggi yang memberikan indikatif equivalent rate sebesar 5.2% per tahun.
Pendapatan Bruto 6 Bulan   = Rp200.000.000 x 5,2% x (6/12) = Rp5.200.000
Pajak PPh Bagi Hasil (20%) = 20% x Rp5.200.000             = Rp1.040.000
Bagi Hasil Bersih 6 Bulan  = Rp5.200.000 - Rp1.040.000     = Rp4.160.000
Dengan mengalokasikan dana menganggurnya secara disiplin, Ibu Sisi berhasil menambahkan imbal hasil bersih sebesar Rp4.160.000 ke dalam kas perusahaan tanpa mengganggu kelancaran operasional bisnis harian.
Kesalahan Umum yang Sering Terjadi
Meskipun mekanisme deposito syariah relatif sederhana, beberapa kekeliruan mendasar sering dilakukan oleh pemula saat pertama kali membuka produk simpanan ini.
Tergiur Angka Indikatif Tanpa Memahami Nisbah
Banyak calon nasabah terjebak hanya dengan melihat equivalent rate tertinggi pada brosur promosi. Padahal, equivalent rate adalah perkiraan berdasar kinerja historis. Hal yang paling krusial untuk dicermati dalam akad adalah porsi persentase nisbah yang disepakati secara legal.
Mengabaikan Pajak Bagi Hasil Simpanan Perbankan
Sesuai dengan peraturan perpajakan di Indonesia, imbal hasil atau bagi hasil dari deposito perbankan yang memiliki nilai akumulasi simpanan di atas Rp7.500.000 dikenakan Pajak Penghasilan (PPh) bersifat final sebesar 20%. Penghitungan proyeksi keuangan harus selalu memperhitungkan potongan pajak ini agar mendapatkan nilai imbal hasil bersih (net yield) yang akurat.
Menggunakan Dana Operasional Utama pada Tenor Jangka Panjang
Memilih tenor 12 bulan demi mengejar nisbah bagi hasil yang lebih tinggi tanpa memperhitungkan kebutuhan likuiditas jangka pendek adalah sebuah kekeliruan. Ketika modal operasional mendadak dibutuhkan, nasabah terpaksa melakukan dicairkan sebelum waktunya (break deposit), yang berakibat pada pembatalan bagi hasil berjalan atau pengenaan biaya administrasi pencairan.
Kesimpulan dan Ringkasan Insight Utama
Deposito bank syariah menawarkan solusi investasi yang aman, stabil, dan bebas dari unsur riba bagi masyarakat yang ingin mengamankan aset finansialnya. Pemilihan produk yang tepat hendaknya didasarkan pada analisis objektif terhadap besaran nisbah, rekam jejak equivalent rate, reputasi bank, serta kemudahan akses digital.
Berikut adalah ringkasan panduan dalam mengevaluasi instrumen simpanan syariah:
- Pahami Akad: Deposito syariah menggunakan prinsip bagi hasil (Mudharabah Mutlaqah), bukan bunga tetap.
- Evaluasi Nisbah dan Indikatif Rate: Selalu bandingkan porsi bagi hasil dan histori kinerja imbal hasil dari beberapa lembaga perbankan.
- Terapkan Strategi Laddering: Bagi penempatan dana ke dalam beberapa tenor untuk menjaga keseimbangan antara likuiditas dan imbal hasil.
- Perhatikan Aspek Penjaminan: Pastikan penempatan dana Anda berada di bawah batas maksimum penjaminan LPS (maksimal Rp2 miliar per nasabah).
Dengan menerapkan analisis yang tepat saat mencari rekomendasi deposito bank syariah dengan bagi hasil tinggi, Anda dapat mengoptimalkan pertumbuhan dana pribadi maupun kas bisnis secara aman, rasional, dan berkelanjutan.





