

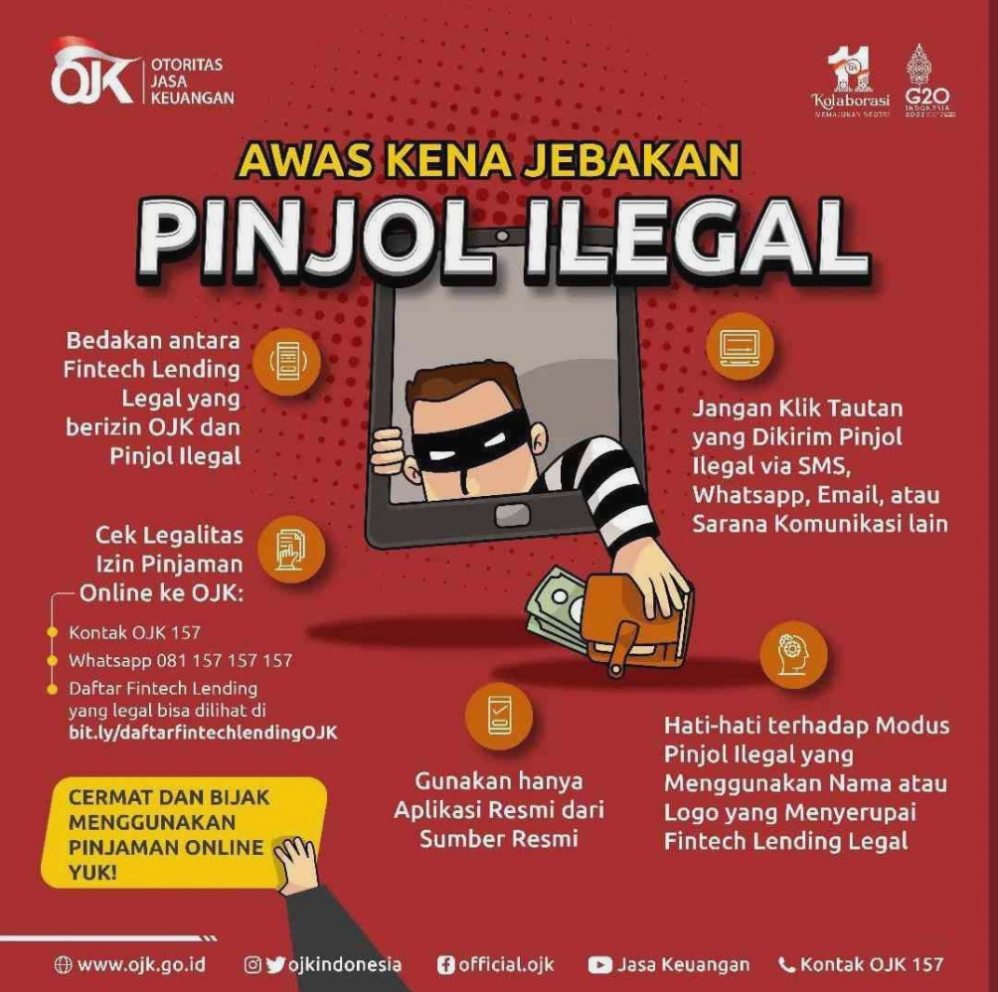
Panduan Komprehensif: Bagaimana Cara Melepaskan Diri dari Pinjol Ilegal yang Terror
Perkembangan teknologi finansial di Indonesia membawa kemudahan akses permodalan bagi masyarakat dan pelaku usaha mikro. Namun, di sisi lain, fenomena ini juga dimanfaatkan oleh penyedia jasa pinjaman online tanpa izin yang menerapkan praktik tidak etis. Banyak masyarakat terjebak dalam perangkar utang dengan bunga eksorbitan serta metode penagihan yang melanggar hukum.
Kondisi tersebut sering kali memicu tekanan mental dan gangguan pada stabilitas finansial korbannya. Pemahaman yang mendalam mengenai langkah hukum, perlindungan data, dan manajemen keuangan sangat diperlukan untuk mengatasi masalah ini. Artikel ini akan membahas secara sistematis tentang bagaimana cara melepaskan diri dari pinjol ilegal yang terror secara aman dan sesuai dengan regulasi yang berlaku di Indonesia.
Memahami Fenomena dan Karakteristik Pinjol Ilegal
Pinjaman online (pinjol) ilegal adalah platform pendanaan yang beroperasi tanpa izin resmi dari Otoritas Jasa Keuangan (OJK). Platform ini tidak terikat pada kode etik penagihan dan batas maksimum bunga yang ditetapkan oleh Asosiasi Penyelenggara FinTech Pendanaan Bersama Indonesia (AFPI).
Ketidakpahaman masyarakat terhadap legalitas platform sering kali menjadi pintu masuk utama terjeratnya nasabah. Oleh karena itu, penting untuk mengenali perbedaan mendasar antara platform legal dan ilegal sebelum mengambil keputusan finansial.
Perbedaan Pinjol Legal dan Pinjol Ilegal
Untuk menghindari jebakan platform abal-abal, berikut adalah tabel komparasi karakteristik antara pinjaman online legal dan ilegal:
| Indikator | Pinjol Legal (Terdaftar OJK) | Pinjol Ilegal |
|---|---|---|
| Izin Operasional | Terdaftar dan diawasi resmi oleh OJK | Tidak memiliki izin OJK |
| Akses Data HP | Hanya Camera, Location, Microphone (CamiDi) | Mengakses Kontak, Galeri, dan Data Pribadi lainnya |
| Biaya dan Bunga | Transparan, maksimal 0,3%–0,4% per hari | Bunga dan denda sangat tinggi tanpa batasan |
| Penagihan | Wajib bersertifikasi AFPI dan sesuai aturan | Menggunakan intimidasi, ancaman, dan teror |
| Identitas Pengelola | Alamat kantor dan struktur organisasi jelas | Alamat kantor disembunyikan / fiktif |
Modus Operasi Teror dan Intimidasi Digital
Penagih utang dari platform ilegal umumnya menggunakan manipulasi psikologis untuk menekan korbannya. Metode yang digunakan meliputi penyebaran data pribadi, pembuatan grup percakapan palsu di media sosial, hingga ancaman fisik.
Tujuan utama dari metode intimidasi ini adalah menciptakan rasa malu dan panik secara instan. Dengan demikian, korban terdesak untuk mencari dana darurat dari sumber lain tanpa berpikir jernih.
Mengapa Pinjol Ilegal Sangat Berbahaya Bagi Stabilitas Finansial
Menggunakan jasa platform fintech tidak berizin tidak hanya berdampak pada kerugian finansial sesaat, tetapi juga mengancam keberlanjutan ekonomi jangka panjang. Praktik penetapan biaya yang tidak rasional dapat merusak skema arus kas (cash flow) individu maupun bisnis.
Selain kerugian finansial, terdapat risiko privasi yang sangat fatal akibat pelanggaran keamanan data. Memahami risiko-risiko ini menjadi dasar penting dalam menyusun strategi penyelesaian masalah.
Bunga Berlapis dan Denda Tanpa Batas
Platform tidak berizin tidak menerapkan standar perhitungan bunga yang masuk akal. Dalam banyak kasus, jumlah denda keterlambatan dapat melebihi nilai pokok pinjaman dalam waktu singkat.
Sistem perhitungan bunga yang terus berjalan tanpa kepastian batas akhir ini menciptakan efek "bola salju". Hal tersebut menyebabkan utang tumbuh secara eksponensial dan hampir mustahil diselesaikan melalui metode pembayaran normal.
Akses Data Pribadi secara Ilegal
Saat aplikasi tidak berizin diunduh, sistem akan meminta izin untuk meretas seluruh informasi di dalam ponsel cerdas Anda. Data berupa daftar kontak, foto pribadi, hingga riwayat lokasi disimpan di server luar yang tidak terlindungi.
Data ini kemudian digunakan sebagai alat pemerasan apabila terjadi penundaan pembayaran. Penyalahgunaan data pribadi ini merupakan tindakan pidana yang melanggar Undang-Undang Informasi dan Transaksi Elektronik (UU ITE).
Langkah Strategis: Bagaimana Cara Melepaskan Diri dari Pinjol Ilegal yang Terror
Mengatasi teror penagihan memerlukan pendekatan yang terstruktur, rasional, dan berlandaskan hukum. Korban tidak disarankan untuk mengambil tindakan impulsif yang justru dapat memperburuk keadaan.
Berikut adalah panduan tahap demi tahap mengenai bagaimana cara melepaskan diri dari pinjol ilegal yang terror secara efektif untuk memulihkan ketenangan diri dan kepastian finansial.
  (Hapus Izin Aplikasi & Cabut Akses Data)
                  │
                  ▼

  (Blokir Nomor & Batasi Akses Media Sosial)
                  │
                  ▼

 (Lapor Satgas Pasti, Polisi & Kemenkominfo)
                  │
                  ▼

 (Klarifikasi ke Kontak & Orang Terdekat)
1. Isolasi Akses Data dan Amankan Perangkat Digital
Langkah pertama yang wajib dilakukan adalah memutus akses platform terhadap perangkat seluler Anda. Hapus semua izin akses aplikasi (app permissions) melalui pengaturan privasi ponsel Anda.
Setelah mencabut izin akses, segera hapus (uninstall) aplikasi pinjol ilegal tersebut dari perangkat. Lakukan factory reset atau setel ulang ponsel ke pengaturan pabrik jika Anda mencurigai adanya perangkat lunak berbahaya (malware) yang tertanam.
2. Kelola Komunikasi dan Putuskan Jalur Intimidasi
Penagih utang ilegal menggantungkan keberhasilannya pada respon emosional korban. Jika Anda terus melayani ancaman mereka, teror yang dilakukan biasanya akan semakin intensif.
Ganti nomor telepon utama Anda sementara waktu dan atur akun media sosial menjadi mode pribadi (private). Membatasi ruang gerak komunikasi penagih adalah inti dari bagaimana cara melepaskan diri dari pinjol ilegal yang terror tanpa mengganggu kesehatan mental.
3. Laporkan ke Pihak Berwenang
Pemerintah Indonesia melalui berbagai instansi menyediakan layanan pengaduan khusus untuk memblokir operasional entitas ilegal. Tindakan penagihan yang disertai ancaman merupakan ranah pidana yang dapat ditindaklanjuti oleh kepolisian.
Pengumpulan bukti berupa tangkapan layar (screenshot) percakapan, rekaman suara, dan rincian rekening penerima sangat penting untuk proses pelaporan. Bukti ini menjadi dasar kuat bagi pihak berwenang untuk melakukan penindakan hukum.
Berikut adalah lembaga resmi yang menerima laporan terkait intimidasi dan operasional pinjol ilegal:
- Satgas Pasti (OJK): Mengirimkan laporan melalui email
waspadainvestasi@ojk.go.id. - Kepolisian Negara Republik Indonesia: Membuat laporan polisi (LP) atau pengaduan cyber crime melalui platform
patrolisiber.id. - Kementerian Komunikasi dan Digital (Kemenkomdigi): Mengajukan pemblokiran aplikasi atau situs web melalui
aduankonten.id.
4. Edukasi dan Informasikan Kontak Darurat
Langkah yang tidak kalah penting dalam bagaimana cara melepaskan diri dari pinjol ilegal yang terror adalah memberi tahu kontak terdekat. Buat pernyataan singkat yang mengklarifikasi bahwa data pribadi Anda telah disalahgunakan oleh pihak tidak bertanggung jawab.
Informasikan kepada keluarga, atasan, dan rekan kerja untuk mengabaikan segala bentuk pesan atau telepon dari penagih utang. Dukungan dari lingkungan sekitar akan mengurangi dampak intimidasi sosial yang dirancang oleh pelaku.
Pendekatan Manajemen Keuangan untuk Mengatasi Dampak Utang
Setelah ancaman fisik dan digital terkendali, fokus selanjutnya adalah memulihkan kondisi finansial. Pemulihan ekonomi memerlukan kedisiplinan tinggi dan perencanaan anggaran yang ketat.
Mengelola keuangan pasca-krisis membantu Anda membangun kembali pondasi ekonomi yang sehat. Prinsip-prinsip manajemen risiko keuangan harus diterapkan secara konsisten.
Audit Keuangan Pribadi dan Pemetaan Utang
Mulailah dengan mencatat seluruh kewajiban keuangan yang Anda miliki saat ini, baik yang berstatus legal maupun ilegal. Kelompokkan utang berdasarkan prioritas, suku bunga, dan tingkat kepentingannya.
Gunakan tabel analisis neraca sederhana untuk mengetahui posisi keuangan Anda secara riil:
+-----------------------------------------------------------------------+
|                       Kalkulasi Kekayaan Bersih                       |
+-----------------------------------------------------------------------+
|  Total Aset Likuid (Tabungan + Kas)                                   |
|  MINUS                                                                |
|  Total Kewajiban Prioritas (Pinjaman Legal / Utang Usaha Utama)       |
|  ===================================================================  |
|  Kapasitas Pembayaran Riil                                            |
+-----------------------------------------------------------------------+
Prioritaskan penyelesaian utang pada lembaga keuangan resmi yang terdaftar di OJK. Hal ini penting untuk menjaga kualitas histori kredit Anda pada Sistem Layanan Informasi Keuangan (SLIK) OJK.
Strategi Alokasi Dana Strategis
Hindari mengalokasikan seluruh pendapatan Anda hanya untuk menutup utang hingga mengabaikan kebutuhan pokok. Terapkan metode penganggaran proporsional, seperti rumus 50/30/20 (50% Kebutuhan, 30% Keinginan/Darurat, 20% Tabungan/Utang).
Fokuskan arus kas yang tersedia untuk mempertahankan kelangsungan hidup dasar dan operasional bisnis utama jika Anda seorang pengusaha. Penghematan pada pengeluaran diskresioner akan membantu mempercepat pemulihan modal.
Contoh Penerapan dalam Konteks Finansial Pribadi dan Usaha
Untuk memberikan gambaran operasional, mari kita cermati skenario penerapan langkah-langkah di atas pada dua profil pembaca yang berbeda.
Skenario 1: Karyawan Swasta
Seorang karyawan menerima intimidasi karena penundaan pembayaran di dua platform tidak berizin. Penagih mengancam akan menghubungi manajemen tempatnya bekerja.
Langkah yang diambil:
- Karyawan mendatangi bagian HRD untuk memberikan klarifikasi awal mengenai kebocoran data pribadi.
- Mengubah nomor kontak dan menutup akses izin aplikasi di perangkat ponsel.
- Melaporkan bukti ancaman ke portal Patroli Siber dan Satgas Pasti.
- Fokus mengalokasikan gaji bulanan untuk kebutuhan hidup pokok dan penyelesaian utang legal.
Skenario 2: Pelaku Usaha Mikro (UMKM)
Seorang pemilik usaha kecil tergiur pinjaman cepat tanpa agunan dari platform ilegal untuk tambahan modal kerja. Dalam kurun waktu satu bulan, denda melonjak hingga tiga kali lipat dari pinjaman pokok.
Langkah yang diambil:
- Memisahkan dengan tegas rekening operasional bisnis dari rekening pribadi.
- Menghentikan seluruh pembayaran tambahan bunga tidak masuk akal yang ditagih platform ilegal.
- Mengalihkan fokus arus kas usaha untuk membeli persediaan barang modal agar bisnis tetap berjalan.
- Mengonsultasikan permasalahan hukum tersebut kepada bantuan hukum setempat untuk mendapatkan perlindungan.
Kesalahan Umum yang Wajib Dihindari saat Diteror Pinjol Ilegal
Dalam kondisi tertekan, nasabah sering kali mengambil keputusan yang salah dan justru memperburuk keadaan. Kesalahan ini umumnya dipicu oleh rasa takut yang berlebihan akan sanksi sosial.
Mengetahui hal-hal yang tidak boleh dilakukan sama pentingnya dengan memahami bagaimana cara melepaskan diri dari pinjol ilegal yang terror. Berikut adalah beberapa kesalahan fatal yang sering terjadi di lapangan:
- Gali Lubang Tutup Lubang: Mengambil pinjaman baru di platform ilegal lain untuk membayar utang lama. Praktik ini hanya akan memperbesar cakupan teror dan akumulasi bunga.
- Merespon Intimidasi dengan Emosi: Melayani perdebatan atau menunjukkan rasa takut kepada penagih utang. Sikap ini akan dinilai sebagai indikasi bahwa intimidasi mereka berhasil.
- Menggunakan Jasa "Joki Pinjol": Mempercayai pihak ketiga yang mengklaim dapat menghapus data utang dengan imbalan sejumlah uang. Sebagian besar jasa joki ini adalah bentuk penipuan baru.
- Memindahkan Dana Tanpa Bukti Resm: Melakukan pembayaran perpanjangan tenor melalui rekening pribadi penagih (bukan Virtual Account resmi) tanpa disertai kuitansi sah.
Kesimpulan dan Insight Utama
Menghadapi intimidasi dari penyedia pinjaman tanpa izin membutuhkan ketenangan, ketegasan, dan pemahaman hukum yang tepat. Keberhasilan dalam melepaskan diri dari lingkaran ini sangat bergantung pada keberanian Anda untuk mengambil langkah tegas sejak awal.
Secara ringkas, berikut adalah insight utama yang perlu diimplementasikan:
- Hentikan Akses Data: Cabut semua izin akses aplikasi dan amankan identitas digital Anda dari potensi penyalahgunaan.
- Putuskan Komunikasi: Jangan merespon intimidasi verbal dan manfaatkan fitur blokir nomor serta pembatasan media sosial.
- Manfaatkan Jalur Hukum: Laporkan tindakan penagihan tidak etis dan operasional platform ilegal ke OJK, Kemenkomdigi, serta Kepolisian.
- Prioritaskan Stabilitas Keuangan: Alokasikan dana yang ada hanya untuk kebutuhan dasar dan lembaga keuangan terdaftar, bukan untuk menuruti bunga ilegal.
Ingatlah bahwa perlindungan privasi dan kesehatan mental Anda jauh lebih berharga daripada menuruti tuntutan pihak yang beroperasi di luar jalur hukum. Dengan menerapkan langkah-langkah strategis di atas, Anda dapat mengambil alih kembali kendali atas kehidupan finansial dan pribadi Anda secara permanen.





