

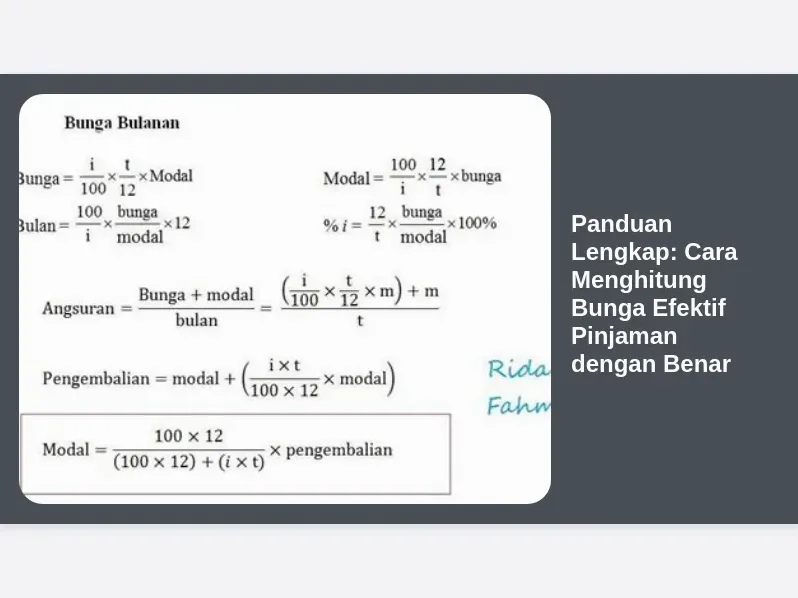
Panduan Komprehensif: Bagaimana Cara Menghitung Bunga Efektif dan Bunga Flat Pinjaman
Keputusan mengambil pinjaman, baik untuk keperluan pribadi maupun modal usaha, membutuhkan pertimbangan finansial yang matang. Salah satu elemen terpenting yang sering kali diabaikan oleh debitur adalah metode perhitungan suku bunga yang diterapkan oleh lembaga keuangan.
Pemahaman yang minim mengenai mekanisme perhitungan ini dapat menyebabkan miskalkulasi pada perencanaan arus kas. Oleh karena itu, mempelajari bagaimana cara menghitung bunga efektif dan bunga flat pinjaman menjadi langkah krusial sebelum menandatangani perjanjian kredit.
Artikel ini akan membahas secara mendalam mengenai definisi, rumus, simulasi perhitungan, hingga strategi dalam memilih jenis bunga yang paling sesuai dengan kebutuhan finansial Anda.
Memahami Definisi dan Konsep Dasar Bunga Pinjaman
Sebelum masuk ke teknis perhitungan, penting untuk memahami bahwa suku bunga merupakan biaya atas penggunaan uang yang dipinjam dari kreditur. Lembaga keuangan menggunakan beberapa metode berbeda untuk menghitung porsi bunga dan pokok yang harus dibayar setiap bulannya.
Dua metode yang paling umum digunakan dalam produk pinjaman perbankan maupun multifinance di Indonesia adalah metode bunga flat dan metode bunga efektif.
Apa Itu Bunga Flat?
Bunga flat adalah metode perhitungan suku bunga yang dihitung berdasarkan jumlah pokok pinjaman awal (original principal). Dalam metode ini, besaran bunga yang dibayarkan setiap bulan bernilai tetap dari awal hingga akhir masa tenor pinjaman.
Sistem ini umumnya diterapkan pada pinjaman jangka pendek atau kredit barang konsumtif, seperti Kredit Pemilikan Kendaraan Bermotor (KKB), pinjaman tanpa agunan (KTA), atau pembiayaan barang elektronik.
Karena perhitungannya yang sederhana, metode bunga flat sangat mudah dipahami oleh masyarakat awam. Cicilan pokok dan bunga yang konstan memudahkan debitur dalam menyusun anggaran bulanan.
Apa Itu Bunga Efektif?
Bunga efektif adalah metode perhitungan suku bunga yang didasarkan pada sisa pokok pinjaman (outstanding balance) dari bulan ke bulan. Seiring bertambahnya waktu dan pembayaran pokok yang dilakukan debitur, jumlah sisa pokok pinjaman akan semakin berkurang.
Dampaknya, porsi pembebanan bunga bulanan juga akan semakin mengecil seiring berjalannya tenor. Metode ini dianggap lebih adil secara prinsip keuangan karena bunga yang dibayarkan mencerminkan jumlah saldo pinjaman aktual yang masih digunakan.
Sistem bunga efektif umumnya diterapkan pada pinjaman jangka panjang, seperti Kredit Pemilikan Rumah (KPR) atau kredit modal kerja perusahaan. Dalam praktiknya, pembebanan bunga efektif sering dikombinasikan dengan metode anuitas agar total angsuran per bulan tetap konstan, meskipun porsi pokok dan bunganya bergeser.
Perbedaan Utama Antara Bunga Flat dan Bunga Efektif
Meskipun persentase nominal suku bunga yang ditawarkan terlihat sama, hasil akhir dari total pembayaran akan sangat berbeda tergantung pada metode yang digunakan.
Tabel berikut merangkum perbedaan mendasar antara kedua jenis suku bunga tersebut:
| Parameter Perbandingan | Bunga Flat | Bunga Efektif |
|---|---|---|
| Dasar Perhitungan Bunga | Pokok awal pinjaman | Sisa pokok pinjaman (outstanding) |
| Beban Bunga Bulanan | Tetap setiap bulan | Menurun setiap bulan |
| Porsi Pelunasan Pokok | Tetap setiap bulan | Bervariasi (meningkat seiring waktu) |
| Penggunaan Umum | KTA, Kredit Kendaraan, barang konsumtif | KPR, Kredit Investasi, Kredit Modal Kerja |
| Kompleksitas Perhitungan | Sangat sederhana | Lebih kompleks |
Memahami perbedaan mendasar ini membantu Anda terhindar dari kekeliruan saat membandingkan penawaran kredit dari berbagai perbankan.
Mengapa Memahami Perhitungan Bunga Sangat Penting?
Banyak calon debitur terkecoh oleh angka nominal suku bunga yang tertera di brosur pemasaran. Sebagai contoh, suku bunga flat 5% per tahun tidak sama nilainya dengan suku bunga efektif 5% per tahun.
Secara umum, suku bunga flat bernilai kira-kira setengah dari suku bunga efektif untuk besaran angka yang sama. Dengan kata lain, bunga flat 5% per tahun memiliki beban riil yang setara dengan bunga efektif sekitar 9% hingga 10% per tahun.
Dengan mengetahui bagaimana cara menghitung bunga efektif dan bunga flat pinjaman, Anda dapat:
- Membandingkan penawaran pinjaman dari beberapa lembaga keuangan secara objektif.
- Menghitung total biaya pinjaman (cost of credit) hingga masa tenor berakhir.
- Menyesuaikan kemampuan pembayaran cicilan dengan kondisi arus kas pribadi atau bisnis.
- Menghindari potensi gagal bayar akibat beban cicilan yang melebihi perkiraan awal.
Bagaimana Cara Menghitung Bunga Efektif dan Bunga Flat Pinjaman?
Untuk dapat melakukan perhitungan mandiri, Anda perlu memahami formula matematis dasar yang digunakan pada masing-masing metode suku bunga.
Formula dan Langkah Menghitung Bunga Flat
Perhitungan bunga flat sangat lugas karena tidak memperhitungkan penurunan sisa pokok pinjaman.
Rumus Bunga Flat:
- Bunga per Bulan = (Pokok Pinjaman Awal × Persentase Bunga per Tahun) / 12
- Cicilan Pokok per Bulan = Pokok Pinjaman Awal / Jangka Waktu (Bulan)
- Total Cicilan per Bulan = Cicilan Pokok per Bulan + Bunga per Bulan
Langkah Perhitungan:
- Tentukan jumlah plafon pinjaman awal ($P$).
- Tentukan suku bunga tahunan ($i$) dan tenor dalam bulan ($t$).
- Hitung besaran bunga bulanan yang nilainya konstan.
- Hitung cicilan pokok bulanan.
- Jumlahkan kedua komponen tersebut untuk mendapatkan total angsuran.
Formula dan Langkah Menghitung Bunga Efektif
Perhitungan bunga efektif memerlukan pembaruan saldo sisa pokok pinjaman pada setiap periodenya.
Rumus Bunga Efektif:
- Bunga Bulan ke-n = Sisa Pokok Pinjaman Bulan ke-(n-1) × (Persentase Bunga per Tahun / 12)
- Cicilan Pokok per Bulan = Pokok Pinjaman Awal / Jangka Waktu (Bulan)
- Total Cicilan Bulan ke-n = Cicilan Pokok per Bulan + Bunga Bulan ke-n
Catatan: Pada variasi bunga efektif murni (pokok tetap), total cicilan akan menurun setiap bulan. Namun, jika menggunakan metode anuitas, total cicilan dibuat konstan dengan porsi bunga mengecil dan porsi pokok membesar.
Langkah Perhitungan:
- Catat saldo awal pokok pinjaman.
- Hitung bunga periode berjalan berdasarkan saldo awal periode tersebut.
- Kurangi sisa pokok pinjaman dengan cicilan pokok yang telah dibayarkan.
- Gunakan sisa pokok baru tersebut sebagai dasar perhitungan bunga periode berikutnya.
Simulasi dan Contoh Kasus Penerapan
Untuk memberikan gambaran yang lebih konkret, mari kita simulasikan kedua metode ini ke dalam dua skenario: keuangan pribadi dan pembiayaan bisnis UMKM.
Studi Kasus 1: Pinjaman Konsumtif Pribadi
Seorang karyawan mengambil pinjaman tanpa agunan sebesar Rp12.000.000 dengan jangka waktu pelunasan 12 bulan dan suku bunga 12% per tahun.
Perhitungan Metode Bunga Flat:
- Pokok Pinjaman (P): Rp12.000.000
- Tenor (t): 12 Bulan
- Bunga per Tahun (i): 12%
- Cicilan Pokok = Rp12.000.000 / 12 = Rp1.000.000 / bulan
- Bunga Bulanan = (Rp12.000.000 × 12%) / 12 = Rp120.000 / bulan
- Total Cicilan Bulanan = Rp1.000.000 + Rp120.000 = Rp1.120.000 / bulan
- Total Pembayaran (12 bulan): Rp1.120.000 × 12 = Rp13.440.000
- Total Beban Bunga: Rp1.440.000
Perhitungan Metode Bunga Efektif (Pokok Tetap):
-
Cicilan Pokok per Bulan: Rp12.000.000 / 12 = Rp1.000.000
-
Bulan 1:
- Bunga = Rp12.000.000 × (12% / 12) = Rp120.000
- Total Cicilan = Rp1.000.000 + Rp120.000 = Rp1.120.000
- Sisa Pokok = Rp12.000.000 – Rp1.000.000 = Rp11.000.000
-
Bulan 2:
- Bunga = Rp11.000.000 × (12% / 12) = Rp110.000
- Total Cicilan = Rp1.000.000 + Rp110.000 = Rp1.110.000
- Sisa Pokok = Rp11.000.000 – Rp1.000.000 = Rp10.000.000
-
Bulan 12:
- Bunga = Rp1.000.000 × (12% / 12) = Rp10.000
- Total Cicilan = Rp1.000.000 + Rp10.000 = Rp1.010.000
- Sisa Pokok = Rp0
-
Total Pembayaran (12 bulan): Rp12.780.000
-
Total Beban Bunga: Rp780.000
Analisis Hasil:
Dari simulasi di atas, terlihat jelas bahwa pada nilai nominal bunga yang sama (12% per tahun), metode bunga efektif menghasilkan total beban bunga yang jauh lebih murah (Rp780.000) dibandingkan metode bunga flat (Rp1.440.000). Selisih penghematan mencapai Rp660.000.
Studi Kasus 2: Pembiayaan Modal Kerja UMKM
Seorang pemilik UMKM mengajukan fasilitas pinjaman modal kerja sebesar Rp60.000.000 dengan masa tenor 12 bulan. Lembaga keuangan memberikan opsi suku bunga flat 6% per tahun atau suku bunga efektif 10% per tahun. Manakah yang lebih menguntungkan?
Mari kita bandingkan secara cermat.
Opsi A: Bunga Flat 6% per Tahun
- Cicilan Pokok = Rp60.000.000 / 12 = Rp5.000.000
- Bunga Bulanan = (Rp60.000.000 × 6%) / 12 = Rp300.000
- Total Cicilan per Bulan = Rp5.300.000 (Konstan)
- Total Beban Bunga (1 Tahun): Rp300.000 × 12 = Rp3.600.000
- Total Pengembalian: Rp63.600.000
Opsi B: Bunga Efektif 10% per Tahun (Pokok Tetap)
- Cicilan Pokok = Rp60.000.000 / 12 = Rp5.000.000
- Bunga Bulan 1 = Rp60.000.000 × (10% / 12) = Rp500.000 (Cicilan: Rp5.500.000)
- Bunga Bulan 6 = Rp35.000.000 × (10% / 12) = Rp291.667 (Cicilan: Rp5.291.667)
- Bunga Bulan 12 = Rp5.000.000 × (10% / 12) = Rp41.667 (Cicilan: Rp5.041.667)
- Total Beban Bunga (1 Tahun): Rp3.250.000
- Total Pengembalian: Rp63.250.000
Analisis Hasil:
Meskipun suku bunga nominal efektif terlihat lebih tinggi (10% dibanding 6% flat), total beban bunga riil yang dibayarkan oleh pelaku UMKM justru lebih rendah pada opsi B (Bunga Efektif).
Pelaku usaha menghemat sebesar Rp350.000 jika memilih opsi bunga efektif 10% dibandingkan bunga flat 6%. Hal ini membuktikan pentingnya melakukan kalkulasi secara rinci dan tidak tergiur oleh nominal bunga tertera.
Tabel Perbandingan Ilustratif Cicilan Bulanan
Untuk memperjelas gambaran alur pembayaran, berikut adalah perbandingan jadwal angsuran pinjaman Rp12.000.000 tenor 12 bulan antara bunga flat 12% dan bunga efektif 12%:
| Bulan ke- | Cicilan Flat (Rp) | Cicilan Efektif (Rp) | Selisih Bulanan (Rp) |
|---|---|---|---|
| 1 | 1.120.000 | 1.120.000 | 0 |
| 2 | 1.120.000 | 1.110.000 | -10.000 |
| 3 | 1.120.000 | 1.100.000 | -20.000 |
| 4 | 1.120.000 | 1.090.000 | -30.000 |
| 5 | 1.120.000 | 1.080.000 | -40.000 |
| 6 | 1.120.000 | 1.070.000 | -50.000 |
| 7 | 1.120.000 | 1.060.000 | -60.000 |
| 8 | 1.120.000 | 1.050.000 | -70.000 |
| 9 | 1.120.000 | 1.040.000 | -80.000 |
| 10 | 1.120.000 | 1.030.000 | -90.000 |
| 11 | 1.120.000 | 1.020.000 | -100.000 |
| 12 | 1.120.000 | 1.010.000 | -110.000 |
| Total | 13.440.000 | 12.780.000 | -660.000 |
Risiko dan Hal yang Perlu Dipertimbangkan
Mengambil fasilitas pembiayaan memiliki konsekuensi finansial jangka panjang. Selain memahami cara menghitung bunga efektif dan bunga flat pinjaman, ada beberapa faktor risiko yang patut dianalisis secara cermat.
1. Perubahan Suku Bunga (Floating Rate)
Pada pinjaman dengan bunga efektif jangka panjang seperti KPR, pihak bank biasanya menerapkan suku bunga tetap (fixed) di beberapa tahun pertama, kemudian beralih ke suku bunga mengambang (floating).
Suku bunga floating berfluktuasi mengikuti kondisi pasar keuangan dan kebijakan bank sentral. Jika suku bunga acuan naik, cicilan bulanan Anda berisiko melonjak secara signifikan.
2. Biaya-Biaya Tambahan (Hidden Fees)
Beban finansial pinjaman tidak hanya terdiri dari pokok dan bunga. Perhatikan pula biaya administrasi, biaya provisi, asuransi jiwa kedit, asuransi agunan, serta biaya notaris.
Biaya-biaya awal ini akan mengurangi jumlah bersih uang yang Anda terima (net disbursement) atau menambah total kewajiban utang Anda.
3. Penalti Pelunasan Dipercepat
Beberapa perjanjian kredit membebankan denda atau biaya penalti jika debitur melunasi pinjaman lebih awal dari masa tenor yang disepakati.
Pada sistem bunga flat, pelunasan di awal sering kali tidak memberikan penghematan bunga yang signifikan karena pembebanan bunga dihitung rata dari pokok awal.
4. Risiko Gagal Bayar (Default)
Kegagalan dalam membayar angsuran secara tepat waktu dapat menyebabkan denda keterlambatan, penurunan skor kredit pada Sistem Layanan Informasi Keuangan (SLIK) OJK, hingga risiko penyitaan aset yang dijadikan agunan.
Strategi Memilih Jenis Bunga Pinjaman yang Tepat
Setiap metode perhitungan memiliki kelebihan dan kekurangan tersendiri. Pemilihan metode suku bunga hendaknya disesuaikan dengan profil risiko, durasi pinjaman, dan karakteristik arus kas Anda.
Kapan Sebaiknya Memilih Bunga Flat?
Metode bunga flat dapat menjadi pilihan yang rasional dalam kondisi berikut:
- Pinjaman Jangka Pendek: Untuk tenor yang relatif singkat (misalnya 6 hingga 18 bulan), perbedaan total bayar antara bunga flat dan efektif tidak terlalu ekstrem.
- Arus Kas Membutuhkan Kepastian: Jika Anda menyukai kestabilan pengeluaran dan tidak ingin dipusingkan oleh perhitungan dinamis, cicilan flat yang bernilai sama setiap bulan akan memudahkan penganggaran.
- Pinjaman Tanpa Agunan (KTA): Fasilitas ini umumnya hanya menyediakan pilihan bunga flat demi kemudahan proses administrasi.
Kapan Sebaiknya Memilih Bunga Efektif?
Metode bunga efektif sangat disarankan untuk situasi berikut:
- Pinjaman Jangka Panjang: Untuk pembiayaan dengan tenor di atas 3 tahun (seperti KPR atau pembiayaan mesin industri), metode bunga efektif menawarkan total penghematan biaya yang jauh lebih besar.
- Rencana Pelunasan Sebagian: Jika Anda memiliki potensi pendapatan ekstra (seperti bonus tahunan atau hasil penjualan bisnis) untuk melakukan pembayaran ekstra pokok di tengah jalan, bunga efektif akan langsung menurunkan pembebanan bunga di bulan berikutnya.
- Efisiensi Biaya Finansial: Bagi pelaku usaha yang menekankan efisiensi struktur modal, penggunaan bunga efektif memberikan harga kapital yang logis dan optimal.
Kesalahan Umum dalam Menghitung dan Memilih Bunga Pinjaman
Dalam praktik bisnis dan keuangan pribadi, masih sering dijumpai kekeliruan yang dilakukan oleh calon debitur. Berikut adalah beberapa kesalahan umum yang wajib Anda hindari:
1. Menyamakan Persentase Nominal Bunga
Kesalahan paling umum adalah membandingkan persentase nominal bunga secara langsung tanpa melihat metode perhitungannya. Membandingkan bunga flat 8% per tahun dengan bunga efektif 8% per tahun adalah perbandingan yang tidak setara (apples to oranges).
2. Hanya Terfokus pada Cicilan Bulan Pertama
Beberapa orang menilai murah atau mahalnya kredit hanya dengan melihat besarnya angsuran di bulan pertama. Pada bunga efektif murni, cicilan bulan pertama memang merupakan cicilan tertinggi, namun nilainya akan terus menurun pada bulan-bulan berikutnya.
3. Mengabaikan Angka APR (Annual Percentage Rate)
APR menggambarkan total biaya pinjaman tahunan yang mencakup bunga ditambah seluruh biaya administrasi dan provisi. Menggunakan indikator APR jauh lebih akurat untuk mengukur transparansi harga sebuah produk kredit.
4. Tidak Memperhitungkan Rasio Kemampuan Bayar
Mengambil cicilan tanpa memperhitungkan Debt Service Ratio (DSR) dapat mengganggu kesehatan keuangan secara keseluruhan. Idealnya, total cicilan utang bulanan tidak melebihi 30% hingga 35% dari total pendapatan bersih bulanan.
Rumus Konversi Cepat: Bunga Flat ke Bunga Efektif
Untuk mempermudah estimasi kasar saat membandingkan produk pinjaman di lapangan, Anda dapat menggunakan rumus pendekatan (rule of thumb) konversi suku bunga berikut:
$$textBunga Efektif (Estimasi) approx 1,75 times textBunga Flat$$
Contoh:
Jika sebuah lembaga keuangan menawarkan bunga flat sebesar 6% per tahun, maka beban bunga tersebut kira-kira setara dengan suku bunga efektif sebesar:
$$1,75 times 6% = 10,5% text per tahun$$
Meskipun rumus konversi ini bersifat estimasi dan angka pastinya tergantung pada durasi tenor, pendekatan ini sangat berguna sebagai alat analisis awal sebelum Anda mendapatkan kalkulasi resmi (schedule installment) dari pihak bank.
Kesimpulan dan Ringkasan Insight Utama
Memahami bagaimana cara menghitung bunga efektif dan bunga flat pinjaman merupakan keahlian literasi keuangan dasar yang sangat berharga. Keputusan finansial yang didasarkan pada kalkulasi objektif akan melindungi Anda maupun bisnis Anda dari beban utang yang tidak perlu.
Berikut adalah ringkasan poin-poin utama yang perlu diingat:
- Bunga Flat dihitung berdasarkan pokok awal pinjaman, menghasilkan nilai bunga bulanan yang konstan, namun secara riil memiliki beban biaya yang lebih tinggi.
- Bunga Efektif dihitung dari sisa pokok pinjaman, menghasilkan pembebanan bunga yang menurun seiring berjalannya waktu, dan secara matematis lebih efisien untuk tenor panjang.
- Angka nominal persentase yang sama pada kedua metode akan menghasilkan total biaya pinjaman yang berbeda secara signifikan.
- Jangan hanya tergiur oleh tawaran suku bunga yang terlihat rendah. Selalu hitung total kewajiban pengembalian (total payout) serta cermati seluruh biaya administrasi pendukung.
- Gunakan rumus konversi cepat ($approx 1,75 times textbunga flat$) untuk membandingkan opsi pinjaman secara lebih adil saat melakukan riset awal.
Dengan menerapkan prinsip-princip perhitungan yang akurat dan bersikap kritis terhadap setiap klausul pembiayaan, Anda dapat memanfaatkan pinjaman sebagai alat yang efektif untuk mencapai tujuan finansial dan mengembangkan usaha secara berkelanjutan.





