

Panduan Lengkap: Apa Itu Simpanan Penjamin LPS dan Syarat Klaimnya
Kepercayaan masyarakat terhadap sistem perbankan merupakan fondasi utama dalam menjaga stabilitas ekonomi nasional. Ketika nasabah menyimpan uang di bank, risiko kemacetan operasional atau pencabutan izin usaha bank tetap ada, meskipun probabilitasnya tergolong kecil.
Untuk melindungi dana masyarakat dari risiko kegagalan bank, pemerintah Indonesia membentuk Lembaga Penjamin Simpanan (LPS). Bagi setiap nasabah, memahami apa itu simpanan penjamin lps dan syarat klaimnya adalah langkah krusial dalam mengelola risiko keuangan pribadi maupun bisnis.
Artikel ini akan mengulas secara mendalam mengenai fungsi penjaminan simpanan, mekanisme kerja LPS, batas maksimal saldo yang dijamin, hingga syarat teknis agar klaim simpanan dapat dicairkan secara sah.
Memahami Definisi dan Konsep Dasar Simpanan Penjamin LPS
Lembaga Penjamin Simpanan (LPS) adalah lembaga independen yang dibentuk berdasarkan Undang-Undang Nomor 24 Tahun 2004. Fungsi utamanya adalah menjamin simpanan nasabah perbankan dan turut aktif dalam memelihara stabilitas sistem perbankan sesuai dengan kewenangannya.
Simpanan yang dijamin oleh LPS mencakup berbagai jenis produk dana pihak ketiga yang ada di bank umum maupun Bank Perekonomian Rakyat (BPR). Jenis simpanan tersebut meliputi tabungan, giro, deposito, dan bentuk lain yang dipersamakan dengan itu, baik dalam prinsip konvensional maupun syariah.
Melalui skema penjaminan ini, masyarakat tidak perlu khawatir kehilangan dana jika bank tempat mereka menyimpan uang mengalami kebangkrutan. LPS berfungsi sebagai jaring pengaman finansial yang memastikan hak-hak nasabah tetap terpenuhi sesuai dengan regulasi yang berlaku.
Manfaat dan Tujuan Sistem Penjaminan Simpanan
Keberadaan sistem penjaminan simpanan tidak hanya memberikan rasa aman bagi individu, tetapi juga menjaga kesehatan perekonomian secara makro. Tanpa adanya jaminan perlindungan dana, isu keraguan terhadap satu bank dapat memicu aksi penarikan dana secara massal (bank run).
Berikut adalah beberapa manfaat utama dari penerapan sistem penjaminan simpanan:
- Meningkatkan Kepercayaan Masyarakat: Nasabah merasa aman untuk menempatkan dana simpanannya di lembaga perbankan resmi.
- Menjaga Stabilitas Keuangan: Mencegah kepanikan sistemik yang dapat merusak tatanan ekonomi nasional saat terjadi krisis.
- Mendorong Literasi dan Inklusi Keuangan: Memudahkan pelaku usaha dan masyarakat umum dalam memanfaatkan sarana perbankan tanpa rasa takut.
- Memberikan Kepastian Hukum: Menyediakan jalur penyelesaian yang jelas dan terstruktur ketika sebuah lembaga bank dilikuidasi.
Batas Maksimal Nilai Simpanan yang Dijamin LPS
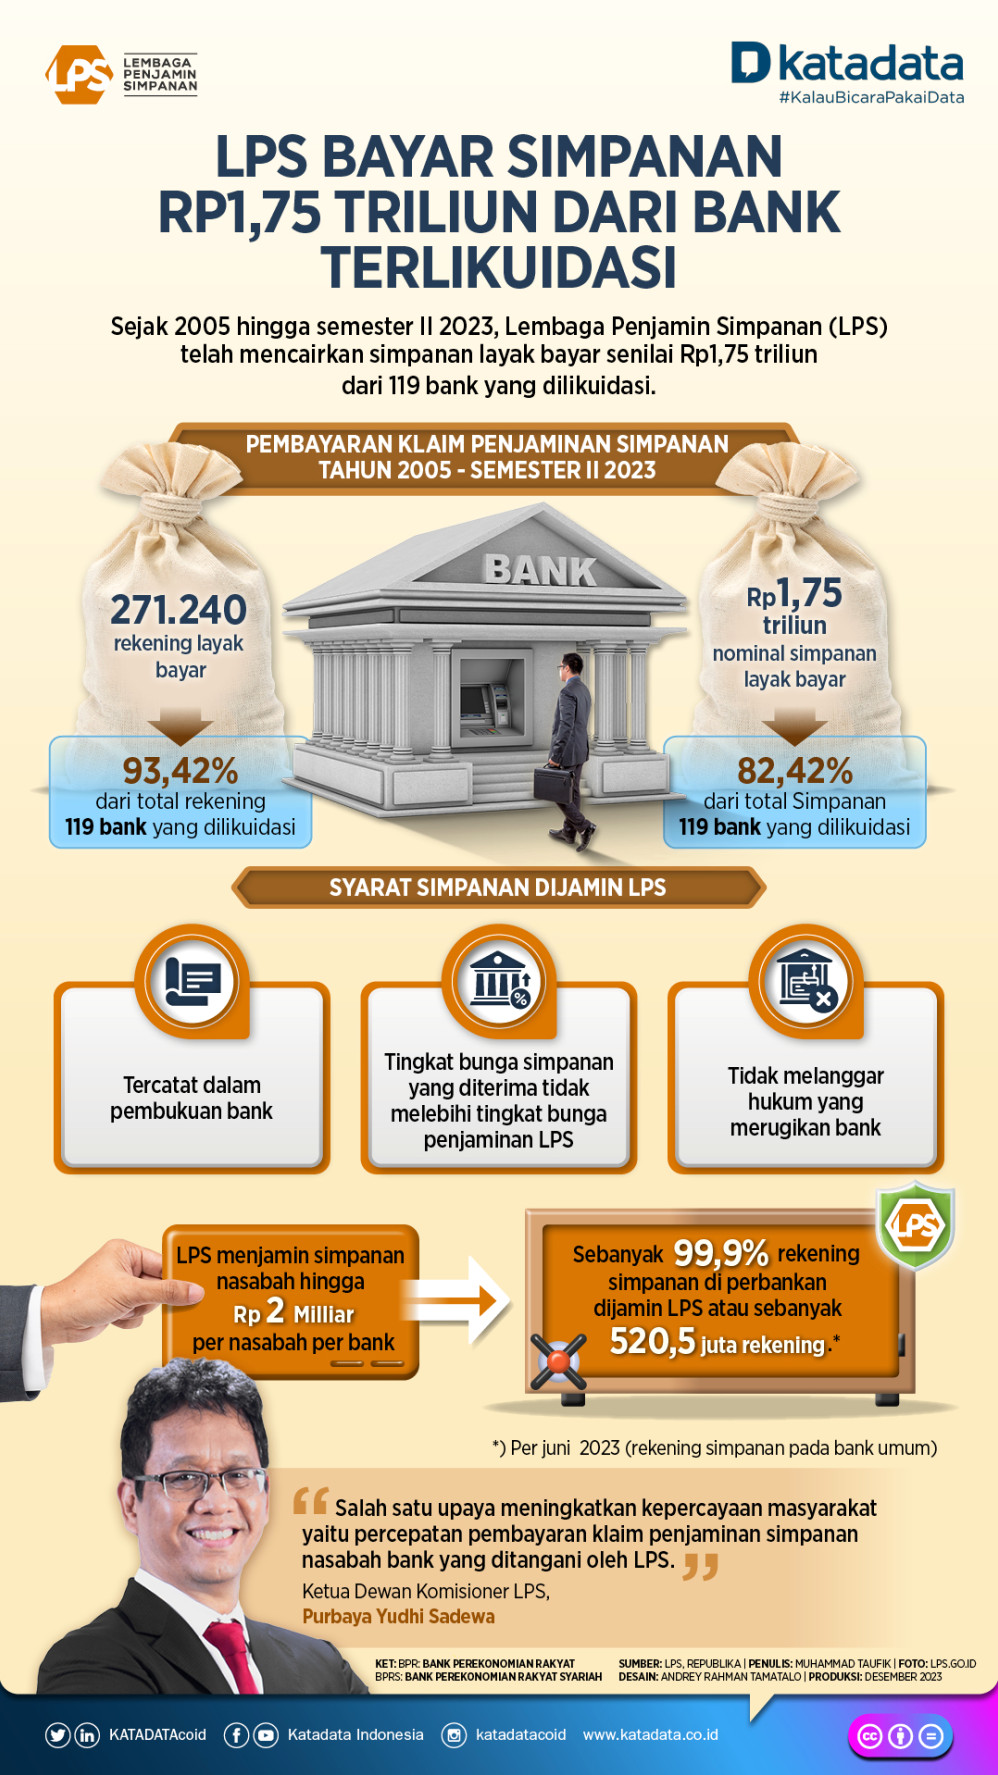
Meskipun LPS menjamin dana nasabah, terdapat batasan cakupan nilai nominal yang diatur oleh undang-undang. Saat ini, batas maksimal simpanan yang dijamin oleh LPS adalah sebesar Rp2.000.000.000 (dua miliar rupiah) per nasabah per bank.
Nilai penjaminan tersebut mencakup akumulasi dari seluruh rekening simpanan yang dimiliki oleh satu nasabah pada satu bank yang sama. Akumulasi ini berlaku untuk rekening tunggal maupun rekening gabungan (joint account).
| Parameter Penjaminan | Ketentuan LPS |
|---|---|
| Batas Maksimal Nominal | Rp2.000.000.000 per nasabah per bank |
| Cakupan Produk | Tabungan, Deposito, Giro, Sertifikat Deposito |
| Prinsip Operasional | Konvensional dan Syariah |
| Jenis Lembaga Keuangan | Bank Umum dan Bank Perekonomian Rakyat (BPR/BPRS) |
Jika seorang nasabah memiliki total simpanan melebihi Rp2 miliar pada satu bank, maka saldo di atas Rp2 miliar akan diselesaikan melalui proses likuidasi aset bank tersebut. Oleh karena itu, penting bagi pemilik modal besar untuk memahami batasan ini secara cermat.
Syarat Klaim Simpanan Penjamin LPS: Syarat 3T
Agar dana simpanan dinyatakan layak bayar saat bank dicabut izin usahanya, nasabah wajib memenuhi kaidah penjaminan. Memahami apa itu simpanan penjamin lps dan syarat klaimnya berpusat pada pemenuhan kriteria yang dikenal dengan istilah Syarat 3T.
Jika salah satu dari ketiga syarat ini tidak terpenuhi, maka LPS berhak menyatakan simpanan tersebut sebagai simpanan tidak layak bayar (uncompensated deposit).
1. Tercatat dalam Pembukuan Bank (T1)
Data diri nasabah beserta rincian saldo simpanannya harus tercatat secara sah dan akurat dalam sistem administrasi serta pembukuan bank. Nasabah wajib memastikan bahwa setiap transaksi penyetoran dana memiliki bukti resmi yang diakui oleh pihak perbankan.
2. Tingkat Suku Bunga Tidak Melebihi Suku Bunga Penjaminan LPS (T2)
Bagi nasabah bank konvensional, bunga simpanan yang diterima tidak boleh melebihi Tingkat Bunga Penjaminan (TBP) yang ditetapkan oleh LPS. Ketentuan ini juga berlaku bagi pemberian cashback atau imbalan khusus yang jika dihitung dapat meningkatkan akumulasi bunga melebihi batas TBP.
3. Tidak Melakukan Tindakan yang Merugikan Bank (T3)
Nasabah tidak boleh terindikasi melakukan tindakan indikatif yang menyebabkan kondisi bank menjadi tidak sehat. Contoh tindakan ini antara lain memiliki kredit macet yang terbukti merugikan operasional bank secara signifikan atau terlibat dalam tindak pidana perbankan.
Prosedur dan Mekanisme Pengajuan Klaim Simpanan
Ketika Otoritas Jasa Keuangan (OJK) mencabut izin usaha suatu bank, LPS akan langsung mengambil alih penanganan dan memulai proses penyelesaian. Nasabah tidak perlu melakukan pengajuan klaim secara mandiri pada hari pertama pencabutan izin.
Prosedur rekonsiliasi dan verifikasi simpanan dilakukan langsung oleh tim LPS dengan tahapan sebagai berikut:
- Pengambilalihan dan Rekonsiliasi: LPS melakukan pencocokan data pembukuan bank dan menghitung saldo tiap nasabah.
- Penetapan Status Simpanan: LPS menentukan mana simpanan yang "Layak Bayar" dan "Tidak Layak Bayar" berdasarkan Syarat 3T.
- Pengumuman Hasil Pembayaran: Informasi pembayaran simpanan diumumkan melalui media massa, situs web resmi LPS, dan papan pengumuman di kantor bank yang dilikuidasi.
- Pencairan Dana Melalui Bank Pembayar: Nasabah yang terdaftar sebagai simpanan layak bayar dapat mendatangi Bank Pembayar yang ditunjuk LPS dengan membawa dokumen identitas dan bukti kepemilikan simpanan.
Proses verifikasi data dan penetapan status kelayakan pembayaran oleh LPS ini diselesaikan secara bertahap paling lambat 90 hari kerja sejak izin usaha bank dicabut.
Strategi Pengelolaan Dana untuk Keuangan Pribadi dan UMKM
Memahami aturan penjaminan simpanan sangat berguna dalam merancang strategi alokasi kas bagi pelaku usaha maupun individu. Pengetahuan ini membantu mencegah terjadinya risiko kehilangan likuiditas akibat penempatan dana yang kurang tepat.
Berikut adalah beberapa pendekatan sistematis yang dapat diterapkan:
       │
       ├── Diversifikasi Dana (Maksimal Rp2 Miliar per Bank)
       │
       ├── Pantau Tingkat Bunga Penjaminan (TBP) LPS Berkala
       │
       └── Simpan Bukti Transaksi & Pastikan Terbuku Sesuai Aturan
Diversifikasi Penempatan Kas
Bagi pengusaha UMKM atau pemilik dana yang memiliki saldo kas di atas Rp2 miliar, disarankan untuk membagi penempatan dana ke beberapa bank yang berbeda. Lakukan pembagian nominal sedemikian rupa agar total saldo di tiap-tiap lembaga bank berada di bawah ambang batas penjaminan Rp2 miliar.
Pemantauan Tingkat Bunga Secara Berkala
Jangan mudah tergiur oleh tawaran suku bunga deposito yang sangat tinggi dari lembaga keuangan tertentu. Selalu bandingkan suku bunga yang ditawarkan oleh bank dengan Tingkat Bunga Penjaminan yang dirilis secara berkala di situs resmi LPS.
Pengelolaan Dokumen Transaksi yang Rapi
Simpan seluruh slip penyetoran, buku tabungan, Bilyet Deposito, dan bukti transfer transaksi secara teratur. Dokumen-dokumen ini berguna sebagai bukti pendukung yang valid jika terjadi ketidaksesuaian data pada saat proses rekapitulasi administrasi.
Contoh Kasus Penerapan Ketentuan Penjaminan LPS
Untuk memberikan gambaran yang lebih konkret, berikut adalah simulasi skenario penerapan aturan LPS pada beberapa profil nasabah:
Kasus A: Nasabah Pribadi dengan Bunga Normal
Bapak Ahmad memiliki deposito sebesar Rp1,5 miliar di Bank X dengan suku bunga 4,25% per tahun. Pada saat yang sama, Tingkat Bunga Penjaminan LPS berada di angka 4,25%.
Jika Bank X dicabut izin usahanya, seluruh simpanan Bapak Ahmad dinyatakan Layak Bayar karena nominalnya di bawah Rp2 miliar dan suku bunganya tidak melebihi batasan LPS.
Kasus B: Pelaku Usaha dengan Bunga Khusus (Special Rate)
Ibu Sinta memiliki tabungan bisnis sebesar Rp800 juta di Bank Y. Demi menarik simpati pelanggan, Bank Y memberikan imbalan bunga khusus sebesar 7,50% per tahun, sementara TBP LPS yang berlaku adalah 4,25%.
Saat Bank Y mengalami likuidasi, simpanan Ibu Sinta dinyatakan Tidak Layak Bayar. Penyebab utamanya adalah suku bunga yang diterima melebihi batas maksimal yang ditetapkan oleh penjamin simpanan.
Kesalahan Umum yang Menyebabkan Klaim LPS Ditolak
Berdasarkan data historis likuidasi bank, terdapat sejumlah kesalahan berulang yang sering dilakukan oleh nasabah hingga menyebabkan saldo simpanan mereka gugur dari kriteria penjaminan.
Beberapa kesalahan umum tersebut meliputi:
- Menerima Bunga di Atas Ketentuan: Tergiur tawaran special rate dari oknum pihak bank tanpa memeriksa batas TBP LPS.
- Menerima Cashback yang Diperhitungkan sebagai Bunga: Mengambil imbalan tunai langsung yang jika ditambahkan ke bunga dasar, total perolehannya melewati batas penjaminan.
- Transaksi di Luar Pembukuan (Off-Balance Sheet): Mempercayakan uang tunai kepada oknum pegawai bank tanpa mendapatkan bukti cetak transaksi resmi dari sistem komputer perbankan.
- Memiliki Tunggakan Kredit Macet: Menjadi debitur yang sengaja tidak melunasi kewajiban pinjaman sehingga dikategorikan merugikan kelangsungan bisnis bank.
Kesimpulan
Lembaga Penjamin Simpanan (LPS) memegang peranan krusial sebagai pelindung dana masyarakat sekaligus penjaga stabilitas perbankan di Indonesia. Namun, perlindungan ini tidak bersifat otomatis tanpa syarat.
Masyarakat harus memahami secara utuh apa itu simpanan penjamin lps dan syarat klaimnya agar terhindar dari potensi kerugian finansial. Kepatuhan terhadap prinsip Syarat 3T—Tercatat dalam pembukuan, Tingkat bunga tidak melebihi ketentuan, dan Tidak merugikan bank—adalah kunci utama jaminan keamanan simpanan Anda.
Dengan menerapkan manajemen keuangan yang bijak, memantau batas suku bunga secara berkala, serta membagi risiko penempatan dana, Anda dapat memastikan seluruh aset simpanan terlindungi secara maksimal oleh hukum.





