

Panduan Lengkap: Apa Syarat Dokumen yang Benar untuk Klaim Asuransi Kredit?
Fasilitas pinjaman atau kredit telah menjadi instrumen finansial yang sangat krusial, baik untuk kebutuhan personal seperti Kredit Pemilikan Rumah (KPR) maupun untuk pengembangan bisnis melalui Kredit Usaha Rakyat (KUR). Namun, risiko kehidupan seperti pemutusan hubungan kerja, musibah sakit kritis, cacat tetap, hingga kematian dapat mengganggu kemampuan debitur dalam menyelesaikan kewajiban kewenangannya.
Di sinilah peran penting dari mekanisme perlindungan pinjaman berupa asuransi kredit. Sayangnya, tidak sedikit masyarakat atau pelaku usaha yang mengalami penolakan saat mengajukan klaim hanya karena masalah kelengkapan berkas administratif.
Memahami apa syarat dokumen yang benar untuk klaim asuransi kredit merupakan langkah awal yang sangat penting agar proses pengalihan risiko finansial dapat berjalan lancar tanpa kendala birokrasi.
Definisi dan Konsep Dasar Asuransi Kredit
Asuransi kredit adalah produk perlindungan keuangan yang diterbitkan oleh perusahaan asuransi untuk melindungi pihak bank atau lembaga keuangan (kreditur) serta peminjam (debitur) dari risiko gagal bayar. Risiko gagal bayar ini dapat dipicu oleh berbagai faktor ketidakpastian yang dialami oleh debitur selama masa tenor pinjaman berlangsung.
Secara umum, terdapat dua jenis mekanisme utama dalam asuransi kredit yang berlaku di industri keuangan. Jenis pertama adalah asuransi jiwa kredit yang menanggung risiko meninggal dunia atau cacat tetap debitur, sedangkan jenis kedua adalah asuransi kredit perdagangan/komersial yang melindungi risiko gagal bayar akibat bisnis bangkrut atau wanprestasi.
Dalam struktur perjanjian asuransi ini, bank biasanya bertindak sebagai pemegang polis (policy holder) sekaligus penerima manfaat utama (beneficiary). Sementara itu, debitur bertindak sebagai pihak tertanggung yang kewajiban sisa pinjamannya akan dilunasi oleh pihak asuransi apabila syarat dan kondisi klaim terpenuhi secara sah.
Mengapa Kelengkapan Dokumen Sangat Krusial dalam Pengajuan Klaim?
Perusahaan asuransi bekerja berdasarkan asas verifikasi faktual dan kepatuhan hukum yang sangat ketat. Setiap dana klaim yang dicairkan harus memiliki dasar pembuktian administratif yang valid untuk menghindari praktik kecurangan atau ketidaksesuaian informasi.
Kegagalan menyajikan berkas yang sesuai dapat menyebabkan penundaan proses analisis atau bahkan penolakan klaim secara permanen. Oleh sebab itu, mengetahui detail tentang apa syarat dokumen yang benar untuk klaim asuransi kredit akan memangkas waktu proses verifikasi sehingga sisa utang dapat segera terselesaikan.
Selain mempermudah verifikasi, kelengkapan berkas yang benar juga melindungi debitur dan ahli waris dari jeratan penagihan sisa utang oleh lembaga penyedia pinjaman. Langkah ini menjadi proteksi legal yang memastikan hak-hak keuangan kedua belah pihak terlindungi secara adil.
Apa Syarat Dokumen yang Benar untuk Klaim Asuransi Kredit?
Setiap jenis risiko yang dijamin memiliki persyaratan administratif yang berbeda-beda. Kendati demikian, terdapat beberapa dokumen dasar yang selalu menjadi syarat mutlak dalam setiap pengajuan klaim.
Berikut adalah rincian lengkap mengenai berkas dan syarat administratif berdasarkan kategori risiko yang dialami oleh debitur.
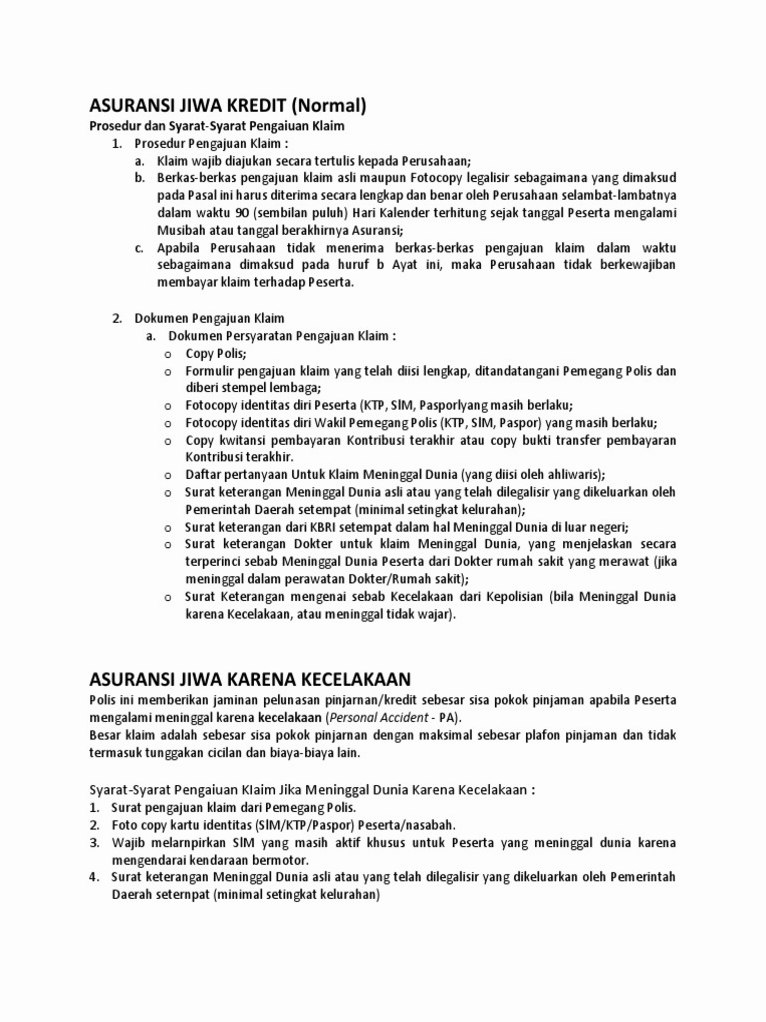
1. Dokumen Administratif Umum (Persyaratan Dasar)
Dokumen umum merupakan fondasi utama yang mendasari identitas serta keabsahan hubungan hukum antara debitur, kreditur, dan penanggung. Tanpa dokumen dasar ini, proses analisis klaim tidak dapat dilanjutkan ke tahap berikutnya.
- Formulir Pengajuan Klaim: Formulir resmi yang telah diisi secara lengkap dan ditandatangani oleh pemohon atau ahli waris sah.
- Fotokopi Kartu Tanda Pengendali (KTP) & Kartu Keluarga (KK): Bukti identitas diri debitur beserta ahli waris yang ditunjuk secara sah.
- Salinan Perjanjian Kredit (PK): Dokumen legalitas fasilitas pinjaman antara debitur dan bank yang mencantumkan nilai plafon serta masa tenor.
- Sertifikat atau Polis Asuransi Kredit: Bukti keikutsertaan perlindungan asuransi yang melampirkan nomor polis aktif.
- Rekening Koran Pinjaman: Catatan histori pembayaran angsuran terakhir yang menunjukkan sisa pokok utang debitur.
2. Dokumen Klaim Karena Meninggal Dunia
Apabila debitur meninggal dunia selama masa pinjaman aktif, ahli waris harus menyertakan dokumen pembuktian medis dan administrasi kependudukan. Dokumen ini bertujuan untuk memastikan penyebab kematian sesuai dengan syarat yang dijamin dalam polis.
- Surat Keterangan Kematian Resmi: Diterbitkan oleh pihak kelurahan, desa, atau instansi kependudukan (Dukcapil) setempat.
- Surat Keterangan Penyebab Kematian dari Dokter/Rumah Sakit: Menjelaskan secara medis penyebab kematian debitur secara detail.
- Surat Keterangan Ahli Waris (SKAW): Dokumen hukum dari pejabat berwenang yang mengesahkan posisi penerima hak waris.
- Surat Keterangan Kepolisian (Khusus Kematian Akibat Kecelakaan): Diperlukan jika debitur meninggal dunia secara mendadak akibat kecelakaan lalu lintas atau insiden fisik lainnya.
3. Dokumen Klaim Karena Cacat Tetap Total (Permanent Total Disability)
Cacat tetap total mengakibatkan debitur kehilangan kemampuan fisik secara permanen untuk bekerja atau menghasilkan pendapatan. Pembuktian medis yang sah sangat dibutuhkan dalam skenario pengajuan klaim ini.
- Surat Keterangan Pemeriksaan Dokter Spesialis: Pernyataan resmi dari dokter yang merawat mengenai kondisi fisik debitur.
- Hasil Pemeriksaan Medis (Penunjang): Meliputi hasil X-Ray, MRI, atau rekam medis relevan yang menyatakan fungsi organ tidak dapat dipulihkan.
- Surat Keterangan Berhenti Bekerja/Berusaha: Bukti resmi bahwa debitur secara fisik tidak lagi mampu menjalankan aktivitas pekerjaan.
4. Dokumen Klaim Karena Pemutusan Hubungan Kerja (PHK)
Beberapa produk asuransi kredit konsumtif melengkapi fasilitas perlindungan terhadap risiko kehilangan pekerjaan secara tidak sukarela. Pengajuan berkas ini harus memuat bukti bahwa PHK terjadi bukan karena pelanggaran disiplin berat dari pekerja.
- Surat Keputusan PHK dari Perusahaan: Dokumen resmi instansi yang menjelaskan alasan penghentian hubungan kerja.
- Surat Bukti Pendaftaran Pemutusan Hubungan Kerja: Tanda bukti lapor dari Dinas Tenaga Kerja (Disnaker) setempat.
- Bukti Penerimaan Hak Pesangon (jika ada): Salinan tanda terima hak-hak pekerja sesuai peraturan perundang-undangan ketenagakerjaan.
5. Dokumen Klaim Kredit Macet Usaha / Komersial (Sektor UMKM)
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang memanfaatkan fasilitas asuransi kredit komersial, pembuktian ketidakmampuan bayar berfokus pada kondisi keuangan dan legalitas bisnis.
- Laporan Keuangan Usaha: Catatan arus kas dan neraca keuangan yang menunjukkan kondisi kerugian atau kebangkrutan bisnis.
- Surat Peringatan (SP 1, SP 2, SP 3) dari Bank: Bukti teguran resmi dari kreditur bahwa kredit telah masuk kategori menunggak/macet.
- Surat Hasil Investigasi/Audit Kredit: Berkas penilaian teknis dari pihak penyedia pinjaman mengenai status kelayakan usaha debitur.
Ringkasan Persyaratan Dokumen Berdasarkan Jenis Klaim
Untuk memudahkan Anda dalam menyiapkan dokumen yang dibutuhkan, berikut adalah tabel ringkasan perbandingan syarat berkas pengajuan klaim:
| Jenis Risiko Klaim | Dokumen Utama yang Wajib Disiapkan | Instansi / Pihak Penerbit Dokumen |
|---|---|---|
| Kematian Alami / Sakit | Surat Kematian, Rekam Medis Dokter, Surat Ahli Waris | Rumah Sakit, RT/RW/Dukcapil, Notaris/Camat |
| Kematian Akibat Kecelakaan | Surat Kematian, Surat Keterangan Kepolisian | Kepolisian, Rumah Sakit, Dukcapil |
| Cacat Tetap Total | Rekam Medis Resume Dokter Spesialis, Surat PHK/Vonis Cacat | Rumah Sakit, Dokter Spesialis, Tempat Kerja |
| PHK Tidak Sukarela | Surat SK PHK, Bukti Lapor Disnaker, Form Perusahaan | Perusahaan Pemberi Kerja, Dinas Tenaga Kerja |
| Kredit Macet Usaha (UMKM) | Laporan Keuangan, Surat Peringatan SP1-SP3, Rekening Koran | Bank/Lender, Akuntan/Internal Usaha |
Strategi dan Langkah-Langkah Pengajuan Klaim yang Efektif
Guna memastikan pengajuan berjalan lancar, debitur atau ahli waris perlu menyusun langkah-langkah strategis secara tertib. Penanganan berkas yang rapi sejak awal akan meminimalkan potensi penolakan administrasi.
Langkah 1: Pelajari Ketentuan Polis (Policy Understanding)
Pahami syarat umum dan batasan pengecualian yang tertera dalam sertifikat asuransi. Perhatikan poin-poin mengenai grace period (masa tenggang) dan waiting period (masa tunggu) yang berlaku pada produk tersebut.
Langkah 2: Laporkan Kejadian Segera (Early Notification)
Segera beri tahu pihak bank atau perusahaan asuransi mengenai timbulnya risiko yang dialami. Kebanyakan penanggung memberlakukan batas waktu pelaporan, umumnya berkisar antara 30 hingga 90 hari kalender sejak tanggal kejadian.
Langkah 3: Kumpulkan dan Verifikasi Dokumen
Pastikan semua lembar formulir diisi tanpa ada data yang sengaja ditutupi. Cocokkan ejaan nama, tanggal lahir, serta nomor identitas pada seluruh dokumen agar tidak terdapat perbedaan sekecil apa pun.
Langkah 4: Penyerahan dan Monitoring Berkas
Serahkan berkas lengkap kepada unit layanan pelanggan bank atau penanggung. Simpan salinan (copy) dari seluruh berkas beserta tanda terima penyerahan dokumen sebagai bukti pengajuan secara legal.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Contoh 1: Kasus Kredit Pemilikan Rumah (KPR) Pribadi
Bapak Ahmad memiliki pinjaman KPR dengan fasilitas asuransi jiwa kredit. Ketika beliau meninggal dunia karena sakit, sang istri bertindak sebagai ahli waris untuk mengajukan pelunasan sisa utang KPR.
Istri Bapak Ahmad mengumpulkan KTP, Kartu Keluarga, Surat Kematian dari RS, Surat Keterangan Ahli Waris dari kecamatan, serta sertifikat asuransi KPR. Karena seluruh dokumen lengkap dan klaim diajukan sebelum batas waktu 30 hari berakhir, pihak asuransi melunasi sisa pokok pinjaman di bank, sehingga rumah tersebut sepenuhnya menjadi milik keluarga.
Contoh 2: Kasus Pinjaman Modal Usaha UMKM
Ibu Sinta mengelola usaha konveksi dan memiliki pinjaman modal kerja di bank dengan perlindungan asuransi kredit komersial. Ketika usahanya mengalami penurunan drastis hingga gagal bayar akibat bencana alam, pihak bank mengajukan klaim asuransi kredit atas fasilitas pinjaman Ibu Sinta.
Dokumen yang disiapkan mencakup laporan keuangan audit internal, laporan kerugian bencana dari pemerintah daerah setempat, serta surat peringatan menunggak dari bank. Berkas ini digunakan oleh penanggung untuk memverifikasi bahwa kegagalan bayar benar-benar disebabkan oleh kejadian tak terduga (force majeure) yang dijamin polis.
Kesalahan Umum yang Menyebabkan Klaim Asuransi Kredit Ditolak
Meskipun debitur telah menyertakan berbagai berkas, ada beberapa kesalahan fatal yang sering kali menyebabkan permohonan klaim tidak dapat dikabulkan.
1. Keterlambatan Pelaporan (Late Submission)
Setiap kontrak asuransi memiliki batas waktu kedaluwarsa pengajuan (claim deadline). Jika laporan dimasukkan melebihi batas hari yang ditentukan dalam perjanjian, perusahaan penanggung berhak menolak permohonan tersebut secara penuh.
2. Adanya Pre-existing Conditions yang Tidak Diungkapkan
Pre-existing condition adalah kondisi medis atau penyakit yang sudah diidap oleh debitur sebelum penandatanganan akad asuransi. Jika debitur sengaja menyembunyikan riwayat penyakit medis saat awal pengajuan kredit, klaim dapat dibatalkan atas dasar ketidakjujuran informasi (misrepresentation).
3. Ketidaksesuaian Data Diri (Data Mismatch)
Perbedaan penulisan nama, tanggal lahir, atau nomor KTP pada dokumen medis dan sertifikat asuransi dapat menghambat analisis. Verifikasi data akan tertunda hingga dilakukan koreksi administratif resmi dari instansi terkait.
4. Pengecualian Risiko (Policy Exclusion)
Klaim tidak dapat dicairkan apabila penyebab utama timbulnya risiko tergolong dalam daftar pengecualian polis. Contoh pengecualian umum mencakup tindakan melanggar hukum, bunuh diri, bencana nuklir, atau PHK akibat pelanggaran pidana internal perusahaan.
Kesimpulan dan Ringkasan Insight Utama
Asuransi kredit merupakan instrumen penting yang memberikan kepastian perlindungan finansial bagi debitur maupun lembaga penyedia pinjaman. Keberhasilan proses pengalihan beban sisa pinjaman sangat bergantung pada keabsahan dan kerapian berkas administratif yang disampaikan.
Secara ringkas, ketepatan dalam menyiapkan apa syarat dokumen yang benar untuk klaim asuransi kredit harus memperhatikan aspek-aspek utama berikut:
- Kecepatan Laporan: Memperhatikan secara cermat batas waktu maksimal pelaporan sejak terjadinya risiko.
- Kelengkapan Berkas: Menyiapkan kombinasi antara dokumen administratif umum, dokumen medis/legal pendukung, serta bukti histori pinjaman.
- Kesesuaian Data: Memastikan tidak ada perbedaan ejaan identitas diri pada seluruh dokumen pendukung.
- Transparansi Informasi: Memastikan penyebab risiko tidak menabrak klausul pengecualian yang tertera dalam kontrak polis.
Dengan memahami seluruh prosedur administratif dan teknis secara menyeluruh, debitur maupun ahli waris dapat mengurus pengajuan klaim asuransi kredit secara lebih percaya diri, terstruktur, dan efektif.





