

Panduan Lengkap: Bagaimana Cara Mendaftar PayLater Shopee Tanpa Kartu Kredit dan Mengelolanya Secara Bijak
Perkembangan teknologi finansial di Indonesia telah mengubah lanskap transaksi pembayaran secara signifikan. Salah satu inovasi yang berkembang pesat adalah layanan Buy Now Pay Later (BNPL) atau bayar nanti, yang memungkinkan konsumen membeli barang terlebih dahulu dan membayarnya di kemudian hari.
Bagi sebagian besar masyarakat Indonesia, akses terhadap kartu kredit konvensional masih terbatas oleh berbagai persyaratan administrasi perbankan yang ketat. Oleh karena itu, banyak pengguna internet yang mencari informasi mengenai bagaimana cara mendaftar paylater shopee tanpa kartu kredit sebagai alternatif pembayaran yang lebih fleksibel.
Artikel ini hadir untuk memberikan panduan komprehensif mengenai konsep dasar, prosedur pendaftaran, risiko keuangan, hingga strategi pengelolaan kredit digital secara rasional dan terukur.
Memahami Konsep Layanan Buy Now Pay Later (BNPL)
Buy Now Pay Later (BNPL) merupakan fasilitas pembiayaan jangka pendek yang memungkinkan pembeli melakukan transaksi tanpa harus membayar secara langsung. Dalam ekosistem Shopee, fitur ini dikenal dengan nama SPayLater.
Berbeda dengan kartu kredit perbankan tradisional yang membutuhkan proses analisis dokumen fisik dan verifikasi riwayat kredit yang rumit, layanan kredit digital memanfaatkan teknologi penilaian kredit berteknologi tinggi (credit scoring algorithm). Sistem ini mengintegrasikan data perilaku pengguna di dalam platform untuk menilai kelayakan kredit secara efisien.
Secara hukum dan regulasi, layanan pembiayaan digital seperti SPayLater disediakan oleh perusahaan jasa keuangan terdaftar yang diawasi langsung oleh Otoritas Jasa Keuangan (OJK). Hal ini memberikan kepastian hukum dan perlindungan konsumen sesuai dengan standar regulasi keuangan yang berlaku di Indonesia.
Perbandingan: Kartu Kredit Konvensional vs PayLater Digital
Untuk memahami posisi instrumen keuangan ini, penting untuk melihat perbedaan mendasar antara kartu kredit perbankan dan fasilitas PayLater digital.
| Fitur | Kartu Kredit Konvensional | SPayLater (PayLater Digital) |
|---|---|---|
| Penerbit | Bank Umum | Lembaga Pembiayaan / Fintech (Diawasi OJK) |
| Persyaratan Persetujuan | Slip gaji, NPWP, riwayat kredit bank | KTP, akun terverifikasi, rekam jejak transaksi |
| Proses Pengajuan | Manual/Digital dengan waktu pemrosesan beberapa hari | Sepenuhnya digital dalam hitungan menit |
| Fungsi Utama | Transaksi universal di merchant offline & online | Pembayaran dalam ekosistem platform & merchant mitra |
| Biaya Penanganan | Biaya tahunan, bunga bulanan | Biaya penanganan transaksi, bunga bulanan |
Manfaat dan Tujuan Penggunaan SPayLater
Penggunaan fasilitas PayLater tidak hanya terbatas pada kebutuhan konsumtif semata, melainkan dapat diintegrasikan dalam strategi keuangan pribadi maupun operasional bisnis skala mikro.
1. Menjaga Likuiditas Arus Kas (Cash Flow)
Fasilitas bayar nanti memungkinkan individu untuk mengatur tanggal pengeluaran sesuai dengan siklus pendapatan bulanan. Hal ini membantu mencegah gangguan pada dana darurat saat terjadi kebutuhan mendesak di tengah bulan.
2. Efisiensi Operasional Bagi Pelaku UMKM
Bagi pemilik usaha kecil atau reseller, fitur ini dapat dimanfaatkan untuk membeli stok barang atau bahan baku secara cepat tanpa harus menunggu pembayaran dari pelanggan. Dengan pengelolaan tenor yang tepat, modal kerja dapat berputar lebih cepat.
3. Inklusi Keuangan bagi Masyarakat Unbanked
Bagi masyarakat yang belum memiliki akses terhadap produk perbankan formal (unbanked atau underbanked), PayLater memberikan kesempatan untuk membangun rekam jejak kredit (credit history) yang berguna untuk pengajuan pembiayaan di masa depan.
Risiko Keuangan dan Hal yang Perlu Dipertimbangkan
Meskipun menawarkan kemudahan akses, pemanfaatan fasilitas kredit digital harus disikapi dengan kehati-hatian finansial. Memahami risiko sejak awal merupakan langkah krusial sebelum memutuskan untuk mengaktifkan fitur ini.
Risiko Utama Penggunaan PayLater:
├── Beban Bunga dan Biaya Tambahan (Bunga bulanan & biaya penanganan)
├── Risiko Denda Keterlambatan (Denda harian/bulanan jika gagal bayar)
├── Dampak pada Skor Kredit (Pencatatan di SLIK OJK)
└── Perilaku Konsumtif Impulsif (Risiko membeli barang di luar kemampuan)- Beban Bunga dan Biaya Administrasi: Setiap transaksi menggunakan PayLater dikenakan biaya penanganan serta bunga cicilan. Pengguna wajib memperhitungkan komponen biaya ini ke dalam total harga barang.
- Dampak Terhadap Sistem Layanan Informasi Keuangan (SLIK OJK): Riwayat pembayaran SPayLater tercatat dalam sistem SLIK OJK (dahulu dikenal sebagai BI Checking). Keterlambatan pembayaran dapat memperburuk skor kredit pribadi yang berpotensi menyulitkan pengajuan Kredit Pemilikan Rumah (KPR) atau Kredit Tanpa Agunan (KTA) di kemudian hari.
- Potensi Perilaku Impulsif: Kemudahan bertransaksi tanpa uang tunai secara langsung dapat memicu pembelian barang konsumtif yang tidak esensial.
Persiapan dan Syarat Pendaftaran
Sebelum memahami lebih lanjut mengenai bagaimana cara mendaftar paylater shopee tanpa kartu kredit, Anda perlu menyiapkan beberapa persyaratan dasar. Persyaratan ini bertujuan untuk memastikan validitas identitas pemohon sesuai aturan anti-pencucian uang dan pencegahan kejahatan siber.
- Warga Negara Indonesia (WNI) berusia minimal 18 tahun dan telah memiliki Kartu Tanda Penduduk (KTP) sah.
- Memiliki akun Shopee yang aktif dan telah digunakan untuk bertransaksi secara rutin.
- Aplikasi Shopee telah diperbarui ke versi terbaru melalui platform Google Play Store atau Apple App Store.
- Nomor telepon dan alamat email yang terdaftar dalam kondisi aktif untuk menerima kode verifikasi (One-Time Password / OTP).
Panduan Langkah demi Langkah: Bagaimana Cara Mendaftar PayLater Shopee Tanpa Kartu Kredit
Prosedur pengajuan fasilitas ini dilakukan secara mandiri melalui aplikasi ponsel tanpa memerlukan proses wawancara fisik atau dokumen pendukung dari bank.
Berikut adalah tahapan teknis mengenai bagaimana cara mendaftar paylater shopee tanpa kartu kredit secara aman dan benar:
Langkah 1: Akses Menu SPayLater
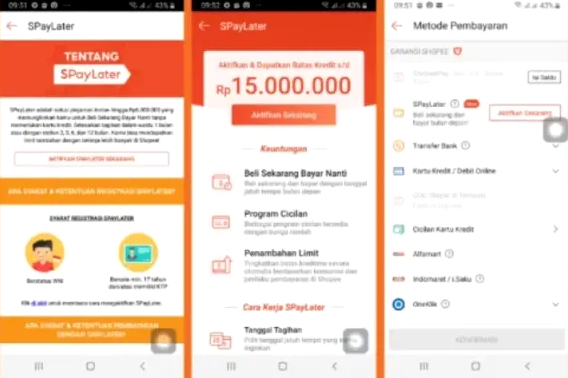
Buka aplikasi Shopee pada perangkat Anda, kemudian pilih tab "Saya" yang terletak di sudut kanan bawah layar. Cari dan pilih opsi "SPayLater" di dalam deretan fitur keuangan, lalu tekan tombol "Aktifkan Sekarang".
-> -> -> Langkah 2: Verifikasi Kode OTP
Sistem akan mengirimkan kode OTP melalui SMS atau WhatsApp ke nomor telepon yang terdaftar pada akun Anda. Masukkan kode tersebut pada kolom yang tersedia untuk melanjutkan proses verifikasi keamanan awal. Jangan pernah membagikan kode OTP ini kepada pihak manapun.
Langkah 3: Unggah Foto KTP
Lakukan pengambilan foto KTP secara langsung menggunakan kamera aplikasi. Pastikan seluruh bagian KTP berada di dalam bingkai yang disediakan, teks dapat terbaca dengan jelas, serta tidak terdapat pantulan cahaya yang menghalangi data penting.
Langkah 4: Konfirmasi Informasi Identitas
Setelah foto KTP diunggah, sistem akan secara otomatis mendeteksi data pribadi seperti Nama Lengkap, NIK, dan Tanggal Lahir. Periksa kembali keakuratan data tersebut. Jika terdapat ketidaksesuaian, lakukan koreksi secara manual sebelum melanjutkan ke tahap berikutnya.
Langkah 5: Verifikasi Wajah (Liveness Detection)
Langkah berikutnya adalah pengambilan foto wajah untuk pencocokan biometrik dengan data KTP. Pastikan Anda berada di ruangan dengan pencahayaan yang cukup, tidak menggunakan kacamata hitam, topi, atau masker saat pengambilan foto berlangsung.
Langkah 6: Pengisian Data Tambahan dan Kontak Darurat
Isi formulir data tambahan yang mencakup informasi pekerjaan, estimasi penghasilan bulanan, pendidikan terakhir, serta data kontak darurat. Pastikan nomor kontak darurat yang dimasukkan dapat dihubungi dan memberikan informasi yang benar.
Langkah 7: Pengajuan dan Evaluasi Sistem
Setelah semua data terisi dengan lengkap, centang kolom syarat dan ketentuan, kemudian kirimkan pengajuan. Sistem analisis risiko akan mengevaluasi permohonan Anda. Waktu verifikasi biasanya berlangsung mulai dari beberapa menit hingga 24 jam kerja.
Contoh Penerapan Strategis dalam Pengelolaan Keuangan
Penggunaan fasilitas credit limit digital harus diimbangi dengan perencanaan rasional agar tidak mengganggu stabilitas keuangan jangka panjang.
Kasus 1: Pengelolaan Arus Kas Pelaku Usaha Mikro (Katering Rumahan)
Ibu Maria mengelola usaha katering rumahan dan mendapat pesanan besar di pertengahan bulan, namun dana kas operasionalnya terikat pada tagihan pelanggan lain yang belum cair.
Dengan memahami bagaimana cara mendaftar paylater shopee tanpa kartu kredit, beliau dapat membeli bahan baku kemasan di Shopee menggunakan tenor 30 hari tanpa bunga (atau bunga minimal). Setelah pelanggan membayar pesanan katering, Ibu Maria langsung melunasi tagihan SPayLater sebelum jatuh tempo. Strategi ini membuat operasional usaha tetap berjalan tanpa harus meminjam modal berbiaya tinggi.
Kasus 2: Pembelian Barang Modal Bagi Pekerja Lepas (Freelancer)
Seorang perancang grafis lepas mengalami kerusakan pada perangkat pemindai (scanner) yang sangat dibutuhkan untuk menyelesaikan proyek klien.
Dengan mengalokasikan pembayaran melalui fitur cicilan 3 bulan, pengeluaran tersebut dapat diangsur menggunakan hasil pembayaran proyek bulanan secara terencana. Hal ini mencegah pengeluaran kas dalam jumlah besar secara mendadak yang dapat mengganggu alokasi biaya hidup harian.
Kesalahan Umum Saat Pendaftaran dan Penggunaan
Banyak pengguna mengalami kegagalan saat proses pengajuan atau terjerat masalah keuangan akibat kesalahan mendasar dalam mengoperasikan fitur ini.
Kesalahan Umum:
├── Pendaftaran: Foto KTP kabur, data tidak cocok, kontak darurat salah
└── Penggunaan: Terlambat bayar, menganggap limit sebagai uang tunai, bayar minimum
Kesalahan Saat Proses Pendaftaran
- Kualitas Foto KTP Buruk: Mengunggah foto KTP yang buram, gelap, atau terpotong menyebabkan sistem AI gagal melakukan verifikasi data secara otomatis.
- Ketidaksesuaian Data: Data yang diinput pada aplikasi berbeda dengan data fisik KTP atau dokumen pendukung lainnya.
- Kontak Darurat Tidak Aktif: Mengisi nomor kontak darurat yang salah atau tidak dapat dihubungi saat proses verifikasi acak oleh pihak penyelenggara.
Kesalahan Saat Penggunaan Fasilitas
- Menganggap Limit Kredit Sebagai Pendapatan Tambahan: Banyak pengguna keliru menganggap limit kredit yang diberikan sebagai dana tunai pribadi yang bebas digunakan tanpa rencana pengembalian.
- Melakukan Pembayaran Mendekati Jatuh Tempo: Menunda pembayaran hingga batas waktu terakhir berisiko mengalami kendala teknis perbankan yang dapat menyebabkan keterlambatan sistem dan timbulnya denda.
- Hanya Membayar Jumlah Minimum: Menggunakan opsi pembayaran minimum menyebabkan sisa tagihan terus berbunga, sehingga jumlah utang bertambah secara akumulatif.
Strategi Pengelolaan Tagihan dan Keuangan Bijak
Agar fasilitas pembiayaan digital ini memberikan manfaat maksimal tanpa menimbulkan masalah keuangan, ikuti prinsip-prinsip manajemen utang berikut:
1. Batasi Utang Maksimal 30% dari Penghasilan
Secara teori perencanaan keuangan, total akumulasi angsuran utang konsumtif (termasuk PayLater, cicilan barang, dan pinjaman lain) idealnya tidak melebihi 30% dari total pendapatan bersih bulanan.
2. Catat Tagihan dalam Anggaran Bulanan
Segera catat setiap transaksi PayLater ke dalam buku kas pribadi atau aplikasi pencatat keuangan begitu transaksi dilakukan. Jangan menunggu hingga lembar tagihan resmi terbit di akhir periode.
3. Manfaatkan Fitur Pengingat dan Pembayaran Otomatis
Aktifkan fitur pengingat di ponsel atau gunakan opsi pembayaran otomatis (auto-debit) dari rekening bank utama beberapa hari sebelum tanggal jatuh tempo tagihan. Langkah ini efektif untuk menjaga skor kredibilitas Anda pada SLIK OJK tetap dalam kategori bersih (Kolektibilitas 1).
Kesimpulan
Layanan PayLater digital telah menjadi solusi finansial modern yang memberikan kemudahan aksesibilitas transaksi tanpa ketergantungan pada kartu kredit perbankan konvensional. Memahami bagaimana cara mendaftar paylater shopee tanpa kartu kredit secara tepat serta melengkapi persyaratan administrasi yang benar merupakan langkah awal dalam memanfaatkan teknologi ini.
Meski demikian, fasilitas kredit digital merupakan pedang bermata dua. Kemudahan dan kecepatan akses harus diimbangi dengan literasi keuangan yang memadai, disiplin pembayaran yang ketat, serta perencanaan anggaran yang terukur.
Dengan menggunakan instrumen ini secara proporsional dan bertanggung jawab, pengguna dapat memaksimalkan manfaat likuiditas transaksi tanpa harus mengorbankan kesehatan finansial di masa depan.





