

Panduan Lengkap dan Rekomendasi Leasing Motor dengan Bunga Ringan untuk Efisiensi Keuangan
Sepeda motor masih menjadi moda transportasi utama bagi mayoritas masyarakat Indonesia. Selain menawarkan mobilitas yang tinggi dan efisiensi waktu, kendaraan roda dua ini juga sering menjadi sarana pendukung kegiatan operasional bisnis, khususnya bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
Membeli sepeda motor secara tunai tentu membutuhkan dana seganap yang tidak sedikit. Oleh karena itu, skema pembiayaan melalui lembaga leasing atau perusahaan pembiayaan menjadi solusi populer untuk memiliki kendaraan tanpa harus mengganggu stabilitas arus kas.
Namun, keputusan mengambil kredit motor harus dilakukan dengan perhitungan yang matang. Mencari rekomendasi leasing motor dengan bunga ringan merupakan langkah awal yang krusial agar kewajiban angsuran bulanan tidak menjadi beban finansial di masa depan.
Memahami Konsep Dasar Pembiayaan dan Suku Bunga Leasing
Sebelum memilih lembaga pembiayaan, penting bagi calon debitur untuk memahami konsep dasar dari sistem kredit dan kalkulasi bunga. Lembaga pembiayaan leasing bekerja dengan membiayai pembelian kendaraan, sementara konsumen membayarnya secara berkala dalam jangka waktu (tenor) tertentu.
Dalam dunia pembiayaan konsumen, suku bunga yang ditawarkan oleh perusahaan leasing umumnya dibagi menjadi dua metode kalkulasi utama: suku bunga flat dan suku bunga efektif.
                    ┌─────────────────────────────────────────┐
                    │      Metode Suku Bunga Leasing          │
                    └────────────────────┬────────────────────┘
                                         │
                 ┌───────────────────────┴───────────────────────┐
                 ▼                                               ▼
    ┌─────────────────────────┐                     ┌─────────────────────────┐
    │    Suku Bunga Flat      │                     │   Suku Bunga Efektif    │
    ├─────────────────────────┤                     ├─────────────────────────┤
    │ • Angsuran pokok &      │                     │ • Bunga dihitung dari   │
    │   bunga konstan         │                     │   sisa pokok utang      │
    │ • Mudah dihitung        │                     │ • Porsi bunga menurun   │
    │ • Tampak lebih rendah   │                     │   seiring waktu         │
    └─────────────────────────┘                     └─────────────────────────┘
Perbedaan Suku Bunga Flat dan Suku Bunga Efektif
Suku bunga flat menghitung persentase bunga berdasarkan jumlah plafon pinjaman awal secara konstan selama periode tenor. Hal ini membuat nominal porsi bunga dan pokok utang yang dibayarkan setiap bulan tetap sama.
Sementara itu, suku bunga efektif menghitung bunga berdasarkan sisa pokok utang yang belum dibayar. Porsi bunga akan menurun seiring berkurangnya sisa utang pokok, meskipun total pembayaran bulanan tetap dikondisikan stabil.
Secara kasat mata, angka persentase suku bunga flat terlihat jauh lebih kecil dibandingkan suku bunga efektif. Namun, calon konsumen perlu jeli menghitung total pengembalian agar tidak terkecoh oleh angka nominal persentase belaka.
Komponen Biaya dalam Kredit Sepeda Motor
Bunga bulanan bukanlah satu-satunya variabel yang menentukan besarnya kewajiban angsuran Anda. Terdapat beberapa komponen biaya lain yang dimasukkan dalam total pembiayaan awal (Total Down Payment atau DP).
- Biaya Administrasi: Biaya pengolahan dokumen dan verifikasi data calon debitur.
- Premi Asuransi: Perlindungan atas risiko kehilangan (Total Loss Only/TLO) atau kerusakan total pada kendaraan.
- Biaya Jaminan Fidusia: Biaya legalitas pengikatan jaminan kepemilikan kendaraan secara hukum.
Manfaat Mengambil Kredit Motor dengan Bunga Ringan
Memilih skema pembiayaan yang efisien memberikan dampak positif yang signifikan pada pengelolaan keuangan pribadi maupun usaha. Keuntungan utamanya tidak hanya terbatas pada kepemilikan barang, melainkan pada aspek manajemen risiko finansial.
Manfaat utama dari pencarian rekomendasi leasing motor dengan bunga ringan adalah menjaga kelancaran cash flow. Dengan tingkat bunga yang kompetitif, porsi pendapatan yang dialokasikan untuk membayar beban finansial dapat ditekan semaksimal mungkin.
Bagi pelaku usaha kecil atau UMKM, menekan beban angsuran memberikan ruang alokasi dana yang lebih besar untuk modal kerja. Modal tersebut dapat diputar kembali untuk membeli stok barang, pemasaran, atau peningkatan kualitas layanan bisnis.
Selain itu, pembayaran angsuran kredit secara disiplin dan tepat waktu akan membangun riwayat kredit yang baik di Sistem Layanan Informasi Keuangan (SLIK) OJK. Rekam jejak finansial yang bersih ini akan memudahkan akses pembiayaan yang lebih besar di masa mendatang.
Risiko dan Hal yang Perlu Dipertimbangkan
Di balik kemudahan yang ditawarkan oleh perusahaan leasing, terdapat sejumlah risiko dan konsekuensi finansial yang harus diantisipasi sejak awal. Pemahaman akan risiko ini mencegah terjebaknya debitur dalam kendala gagal bayar (default).
┌─────────────────────────────────────────────────────────────────┐
│              FAKTOR RISIKO PEMBIAYAIAN LEASING                  │
├─────────────────────────────────────────────────────────────────┤
│ 1. Depresiasi Nilai Aset vs Suku Bunga                         │
│ 2. Risiko Denda & Penalti Keterlambatan                        │
│ 3. Risiko Penyitaan Kendaraan (Penarikan Unit)                  │
│ 4. Beban Biaya Tersembunyi (Hidden Fees)                        │
└─────────────────────────────────────────────────────────────────┘
Risiko utama dalam pengambilan kredit barang bergerak seperti motor adalah depresiasi nilai aset. Nilai pasar sepeda motor akan terus menurun seiring berjalannya waktu, sementara total utang yang harus dibayar mencakup harga pokok ditambah akumulasi bunga.
Risiko penalti dan denda keterlambatan juga patut diwaspadai. Jika Anda terlambat membayar angsuran melebihi tanggal jatuh tempo, perusahaan leasing akan mengenakan denda harian yang dihitung berdasarkan persentase dari nilai angsuran.
Dalam skenario terburuk, ketidakmampuan melunasi utang dalam jangka waktu lama dapat berujung pada penarikan unit kendaraan oleh pihak ketiga. Penarikan ini tidak menghapuskan seluruh kewajiban jika masih ada sisa utang atau beban biaya penarikan yang belum terselesaikan.
Analisis Rekomendasi Leasing Motor dengan Bunga Ringan di Indonesia
Untuk membantu Anda menentukan lembaga pembiayaan yang tepat, berikut adalah analisis beberapa perusahaan leasing terkemuka di Indonesia. Evaluasi ini didasarkan pada reputasi industri, transparansi suku bunga, kemudahan proses, serta fleksibilitas layanan.
                  ┌─────────────────────────────────────────┐
                  │    Lembaga Pembiayaan Terkemuka         │
                  └────────────────────┬────────────────────┘
                                       │
        ┌──────────────┬───────────────┼───────────────┬──────────────┐
        ▼              ▼               ▼               ▼              ▼
   ┌─────────┐    ┌─────────┐     ┌─────────┐     ┌─────────┐    ┌─────────┐
   │FIFGROUP │    │  Adira  │     │   BAF   │     │   OTO   │    │   WOM   │
   └─────────┘    └─────────┘     └─────────┘     └─────────┘    └─────────┘
1. FIFGROUP (PT Federal International Finance)
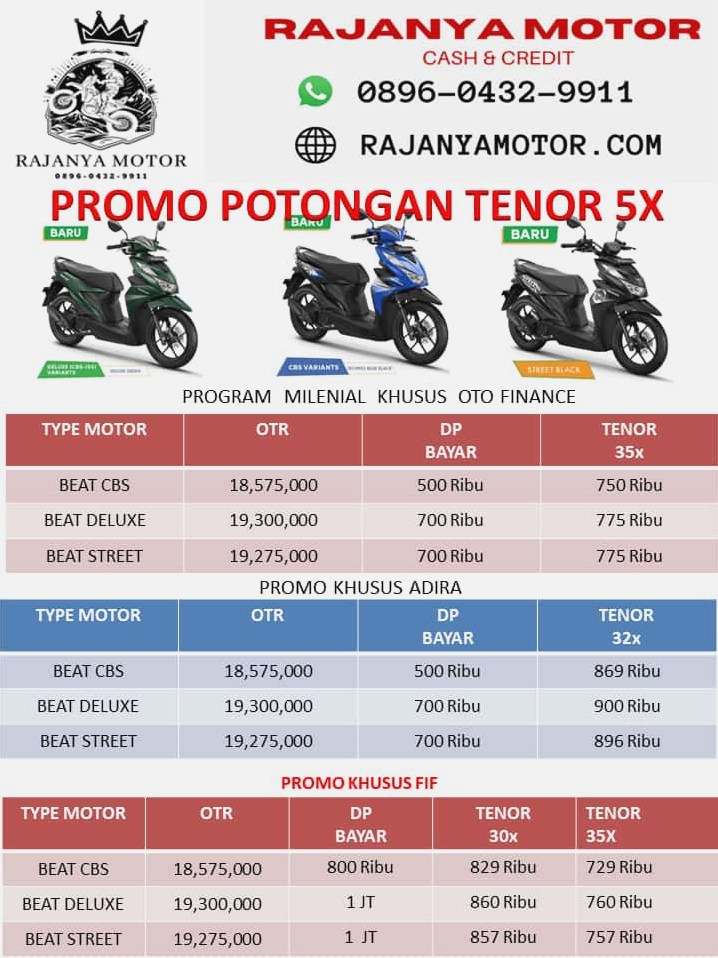
FIFGROUP merupakan salah satu anak perusahaan PT Astra International Tbk yang fokus pada pembiayaan sepeda motor merk Honda. Sebagai pemimpin pasar, FIFGROUP memiliki jaringan pelayanan yang sangat luas di seluruh wilayah Indonesia.
Keunggulan utama FIFGROUP terletak pada kepastian alur transaksi dan integrasi yang sangat kuat dengan dealer resmi Honda. Lembaga ini sering kali menyajikan program promosi khusus berupa potongan tenor atau potongan angsuran bulanan pada periode tertentu.
Suku bunga yang ditawarkan relatif kompetitif dengan opsi pembayaran yang fleksibel melalui berbagai kanal perbankan maupun minimarket. Hal ini membuat FIFGROUP selalu masuk dalam rekomendasi leasing motor dengan bunga ringan bagi konsumen yang mengincar produk sepeda motor Honda.
2. Adira Finance (PT Adira Dinamika Multi Finance Tbk)
Adira Finance merupakan perusahaan pembiayaan multi-produk yang melayani kredit berbagai merek sepeda motor, baik kondisi baru maupun bekas. Kepemilikan saham mayoritas oleh Bank Danamon memberikan kepastian stabilitas finansial bagi perusahaan ini.
Adira dikenal memiliki program pembiayaan yang fleksibel dengan opsi bunga yang bersaing untuk berbagai jenis kendaraan. Mereka juga kerap menawarkan opsi akad syariah (Adira Syariah) bagi konsumen yang menginginkan skema transaksi bebas riba.
Kelebihan Adira berada pada kemudahan proses pengajuan serta transparansi informasi simulasi cicilan. Bagi calon konsumen yang mencari opsi pembiayaan lintas merek, Adira menawarkan pilihan rasional dengan rasio bunga yang cukup terjangkau.
3. BAF (PT Bussan Auto Finance)
PT Bussan Auto Finance (BAF) adalah lembaga pembiayaan yang secara historis memiliki ikatan kuat dengan pembiayaan sepeda motor Yamaha. Jika Anda berencana membeli motor merk Yamaha, BAF merupakan salah satu opsi pembiayaan utama yang layak dipertimbangkan.
BAF sering kali menjadi pioneer dalam menghadirkan program promo bunga ringan khusus untuk lini produk sepeda motor Yamaha, mulai dari kelas entry-level hingga kategori skutik premium.
Dengan sistem kalkulasi yang jelas serta proses verifikasi data yang relatif cepat, BAF menjanjikan kemudahan transaksi. Struktur bunga yang ditawarkan cukup transparan dan didukung oleh jaringan kemitraan dealer Yamaha yang merata.
4. OTO Kredit Motor (PT OTO Multiartha)
OTO Kredit Motor merupakan bagian dari OTO Group yang berfokus pada pembiayaan sepeda motor serbaguna. Perusahaan ini melayani pembelian sepeda motor dari berbagai merek terkemuka yang beredar di pasar domestik.
Suku bunga yang ditawarkan OTO terbilang bersaing dengan struktur struktur pembiayaan yang dapat disesuaikan dengan profil risiko nasabah. OTO juga memiliki reputasi baik dalam hal kemudahan proses verifikasi lapangan.
Persyaratan dokumen yang tidak terlalu rumit menjadi salah satu nilai tambah bagi masyarakat umum maupun pelaku usaha yang membutuhkan persetujuan pembiayaan dalam waktu yang efisien.
5. WOM Finance (PT Wahana Ottomitra Multiartha Tbk)
WOM Finance menyediakan jasa pembiayaan untuk sepeda motor baru dan bekas, dengan jangkauan kerja sama yang luas mencakup merek-merek seperti Kawasaki, Honda, Yamaha, dan Suzuki.
Lembaga ini dikenal memiliki variasi produk pembiayaan dengan skema angsuran yang bervariasi. Program potongan promo angsuran untuk tenor pertengahan hingga panjang sering kali membuat nilai pembayaran bunga total menjadi lebih rendah.
Inovasi digital melalui aplikasi seluler memudahkan nasabah WOM Finance untuk memantau sisa angsuran, jadwal jatuh tempo, hingga opsi pembayaran secara langsung tanpa perlu datang ke kantor cabang.
Tabel Komparasi Lembaga Pembiayaan Motor
Untuk memudahkan perbandingan secara objektif, berikut adalah tabel gambaran umum karakteristik dari masing-masing perusahaan leasing:
| Nama Leasing | Mitra Merek Utama | Keunggulan Utama | Fokus Target Nasabah |
|---|---|---|---|
| FIFGROUP | Honda | Integrasi dealer Astra, promo potongan tenor | Pembeli motor Honda baru |
| Adira Finance | Multi-brand | Opsi akad Syariah, fleksibilitas tenor | Pembeli motor baru/bekas |
| BAF | Yamaha | Promo paket bunga rendah Yamaha | Pembeli motor Yamaha |
| OTO Kredit Motor | Multi-brand | Persyaratan fleksibel, penanganan cepat | Karyawan & Pembeli Umum |
| WOM Finance | Multi-brand | Fitur monitoring digital, variasi promo | Pelaku Usaha & Karyawan |
Catatan: Suku bunga indikatif dan syarat ketentuan dapat berubah sewaktu-waktu sesuai dengan kebijakan masing-masing perusahaan pembiayaan serta regulator (OJK).
Strategi Memilih Leasing dan Menghitung Kemampuan Finansial
Mendapatkan rekomendasi leasing motor dengan bunga ringan hanyalah langkah awal. Langkah yang jauh lebih penting adalah mencocokkan skema pembiayaan tersebut dengan struktur anggaran keuangan pribadi atau usaha Anda.
┌─────────────────────────────────────────────────────────────────┐
│               LANGKAH EVALUASI KELAYAKAN KREDIT                 │
├─────────────────────────────────────────────────────────────────┤
│ 1. Hitung Total Penghasilan Bersih Bulanan                     │
│ 2. Batasi Total Utang Maksimal 30% dari Penghasilan             │
│ 3. Siapkan Alokasi Uang Muka (DP) Lebih Besar (20%-30%)         │
│ 4. Bandingkan Total Cost of Ownership (TCO) antar Leasing       │
└─────────────────────────────────────────────────────────────────┘
Menentukan Rasio Utang Ideal (Debt-to-Income Ratio)
Para pakar keuangan merekomendasikan batas maksimal total alokasi utang (debt service ratio) adalah sebesar 30% hingga 35% dari total pendapatan bersih bulanan. Angka ini mencakup seluruh jenis cicilan yang dimiliki, termasuk kredit motor.
Jika pendapatan bersih bulanan Anda adalah Rp6.000.000, maka total alokasi pembayaran seluruh cicilan idealnya tidak melebihi Rp1.800.000 per bulan. Menjaga rasio ini sangat vital agar kebutuhan pokok bulanan dan tabungan darurat tidak dikorbankan.
Membandingkan Total Cost of Ownership (TCO)
Sering kali konsumen tergiur oleh potongan harga cicilan bulanan yang tampak murah tanpa menghitung total biaya keseluruhan hingga akhir tenor. Metode terbaik untuk membandingkan dua penawaran kredit adalah menghitung Total Cost of Ownership (TCO).
Formula sederhana untuk menghitung total pengeluaran kredit adalah:
$$textTotal Biaya Kredit = textUang Muka (DP) + (textAngsuran Per Bulan times textTenor dalam Bulan)$$
Bandingkan hasil kalkulasi dari beberapa lembaga pembiayaan. Pilih skema yang menghasilkan angka akumulasi akhir terendah, bukan sekadar melihat murahnya angka angsuran per bulan.
Contoh Penerapan: Simulasi Finansial untuk Karyawan dan Pelaku UMKM
Berikut adalah contoh kasus untuk memberikan gambaran nyata mengenai penerapan perhitungan kredit motor secara bijak bagi dua profil individu berbeda.
                    ┌─────────────────────────────────────────┐
                    │     Simulasi Finansial Kredit Motor    │
                    └────────────────────┬────────────────────┘
                                         │
                 ┌───────────────────────┴───────────────────────┐
                 ▼                                               ▼
    ┌─────────────────────────┐                     ┌─────────────────────────┐
    │  Studi Kasus 1: Karyawan│                     │  Studi Kasus 2: UMKM    │
    ├─────────────────────────┤                     ├─────────────────────────┤
    │ • Gaji: Rp5.500.000     │                     │ • Omset: Rp15.000.000   │
    │ • Harga: Rp20.000.000   │                     │ • Profit: Rp6.000.000   │
    │ • DP: Rp4.000.000 (20%) │                     │ • Harga: Rp18.000.000   │
    │ • Tenor: 24 Bulan       │                     │ • DP: Rp5.400.000 (30%) │
    │ • Angsuran: Rp850.000   │                     │ • Tenor: 12 Bulan       │
    │ • Rasio Utang: 15,4%    │                     │ • Angsuran: Rp1.200.000 │
    │   (Kategori: Aman)      │                     │ • Rasio Utang: 20%      │
    │                         │                     │   (Kategori: Produktif) │
    └─────────────────────────┘                     └─────────────────────────┘
Studi Kasus 1: Karyawan Swasta (Penggunaan Personal)
Budi adalah seorang karyawan swasta dengan pendapatan bersih sebesar Rp5.500.000 per bulan. Ia berniat membeli motor matik seharga Rp20.000.000 untuk keperluan transportasi ke kantor.
- Pilihan Skema: DP sebesar 20% (Rp4.000.000) dengan tenor 24 bulan.
- Estimasi Angsuran: Rp850.000 per bulan.
- Analisis Finansial: Rasio cicilan motor Budi terhadap pendapatannya adalah $fractextRp850.000textRp5.500.000 times 100% = 15,4%$.
Karena nilai rasio tersebut berada di bawah batas aman 30%, pengajuan skema pembiayaan ini dikategorikan aman dan tidak mengganggu stabilitas belanja harian Budi.
Studi Kasus 2: Pelaku UMKM (Penggunaan Produktif)
Siti memiliki usaha katering rumahan dengan keuntungan bersih rata-rata Rp6.000.000 per bulan. Ia memerlukan armada motor operasional seharga Rp18.000.000 untuk sarana pengiriman pesanan.
- Pilihan Skema: Siti memilih DP lebih besar yaitu 30% (Rp5.400.000) untuk menekan bunga, dengan tenor 12 bulan.
- Estimasi Angsuran: Rp1.200.000 per bulan.
- Analisis Finansial: Keputusan Siti mengambil tenor pendek (12 bulan) menyebabkan cicilan terasa lebih tinggi ($approx 20%$ dari profit bersih), namun total akumulasi bunga yang dibayarkan jauh lebih hemat. Motor ini berfungsi sebagai aset produktif yang langsung menghasilkan pendapatan tambahan bagi usahanya.
Kesalahan Umum Saat Mengambil Kredit Sepeda Motor
Dalam praktik di lapangan, calon konsumen sering kali melakukan kesalahan keputusan akibat terburu-buru atau kurangnya pemahaman terhadap klausul perjanjian kredit.
┌─────────────────────────────────────────────────────────────────┐
│               KESALAHAN UMUM PEMBELIAN KREDIT                   │
├─────────────────────────────────────────────────────────────────┤
│ ❌ Tergiur promo DP 0% / Terlalu Murah                         │
│ ❌ Mengambil Tenor Terlalu Panjang (36–48 bulan)                │
│ ❌ Mengabaikan Detail Perjanjian & Biaya Denda                  │
│ ❌ Menggunakan Nama Orang Lain dalam Perjanjian                 │
└─────────────────────────────────────────────────────────────────┘
1. Tergiur Promo DP Nol Persen
Program Uang Muka (DP) sangat murah atau 0% memang mempermudah pengambilan unit di awal. Namun secara matematika keuangan, semakin kecil nilai DP yang disetorkan, semakin besar nilai pokok utang yang tersisa.
Hal ini mengakibatkan akumulasi bunga yang harus dibayarkan menjadi jauh lebih tinggi sepanjang masa tenor, sehingga total uang yang dikeluarkan konsumen di akhir periode menjadi jauh lebih mahal.
2. Mengambil Tenor Terlalu Panjang
Memilih tenor 36 hingga 48 bulan memang membuat nominal cicilan per bulan tampak sangat murah. Namun, perlu diingat bahwa suku bunga akan terus berjalan seiring durasi tenor.
Di samping itu, pada tahun ketiga atau keempat, kondisi fisik kendaraan umumnya sudah mulai mengalami penurunan efisiensi dan membutuhkan biaya perawatan esktra. Menanggung biaya servis besar bersamaan dengan cicilan yang belum lunas tentu akan memberatkan kas bulanan.
3. Tidak Membaca Detail Surat Perjanjian Kredit
Banyak konsumen menandatangani dokumen perjanjian pembiayaan tanpa membaca secara teliti pasal-pasal yang tercantum di dalamnya. Hal ini mencakup ketentuan mengenai penalti pelunasan dipercepat, besaran denda harian keterlambatan, serta prosedur pengurusan klaim asuransi jika terjadi kehilangan unit.
Kesimpulan dan Ringkasan
Memilih rekomendasi leasing motor dengan bunga ringan memerlukan pendekatan yang rasional, berbasis data, serta disesuaikan dengan profil kemampuan finansial pribadi maupun unit usaha. Lembaga pembiayaan seperti FIFGROUP, Adira Finance, BAF, OTO Kredit Motor, dan WOM Finance memiliki keunggulan karakteristik masing-masing yang dapat dimanfaatkan secara optimal.
Secara garis besar, kunci utama dalam melakukan pembiayaan sepeda motor yang sehat meliputi:
- Memahami perbedaan perhitungan suku bunga flat dan efektif.
- Membatasi total cicilan maksimal 30% dari penghasilan bersih bulanan.
- Menyiapkan alokasi Uang Muka (DP) yang cukup ideal (minimal 20-30%) guna menekan porsi beban bunga bulanan.
- Membandingkan nilai Total Cost of Ownership dari beberapa penyedia jasa leasing sebelum mengambil keputusan.
- Membaca secara detail klausul kerja sama pembiayaan guna menghindari biaya tersembunyi.
Dengan perencanaan yang cermat, skema pembiayaan sepeda motor tidak akan menjadi beban finansial, melainkan menjadi solusi mobilitas dan akselerator produktivitas yang efektif.





