

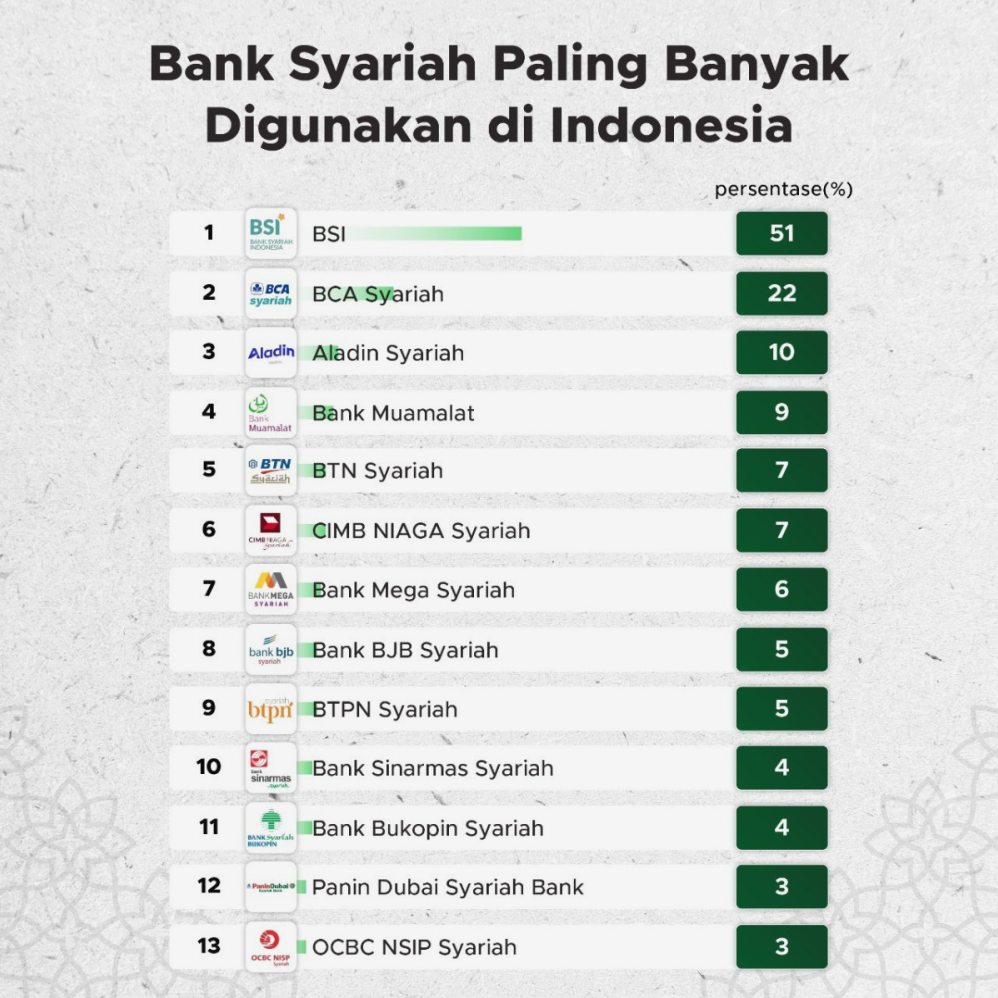
Panduan Lengkap Keuangan Syariah: Rekomendasi Bank Syariah Terbesar di Indonesia dengan Banyak Fasilitas
Sektor keuangan berbasis syariah di Indonesia mengalami pertumbuhan yang signifikan dalam beberapa tahun terakhir. Kesadaran masyarakat akan pentingnya transaksi keuangan yang transparan, adil, dan sesuai prinsip Islam menjadi pendorong utama perkembangan ini.
Seiring dengan meningkatnya kebutuhan masyarakat, lembaga keuangan non-riba kini tidak hanya menawarkan prinsip etis, tetapi juga modernitas. Banyak nasabah kini aktif mencari rekomendasi bank syariah terbesar di indonesia dengan banyak fasilitas untuk menunjang transaksi harian maupun pengembangan usaha.
Artikel ini akan membahas secara komprehensif mengenai peta kekuatan perbankan syariah di tanah air, konsep dasar yang melandasinya, hingga panduan praktis memilih bank yang tepat sesuai profil kebutuhan Anda.
Konsep Dasar dan Prinsip Kerja Perbankan Syariah
Perbankan syariah adalah sistem perbankan yang pelaksanaannya didasarkan pada hukum Islam (syariat). Prinsip utama yang membedakannya dari bank konvensional adalah larangan terhadap riba (bunga), gharar (ketidakpastian), dan maysir (perjudian).
Dalam operasionalnya, bank syariah menggunakan akad-akad keuangan yang disahkan oleh Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI). Dua akad paling umum yang digunakan dalam produk tabungan dan simpanan adalah Wadiah dan Mudharabah.
Akad Wadiah merupakan penitipan murni, di mana bank menjaga dana nasabah dan nasabah dapat mengambilnya sewaktu-waktu. Sementara itu, akad Mudharabah adalah kerja sama bagi hasil antara nasabah sebagai pemilik dana dan bank sebagai pengelola dana.
Manfaat Memilih Bank Syariah Berfasilitas Lengkap
Memilih bank syariah berukuran besar dengan infrastruktur lengkap memberikan sejumlah keuntungan strategis bagi nasabah perorangan maupun pelaku usaha.
- Keamanan Ekosistem Digital: Bank syariah skala besar memiliki investasi teknologi yang matang, menyediakan mobile banking responsif, serta fitur keamanan biometrik yang andal.
- Akses Jaringan Luas: Ketersediaan jaringan mesin ATM dan kantor cabang yang tersebar memudahkan transaksi fisik, penyetoran tunai, dan konsultasi tatap muka.
- Kelengkapan Produk Keuangan: Nasabah tidak hanya mendapatkan rekening tabungan, tetapi juga akses ke pembiayaan pemilikan rumah (KPR Syariah), pembiayaan modal kerja, investasi emas, hingga pendaftaran porsi haji.
- Ketenangan Spiritual dan Transparansi: Seluruh produk pengelolaan dana dipastikan bebas dari praktik riba, dengan mekanisme bagi hasil (nisbah) yang disepakati secara transparan di awal perjanjian.
Faktor Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun menawarkan banyak kemudahan, terdapat beberapa aspek operasional dan finansial yang perlu dicermati secara objektif sebelum membuka rekening.
Tingkat imbal hasil atau bagi hasil pada tabungan Mudharabah berfluktuasi tergantung pada kinerja pendapatan bank. Hal ini berbeda dengan sistem bunga konvensional yang menetapkan persentase tetap sejak awal.
Selain itu, cakupan jaringan fisik bank syariah tertentu mungkin belum sepadat bank konvensional di wilayah pelosok atau pedesaan. Nasabah perlu memastikan kelengkapan fitur digital bank tersebut dapat menutupi keterbatasan cabang fisik di area tempat tinggalnya.
Analisis Rekomendasi Bank Syariah Terbesar di Indonesia dengan Banyak Fasilitas
Untuk membantu Anda menentukan pilihan, berikut adalah analisis mendalam mengenai beberapa institusi perbankan syariah terkemuka di Indonesia yang memiliki aset besar serta ekosistem layanan yang luas.
+--------------------------+-----------------------+---------------------------------------------+
| Nama Bank Syariah        | Estimasi Aset         | Keunggulan Fasilitas Utama                  |
+--------------------------+-----------------------+---------------------------------------------+
| Bank Syariah Indonesia   | > Rp350 Triliun       | Ekosistem digital luas, Fitur Emas, Haji    |
| (BSI)                    |                       | & Umrah, ATM melimpah                       |
+--------------------------+-----------------------+---------------------------------------------+
| Muamalat Indonesia       | ± Rp50 - 60 Triliun   | Pelopor syariah, fokus layanan Haji/Umrah,  |
|                          |                       | jaringan cabang ritel solid                 |
+--------------------------+-----------------------+---------------------------------------------+
| CIMB Niaga Syariah (UUS) | > Rp60 Triliun        | Aplikasi OCTO Mobile canggih, akses         |
|                          |                       | jaringan ATM konvensional induk             |
+--------------------------+-----------------------+---------------------------------------------+
| BCA Syariah              | ± Rp14 - 15 Triliun   | Kemudahan penyetoran via ATM BCA,           |
|                          |                       | keandalan sistem transaksi ritel            |
+--------------------------+-----------------------+---------------------------------------------+
1. PT Bank Syariah Indonesia Tbk (BSI)
BSI merupakan entitas hasil penggabungan tiga bank syariah milik BUMN, yaitu Mandiri Syariah, BNI Syariah, dan BRI Syariah. Penggabungan ini menjadikan BSI sebagai bank syariah terbesar di Indonesia dari sisi aset, jumlah nasabah, maupun jaringan kantor.
BSI menawarkan ekosistem transaksi digital yang sangat lengkap melalui aplikasi mobile banking miliknya. Nasabah dapat melakukan pembukaan rekening secara online, transfer antarbank, pembayaran tagihan, hingga pembelian hewan kurban.
Selain transaksi harian, BSI memiliki fitur unggulan berupa layanan BSI Emas yang memungkinkan nasabah berinvestasi atau mencicil emas secara aman. Jaringan ATM BSI yang sangat luas dan terintegrasi dengan jaringan bank BUMN menjadi nilai tambah utama bagi mobilitas nasabah.
2. PT Bank Muamalat Indonesia Tbk
Sebagai pilar pertama perbankan syariah di Indonesia, Bank Muamalat memiliki pengalaman panjang dalam melayani masyarakat. Bank ini fokus pada penguatan ekosistem haji dan umrah serta pembiayaan sektor ritel dan UMKM.
Fasilitas digital Bank Muamalat terus mengalami pembaruan untuk mengimbangi kebutuhan nasabah modern. Aplikasi mobile banking Muamalat DIN menyediakan kemudahan transaksi finansial yang dilengkapi dengan fitur-fitur Islami, seperti jadwal shalat dan penunjuk arah kiblat.
Bank Muamalat juga memiliki kemitraan strategis dengan berbagai lembaga pengelola zakat dan wakaf. Hal ini memudahkan nasabah untuk menyalurkan kewajiban sosial dan keagamaan secara terintegrasi dalam satu platform.
3. Unit Usaha Syariah (UUS) Bank CIMB Niaga
CIMB Niaga Syariah beroperasi sebagai Unit Usaha Syariah, namun kapasitas aset dan kelengkapan layanannya mampu bersaing dengan bank umum syariah berdiri sendiri. Keunggulan utama dari UUS ini adalah dukungan penuh dari infrastruktur bank induknya.
Nasabah CIMB Niaga Syariah dapat menikmati fasilitas digital banking kelas dunia melalui platform OCTO Mobile dan OCTO Clicks. Berbagai fitur seperti investasi reksa dana syariah, obligasi negara syariah (Sukuk), dan transaksi QRIS dapat diakses dengan mudah.
Selain itu, skema bagi hasil yang kompetitif serta pembiayaan kepemilikan rumah (KPR Syariah) dengan akad Musyarakah Mutanaqisah menjadi produk favorit di kalangan profesional muda.
4. PT Bank BCA Syariah
BCA Syariah hadir dengan memanfaat keandalan infrastruktur dan pemrosesan transaksi yang identik dengan induk perusahaan, yaitu Bank Central Asia. Hal ini memberikan tingkat kenyamanan dan kecepatan transaksi yang tinggi bagi para nasabahnya.
Fasilitas utama BCA Syariah terletak pada kemudahan integrasi dengan jaringan ATM dan Flazz BCA. Nasabah BCA Syariah dapat menggunakan jaringan ATM BCA di seluruh Indonesia untuk penarikan tunai dan penyetoran dana tanpa hambatan teknis yang berarti.
BCA Syariah juga menyediakan produk pembiayaan modal kerja dan investasi bagi pelaku usaha kecil dan menengah (UMKM) dengan proses evaluasi yang terstruktur dan transparan.
Strategi Memilih Bank Syariah yang Sesuai Kebutuhan
Meskipun daftar rekomendasi bank syariah terbesar di indonesia dengan banyak fasilitas di atas menawarkan berbagai keunggulan, Anda tetap perlu menyesuaikan pilihan dengan kriteria personal.
Memetakan Kebutuhan Utama
Tentukan apakah tujuan utama Anda membuka rekening adalah untuk operasional harian, menabung jangka panjang, atau memfasilitasi bisnis. Untuk transaksi harian, utamakan bank dengan kualitas aplikasi mobile dan jaringan ATM yang tersebar di lingkungan Anda.
Evaluasi Biaya Administrasi dan Rasio Bagi Hasil
Pelajari struktur biaya administrasi bulanan, biaya transfer, serta nisbah (rasio bagi hasil) yang ditawarkan. Pada tabungan berbasis Mudharabah, perhatikan performa indicative rate bagi hasil dalam beberapa bulan terakhir.
Kebutuhan Pembiayaan Masa Depan
Jika Anda berencana mengajukan pembiayaan KPR, kendaraan, atau modal usaha di masa depan, pilihlah bank syariah yang memiliki variasi produk pembiayaan yang fleksibel dan margin yang bersaing.
Contoh Penerapan dalam Pengelolaan Keuangan
Penggunaan fasilitas bank syariah dapat diterapkan secara efektif, baik untuk keuangan pribadi maupun skala bisnis UMKM.
Contoh 1: Pengelolaan Keuangan Pribadi dan Dana Darurat
Seorang karyawan dapat memanfaatkan dua rekening berbeda di satu bank syariah. Rekening pertama menggunakan akad Wadiah tanpa biaya administrasi bulanan yang dikhususkan untuk menampung dana darurat.
Rekening kedua menggunakan akad Mudharabah yang difungsikan sebagai tabungan rencana atau alokasi investasi bulanan. Fasilitas otomatisasi (autodebit) pada aplikasi mobile banking dapat diaktifkan untuk memindahkan dana secara disiplin setiap awal bulan.
Contoh 2: Manajemen Arus Kas Bisnis UMKM
Seorang pemilik usaha kuliner dapat memanfaatkan rekening bisnis di bank syariah terbesar untuk mengelola arus kas usaha. Penggunaan fasilitas QRIS syariah memudahkan penerimaan pembayaran dari pelanggan secara langsung ke rekening perusahaan.
Fitur internet banking bisnis kemudian dimanfaatkan untuk melakukan pembayaran gaji karyawan (payroll) dan transfer massal ke pemasok bahan baku secara efisien dan terkontrol.
Kesalahan Umum yang Sering Terjadi
Dalam memanfaatkan layanan perbankan syariah, nasabah kerap kali melakukan beberapa kekeliruan akibat keterbatasan informasi.
- Menyamakan Bagi Hasil dengan Bunga: Banyak nasabah menganggap nisbah bagi hasil sama persis dengan tingkat bunga bank konvensional. Padahal, nilai nominal bagi hasil bersifat dinamis mengikuti keuntungan nyata yang diperoleh bank.
- Abaikan Membaca Detail Akad: Membuka rekening tanpa memahami implikasi akad yang dipilih (Wadiah atau Mudharabah) dapat menyebabkan ketidaksesuaian ekspektasi terkait hak dan kewajiban nasabah.
- Mengabaikan Fitur Keamanan Digital: Tidak mengaktifkan fitur verifikasi dua langkah (2FA) atau membagikan PIN/OTP kepada pihak lain merupakan kekeliruan fatal yang berisiko mengompromikan keamanan rekening.
Kesimpulan
Sektor perbankan syariah di tanah air telah berkembang menjadi industri yang matang, inovatif, dan highly competitive. Berbagai rekomendasi bank syariah terbesar di indonesia dengan banyak fasilitas seperti BSI, Bank Muamalat, CIMB Niaga Syariah, dan BCA Syariah membuktikan bahwa prinsip syariat dapat berjalan seiring dengan teknologi finansial modern.
Memilih institusi keuangan yang tepat memerlukan analisis cermat terhadap jaringan operasional, keandalan aplikasi digital, transparansi akad, dan kesesuaian produk dengan tujuan finansial Anda. Dengan pemanfaatan yang bijak, bank syariah tidak hanya berfungsi sebagai tempat penyimpanan uang yang aman, tetapi juga sebagai mitra strategis dalam membangun ketahanan finansial jangka panjang.





