

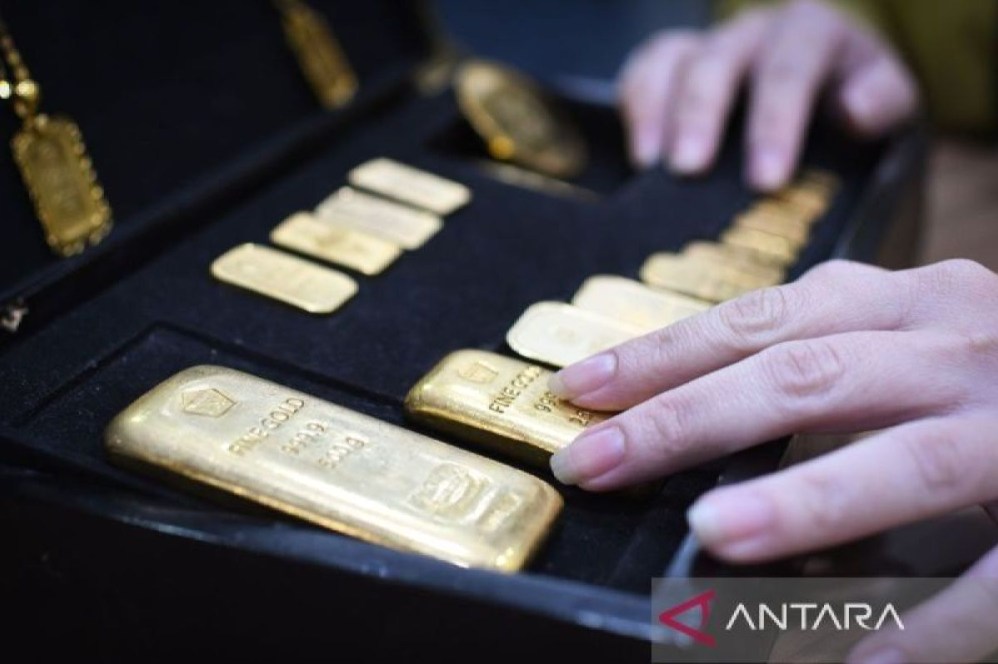
Panduan Lengkap: Keuntungan dan Strategi Investasi Emas Batangan di Bank Negara
Di tengah ketidakpastian kondisi ekonomi global dan laju inflasi yang terus mengikis nilai mata uang, masyarakat dituntut untuk lebih bijak dalam mengelola portofolio keuangan. Salah satu instrumen investasi klasik yang tetap menjadi pilihan utama hingga saat ini adalah emas batangan. Emas dikenal sebagai aset aman (safe haven) yang mampu menjaga daya beli dalam jangka panjang.
Bagi masyarakat yang ingin memulai, saluran pembelian dan penyimpanan menjadi faktor kunci yang menentukan keamanan transaksi. Memahami apa keuntungan investasi emas batangan di bank negara dapat membantu Anda mengambil keputusan finansial yang rasional dan terukur. Bank milik negara (BUMN) dan lembaga keuangan pemerintah menawarkan infrastruktur yang stabil untuk transaksi logam mulia ini.
Artikel ini akan membahas secara mendalam mengenai konsep dasar, manfaat, risiko, hingga strategi praktis investasi emas melalui perbankan negara, baik untuk kebutuhan pribadi maupun perlindungan nilai aset bisnis.
Memahami Konsep Investasi Emas Batangan dan Peran Bank Negara
Apa yang Dimaksud dengan Emas Batangan?
Emas batangan adalah logam mulia dalam bentuk fisik dengan tingkat kemurnian tinggi, umumnya mencapai 99,99% (24 karat). Berbeda dengan perhiasan, nilai emas batangan murni ditentukan oleh berat dan kadar kemurniannya, bukan oleh biaya pembuatan atau desain artistik.
Emas fisik ini dilengkapi dengan sertifikat resmi yang mencatat nomor seri, berat, dan tingkat kemurnian. Sertifikasi standar internasional seperti London Bullion Market Association (LBMA) atau standar nasional (SNI) memastikan bahwa fisik emas tersebut diakui secara global.
Peran Bank Negara dalam Ekosistem Logam Mulia
Bank negara atau Bank BUMN (seperti Bank Mandiri, BRI, BNI, dan BSI) serta lembaga keuangan pemerintah seperti Pegadaian memegang peranan strategis dalam memfasilitasi masyarakat untuk bertransaksi emas. Lembaga-lembaga ini bertindak sebagai distributor resmi, penyedia layanan penyimpanan, hingga penyedia produk turunan seperti tabungan emas.
Keterlibatan bank pemerintah memberikan kepastian hukum dan transparansi harga yang diregulasi oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia. Hal ini meminimalkan risiko penipuan atau pembelian emas palsu yang kerap terjadi di pasar tidak resmi.
Apa Keuntungan Investasi Emas Batangan di Bank Negara?
Investasi logam mulia melalui lembaga perbankan milik pemerintah memberikan sejumlah nilai tambah yang signifikan dibandingkan saluran pembelian informal. Berikut adalah rincian utama mengenai apa keuntungan investasi emas batangan di bank negara yang perlu Anda ketahui:
+-----------------------------------+---------------------------------------+---------------------------------------+
| Indikator Evaluasi                | Bank Negara / Lembaga Pemerintah       | Transaksi Non-Regulasi / Pasar Bebas  |
+-----------------------------------+---------------------------------------+---------------------------------------+
| Keaslian & Sertifikasi            | Terjamin (Sertifikat Antam/LBMA/SNI)  | Berisiko tinggi tanpa pengujian       |
| Transparansi Harga                | Ikut harga pasar resmi real-time      | Fluktuatif dan tergantung penjual     |
| Keamanan Penyimpanan              | Layanan SDB & Vault tersertifikasi    | Disimpan mandiri (risiko pencurian)   |
| Likuiditas (Buyback)              | Kepastian jaringan buyback luas       | Tergantung kesiapan dana pembeli      |
| Payung Hukum                      | Diawasi OJK & Regulasi Perbankan      | Tidak ada perlindungan konsumen jelas |
+-----------------------------------+---------------------------------------+---------------------------------------+
1. Jaminan Keaslian dan Kemurnian
Keuntungan utama membeli emas batangan di bank negara adalah kepastian jaminan keaslian. Bank BUMN hanya bekerja sama dengan produsen logam mulia terakreditasi, seperti PT Aneka Tambang Tbk (Antam).
Setiap batang emas yang dibeli dilengkapi dengan dokumen keabsahan atau teknologi enkripsi sertifikat (CertiCard). Hal ini menghilangkan rasa cemas investor pemula terhadap risiko memperoleh emas campuran atau palsu.
2. Legalitas dan Keamanan Regulasi Terjamin
Transaksi keuangan di bank negara berjalan di bawah pengawasan Otoritas Jasa Keuangan (OJK) dan Bank Indonesia. Seluruh prosedur operasional telah memenuhi standar kepatuhan hukum yang ketat.
Perlindungan konsumen menjadi prioritas utama dalam ekosistem perbankan resmi. Jika terjadi sengketa atau kendala administratif, mekanisme penyelesaian masalah tersedia secara terstruktur dan transparan.
3. Kemudahan Likuiditas dan Jaringan Buyback
Emas adalah aset yang sangat likuid, artinya mudah dicairkan kembali menjadi uang tunai. Bank negara atau lembaga keuangan pemerintah umumnya memiliki program pencairan kembali (buyback) dengan standar harga yang jelas.
Anda tidak perlu bingung mencari pembeli saat membutuhkan dana mendesak. Jaringan kantor cabang bank BUMN yang tersebar di seluruh Indonesia memudahkan proses transaksi penjualan kembali sesuai harga pasar harian.
4. Fasilitas Tabungan Emas Digital dan Pembelian Bertahap
Saat ini, banyak bank syariah milik negara dan Pegadaian menyediakan fasilitas tabungan emas. Fitur ini memungkinkan Anda membeli emas dalam nominal kecil, bahkan mulai dari pecahan rupiah tertentu atau berat 0,01 gram.
Konsep ini memberikan fleksibilitas bagi masyarakat yang ingin membangun portofolio emas secara bertahap. Ketika jumlah tabungan emas telah mencapai berat tertentu (misalnya 5 gram atau 10 gram), fisik emas batangan dapat dicetak.
5. Keamanan Storage melalui Layanan Safe Deposit Box (SDB)
Menyimpan emas batangan bernilai besar di rumah pribadi memiliki risiko keamanan tinggi, seperti potensi pencurian atau kerusakan akibat bencana alam. Bank negara menyediakan fasilitas penyewaan Safe Deposit Box (SDB).
Layanan SDB menawarkan sistem keamanan berlapis, mulai dari ruang khazanah tahan api hingga pengawasan sistem elektronik 24 jam. Hal ini memberikan ketenangan pikiran bagi pemilik aset jangka panjang.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun emas dianggap sebagai aset yang relatif aman, setiap instrumen keuangan tetap memiliki karakteristik risiko tersendiri. Investor yang bijak harus memahami sisi risiko sebelum mengalokasikan dana.
Selisih Harga Beli dan Harga Jual (Spread)
Emas batangan tidak dirancang untuk perdagangan jangka pendek (day trading). Terdapat selisih harga antara harga beli dan harga jual kembali (spread) yang ditetapkan oleh penyedia layanan.
Apabila Anda menjual kembali emas dalam waktu singkat setelah pembelian, ada kemungkinan Anda mengalami kerugian nominal akibat spread tersebut. Emas lebih ideal diposisikan sebagai instrumen simpanan jangka menengah hingga jangka panjang (di atas 3 hingga 5 tahun).
Fluktuasi Harga Jangka Pendek
Harga emas dunia dipengaruhi oleh dinamika geopolitik, nilai tukar dolar AS, suku bunga acuan, dan tingkat inflasi global. Dalam jangka pendek, harga emas dapat mengalami kenaikan maupun penurunan yang cukup dinamis.
Investor perlu siap secara mental menghadapi penurunan nilai portofolio secara temporer. Penurunan harga jangka pendek bukanlah kerugian riil sampai fisik emas tersebut benar-benar dijual (realized loss).
Biaya Titip dan Administrasi
Jika Anda menggunakan layanan penyimpanan seperti Safe Deposit Box atau biaya cetak fisik pada tabungan emas digital, terdapat komponen biaya tambahan yang perlu diperhitungkan. Biaya sewa SDB umumnya dibayarkan tahunan dan besarnya bervariasi tergantung ukuran kotak penyimpanan.
Strategi Optimal Mengembangkan Aset Melalui Emas
Untuk mengoptimalkan pemahaman tentang apa keuntungan investasi emas batangan di bank negara, Anda perlu menerapkan strategi pengadaan aset yang sistematis. Berikut adalah beberapa metode yang biasa digunakan oleh praktisi keuangan.
1. Metode Dollar-Cost Averaging (DCA)
Strategi Dollar-Cost Averaging dilakukan dengan cara membeli emas secara berkala dalam jumlah nominal rupiah yang sama, tanpa memedulikan apakah harga sedang naik atau turun. Metode ini sangat cocok diterapkan melalui fitur tabungan emas digital di bank negara.
Dengan DCA, Anda akan mendapatkan harga rata-rata yang efisien dalam jangka panjang. Cara ini juga melatih kedisiplinan finansial dan mengurangi bias emosional saat mengamati pergerakan harga pasar.
2. Alokasi Portofolio dan Pembagian Aset
Emas idealnya berfungsi sebagai jangkar penyeimbang dalam portofolio investasi Anda, bukan sebagai satu-satunya instrumen penempatan dana. Para perencana keuangan umumnya merekomendasikan alokasi emas sebesar 10% hingga 20% dari total nilai kekayaan bersih.
Sisa dana dapat dialokasikan pada instrumen lain yang menawarkan pertumbuhan lebih agresif atau memberikan arus kas berkala, seperti obligasi negara, deposito, atau saham.
Model Alokasi Portofolio Finansial Seimbang:
- Aset Likuida / Kas & Deposito    : 10% - 20% (Dana Darurat Operasional)
- Logam Mulia / Emas Batangan       : 10% - 20% (Pelindung Nilai & Safe Haven)
- Instrumen Pendapatan Tetap        : 30% - 40% (Surat Berharga Negara / Obligasi)
- Aset Pertumbuhan (Ekuitas/Bisnis) : 20% - 40% (Saham / Pengembangan Usaha)
3. Horizon Investasi Jangka Panjang
Pastikan dana yang digunakan untuk membeli emas batangan adalah "dana dingin", yaitu dana yang tidak dibutuhkan untuk operasional harian atau kebutuhan darurat jangka pendek. Horizon waktu ideal untuk memetik manfaat pertumbuhan harga emas adalah minimum 5 tahun.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Studi Kasus 1: Perencanaan Dana Pendidikan Anak (Karyawan)
Seorang karyawan berencana mempersiapkan dana masuk perguruan tinggi bagi anaknya dalam kurun waktu 10 tahun mendatang. Mengingat biaya pendidikan mengalami kenaikan rata-rata 10-15% per tahun, menyimpannya dalam bentuk uang tunai berisiko tergerus inflasi.
Karyawan tersebut memanfaatkan program tabungan emas di bank BUMN syariah dengan mengalokasikan Rp1.000.000 setiap bulan setelah menerima gaji. Emas yang terkumpul secara bertahap diproyeksikan dapat dicetak menjadi batangan fisik 50 gram saat anak memasuki jenjang kuliah, sehingga nilai ekonomis simpanan relatif terjaga terhadap biaya pendidikan masa depan.
Studi Kasus 2: Dana Cadangan Operasional (Pelaku UMKM)
Seorang pemilik usaha mikro, kecil, dan menengah (UMKM) ingin mengamankan sisa keuntungan bersih usaha tahunan agar tidak terpakai untuk konsumsi pribadi yang tidak terencana. Pengusaha tersebut memutuskan untuk membeli emas batangan pecahan 25 gram dan 50 gram di bank negara untuk disimpan di Safe Deposit Box.
Emas batangan tersebut berfungsi sebagai dana cadangan strategis perusahaan (retained earnings). Ketika bisnis menghadapi krisis arus kas atau membutuhkan ekspansi mendadak, emas tersebut dapat dijadikan agunan untuk fasilitas pembiayaan modal kerja syariah di bank yang sama tanpa harus kehilangan kepemilikan aset secara permanen.
Kesalahan Umum yang Sering Terjadi
Dalam praktik investasi emas batangan, investor pemula kerap melakukan beberapa kekeliruan yang membatasi potensi keuntungan mereka.
- Berspekulasi Jangka Pendek: Menganggap emas sebagai instrumen untuk mencari keuntungan cepat dalam hitungan minggu atau bulan.
- Membeli Tanpa Memperhatikan Sertifikasi: Membeli emas dari sumber yang tidak jelas tanpa sertifikat resmi, sehingga kesulitan saat hendak melakukan buyback.
- Mengabaikan Biaya Penyimpanan: Tidak memperhitungkan biaya sewa SDB atau biaya administrasi digital dalam perhitungan hasil investasi secara keseluruhan.
- Panik Saat Harga Turun: Terburu-buru menjual emas secara rugi saat harga mengalami koreksi wajar di pasar global.
- Memakai Dana Darurat Harian: Menggunakan dana operasional bulanan untuk membeli emas batangan, sehingga terpaksa menjual kembali emas dalam kurun waktu dekat dengan harga buyback yang belum optimal.
Kesimpulan
Mengetahui secara rinci tentang apa keuntungan investasi emas batangan di bank negara memberikan fondasi berpikir yang kuat bagi siapa saja yang ingin mengamankan aset finansialnya. Keunggulan dari segi jaminan keaslian, kepastian hukum, likuiditas tinggi, serta ketersediaan opsi tabungan digital menjadikan perbankan negara pilihan saluran yang teruji dan aman.
Emas batangan bukanlah instrumen untuk menjadi kaya secara instan, melainkan sarana efektif untuk mempertahankan nilai kekayaan dari ancaman inflasi dan ketidakpastian ekonomi. Dengan menerapkan strategi pembelian yang disiplin seperti Dollar-Cost Averaging dan menjaga horizon waktu jangka panjang, Anda dapat membangun fondasi keuangan yang lebih kokoh dan stabil di masa depan.





