

Panduan Lengkap Membuka Rekening Bank untuk Usaha Kecil: Langkah, Syarat, dan Strategi Pengelolaannya
Memulai dan mengelola usaha kecil membutuhkan kedisiplinan tinggi, terutama dalam hal pengelolaan keuangan. Salah satu fondasi utama dalam membangun tata kelola finansial bisnis yang sehat adalah memisahkan arus kas pribadi dari arus kas operasional usaha.
Bagi banyak pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), memisahkan keuangan sering kali dianggap rumit. Memahami bagaimana cara membuka rekening bank untuk usaha kecil secara rinci akan membantu pemilik usaha membangun sistem administrasi yang terstruktur dan profesional sejak awal.
Artikel ini menyajikan panduan mendalam mengenai konsep dasar, manfaat, pertimbangan risiko, hingga tata cara pengajuan rekening bank khusus usaha guna mendukung keberlanjutan bisnis Anda.
Konsep Dasar Rekening Bank untuk Usaha Kecil
Sebelum melangkah pada prosedur teknis, penting untuk memahami perbedaan antara rekening bank pribadi dan rekening bank bisnis. Secara mendasar, rekening usaha dirancang untuk memfasilitasi transaksi komersial dengan volume dan frekuensi yang umumnya lebih tinggi daripada transaksi perorangan.
Perbedaan Rekening Pribadi dan Rekening Bisnis
Rekening pribadi ditujukan untuk kebutuhan konsumsi individual, seperti penerimaan gaji, pembayaran tagihan rumah tangga, dan tabungan pribadi. Penggunaan rekening pribadi untuk kegiatan transaksi bisnis dapat menyulitkan pencatatan akuntansi dan memicu kerancuan dalam analisis performa finansial usaha.
Sebaliknya, rekening bisnis atas nama perusahaan atau nama pemilik yang diperuntukkan khusus usaha menawarkan fitur operasional yang lebih luas. Fitur tersebut mencakup integrasi sistem pembayaran, kemudahan pembayaran gaji karyawan, serta kemudahan pencatatan audit keuangan.
Jenis Rekening yang Tersedia untuk Usaha
Secara umum, perbankan menyediakan dua jenis instrumen simpanan utama yang cocok untuk pelaku usaha kecil:
- Tabungan Bisnis: Memiliki karakteristik mirip tabungan biasa, namun dilengkapi dengan fitur laporan transaksi yang lebih detail dan limit transaksi bulanan yang lebih besar.
- Rekening Giro (Checking Account): Rekening simpanan yang penarikannya dapat dilakukan setiap saat menggunakan cek atau bilyet giro. Rekening ini sangat ideal untuk usaha yang sering melakukan transaksi bernilai besar dengan pihak ketiga.
Manfaat Memiliki Rekening Bank Khusus Usaha
Penggunaan rekening tersendiri untuk operasional usaha memberikan keuntungan strategis yang berdampak langsung pada efisiensi operasional dan reputasi bisnis.
+-------------------------------------------------------------------+
|                  MANFAAT UTAMA REKENING BISNIS                   |
+-------------------+-----------------------------------------------+
| Pengelolaan Kas   | Memisahkan modal kerja dari uang pribadi.     |
| Akuntabilitas     | Memudahkan penyusunan laporan keuangan & pajak.|
| Profesionalisme   | Meningkatkan kepercayaan klien dan pemasok.   |
| Akses Kredit      | Membangun rekam jejak untuk pengajuan modal. |
+-------------------+-----------------------------------------------+
1. Akurasi Pencatatan Arus Kas
Dengan rekening yang terpisah, seluruh pemasukan dari penjualan dan pengeluaran untuk operasional dapat terekam secara terisolasi. Hal ini memudahkan proses pembukuan bulanan tanpa perlu memilah transaksi pribadi secara manual.
2. Kepatuhan Pajak dan Legalitas
Pencatatan transaksi yang rapi sangat membantu saat perhitungan obligation pajak usaha. Laporan rekening koran dari rekening bisnis berfungsi sebagai bukti sah penerimaan dan pengeluaran kas saat diaudit oleh pihak otoritas perpajakan.
3. Meningkatkan Credibility Bisnis
Mitra bisnis, pemodal, dan pemasok cenderung lebih percaya pada usaha yang menggunakan rekening khusus atas nama badan usaha atau nama toko yang jelas. Hal ini mencerminkan keseriusan dan profesionalisme dalam menjalankan kegiatan bisnis.
4. Mempermudah Akses Pembiayaan
Perbankan dan lembaga keuangan memerlukan rekam jejak keuangan yang valid saat menilai kelayakan kredit (creditworthiness). Rekening bisnis yang aktif dan teratur menjadi bukti otentik mengenai kapasitas arus kas usaha dalam mengembalikan pinjaman.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Membuka Rekening
Meskipun memberikan banyak manfaat, kepemilikan rekening bisnis juga membawa implikasi administrasi dan finansial yang harus dipertimbangkan secara cermat.
Struktur Biaya Administrasi
Rekening bisnis umumnya menerapkan biaya administrasi bulanan yang lebih tinggi dibandingkan rekening pribadi. Selain itu, terdapat biaya tambahan untuk pemeliharaan fasilitas internet banking korporat, cetak rekening koran, atau biaya transaksi antarbank.
Persyaratan Saldo Minimum
Sebagian besar bank menetapkan batas saldo mengendap atau saldo minimum bulanan yang relatif tinggi. Jika saldo usaha berada di bawah batas tersebut, bank dapat mengenakan denda penalti yang berpotensi membebani arus kas usaha kecil.
Kompleksitas Persyaratan Dokumen
Prosedur pembukuan rekening bisnis—terutama yang berbentuk badan usaha seperti CV atau PT—membutuhkan kelengkapan legalitas yang lebih ketat. Proses verifikasi dokumen oleh pihak bank juga membutuhkan waktu yang lebih lama dibandingkan pembukaan rekening perorangan.
Langkah Praktis: Bagaimana Cara Membuka Rekening Bank untuk Usaha Kecil
Untuk memperlancar proses pendaftaran, pelaku usaha perlu memahami prosedur standar yang berlaku di lembaga perbankan. Berikut adalah panduan bertahap mengenai bagaimana cara membuka rekening bank untuk usaha kecil secara efisien.
  +-------------------------------------------------------+
  | LANGKAH MEMBUKA REKENING BANK UNTUK USAHA KECIL       |
  +-------------------------------------------------------+
  | 1. Persiapkan Dokumen Identitas & Legalitas Usaha     |
  | 2. Riset dan Pilih Bank yang Sesuai Kebutuhan         |
  | 3. Tentukan Jenis Rekening (Tabungan/Giro)            |
  | 4. Ajukan Pembukaan (Melalui Cabang atau Online)     |
  | 5. Setor Saldo Awal dan Aktivasi Fitur Digital        |
  +-------------------------------------------------------+
Tahap 1: Persiapan Dokumen Legitimasi Usaha
Dokumen yang dibutuhkan bervariasi tergantung pada bentuk hukum usaha Anda, apakah berupa perseorangan atau badan usaha.
Usaha Perseorangan (UD/Mikro):
- Kartu Tanda Penduduk (KTP) pemilik usaha.
- Nomor Pokok Wajib Pajak (NPWP) pemilik.
- Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) dari kelurahan lokal.
Badan Usaha (CV/PT):
- Akta Pendirian Perusahaan dan Perubahan Terakhir (jika ada).
- Surat Keputusan Pengesahan dari Kementerian Hukum dan HAM.
- NPWP atas nama Badan Usaha.
- Nomor Induk Berusaha (NIB) dan izin usaha terkait.
- KTP dan NPWP pengurus yang berwenang menandatangani rekening.
Tahap 2: Riset dan Pemilihan Bank yang Tepat
Setiap perbankan memiliki keunggulan dan fitur ekosistem yang berbeda. Pilih bank yang menawarkan jaringan terdekat, biaya operasional terjangkau, dan layanan digital banking yang stabil.
| Kriteria Penilaian | Indikator yang Perlu Diperhatikan |
|---|---|
| Beban Biaya | Biaya admin bulanan, biaya transfer, dan biaya pendaftaran merchant. |
| Kemudahan Digital | Ketersediaan aplikasi mobile, integrasi QRIS, dan fitur payroll. |
| Lokasi & Jaringan | Aksesibilitas kantor cabang dan mesin setor tunai (CRM). |
| Setoran Awal | Besaran dana minimum yang harus disetorkan saat pembukaan. |
Tahap 3: Pengajuan Rekening (Online atau Offline)
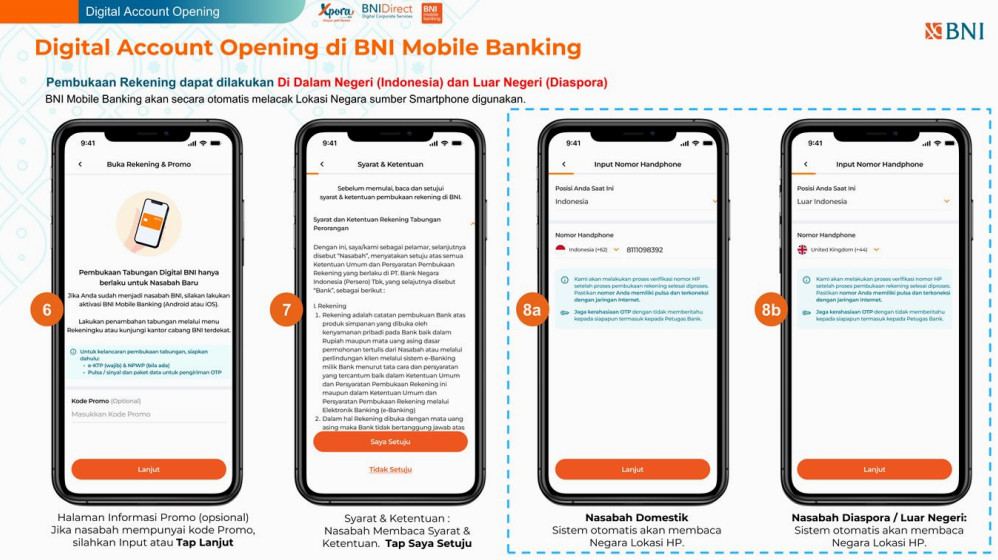
Saat ini, banyak bank menyediakan layanan pendaftaran rekening bisnis secara daring melalui aplikasi mobile atau situs resmi. Proses ini memungkinkan pelaku usaha mengunggah dokumen digital dan melakukan verifikasi identitas melalui panggilan video.
Jika usaha Anda berbentuk badan hukum kompleks, disarankan untuk mengunjungi kantor cabang bank terdekat. Petugas Customer Service akan membantu memeriksa keaslian dokumen legalitas dan memproses pembukaan rekening korporat.
Tahap 4: Setoran Awal dan Aktivasi Layanan Digital
Setelah permohonan disetujui, Anda diwajibkan melakukan setoran awal sesuai ketentuan jenis rekening yang dipilih. Segera aktifkan layanan internet banking korporat, kartu debit bisnis, serta fitur sistem pembayaran digital seperti QRIS untuk mempermudah transaksi konsumen.
Ilustrasi Penerapan: Studi Kasus Pengelolaan Rekening Usaha
Untuk memahami pentingnya penerapannya, mari cermati ilustrasi kasus pada usaha ritel skala kecil berikut.
Bapak Budi mengoperasikan kedai kopi bernama "Kopi Nusantara" yang berstatus usaha perorangan. Pada awal berdiri, seluruh transaksi pemasukan dari pembeli dan pembayaran ke pemasok bahan baku menyatu di rekening pribadi miliknya.
Permasalahan yang Dihadapi:
- Budi kesulitan menghitung keuntungan bersih bulanan karena dana sering terpakai untuk kebutuhan rumah tangga.
- Laporan keuangan di akhir tahun menjadi tidak akurat.
- Pemasok bahan baku mempertanyakan keabsahan transaksi karena transfer dilakukan dari rekening perorangan yang kerap berganti.
Solusi dan Implemetasi:
Budi mempelajari bagaimana cara membuka rekening bank untuk usaha kecil dan menyiapkan dokumen NIB serta NPWP. Ia kemudian membuka rekening tabungan bisnis khusus atas nama kedainya.
Setelah rekening khusus terpisah, Budi mengalihkan seluruh transaksi penjualan ke rekening baru tersebut dan menetapkan gaji bulanan tetap untuk dirinya sendiri yang ditransfer dari rekening bisnis ke rekening pribadi. Hasilnya, arus kas kedai kopi menjadi transparan, pembukuan lebih mudah disusun, dan usaha memiliki laporan keuangan yang rapi untuk mengajukan fasilitas ekspansi.
Kesalahan Umum Saat Membuka dan Mengelola Rekening Bisnis
Dalam praktiknya, banyak pelaku UMKM melakukan kesalahan intuitif yang mengurangi efektivitas penggunaan rekening bisnis.
1. Masih Mencampur Transaksi Kecil
Sering kali pemilik usaha tergoda untuk menggunakan dana di rekening bisnis guna membayar keperluan pribadi darurat, atau sebaliknya. Sikap tidak disiplin ini merusak fungsi utama dari pemisahan rekening itu sendiri.
2. Mengabaikan Rincian Biaya Tersembunyi
Beberapa pelaku usaha tergiur oleh kemudahan pembukaan awal tanpa memeriksa besaran biaya administrasi bulanan atau biaya transaksi antarbank. Akibatnya, saldo simpanan tergerus secara perlahan oleh beban biaya yang tidak diantisipasi.
3. Tidak Memanfaatkan Fitur Otomasi
Banyak pemilik usaha hanya menggunakan rekening bisnis sekadar untuk menampung dana. Padahal, fitur seperti pendaftaran payroll otomatis, pembuat faktur digital, dan integrasi perangkat kasir (POS) dapat menghemat waktu operasional secara signifikan.
4. Menunda Pembukaan Rekening Hingga Bisnis Besar
Kesalahan mendasar lainnya adalah menunda pemisahan rekening hingga bisnis mencapai omzet tertentu. Padahal, membangun kebiasaan pencatatan finansial yang sehat harus dimulai sejak hari pertama bisnis beroperasi, berapa pun skala transaksinya.
Kesimpulan
Memisahkan keuangan pribadi dan bisnis merupakan langkah fundamental dalam membangun fondasi manajemen keuangan yang profesional. Pemahaman yang komprehensif mengenai bagaimana cara membuka rekening bank untuk usaha kecil membantu pelaku usaha mengambil keputusan finansial yang tepat, rasional, dan terencana.
Proses pembukaan rekening usaha saat ini semakin mudah dengan adanya fleksibilitas teknologi perbankan digital dan kemudahan pengurusan legalitas usaha seperti NIB. Dengan menyiapkan dokumen yang dipersyaratkan, memilih produk perbankan yang sesuai, dan menjaga disiplin penggunaan dana, pelaku usaha dapat mengoptimalkan pengelolaan arus kas sekaligus meningkatkan kredibilitas bisnis di mata pemangku kepentingan.
Pengelolaan rekening bisnis yang tertib bukan sekadar pemenuhan aspek administratif, melainkan investasi strategis untuk mendukung pertumbuhan dan keberlanjutan usaha kecil Anda di masa depan.





