

Panduan Lengkap Suku Bunga KPR Fixed 3 Tahun Terbaru: Analisis, Simulasi, dan Strategi Keuangan
Memiliki hunian idaman maupun investasi properti merupakan salah satu pencapaian finansial terbesar bagi banyak orang. Namun, di tengah kondisi ekonomi yang dinamis, keputusan mengambil Kredit Pemilikan Rumah (KPR) membutuhkan pertimbangan yang matang. Salah satu pertimbangan utama calon debitur adalah mengenai skema suku bunga yang ditawarkan oleh lembaga perbankan.
Bagi sebagian besar calon pembeli rumah, kepastian cicilan pada tahun-tahun awal pinjaman menjadi prioritas utama. Oleh karena itu, skema bunga tetap (fixed rate) dengan jangka waktu menengah menjadi opsi yang sangat populer. Banyak calon nasabah yang aktif mencari informasi mengenai berapa suku bunga kpr fixed 3 tahun terbaru untuk memperhitungkan kestabilan arus kas harian maupun bisnis mereka.
Artikel ini akan mengupas secara mendalam dan komprehensif mengenai skema KPR fixed 3 tahun. Pembahasan mencakup konsep dasar, estimasi besaran bunga di pasar terkini, kelebihan dan risiko, simulasi angsuran, hingga strategi mengantisipasi kenaikan bunga saat memasuki masa floating.
Memahami Konsep Dasar Suku Bunga KPR Fixed 3 Tahun
Dalam dunia perbankan dan pembiayaan properti, suku bunga KPR secara umum dibagi menjadi dua jenis utama, yaitu suku bunga tetap (fixed rate) dan suku bunga mengambang (floating rate). Suku bunga fixed adalah kondisi di mana tingkat bunga yang dibebankan kepada debitur bersifat konstan dan tidak berubah selama periode tertentu.
Skema KPR fixed 3 tahun menandakan bahwa bank menjamin besaran bunga pinjaman Anda tidak akan naik atau turun selama 36 bulan pertama masa kredit. Kestabilan ini memberikan perlindungan awal dari fluktuasi pasar keuangan mikro maupun makro.
Setelah periode 3 tahun berakhir, skema pembayaran biasanya akan secara otomatis bertransisi menjadi suku bunga floating. Pada fase floating ini, besaran bunga akan disesuaikan secara berkala mengikuti kebijakan bank yang mengacu pada suku bunga acuan pasar.
+-----------------------------------------------------------------+
|                    PERJALANAN SKEMA KPR                         |
+-----------------------------------------------------------------+
| Tahun 1 - 3: MASA FIXED RATE                                    |
| - Bunga dikunci (misal: 4.50%)                                  |
| - Angsuran bulanan pasti & stabil                               |
+-----------------------------------------------------------------+
                                 │
                                 ▼
+-----------------------------------------------------------------+
| Tahun 4 - Selesai: MASA FLOATING RATE                           |
| - Bunga mengikuti pasar (misal: 10.50% - 13.00%)                |
| - Angsuran bulanan berubah sesuai kebijakan perbankan           |
+-----------------------------------------------------------------+
Berapa Suku Bunga KPR Fixed 3 Tahun Terbaru di Pasar Perbankan?
Pertanyaan mengenai berapa suku bunga kpr fixed 3 tahun terbaru sangat bergantung pada kebijakan masing-masing bank, jenis properti (baru atau bekas), serta kondisi ekonomi makro. Secara umum, Bank Indonesia menetapkan Suku Bunga Acuan (BI-Rate) yang menjadi acuan dasar bagi perbankan dalam menentukan harga produk kredit mereka.
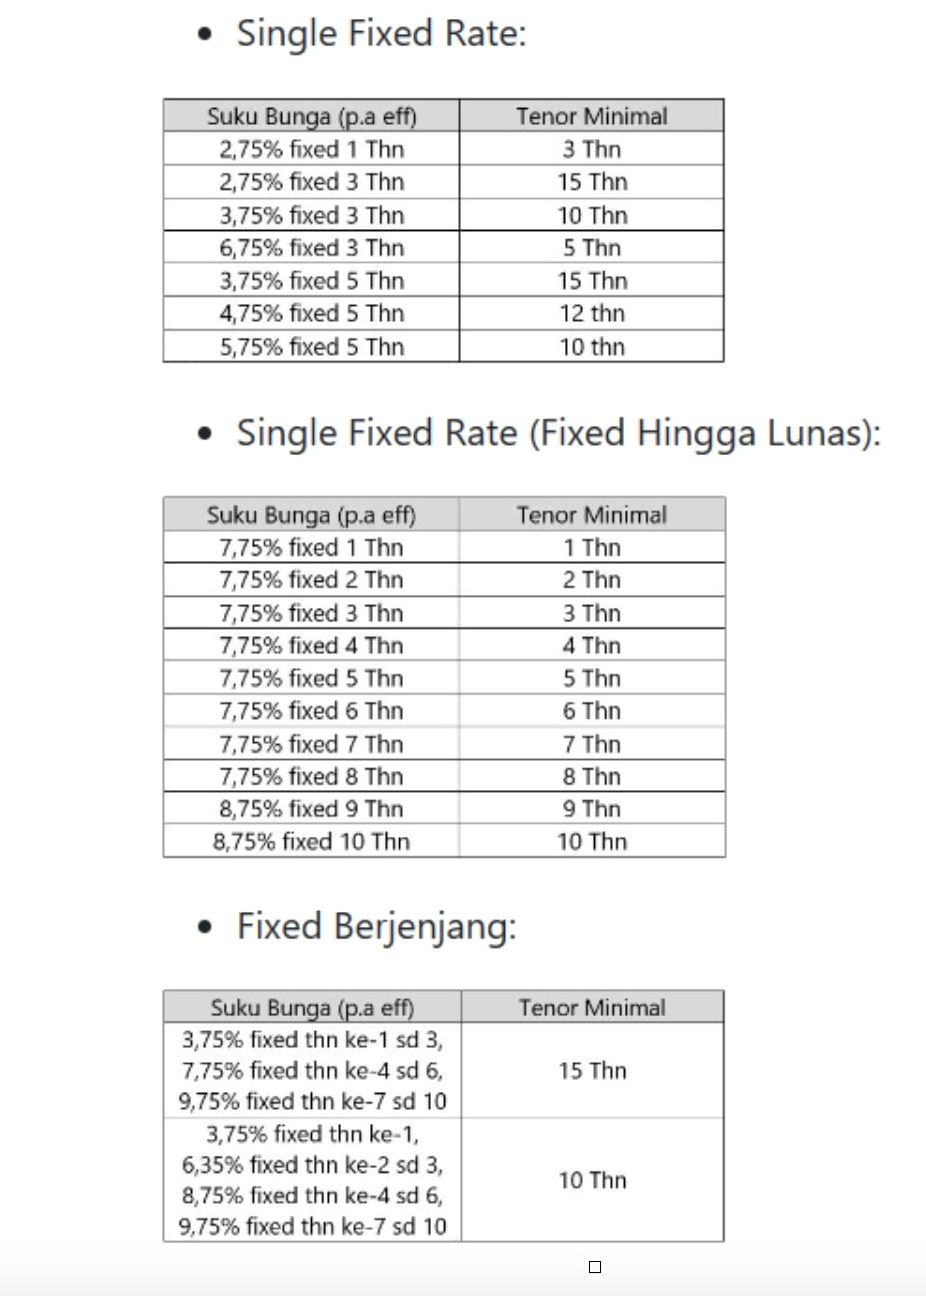
Pada kondisi pasar terkini, rata-rata suku bunga KPR fixed 3 tahun yang ditawarkan oleh perbankan nasional (baik BUMN maupun swasta) berada pada kisaran 2,75% hingga 6,50% efektif per tahun. Angka ini umumnya berlaku untuk pembelian rumah baru melalui developer rekanan atau promo instansi tertentu. Untuk properti second (bekas), bunganya mungkin sedikit lebih tinggi.
Berikut adalah gambaran perkiraan kisaran suku bunga KPR fixed 3 tahun berdasarkan kategori penyedia layanan perbankan di Indonesia:
| Kategori Bank | Estimasi Bunga Fixed 3 Tahun | Catatan & Syarat Umum |
|---|---|---|
| Bank BUMN (Komersial) | 3,25% – 5,75% | Sering bekerja sama dengan developer besar; syarat dokumen ketat. |
| Bank Swasta Nasional | 2,75% – 5,50% | Proses cepat; promo kompetitif untuk nasabah payroll atau prime. |
| Bank Syariah (Margin Equivalent) | 4,00% – 6,50% | Menggunakan akad Murabahah atau MMQ; angsuran relatif setara fixed. |
| Bank Pembangunan Daerah (BPD) | 5,00% – 7,00% | Berfokus pada nasabah daerah atau ASN local; struktur biaya bervariasi. |
Catatan: Angka dalam tabel di atas merupakan estimasi rerata industri dan dapat berubah sewaktu-waktu sesuai kebijakan moneter serta program promosi perbankan.
Faktor-Faktor yang Mempengaruhi Besaran Suku Bunga KPR
Tingkat suku bunga KPR tidak ditetapkan secara sembarangan oleh perbankan. Ada berbagai faktor ekonomi internal dan eksternal yang menentukan murah atau mahalnya promo suku bunga yang dirilis.
1. Kebijakan Suku Bunga Acuan (BI-Rate)
Bank Indonesia menggunakan suku bunga acuan untuk mengendalikan inflasi dan menjaga stabilitas nilai tukar Rupiah. Ketika BI-Rate naik, biaya dana (cost of funds) perbankan ikut meningkat, yang pada akhirnya mendorong kenaikan suku bunga KPR baru.
2. Likuiditas Perbankan
Jumlah dana pihak ketiga (DPK) yang berhasil dihimpun oleh bank mempengaruhi kemampuan mereka dalam menyalurkan kredit. Bank dengan likuiditas yang melimpah cenderung lebih berani menawarkan promo bunga fixed yang lebih rendah untuk menarik debitur berkualitas.
3. Kerjasama dengan Pengembang (Developer)
Sering kali, suku bunga KPR murah yang Anda lihat di pameran properti merupakan hasil subsidi silang antara pengembang dan bank. Pengembang membayar sebagian margin bunga di awal agar harga paket rumah terlihat lebih menarik bagi pembeli.
4. Profil Risiko Debitur
Bank akan menilai tingkat risiko calon nasabah melalui credit scoring dan riwayat kredit (SLIK OJK). Nasabah dengan profil risiko rendah, pendapatan stabil, dan rekam jejak keuangan yang bersih berpeluang mendapatkan penawaran suku bunga terbaik.
Keuntungan Mengambil KPR dengan Masa Fixed 3 Tahun
Memilih skema masa fixed selama 3 tahun memberikan sejumlah keunggulan taktis, baik untuk perencanaan keuangan pribadi maupun operasional usaha.
               KEUNTUNGAN KPR FIXED 3 TAHUN
                            │
       ┌────────────────────┼────────────────────┐
       ▼                    ▼                    ▼
Kepastian Perencanaan   Mitigasi Risiko      Perlindungan Cash
   Keuangan Keluarga    Fluctuasi Pasar      Flow Usaha/Karier
Kepastian Perencanaan Keuangan Keluarga
Dengan nilai angsuran yang pasti selama 36 bulan, Anda dapat menyusun anggaran rumah tangga dengan presisi tinggi. Tidak ada kekhawatiran tiba-tiba cicilan melonjak pada bulan berikutnya akibat gejolak ekonomi pasar.
Mitigasi Risiko Fluktuasi Pasar Jangka Pendek
Kondisi ekonomi global kerap mengalami ketidakpastian yang berdampak pada pasar keuangan domestik. Masa fixed 3 tahun berfungsi sebagai benteng pelindung yang menjaga biaya hunian Anda tetap stabil dari dampak kenaikan suku bunga mendadak.
Perlindungan Arus Kas untuk Pekerja dan Pengusaha
Bagi profesional karir muda atau pemilik UMKM, 3 tahun pertama merupakan periode krusial untuk stabilisasi alokasi modal. Kepastian pengeluaran rutin memudahkan Anda mengalokasikan sisa pendapatan untuk investasi lain atau ekspansi bisnis.
Risiko dan Tantangan: Apa yang Terjadi Setelah Tahun Ke-3?
Meskipun skema fixed rate menawarkan ketenangan di awal masa pinjaman, calon debitur tidak boleh mengabaikan apa yang akan terjadi setelah masa promo berakhir. Transisi menuju suku bunga floating adalah fase yang paling membutuhkan perhatian keuangan.
1. Kejutan Suku Bunga (Interest Rate Shock)
Ketika masa fixed 3 tahun selesai, bunga KPR Anda akan disesuaikan ke suku bunga floating berjalan, yang umumnya berada di kisaran 10% hingga 13%. Lonjakan bunga ini dapat menyebabkan kenaikan nilai angsuran bulanan sebesar 30% hingga 50% dari angsuran semula.
2. Penurunan Proporsi Pokok Pinjaman
Pada tahun-tahun awal masa KPR, porsi pembayaran angsuran lebih banyak dialokasikan untuk membayar bunga dibanding mengurangi pokok pinjaman. Akibatnya, setelah 3 tahun berjalan, sisa pokok hutang Anda mungkin masih relatif besar.
3. Biaya Penalti dan Ketentuan Pelunasan
Beberapa bank menerapkan ketentuan penalti jika Anda berniat melunasi sebagian atau seluruh pokok pinjaman selama masa fixed berlangsung. Sangat penting untuk membaca klausul perjanjian kredit secara cermat sebelum menandatanganinya.
Simulasi Perhitungan Angsuran KPR Fixed 3 Tahun vs Floating
Untuk memberikan gambaran yang lebih konkret, mari kita simak contoh simulasi perhitungan KPR di bawah ini. Simulasi ini menggambarkan bagaimana perubahan dari suku bunga fixed ke floating memengaruhi kas bulanan Anda.
Asumsi Kasus:
- Harga Rumah: Rp 800.000.000
- Uang Muka (DP 10%): Rp 80.000.000
- Total Plafon KPR: Rp 720.000.000
- Tenor Total: 15 Tahun (180 Bulan)
- Bunga Fixed 3 Tahun: 4,50% efektif per tahun
- Bunga Floating (Tahun ke-4 dst): 11,00% efektif per tahun (Asumsi)
                  PERBANDINGAN ESTIMASI ANGSURAN

Rp 10.000.000 ──────────────┐
                            │
Rp  8.000.000 ──────────────┤                   ┌─────────────────┐
                            │                   │  Rp 7.648.000   │
Rp  6.000.000 ──────────────┤ ┌───────────────┐ │ (Masa Floating) │
                            │ │ Rp 5.512.000  │ │                 │
Rp  4.000.000 ──────────────┤ │ (Masa Fixed)  │ │                 │
                            │ └───────────────┘ └─────────────────┘
Rp          0 ──────────────┴─────────────────────────────────────
                              Tahun 1 - 3         Tahun 4 - 15
Perhitungan Masa Fixed (Tahun 1 – 3):
Dengan menggunakan rumus anuitas bunga tetap 4,50% per tahun:
- Angsuran Bulanan (Tahun 1-3): ± Rp 5.512.000 per bulan
- Total pengeluaran angsuran selama 3 tahun = Rp 5.512.000 x 36 = Rp 198.432.000.
- Sisa Pokok Pinjaman pada akhir Tahun ke-3 = ± Rp 614.500.000.
Perhitungan Masa Floating (Mulai Tahun ke-4):
Pada awal tahun ke-4, sisa tenor adalah 12 tahun (144 bulan) dengan sisa pokok Rp 614.500.000 dan bunga floating naik menjadi 11,00%:
- Angsuran Bulanan Baru (Tahun 4-15): ± Rp 7.648.000 per bulan
Analisis Hasil Simulasi:
Dari simulasi di atas, terlihat jelas terjadinya kenaikan angsuran sebesar Rp 2.136.000 per bulan atau mengalami lonjakan sekitar 38,7% ketika memasuki masa floating. Mengetahui informasi mengenai berapa suku bunga kpr fixed 3 tahun terbaru hanyalah langkah awal; mengantisipasi lompatan biaya pada tahun keempat adalah kunci keberhasilan manajemen keuangan jangka panjang.
Strategi Mengoptimalkan KPR Fixed 3 Tahun untuk Keuangan Pribadi & Bisnis
Agar skema KPR fixed 3 tahun memberikan manfaat maksimal tanpa menimbulkan masalah keuangan di kemudian hari, Anda dapat menerapkan beberapa strategi taktis berikut:
                          STRATEGI KPR FIXED 3 TAHUN
                                       │
         ┌─────────────────────────────┼─────────────────────────────┐
         ▼                             ▼                             ▼
  Persiapan Cadangan              Rencana Take-Over           Pelunasan Sebagian
   Dana Kenaikan                   (Refinancing)                 Pokok Pinjaman
1. Menyiapkan Cadangan Dana Kenaikan Bunga (Sinking Fund)
Selama 3 tahun pertama saat angsuran masih rendah, sisihkan selisih calon kenaikan angsuran ke dalam rekening terpisah atau instrumen berisiko rendah (seperti reksa dana pasar uang). Langkah ini membentuk kebiasaan finansial sekaligus menyediakan dana cadangan ketika suku bunga floating mulai berlaku.
2. Memanfaatkan Fitur Take-Over (Refinancing) KPR
Sebelum masa fixed 3 tahun berakhir (misalnya pada bulan ke-33), mulailah melakukan survei ke bank lain. Jika bank lain menawarkan program KPR Take-Over dengan bunga promo fixed baru yang jauh lebih rendah, Anda dapat memindahkan fasilitas KPR Anda. Namun, pastikan biaya kepindahan (seperti biaya provisi, apraisal, dan notaris) tetap lebih kecil dibanding total penghematan bunga.
3. Melakukan Pelunasan Sebagian Pokok (Extra Principal Payment)
Jika Anda mendapatkan bonus tahunan, dividen bisnis, atau hasil investasi, pertimbangkan untuk melakukan pelunasan sebagian pokok pinjaman di akhir masa fixed. Mengurangi sisa pokok sebelum memasuki masa floating akan membuat kenaikan angsuran bulanan menjadi tidak terlalu memberatkan.
4. Melakukan Negosiasi Suku Bunga Counter (Restrukturisasi)
Sebelum otomatis menyetujui suku bunga floating yang tinggi dari bank asal, cobalah mengajukan permohonan keringanan atau negosiasi penetapan suku bunga counter. Bank sering kali bersedia memberikan tingkat bunga floating yang lebih kompetitif bagi nasabah yang memiliki rekam jejak pembayaran lancar.
Contoh Penerapan Realistis dalam Keuangan Rumah Tangga dan UMKM
Untuk memahami bagaimana skema ini bekerja dalam konteks nyata, mari kita pelajari dua skenario penggunaan KPR fixed 3 tahun berikut:
Skenario 1: Karyawan Swasta (Keuangan Pribadi)
Budi adalah seorang manajer menengah yang baru saja membeli rumah pertama. Budi memanfaatkan promo bunga KPR fixed 3 tahun sebesar 4,25%.
- Tindakan Budi: Budi mengetahui bahwa pendapatan gajinya naik rata-rata 7% per tahun. Selama 3 tahun masa fixed, ia mengunci pengeluaran huniannya dan mengalokasikan kenaikan gajinya untuk dana darurat dan tabungan pelunasan.
- Hasil: Saat memasuki tahun ke-4 dan bunga naik ke 10,5%, kenaikan gaji Budi selama 3 tahun terakhir sudah cukup untuk menutup selisih angsuran tanpa mengganggu gaya hidup keluarga.
Skenario 2: Pelaku Usaha Kecil / UMKM (Keuangan Bisnis)
Siti mengelola usaha katering yang sedang berkembang dan memutuskan membeli ruko untuk operasional sekaligus aset pribadi menggunakan skema KPR.
- Tindakan Siti: Siti memilih promo KPR fixed 3 tahun untuk memastikan biaya sewa/cicilan tempat usaha tidak berfluktuasi saat usahanya sedang membangun basis pelanggan.
- Hasil: Kepastian biaya operasional selama 36 bulan membantu Siti mengatur margin keuntungan usaha dengan stabil. Pada tahun ke-3, modal usaha telah membesar sehingga ia mampu membayar sebagian pokok pinjaman untuk menekan cicilan masa floating.
Kesalahan Umum yang Sering Terjadi Saat Mengambil KPR Fixed 3 Tahun
Banyak debitur pemula terjebak dalam masalah finansial karena kurang memperhitungkan detail kontrak KPR. Berikut adalah kesalahan-kesalahan umum yang patut dihindari:
Hanya Fokus pada Murahnya Bunga Promo
Banyak orang tergiur oleh angka bunga fixed yang sangat rendah (misal 2,5%), namun mengabaikan ketentuan bunga floating setelahnya. Selalu tanyakan besaran suku bunga indikatif floating dan mekanisme perhitungannya kepada pihak bank.
Mengabaikan Biaya-Biaya Awal Pembiayaan
Membeli rumah melalui KPR tidak hanya membutuhkan uang muka dan angsuran bulanan. Ada biaya transaksi awal yang besarnya bisa mencapai 5% hingga 10% dari total plafon, antara lain:
- Biaya Provisi Bank
- Biaya Administrasi dan Aplikasi
- Biaya Asuransi Jiwa dan Asuransi Kebakaran
- Biaya Notaris dan Cek Sertifikat
- Biaya Hak Tanggungan (HT)
Tidak Memiliki Strategi Keluar (Exit Strategy)
Mengambil KPR tanpa merencanakan skenario masa depan adalah langkah yang berisiko. Debitur sering kali terkejut ketika menerima pemberitahuan kenaikan angsuran di tahun ke-4 dan tidak memiliki dana yang cukup untuk menutupi kenaikan tersebut.
Ringkasan Check-List Sebelum Mengambil KPR Fixed 3 Tahun
Sebelum Anda menandatangani Akad Kredit dengan pihak perbankan, pastikan Anda telah memeriksa poin-poin penting berikut:
 Pahami besaran pasti Bunga Fixed 3 Tahun yang disetujui.
 Ketahui estimasi atau formula Suku Bunga Floating di tahun ke-4.
 Perhitungkan kemampuan bayar berdasarkan skenario angsuran tertinggi.
 Cek besaran denda pelunasan dipercepat (penalty fee) selama masa fixed.
 Siapkan dana cadangan awal untuk biaya provisi, asuransi, dan notaris.
 Bandingkan minimal 3 penawaran KPR dari bank yang berbeda.
Kesimpulan
Mengetahui informasi terkini mengenai berapa suku bunga kpr fixed 3 tahun terbaru—yang saat ini berada pada kisaran 2,75% hingga 6,50%—memberikan pijakan awal yang kuat dalam perencanaan pembelian properti. Skema ini menawarkan stabilitas kepastian cicilan yang sangat bermanfaat untuk mengatur arus kas keluarga maupun bisnis pada fase awal kepemilikan aset.
Namun demikian, keberhasilan dalam mengambil KPR tidak hanya ditentukan oleh murahnya bunga promo pada 3 tahun pertama, melainkan pada kesiapan Anda menghadapi transisi ke suku bunga floating. Dengan perencanaan yang matang, pembentukan dana cadangan, serta pemanfaatan strategi refinancing atau pelunasan sebagian pokok, risiko lonjakan angsuran dapat dimitigasi dengan baik.
Selalu bersikap analitis, bandingkan penawaran dari berbagai lembaga keuangan, dan pastikan nilai angsuran tetap berada dalam batas ideal kemampuan finansial Anda (maksimal 30% dari total pendapatan bersih bulanan).





