

Panduan Lengkap Take Over KPR ke Bank Lain: Strategi, Biaya, dan Analisis Risiko
Memiliki rumah melalui fasilitas Kredit Pemilikan Rumah (KPR) merupakan komitmen keuangan jangka panjang yang berlangsung selama belasan hingga puluhan tahun. Dalam perjalanan melunasi angsuran tersebut, kondisi finansial nasabah serta peta suku bunga perbankan kerap mengalami perubahan yang signifikan.
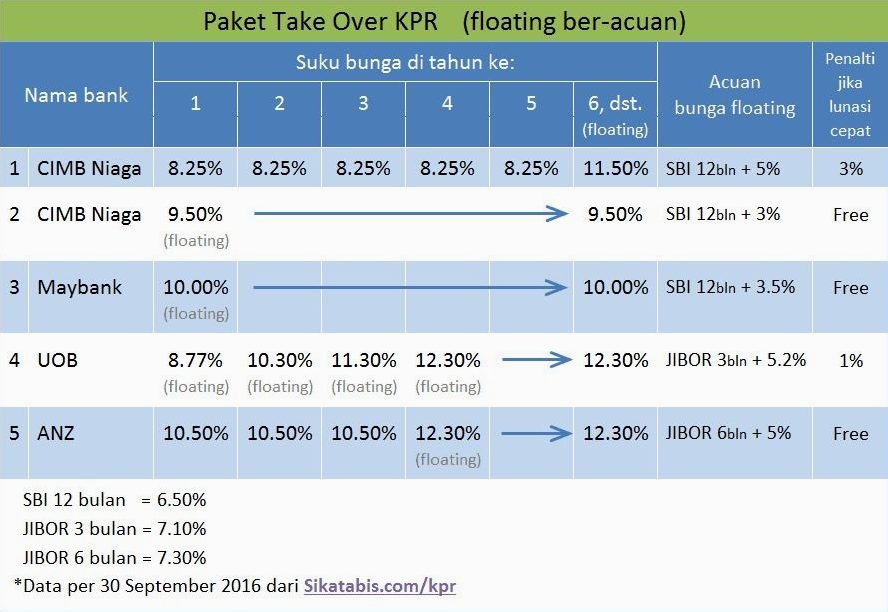
Pada beberapa tahun pertama masa KPR, nasabah biasanya menikmati suku bunga tetap (fixed rate) yang tergolong ringan. Namun, ketika masa fixed rate berakhir dan memasuki suku bunga mengambang (floating rate), nilai cicilan bulanan bisa melonjak secara substansial.
Kenaikan cicilan ini sering kali mendorong debitur untuk mencari alternatif pengelolaan utang yang lebih efisien. Salah satu opsi strategis yang dapat diambil adalah memindahkan pinjaman KPR ke lembaga perbankan lain yang menawarkan struktur bunga lebih kompetitif.
Memahami bagaimana cara take over kpr ke bank lain secara mendalam menjadi sangat krusial agar keputusan finansial yang diambil memberikan manfaat optimal dan tidak justru membebankan biaya tersembunyi.
Memahami Konsep Take Over KPR ke Bank Lain
Take over KPR antarbank, atau dalam terminologi keuangan internasional dikenal sebagai mortgage refinancing, adalah proses mengalihkan sisa sisa pokok utang KPR dari bank asal ke bank baru. Dalam skenario ini, bank baru akan melunasi sisa pinjaman Anda di bank lama, dan Anda akan memulai kontrak kredit baru dengan bank yang baru tersebut.
Secara teknis, proses ini mengakhiri ikatan perjanjian kredit lama dan menerbitkan perjanjian kredit baru (akad kredit baru). Bank baru akan mengikat kembali sertifikat rumah Anda sebagai jaminan hak tanggungan.
Penting untuk membedakan antara take over KPR antarbank dengan take over jual beli. Pada take over jual beli, kepemilikan properti dan kewajiban angsuran dipindahkan kepada pihak ketiga atau pembeli baru. Sementara itu, pada take over KPR antarbank, pemilik properti dan debitur tetaplah orang yang sama, hanya lembaga pemberi kreditnya yang berganti.
Manfaat dan Tujuan Mengalihkan KPR
Keputusan memindahkan KPR ke bank lain umumnya didasari oleh pertimbangan efisiensi dan fleksibilitas keuangan pribadi maupun usaha. Berikut adalah beberapa alasan utama mengapa debitur memilih langkah ini.
1. Penyesuaian Suku Bunga dan Efisiensi Angsuran
Alasan paling dominan adalah mencari suku bunga yang lebih rendah. Bank baru kerap menawarkan program promo bunga fixed baru untuk jangka waktu tertentu (misalnya 3 hingga 5 tahun). Langkah ini dapat menekan besaran cicilan per bulan secara signifikan dibandingkan harus membayar bunga floating di bank lama.
2. Restrukturisasi Tenor Pinjaman
Melakukan take over memberi kesempatan kepada debitur untuk mengatur ulang jangka waktu kredit (tenor). Anda bisa memperpanjang tenor untuk memperkecil cicilan bulanan demi menjaga arus kas (cash flow), atau memperpendek tenor agar utang KPR cepat lunas dan menghemat total pembayaran bunga.
3. Fasilitas Tambahan Dana (Top-Up KPR)
Jika nilai pasar properti Anda telah mengalami kenaikan (apresiasi harga), Anda dapat mengajukan fasilitas top-up saat proses take over. Selisih antara nilai jaminan yang baru dengan sisa pokok utang lama dapat dicairkan dalam bentuk dana segar untuk kebutuhan produktif, seperti renovasi rumah atau tambahan modal kerja bisnis.
Risiko dan Biaya yang Perlu Dipertimbangkan
Meskipun menawarkan potensi penghematan, pemindahan KPR bukanlah proses yang bebas biaya. Mempelajari bagaimana cara take over kpr ke bank lain juga mencakup analisis komprehensif terhadap seluruh pengeluaran yang muncul selama proses pemindahan.
Berdasarkan praktik perbankan yang umum, proses take over akan menimbulkan sejumlah komponen biaya baru yang mirip dengan pengajuan KPR awal. Biaya-biaya ini harus dihitung secara detail untuk memastikan bahwa potensi penghematan bunga lebih besar ketimbang total biaya yang dikeluarkan.
Berikut adalah rincian estimasi komponen biaya yang biasanya timbul saat melakukan take over KPR:
| Komponen Biaya | Deskripsi umum | Estimasi Besaran Biaya |
|---|---|---|
| Denda/Penalti Pelunasan | Dikenakan oleh bank asal karena pelunasan dipercepat | 1% – 3% dari sisa pokok utang |
| Biaya Provisi & Admin | Dikenakan oleh bank baru untuk administrasi kredit | 0,5% – 1% dari plafon baru |
| Biaya Appraisal | Biaya penilaian ulang nilai pasar properti oleh tim penilai | Rp1.000.000 – Rp3.500.000 (flat) |
| Biaya Notaris & APHT | Pengurusan Akta Pemberian Hak Tanggungan & pengecekan sertifikat | 1% – 2,5% dari plafon kredit |
| Asuransi Jiwa & Kebakaran | Biaya pertanggungan risiko selama masa kredit baru | Bervariasi tergantung usia debitur & nilai bangunan |
Jika total pengeluaran di atas lebih besar dibandingkan akumulasi penghematan dari penurunan bunga, maka tindakan take over secara finansial menjadi kurang rasional. Oleh karena itu, kecermatan dalam menghitung titik impas (break-even point) sangat dibutuhkan.
Panduan Langkah Demi Langkah: Bagaimana Cara Take Over KPR ke Bank Lain
Untuk memastikan proses alih pinjaman berjalan lancar tanpa kendala administratif, Anda perlu mengikuti serangkaian tahapan yang terstruktur. Berikut adalah panduan matematis dan operasional mengenai bagaimana cara take over kpr ke bank lain yang sesuai standar perbankan.
➔ ➔ ➔ ➔ 1. Evaluasi Sisa Pokok Utang dan Ketentuan Bank Asal
Langkah pertama yang wajib dilakukan adalah menghubungi bank asal untuk meminta rincian sisa pokok utang terbaru. Mintalah tabel angsuran terkini dan informasi resmi mengenai besarnya denda penalti akibat pelunasan sebelum jatuh tempo.
Pastikan juga sertifikat tanah (SHM/SHGB) dan IMB/PBG rumah Anda sudah tersedia di bank lama dan tidak sedang dalam kendala hukum. Dokumen legalitas jaminan yang bermasalah akan menghambat bank baru untuk memproses pengajuan Anda.
2. Riset dan Bandingkan Penawaran Bank Tujuan
Jangan terburu-buru memilih bank baru hanya berdasarkan promosi angka suku bunga yang terpampang di media iklan. Teliti struktur bunga secara menyeluruh, termasuk berapa lama masa fixed rate berlaku dan berapa estimasi bunga floating setelah masa promo berakhir.
Pelajari pula skema penawaran dari bank baru terkait pengambilalihan KPR. Beberapa bank menyediakan program khusus take over dengan fasilitas subsidi biaya provisi atau bebas biaya appraisal untuk menarik nasabah baru.
3. Melengkapi Persyaratan Dokumen Persyaratan
Proses pengajuan take over membutuhkan penyerahan dokumen administratif yang lengkap, mirip dengan pengajuan KPR pertama kali. Kelengkapan dokumen akan mempercepat proses analisis kredit oleh tim underwriting bank tujuan.
Dokumen pribadi dan finansial yang umumnya diwajibkan meliputi:
- Fotokopi KTP suami/istri, Kartu Keluarga, dan Surat Nikah/Cerai.
- Fotokopi NPWP Pribadi.
- Slips gaji 3 bulan terakhir dan Surat Keterangan Kerja (untuk karyawan).
- Laporan keuangan, rekening koran 6 bulan terakhir, dan SIUP/NIB (untuk wiraswasta/UMKM).
- Fotokopi dokumen jaminan (SHM/SHGB, IMB/PBG, dan PBB terbaru).
- Fotokopi Perjanjian Kredit awal dan riwayat pembayaran angsuran dari bank asal.
4. Proses Appraisal dan Analisis Kredit Bank Baru
Setelah berkas dokumen dinyatakan lengkap, bank tujuan akan melakukan penaksiran nilai aset (appraisal) atas rumah yang dijadikan jaminan. Penilaian ini dilakukan oleh tim penilai internal bank atau lembaga penilai independen yang ditunjuk secara resmi.
Di saat yang sama, bank baru akan melakukan analisis kelaikan kredit dengan memeriksa rekam jejak keuangan Anda melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Kelancaran riwayat pembayaran di bank lama menjadi indikator utama keberhasilan persetujuan kredit di bank baru.
5. Penerbitan SPPK dan Pelunasan di Bank Asal
Jika analisis menyatakan pengajuan Anda layak, bank tujuan akan menerbitkan Surat Penawaran Pemberian Kredit (SPPK). Di dalam SPPK tercantum plafon pinjaman yang disetujui, besaran suku bunga, masa tenor, serta rincian seluruh biaya yang harus disiapkan.
Setelah Anda menyetujui SPPK, langkah selanjutnya adalah koordinasi proses pelunasan. Bank baru akan mentransfer dana secara langsung ke rekening pelunasan di bank asal untuk menutup sisa pokok utang beserta denda penalti.
6. Penandatanganan Akad Kredit Baru dan Pengambilan Dokumen
Tahap akhir dari alih pinjaman ini adalah penandatanganan akad kredit baru di hadapan Notaris yang ditunjuk oleh bank tujuan. Dokumen sertifikat asli dan IMB yang telah dilunasi di bank asal akan diserahterimakan ke bank baru untuk dipasang Hak Tanggungan yang baru.
Setelah proses penandatanganan akad selesai, Anda resmi mengalihkan pembayaran angsuran bulanan ke rekening bank yang baru sesuai jadwal yang ditentukan dalam kontrak.
Contoh Simulasi Perhitungan Take Over KPR
Untuk memberikan gambaran yang lebih konkret mengenai manfaat ekonomis dan analisis biaya, perhatikan contoh simulasi kasus berikut ini.
Bapak Aris memiliki sisa pokok utang KPR sebesar Rp500.000.000 di Bank A dengan sisa tenor 10 tahun. Saat ini, masa bunga fixed telah selesai dan berlaku bunga floating sebesar 13,5% per tahun. Angsuran bulanan Bapak Aris di Bank A adalah sekitar Rp7.614.000.
Bapak Aris mempertimbangkan untuk memindahkan KPR ke Bank B yang menawarkan suku bunga fixed 7,5% per tahun selama 5 tahun dengan sisa tenor yang sama (10 tahun).
Perhitungan Angsuran Baru:
Dengan suku bunga 7,5% per tahun di Bank B, cicilan bulanan baru Bapak Aris menjadi sekitar Rp5.935.000.
- Penghematan cicilan per bulan: Rp7.614.000 – Rp5.935.000 = Rp1.679.000.
- Potensi penghematan selama 1 tahun: 12 x Rp1.679.000 = Rp20.148.000.
Perhitungan Estimasi Biaya Take Over:
- Denda penalti pelunasan Bank A (2% dari pokok): Rp10.000.000
- Biaya provisi dan administrasi Bank B (1%): Rp5.000.000
- Biaya appraisal: Rp1.500.000
- Biaya notaris, asuransi, dan APHT: Rp12.000.000
- Total Biaya Pemindahan: Rp28.500.000
Analisis Hasil Simulasi:
Meskipun Bapak Aris harus mengeluarkan biaya awal sebesar Rp28.500.000, penghematan cicilan yang diperoleh mencapai Rp20.148.000 per tahun. Artinya, dalam waktu sekitar 17 bulan (kurang dari 1,5 tahun), seluruh biaya pemindahan KPR telah tertutup oleh akumulasi penghematan cicilan (break-even point terlampaui).
Sisa waktu 43 bulan pada masa bunga fixed di Bank B selanjutnya memberikan murni keuntungan penghematan arus kas bagi Bapak Aris.
Kesalahan Umum yang Sering Terjadi Saat Memindahkan KPR
Proses alih KPR memerlukan ketelitian tinggi agar tujuan efisiensi keuangan dapat tercapai secara optimal. Sayangnya, tidak sedikit debitur yang melakukan kekeliruan dalam proses perencanaannya.
Berikut beberapa kesalahan umum yang kerap terjadi dan patut dihindari:
1. Hanya Berfokus pada Angka Bunga Promo
Banyak orang tergiur oleh tawaran bunga promo yang sangat rendah tanpa memeriksa berapa besaran bunga floating yang akan diterapkan setelah masa promo berakhir. Selalu tanyakan skema kalkulasi penyesuaian bunga setelah periode fixed usai.
2. Mengabaikan Total Kalkulasi Biaya Pemindahan
Memindahkan pinjaman tanpa menghitung secara rinci biaya penalti, provisi, dan legalitas notaris adalah kesalahan finansial yang cukup fatal. Jika titik impas penghematan membutuhkan waktu yang melebihi masa bunga promo, maka langkah take over tersebut menjadi tidak efisien.
3. Memiliki Riwayat Kredit Buruk Sebelum Pengajuan
Pengajuan alih KPR ke bank baru tetap melewati proses penyaringan kelaikan kredit yang ketat. Jika Anda memiliki riwayat tunggakan cicilan di bank lama atau memiliki catatan buruk pada kartu kredit dan pinjaman online, bank baru kemungkinan besar akan menolak pengajuan alih KPR Anda.
4. Melakukan Take Over Mencekati Akhir Tenor Pinjaman
Melakukan pemindahan pinjaman ketika sisa tenor KPR tinggal 2 hingga 3 tahun umumnya tidak disarankan. Pada periode akhir tenor, porsi pembayaran angsuran sebagian besar sudah dialokasikan untuk pelunasan pokok utang, bukan beban bunga. Mengeluarkaan biaya pemindahan yang tinggi di akhir tenor justru akan merugikan secara matematis.
Kesimpulan: Membuat Keputusan berbasis Data Finansial
Proses alih pinjaman rumah merupakan instrumen manajemen keuangan yang efektif untuk meningkatkan efisiensi arus kas dan mengoptimalkan struktur utang jangka panjang. Memahami secara mendalam tentang bagaimana cara take over kpr ke bank lain memberi Anda kendali penuh atas kewajiban finansial yang sedang berjalan.
Sebelum mengambil keputusan final, pastikan Anda telah melakukan perbandingan komprehensif antara total penghematan bunga dengan seluruh komponen biaya pemindahan yang timbul. Selalu lakukan simulasi perhitungan berbasis angka yang riil dan konsultasikan kondisi kemampuan finansial Anda secara objektif.
Dengan perencanaan yang matang, riset penawaran yang tepat, serta kepatuhan terhadap seluruh prosedur administrasi perbankan, langkah pemindahan KPR dapat menjadi keputusan finansial yang bijak dalam mendukung stabilitas keuangan keluarga maupun pengembangan bisnis Anda di masa depan.





