

Panduan Lengkap Transaksi Keuangan: Memahami Apa Itu Kode Bank dan Daftar Kode Transfer Antar Bank di Indonesia
Dalam era lalu lintas keuangan digital yang makin cepat, transaksi antarbank telah menjadi kebutuhan harian bagi masyarakat. Baik untuk pembayaran transaksi bisnis, belanja daring, hingga transfer dana pribadi, pemahaman mengenai identifikasi perbankan sangat penting.
Namun, tidak sedikit pengguna jasa keuangan yang masih mengalami kendala teknis saat melakukan pengiriman dana. Memahami apa itu kode bank dan daftar kode transfer antar bank merupakan langkah dasar untuk memastikan transaksi berjalan lancar, aman, dan tepat sasaran.
Artikel ini akan membahas secara menyeluruh konsep dasar kode bank, fungsinya dalam lalu lintas pembayaran nasional, daftar kode bank di Indonesia, hingga strategi pengelolaan transaksi agar terhindar dari risiko kesalahan pengiriman.
Memahami Definisi dan Konsep Dasar Kode Bank
Kode bank adalah angka pengenal unik yang terdiri dari tiga digit numerik dan diberikan oleh otoritas keuangan kepada setiap lembaga perbankan. Angka unik ini berfungsi sebagai alamat atau identitas resmi bank dalam jaringan lalu lintas pembayaran antarbank.
Ketika Anda melakukan pengiriman dana keluar dari ekosistem bank asal, sistem kliring atau switching membutuhkan petunjuk kemana dana tersebut harus diarahkan. Tiga digit angka inilah yang memberi tahu sistem jaringan komputer perbankan mengenai tujuan pengiriman tersebut.
Fungsi Utama Kode Bank dalam Sistem Pembayaran
Fungsi primer dari kode transfer adalah sebagai pengarah lalu lintas data transaksi. Tanpa adanya kode ini, sistem komputer perbankan tidak dapat memverifikasi apakah nomor rekening tujuan berada di bawah naungan bank yang sama atau berbeda.
Selain itu, keberadaan kode ini memungkinkan terjadinya interoperabilitas antarlembaga keuangan yang berbeda. Hal ini membuat nasabah dari Bank A dapat dengan mudah mengirimkan uang ke nasabah Bank B secara real-time.
Perbedaan Kode Bank Domestik, BI-FAST, dan Kode SWIFT
Dalam dunia perbankan, dikenal beberapa jenis kode identifikasi sesuai dengan cakupan dan mekanisme transaksinya:
- Kode Bank Domestik (3 Digit): Digunakan untuk transfer antarbank lokal di Indonesia melalui jaringan switching (seperti ATM Bersama, PRIMA, ALTO).
- Proxy / ID BI-FAST: Mekanisme transfer modern dari Bank Indonesia yang menggunakan nomor HP atau alamat email sebagai pengganti nomor rekening dan kode bank.
- Kode SWIFT / BIC: Society for Worldwide Interbank Financial Telecommunication, yaitu kode alfabetik 8-11 karakter yang digunakan khusus untuk transfer dana internasional lintas negara.
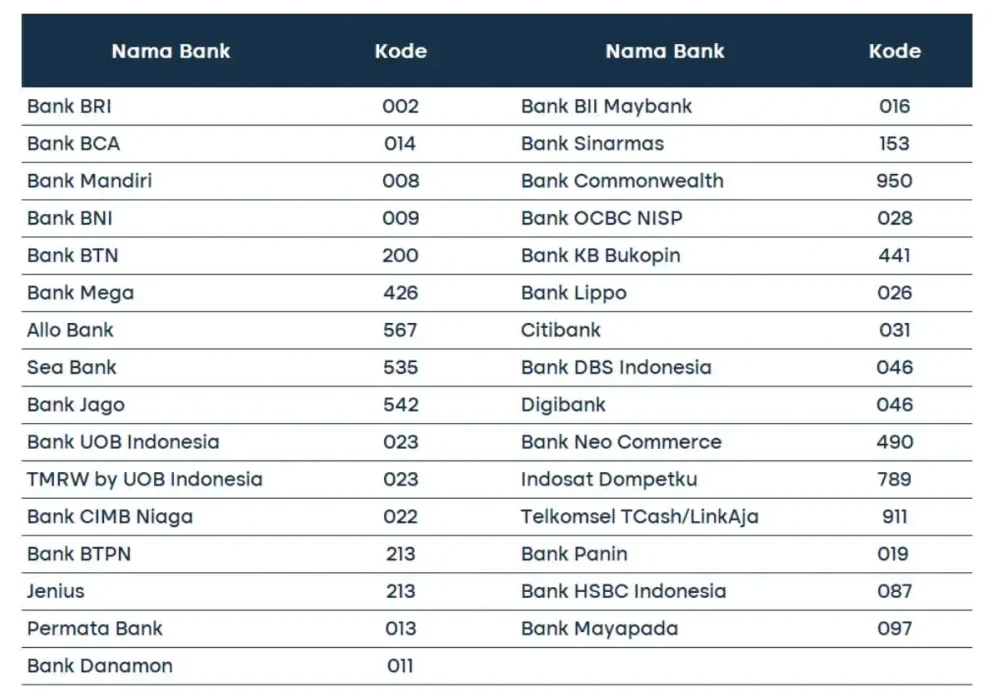
Daftar Kode Transfer Antar Bank Terlengkap di Indonesia
Untuk mempermudah proses transaksi, berikut adalah rincian kode transfer bank yang dikelompokkan berdasarkan kategori lembaga perbankan di Indonesia.
Kode Bank Badan Usaha Milik Negara (BUMN) / Himbara
Bank milik pemerintah atau Himbara (Himpunan Bank Negara) memiliki volume transaksi terbesar di Indonesia. Berikut adalah daftarnya:
- Bank Mandiri: 008
- Bank Rakyat Indonesia (BRI): 002
- Bank Negara Indonesia (BNI): 009
- Bank Tabungan Negara (BTN): 200
Kode Bank Swasta Nasional
Bank swasta nasional melayani berbagai segmen ritel maupun korporasi. Berikut adalah kode transfer untuk bank swasta populer:
| Nama Bank | Kode Bank |
|---|---|
| Bank Central Asia (BCA) | 014 |
| Bank Permata | 013 |
| Bank CIMB Niaga | 022 |
| Bank Danamon | 011 |
| Bank Maybank Indonesia | 016 |
| Bank Mega | 426 |
| Bank Panin | 019 |
| Bank OCBC NISP | 028 |
| Bank BTPN | 213 |
| Bank DBS Indonesia | 046 |
| Bank UOB Indonesia | 023 |
Kode Bank Syariah
Perbankan syariah di Indonesia tumbuh pesat dan memiliki jaringan tersendiri yang terintegrasi penuh dalam sistem pembayaran nasional:
- Bank Syariah Indonesia (BSI): 451
- Bank Muamalat: 147
- Bank BCA Syariah: 536
- Bank Mega Syariah: 506
- Bank Panin Dubai Syariah: 517
Kode Bank Pembangunan Daerah (BPD)
Bank Pembangunan Daerah melayani operasional keuangan di tingkat provinsi. Berikut adalah beberapa kode BPD yang sering digunakan:
- Bank DKI: 111
- Bank BJB (Jawa Barat dan Banten): 110
- Bank Jateng: 113
- Bank Jatim: 114
- Bank BPD DIY: 112
- Bank Sumut: 117
- Bank Nagari (Sumbar): 118
- Bank Riau Kepri: 119
- Bank Sumsel Babel: 120
- Bank Lampung: 121
- Bank Kaltimtara: 124
- Bank Sulselbar: 126
- Bank Papua: 130
Kode Bank Digital dan Neobank
Perkembangan teknologi melahirkan bank digital yang menawarkan fleksibilitas tinggi. Kode bank ini tetap dibutuhkan dalam transaksi antarbank konvensional:
- Bank Jago: 542
- Bank Neo Commerce (BNC): 490
- Allo Bank: 567
- SeaBank Indonesia: 535
- Blu by BCA Digital: 501
- Digibank (DBS): 046
- Jenius (BTPN): 213
Memahami rincian apa itu kode bank dan daftar kode transfer antar bank di atas akan mempercepat proses input data saat Anda bertransaksi via ATM maupun aplikasi internet banking.
Manfaat Menggunakan Kode Bank yang Tepat dalam Transaksi
Penggunaan kode bank secara akurat membawa dampak positif pada efisiensi operasional sistem keuangan pribadi maupun bisnis.
Pertama, akurasi transaksi menjadi terjamin. Dengan menyertakan kode yang benar, sistem otomatisasi perbankan dapat memverifikasi nama pemilik rekening tujuan secara presisi sebelum Anda mengonfirmasi pembayaran.
Kedua, kecepatan pemrosesan dana menjadi lebih optimal. Dana yang dikirimkan melalui saluran real-time online atau BI-FAST dapat langsung masuk ke rekening penerima dalam hitungan detik.
Ketiga, efisiensi dalam rekonsiliasi keuangan bisnis. Bagi pelaku usaha, ketepatan data pengiriman mempermudah proses pencatatan arus kas keluar (cash outflow) dan verifikasi pembayaran dari pelanggan.
Risiko dan Tantangan Saat Melakukan Transfer Antarbank
Meskipun sistem perbankan saat ini sudah sangat maju, beberapa risiko operasional tetap dapat terjadi dalam transaksi keuangan:
- Kesalahan Input Kode: Memasukkan tiga digit yang salah dapat menyebabkan transaksi ditolak oleh sistem atau tertunda.
- Tertukarnya Nomor Rekening: Jika kode bank salah namun nomor rekening yang dimasukkan kebetulan ada di bank lain, ada risiko dana terkirim ke pihak yang tidak dikenal.
- Potensi Biaya Tambahan: Pengiriman dana antarbank umumnya dikenakan biaya layanan yang bervariasi, tergantung pada jalur transfer yang dipilih.
- Gangguan Jaringan Switching: Pada jam-jam sibuk, jaringan antarbank bisa mengalami delay atau pending transaction, di mana saldo terpotong namun dana belum sampai ke tujuan.
Metode dan Jalur Transfer Antarbank di Indonesia
Saat melakukan transaksi antarbank, nasabah di Indonesia dapat memilih beberapa jalur pengiriman yang disediakan oleh industri perbankan.
                  +-----------------------------------+
                  |  Pilihan Jalur Transfer Antarbank |
                  +-----------------------------------+
                                    |
        +---------------------------+---------------------------+
        |                           |                           |
        v                           v                           v
+---------------+           +---------------+           +---------------+
| Real-Time     |           | BI-FAST       |           | SKNBI / RTGS  |
| Online        |           |               |           |               |
| Biaya: ~6.500 |           | Biaya: ~2.500 |           | Nominal Besar |
| 24/7 Instan   |           | 24/7 Instan   |           | Sesuai Jam Kerja|
+---------------+           +---------------+           +---------------+
Real-Time Online
Metode ini adalah cara konvensional yang telah lama digunakan melalui jaringan switching seperti ATM Bersama, PRIMA, dan ALTO. Dana yang dikirim akan sampai secara instan pada detik yang sama.
Biaya layanan untuk metode ini umumnya berkisar Rp6.500 per transaksi dengan batasan nominal harian tertentu sesuai kebijakan instansi bank terkait.
BI-FAST
BI-FAST adalah infrastruktur sistem pembayaran ritel nasional yang dikembangkan oleh Bank Indonesia. Fitur ini memungkinkan transfer antarbank berlangsung secara real-time, aman, dan beroperasi selama 24 jam nonstop.
Keunggulan utama BI-FAST adalah efisiensi biaya, yaitu sebesar Rp2.500 per transaksi, dengan batas maksimal nominal transfer hingga Rp250 juta per transaksi.
SKNBI (Lalu Lintas Giro) & RTGS
Sistem Kliring Nasional Bank Indonesia (SKNBI) dan Real-Time Gross Settlement (RTGS) merupakan saluran yang ditujukan untuk pengiriman dana dalam jumlah besar.
SKNBI cocok untuk transaksi harian dengan biaya murah namun membutuhkan waktu pemrosesan beberapa jam (settlement berjangka). Sementara RTGS digunakan khusus untuk transaksi bernilai tinggi (biasanya di atas Rp100 juta) yang membutuhkan penyelesaian langsung di tingkat Bank Indonesia.
Contoh Penerapan dalam Keuangan Pribadi dan Operasional Bisnis
Penerapan pemahaman mengenai apa itu kode bank dan daftar kode transfer antar bank dapat dilihat pada pengelolaan aktivitas keuangan sehari-hari.
Konteks Keuangan Pribadi
Bagi individu, pengetahuan ini sangat berguna saat melakukan transfer melalui ATM non-tunai atau aplikasi pihak ketiga. Misalnya, ketika seorang nasabah Bank Mandiri ingin membayar tagihan belanja kepada penjual yang memiliki rekening BCA.
Nasabah tersebut harus memilih menu transfer antarbank di ATM, memasukkan kode 014 diikuti dengan nomor rekening BCA tujuan. Langkah ini memastikan bahwa instruksi transfer mengarah pada bank yang tepat.
Konteks Operasional Bisnis dan UMKM
Dalam operasional bisnis, pemilik UMKM sering kali harus membayar vendor atau pemasok bahan baku yang menggunakan rekening dari berbagai bank yang berbeda.
Pelaku usaha dapat memanfaatkan fitur transfer terjadwal atau bulk payment pada platform corporate internet banking. Pemahaman atas kode bank dan pemilihan jalur BI-FAST membantu perusahaan menghemat biaya operasional pengiriman dana secara signifikan dalam jangka panjang.
Kesalahan Umum Saat Transfer Antarbank dan Cara Menghindarinya
Beberapa kesalahan umum sering terjadi akibat kurangnya ketelitian pengguna dalam melakukan pengiriman uang antarbank.
- Tidak Memeriksa Layar Konfirmasi: Banyak pengguna terburu-buru menekan tombol "Ya" atau "Kirim" tanpa membaca nama pemilik rekening penerima yang tertera pada layar konfirmasi.
- Salah Memilih Jalur Transfer: Menggunakan jaringan online real-time untuk nilai transaksi besar padahal bisa memanfaatkan RTGS, atau sebaliknya.
- Mengabaikan Kode Unik Tagihan: Pada transaksi e-commerce, pengguna kadang lupa menyertakan tiga digit angka unik di akhir nominal transfer yang berfungsi sebagai pengenal pembayaran otomatis.
- Menggunakan Kode Bank yang Sudah Tidak Aktif: Beberapa bank telah melakukan merger (seperti penggabungan Bank Syariah Mandiri, BNI Syariah, dan BRI Syariah menjadi BSI). Menggunakan kode lama dapat menyebabkan transaksi gagal.
Untuk menghindari kesalahan tersebut, selalu luangkan waktu 5–10 detik untuk melakukan verifikasi ulang terhadap data penerima, nominal dana, dan nama bank sebelum memasukkan PIN keamanan Anda.
Kesimpulan dan Ringkasan Insight Utama
Memahami apa itu kode bank dan daftar kode transfer antar bank merupakan pondasi utama dalam menjaga ketepatan dan kelancaran transaksi keuangan digital di Indonesia. Tiga digit kode bank berfungsi sebagai alamat tujuan yang mengarahkan sistem jaringan pembayaran agar dana sampai ke rekening penerima tanpa hambatan.
Dengan berkembangnya teknologi seperti BI-FAST, proses transfer antarbank kini tidak hanya menjadi lebih akurat, tetapi juga makin efisien dari segi biaya dan waktu. Ketelitian dalam menginput kode dan memverifikasi identitas penerima merupakan kunci utama untuk menghindari risiko kesalahan transaksi baik dalam konteks keuangan pribadi maupun manajemen bisnis.
Ringkasan Panduan Kode Bank Populer
- Bank BUMN: Mandiri (008), BRI (002), BNI (009), BTN (200).
- Bank Swasta Utama: BCA (014), Permata (013), CIMB Niaga (022), Danamon (011).
- Bank Syariah: BSI (451), Muamalat (147).
- Bank Digital: Bank Jago (542), BNC (490), SeaBank (535), Blu (501).
- Opsi Transfer Hemat: Gunakan jalur BI-FAST (biaya Rp2.500) untuk transfer ritel harian.





