

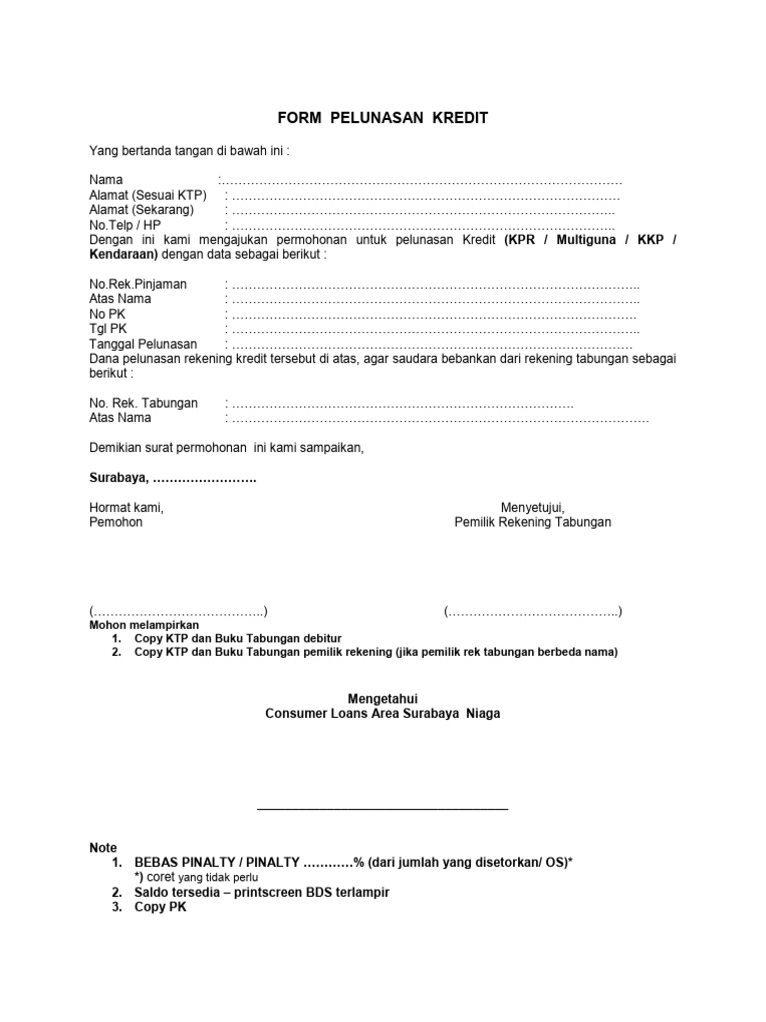
Panduan Manajemen Arsip Keuangan: Bagaimana Cara Musnahkan Dokumen Kredit Setelah Pelunasan secara Aman dan Legal
Mencapai tahap pelunasan pinjaman—baik itu Kredit Pemilikan Rumah (KPR), Kredit Kendaraan Berguna (KKB), Kredit Tanpa Agunan (KTA), maupun pinjaman modal kerja UMKM—merupakan pencapaian finansial yang signifikan.
Namun, proses administratif keuangan tidak berhenti begitu cicilan terakhir terbayar. Banyak individu dan pemilik usaha menghadapi dilema mengenai penanganan berkas-berkas sisa pinjaman yang menumpuk.
Membiarkan berkas fisik dan digital menumpuk tanpa pengelolaan yang tepat dapat memicu risiko keamanan data pribadi dan efisiensi operasional. Oleh karena itu, memahami bagaimana cara musnahkan dokumen kredit setelah pelunasan menjadi langkah penting dalam menjaga privasi finansial dan kepatuhan hukum.
Artikel ini akan mengulas secara komprehensif mengenai tata cara pemusnahan dokumen kredit, jangka waktu retensi yang disarankan, hingga risiko yang wajib dihindari.
Memahami Dokumen Kredit dan Masa Retensi Arsip Keuangan
Dokumen kredit merupakan berkas legal dan finansial yang memuat data sensitif. Berkas ini mencakup Informasi Identitas Pribadi (PII), riwayat transaksi, laporan keuangan, hingga dokumen legalitas aset.
Dalam dunia manajemen arsip keuangan, tidak semua berkas dapat langsung dimusnahkan saat itu juga. Terdapat konsep yang dikenal sebagai masa retensi dokumen, yaitu jangka waktu minimum suatu berkas harus disimpan sebelum boleh dihapus atau dihancurkan secara permanen.
Memahami retensi arsip mencegah tindakan prematur yang dapat merugikan secara hukum di kemudian hari.
Jenis-Jenis Dokumen Kredit yang Terlibat
Dalam proses fasilitas pinjaman, dokumen biasanya terbagi menjadi tiga kategori utama:
- Dokumen Utama/Agunan: Sertifikat tanah (SHM/SHGB), BPKB, dan surat perjanjian kredit (PK) asli.
- Dokumen Pendukung/Identitas: Salinan KTP, NPWP, Kartu Keluarga, slip gaji, dan rekening koran.
- Dokumen Bukti Pelunasan: Surat Keterangan Lunas (SKL), bukti transfer terakhir, dan surat pengantar pencoretan hak tanggungan (Roya).
Tabel Jangka Waktu Retensi Dokumen Finansial
Berikut adalah estimasi standar retensi dokumen kredit berdasarkan praktik umum manajemen keuangan dan hukum bisnis:
| Jenis Dokumen | Masa Retensi Disarankan | Tindakan Setelah Pelunasan |
|---|---|---|
| Surat Keterangan Lunas (SKL) | Permanen (Simpan Selamanya) | Arsip fisik & digital aman |
| Sertifikat Aset / BPKB | Segera diambil saat pelunasan | Ambil fisik asli, simpan mandiri |
| Bukti Pengurusan Roya / APHT | Permanen | Simpan bersama sertifikat aset |
| Salinan Berkas Aplikasi (KTP, NPWP) | 1 – 2 Tahun pasca-pelunasan | Dimusnahkan secara permanen |
| Bukti Transfer / Resi Cicilan | 1 Tahun pasca-pelunasan | Dimusnahkan setelah audit/SKL terbit |
Manfaat Memusnahkan Dokumen Kredit yang Sudah Tidak Aktif
Mengapa kita tidak menyimpan seluruh dokumen kredit selamanya? Mengabaikan pengelolaan pemusnahan arsip membawa dampak negatif bagi privasi dan manajemen ruang.
Berikut adalah manfaat utama menerapkan prosedur pemusnahan dokumen kredit secara terstruktur:
1. Perlindungan dari Pencurian Identitas (Identity Theft)
Dokumen kredit berisi kombinasi data sensitif seperti Nama Ibu Kandung, Nomor NIK, NPWP, dan riwayat finansial. Jika berkas ini jatuh ke tangan yang salah melalui pencurian sampah (dumpster diving), data tersebut dapat disalahgunakan untuk pengajuan pinjaman fiktif atau penipuan.
2. Efisiensi Ruang Penyimpanan
Bagi pelaku usaha atau UMKM, akumulasi berkas kredit bertahun-tahun memakan ruang fisik kantor dan kapasitas cloud storage. Pemusnahan berkas kadaluarsa menciptakan tata kelola administrasi yang lebih ramping (lean administration).
3. Kepatuhan Terhadap Proteksi Data Pribadi
Sesuai dengan regulasi perlindungan data pribadi yang berlaku, pemegang data berhak untuk meminimalkan risiko kebocoran data. Membuang dokumen tanpa metode pemusnahan yang benar melanggar prinsip kerahasiaan informasi.
Risiko dan Hal Penting Sebelum Memusnahkan Dokumen Kredit
Sebelum melangkah ke pembahasan teknis mengenai bagaimana cara musnahkan dokumen kredit setelah pelunasan, Anda wajib melakukan mitigasi risiko. Memusnahkan dokumen terlalu cepat atau tanpa verifikasi dapat menimbulkan masalah hukum serius.
➔ ➔ ➔ Risiko Pemusnahan Prematur
Jika Anda memusnahkan bukti cicilan atau salinan perjanjian sebelum memegang Surat Keterangan Lunas (SKL) resmi dari lembaga keuangan, Anda tidak memiliki bukti tanding jika terjadi sengketa sistem (system error) pada Lembaga Jasa Keuangan.
Checklist Pembuktian Sebelum Pemusnahan
Pastikan hal-hal berikut telah terpenuhi sebelum mengategorikan berkas ke dalam tong pemusnahan:
- Status kredit di Sistem Layanan Informasi Keuangan (SLIK OJK) telah berubah menjadi "Lunas".
- Dokumen jaminan asli (BPKB/Sertifikat) sudah berada di tangan Anda dalam kondisi baik.
- Proses pencoretan Hak Tanggungan (Roya) di BPN telah selesai (untuk KPR).
- Surat Keterangan Lunas (SKL) asli telah diterbitkan dan ditandatangani pejabat berwenang.
Panduan Langkah demi Langkah: Bagaimana Cara Musnahkan Dokumen Kredit Setelah Pelunasan
Proses pemusnahan dokumen harus dilakukan dengan sistematis untuk memastikan informasi terhapus total dan tidak dapat dipulihkan (irrecoverable).
Berikut adalah panduan praktis mengenai bagaimana cara musnahkan dokumen kredit setelah pelunasan secara tepat, baik untuk dokumen fisik maupun digital.
Langkah 1: Audit dan Pemilahan Dokumen (Document Sorting)
Langkah pertama dalam memahami bagaimana cara musnahkan dokumen kredit setelah pelunasan adalah memisahkan dokumen yang wajib disimpan permanen dan dokumen yang aman untuk dimusnahkan.
- Wajib Disimpan: SKL asli, berkas Roya, sertifikat aset, dan Surat Perjanjian Kredit (PK) utama.
- Siap Dimusnahkan: Salinan berkas persyaratan (KTP, KK, NPWP, slip gaji), struk pembayaran bulanan yang sudah tercatat di SKL, serta draf kesepakatan awal.
Langkah 2: Memilih Metode Pemusnahan Dokumen Fisik
Membuang dokumen kredit langsung ke tempat sampah umum sangat tidak direkomendasikan. Gunakan salah satu dari metode fisik tepercaya berikut:
A. Penggunaan Paper Shredder (Mesin Penghancur Kertas)
Gunakan mesin penghancur kertas dengan tipe potong cross-cut atau micro-cut. Tipe potong ini menghancurkan kertas menjadi potongan-potongan kecil yang tidak mungkin dirangkai kembali, berbeda dengan tipe strip-cut (potongan lurus) yang masih berisiko dibaca.
B. Pemusnahan Kimiawi atau Pembuburan (Pulping)
Metode ini umum digunakan oleh institusi bisnis atau UMKM dengan volume berkas besar. Kertas dicampur dengan air dan bahan kimia hingga menjadi bubur kertas. Cara ini dijamin menghapus seluruh jejak tinta dan serat kertas secara total.
C. Jasa Pemusnahan Dokumen Profesional
Jika Anda memiliki dokumen dalam skala tonase (misalnya arsip kredit korporasi atau usaha), bekerja samalah dengan vendor pemusnahan arsip bersertifikat. Pastikan vendor memberikan Certificate of Destruction (Sertifikat Pemusnahan) sebagai bukti kepatuhan.
Langkah 3: Pemusnahan Dokumen dan Data Digital (Digital Wiping)
Di era perbankan digital, berkas kredit tidak hanya berbentuk fisik, tetapi juga PDF, foto scan, dan lembar kerja (spreadsheet).
- Menghapus dari Penyimpanan Lokal & Cloud: Jangan hanya memindahkan file ke Recycle Bin atau Trash. Kosongkan folder Trash secara permanen.
- Menggunakan Software Permanen (Data Shredder): Gunakan aplikasi penghapus data (file eraser) yang menggunakan standar pembersihan data seperti NIST 800-88 atau DoD 5220.22-M agar data pada harddisk atau SSD tidak dapat dipulihkan dengan software recovery.
Contoh Penerapan: Konteks Keuangan Pribadi vs. Bisnis (UMKM)
Penerapan prosedur pemusnahan berkas memiliki sedikit perbedaan antara kebutuhan individu dan badan usaha.
1. Konteks Keuangan Pribadi (Contoh: Pelunasan KPR / KTA)
Ahmad baru saja melunasi KPR tenor 10 tahun. Setelah menerima sertifikat rumah asli dan Surat Keterangan Lunas dari bank:
- Tindakan Simpan: Ahmad menyimpan Sertifikat, Sertifikat Hak Tanggungan yang telah di-Roya, dan SKL di fireproof deposit box.
- Tindakan Musnahkan: Ahmad mengumpulkan 120 lembar resi transfer cicilan bulanan, fotokopi KTP lama, dan draft formulir pengajuan KPR awal. Ia menghancurkannya menggunakan mesin cross-cut shredder di rumah sebelum membuangnya ke tempat daur ulang.
2. Konteks Bisnis / UMKM (Contoh: Pelunasan Kredit Modal Kerja)
PT Maju Bersama melunasi pinjaman modal kerja sebesar Rp500 juta. Prosedur perusahaan menentukan:
- Tindakan Audit: Tim Keuangan memverifikasi bahwa auditor internal telah memeriksa laporan pelunasan.
- Tindakan Dokumentasi: Perusahaan membuat Berita Acara Pemusnahan Arsip (BAPA).
- Tindakan Pemusnahan: Berkas fisik fotokopi jaminan dan laporan keuangan pendukung dihancurkan menggunakan jasa pihak ketiga yang disaksikan oleh manajer keuangan perusahaan.
Kesalahan Umum yang Sering Terjadi Saat Memusnahkan Dokumen Kredit
Dalam praktik di lapangan, terdapat beberapa kekeliruan yang kerap dilakukan masyarakat maupun pengelola usaha:
1. Menyobek Kertas Secara Manual
Menyobek kertas menjadi dua atau empat bagian dengan tangan kosong tidaklah aman. Pola tulisan, nomor rekening, dan NIK masih dapat terbaca atau disatukan kembali dengan mudah.
2. Membakar Dokumen di Area Terbuka
Meskipun membakar kertas memusnahkan data secara total, tindakan membakar sampah/berkas di area terbuka dapat melanggar peraturan daerah terkait lingkungan, menimbulkan polusi udara, serta berisiko memicu bahaya kebakaran.
3. Mengabaikan Salinan Digital di Email dan Chat
Seringkali orang fokus menghancurkan kertas, tetapi lupa menghapus salinan scan PDF KTP dan form kredit yang tersimpan di folder "Sent Items" email atau aplikasi pesan instan.
4. Memusnahkan Surat Keterangan Lunas (SKL) Asli
SKL adalah dokumen hukum mutlak yang membuktikan bahwa Anda tidak lagi memiliki kewajiban utang. Dokumen ini tidak boleh dimusnahkan, bahkan hingga berpuluh-puluh tahun setelah kredit lunas.
Kesimpulan dan Ringkasan Insight Utama
Memahami bagaimana cara musnahkan dokumen kredit setelah pelunasan merupakan bagian mutlak dari literasi keuangan dan manajemen risiko data. Langkah ini memastikan bahwa kebebasan finansial yang Anda capai setelah pelunasan utang tidak ternoda oleh risiko kebocoran data pribadi atau sengketa hukum di masa depan.
Ringkasan Poin Penting:
- Verifikasi Terlebih Dahulu: Jangan memusnahkan dokumen apa pun sebelum menerima Surat Keterangan Lunas (SKL) dan mengambil dokumen jaminan asli.
- Pisahkan dengan Teliti: Simpan dokumen hukum utama (SKL, Surat Roya, Sertifikat) secara permanen. Musnahkan hanya salinan pendukung dan bukti transaksi harian.
- Gunakan Metode Efektif: Gunakan mesin penghancur kertas tipe cross-cut, layanan pemusnahan profesional, atau software pembersih data untuk berkas digital.
- Hindari Kebiasaan Buruk: Jangan menyobek kertas secara manual, membakar di area terbuka, atau membiarkan berkas digital mengendap di cloud storage tanpa pengamanan.
Dengan menerapkan prinsip tata kelola dokumen yang benar, Anda dapat menjaga keamanan aset, melindungi privasi diri maupun bisnis, dan mengelola administrasi keuangan secara lebih profesional.





