

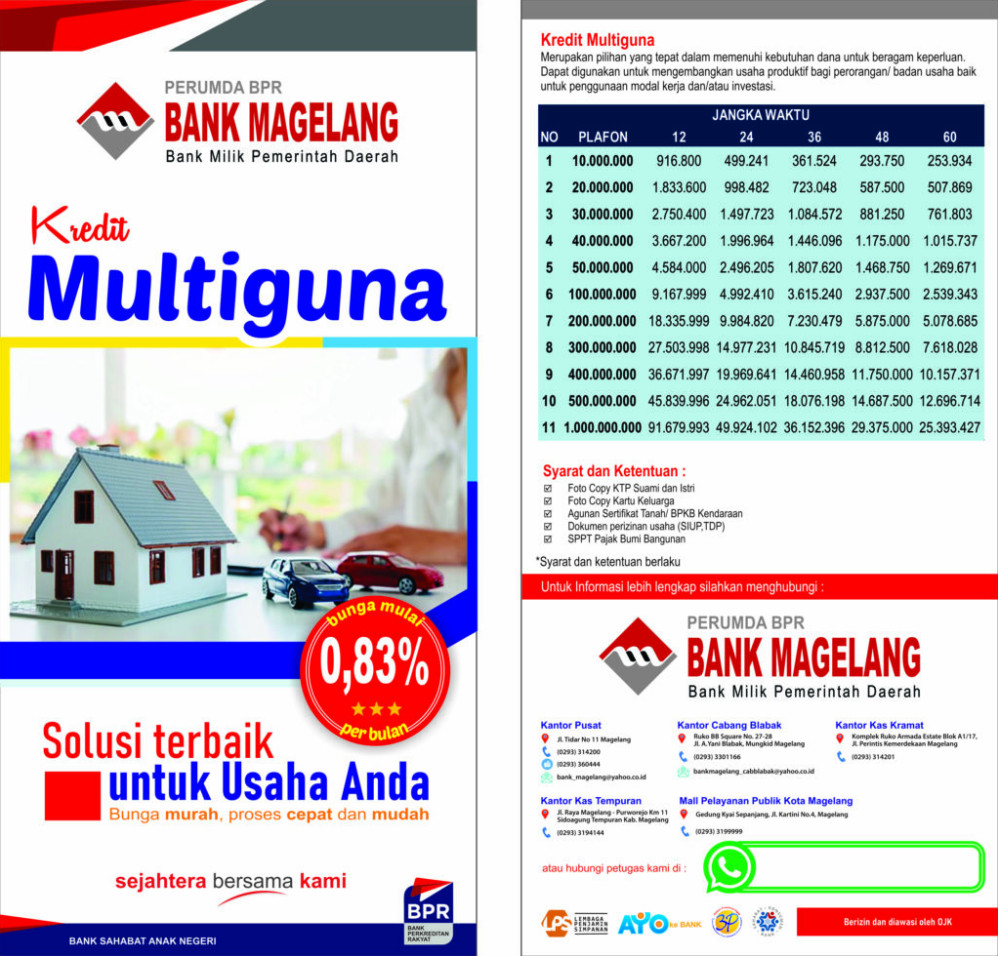
Panduan Memilih Rekomendasi Kredit Multiguna dengan Agunan Sertifikat Rumah yang Bijak dan Aman
Kebutuhan dana dalam jumlah besar sering kali muncul di berbagai tahapan kehidupan, baik untuk keperluan personal maupun pengembangan bisnis. Salah satu instrumen keuangan yang kerap dimanfaatkan oleh masyarakat dan pelaku usaha adalah Kredit Multiguna (KMG) dengan jaminan aset properti.
Aset berupa tanah dan bangunan memiliki nilai yang cenderung stabil dan meningkat dalam jangka panjang. Hal ini menjadikan sertifikat rumah sebagai salah satu bentuk agunan yang sangat diperhitungkan oleh lembaga keuangan dalam menyalurkan pembiayaan bernilai tinggi.
Namun, mengambil keputusan pinjaman beragunan aset berharga memerlukan perencanaan yang matang dan analisis finansial yang cermat. Mencari rekomendasi kredit multiguna dengan agunan sertifikat rumah bukan sekadar mencari suku bunga terendah, melainkan memahami seluruh struktur fasilitas pinjaman secara menyeluruh.
Apa Itu Kredit Multiguna dengan Agunan Sertifikat Rumah?
Kredit Multiguna (KMG) adalah fasilitas pinjaman yang diberikan oleh perbankan atau lembaga keuangan non-bank kepada debitur dengan kewajiban menyerahkan jaminan. Dalam konteks ini, jaminan yang digunakan adalah Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB) atas rumah tinggal.
Berbeda dengan Kredit Tanpa Agunan (KTA) yang menawarkan plafon terbatas, pinjaman berbasis jaminan properti memungkinkan debitur memperoleh limit kredit yang relatif besar. Hal ini terjadi karena bank memiliki risiko yang lebih terukur berkat adanya jaminan riil.
Dalam proses pengajuannya, pihak perbankan akan melakukan penafsiran nilai pasar (appraisal) terhadap properti yang diagunkan. Nilai plafon pinjaman yang disetujui biasanya berkisar antara 60% hingga 80% dari nilai taksiran properti tersebut, yang dikenal dengan istilah Loan-to-Value (LTV).
Manfaat dan Tujuan Penggunaan Kredit Multiguna
Penggunaan fasilitas kredit beragunan sertifikat rumah hendaknya dialokasikan untuk kegiatan produktif atau kebutuhan bernilai jangka panjang. Berikut adalah beberapa tujuan pemanfaatan fasilitas KMG yang umum dilakukan dalam praktik keuangan yang sehat.
Ekspansi Usaha dan Modal Kerja
Bagi pelaku UMKM dan entrepreneur, penambahan modal sering kali menjadi kunci utama untuk memperluas skala bisnis. Pinjaman dengan limit besar dari agunan properti dapat digunakan untuk membeli mesin produksi, menambah stok barang, atau membuka cabang baru.
Renovasi Properti untuk Meningkatkan Nilai Aset
Menggunakan dana KMG untuk memperbaiki atau memperluas rumah tinggal merupakan bentuk investasi pada aset itu sendiri. Renovasi yang terencana dapat meningkatkan nilai jual maupun nilai sewa properti tersebut di masa depan.
Konsolidasi Utang (Debt Consolidation)
Debitur yang memiliki beberapa pinjaman jangka pendek dengan bunga tinggi, seperti kartu kredit atau KTA, dapat menyatukannya ke dalam satu fasilitas KMG. Langkah ini bertujuan untuk menyederhanakan pembayaran harian serta menekan beban bunga bulanan karena bunga KMG umumnya lebih rendah.
Biaya Pendidikan dan Kebutuhan Mendesak Lainnya
Pendidikan jenjang tinggi memerlukan alokasi dana yang tidak sedikit. Fasilitas kredit ini dapat menjadi solusi dana darurat terstruktur untuk membiayai pendidikan atau kebutuhan medis yang tidak tercover oleh asuransi.
Risiko Utama yang Perlu Dipertimbangkan
Di balik keunggulan plafon yang besar dan tenor yang panjang, terdapat risiko finansial yang wajib dipahami oleh calon debitur. Prinsip kehati-hatian harus tetap menjadi dasar utama sebelum menyetujui perjanjian kredit.
+-------------------------------------------------------------------+
|                     PROSES EVALUASI RISIKO KMG                    |
+-------------------------------------------------------------------+
|  1. Risiko Agunan         -> Potensi penyitaan jika default       |
|  2. Suku Bunga Floating   -> Perubahan cicilan akibat fluktuasi   |
|  3. Biaya Awal (Upfront)  -> Appraisal, Notaris, Asuransi, Provisi|
+-------------------------------------------------------------------+
Risiko paling krusial adalah potensi kehilangan aset tempat tinggal apabila debitur mengalami gagal bayar (default). Bank memiliki hak eksekusi atas agunan sesuai dengan ketentuan hukum yang berlaku untuk menutup sisa kewajiban utang.
Selain itu, terdapat risiko fluktuasi suku bunga, terutama ketika periode bunga tetap (fixed rate) telah berakhir dan memasuki periode bunga mengambang (floating rate). Perubahan suku bunga acuan dari bank sentral dapat menyebabkan lonjakan nilai cicilan bulanan.
Kriteria dalam Memilih Rekomendasi Kredit Multiguna dengan Agunan Sertifikat Rumah
Saat mengevaluasi berbagai penawaran dari lembaga keuangan, calon debitur perlu membandingkan beberapa parameter penting. Memilih rekomendasi kredit multiguna dengan agunan sertifikat rumah yang tepat memerlukan kecermatan dalam membaca syarat dan ketentuan.
| Parameter Evaluasi | Bank BUMN / Swasta Besar | Bank Perkreditan Rakyat (BPR) | Multi Finance / Multiguna |
|---|---|---|---|
| Suku Bunga | Cenderung Kompetitif | Lebih Tinggi | Variatif |
| Plafon Pinjaman | Sangat Tinggi (s/d miliaran) | Disesuaikan Skala Lokal | Terbatas pada Rasio LTV |
| Tenor | Panjang (bisa s/d 10–15 tahun) | Menengah (1–5 tahun) | Jangka Pendek – Menengah |
| Kecepatan Proses | Melalui Analisis Ketat (2–4 minggu) | Lebih Fleksibel | Sangat Cepat |
| Syarat Properti | Lokasi Strategis, Bebas Banjir, IMB/PBG Lengkap | Toleransi Lokasi Lebih Tinggi | Persyaratan Fleksibel |
Pilihan lembaga penyedia kredit harus disesuaikan dengan profil risiko dan kebutuhan waktu masing-masing calon peminjam. Bank umum cocok untuk kebutuhan dana besar jangka panjang dengan bunga stabil, sedangkan BPR atau multifinance sering menjadi alternatif saat membutuhkan fleksibilitas proses.
Strategi Mengajukan Kredit Multiguna Secara Bijak
Agar proses pengajuan berjalan lancar dan tidak membebani keuangan di masa depan, diperlukan perencanaan yang matang. Berikut adalah langkah-langkah strategis yang perlu dipersiapkan sebelum mengajukan pinjaman.
1. Menghitung Debt-to-Income Ratio (DTI)
Lembaga keuangan umumnya menetapkan batas maksimal total cicilan bulanan sebesar 30% hingga 40% dari pendapatan bersih bulanan. Pastikan nilai cicilan baru dari fasilitas KMG ditambah cicilan lain yang sedang berjalan tidak melewati ambang batas aman tersebut.
2. Memeriksa Legalitas dan Kelengkapan Dokumen Properti
Sertifikat rumah yang akan diagunkan harus atas nama pemohon atau pasangan resmi (suami/istri). Pastikan sertifikat tidak sedang dalam sengketa, memiliki Izin Mendirikan Bangunan (IMB) atau Persetujuan Bangunan Gedung (PBG), serta Bukti Pembayaran PBB tahun terakhir.
3. Memperbaiki Rekam Jejak Keuangan (SLIK OJK)
Riwayat kredit yang tercatat di Sistem Layanan Informasi Keuangan (SLIK) OJK merupakan faktor penentu utama persetujuan kredit. Pastikan tidak ada tunggakan atau riwayat pembayaran buruk pada fasilitas pinjaman terdahulu.
Memahami Rincian Biaya Awal (Upfront Costs)
Pengajuan KMG tidak hanya melibatkan pokok pinjaman dan bunga bulanan, tetapi juga sejumlah biaya transaksi di awal pengajuan. Biaya-biaya ini biasanya dipotong langsung dari total plafon pinjaman yang disetujui atau dibayarkan sebelum pencairan.
- Biaya Taksiran (Appraisal Fee): Biaya untuk membayar jasa penilai independen atau tim internal bank dalam mengevaluasi harga pasar properti.
- Biaya Provisi dan Administrasi: Biaya pengelolaan kredit oleh pihak bank, biasanya dihitung dalam persentase tertentu (1%–2%) dari total plafon.
- Biaya Notaris dan PPAT: Biaya pengurusan dokumen legal, pemasangan Hak Tanggungan (HT), dan pembuatan akta perjanjian kredit.
- Biaya Asuransi: Meliputi asuransi jiwa untuk debitur dan asuransi kebakaran untuk bangunan yang diagunkan selama masa tenor.
Contoh Penerapan Simulasi Kredit dalam Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih konkret, berikut adalah dua contoh skenario penerapan fasilitas kredit multiguna dalam konteks yang berbeda.
Skenario 1: Pengembangan Usaha UMKM
Seorang pemilik usaha kuliner ingin membuka dua cabang baru dengan estimasi kebutuhan dana sebesar Rp300.000.000. Ia menjaminkan rumah tinggal dengan nilai taksiran (appraisal) sebesar Rp500.000.000.
Bank menyetujui LTV sebesar 60%, sehingga plafon yang cair adalah Rp300.000.000. Dengan tenor 5 tahun dan bunga tetap 9% per tahun pada 2 tahun pertama, alokasi hasil cabang baru digunakan langsung untuk menutup cicilan bulanan usaha secara mandiri.
Skenario 2: Renovasi Rumah dan Konsolidasi Utang
Seorang karyawan memiliki kebutuhan renovasi atap rumah sebesar Rp100.000.000 dan utang kartu kredit berjalan sebesar Rp50.000.000 dengan bunga 24% per tahun. Ia memutuskan mengajukan KMG sebesar Rp150.000.000 dengan agunan sertifikat rumah.
Melalui fasilitas KMG yang memiliki bunga 10% per tahun, debitur tersebut berhasil memperbaiki rumah sekaligus melunasi seluruh utang kartu kreditnya. Langkah ini menurunkan beban bunga total bulanan dan memperpanjang masa angsuran sehingga arus kas harian menjadi lebih stabil.
Kesalahan Umum Saat Mengambil Kredit Multiguna
Banyak calon debitur mengalami kesulitan finansial di tengah masa tenor akibat kekurangtelitian di awal proses. Mengetahui kesalahan umum ini dapat membantu Anda menghindari keputusan yang merugikan.
- Menggunakan Pinjaman Jangka Panjang untuk Konsumsi Jangka Pendek: Menggunakan dana KMG ber-tenor 10 tahun untuk liburan atau membeli barang elektronik adalah keputusan yang tidak efisien secara finansial.
- Abaikan Periode Bunga Mengambang (Floating Rate): Hanya berfokus pada bunga promo yang murah di tahun-tahun awal tanpa mengkalkulasi kemampuan bayar saat bunga beralih ke tingkat pasar.
- Pinjam Meminjam atas Nama Orang Lain: Menjaminkan sertifikat rumah pribadi untuk kepentingan pihak lain sangat berisiko tinggi secara hukum dan finansial.
- Tidak Memiliki Dana Darurat Cadangan: Mengandalkan seluruh pendapatan untuk membayar cicilan tanpa menyisihkan dana darurat dapat memicu gagal bayar jika terjadi krisis pendapatan secara mendadak.
Kesimpulan: Memaksimalkan Aset Properti Secara Aman
Fasilitas pinjaman beragunan sertifikat rumah merupakan salah satu solusi finansial yang efektif untuk memenuhi kebutuhan dana berskala besar. Namun, pemanfaatan instrumen ini harus didasari oleh perhitungan yang matang, analisis risiko yang komprehensif, serta perencanaan arus kas yang disiplin.
Sebelum menetapkan pilihan pada rekomendasi kredit multiguna dengan agunan sertifikat rumah, selalu bandingkan komponen suku bunga, rincian biaya awal, fleksibilitas tenor, serta reputasi lembaga keuangan terkait. Pastikan pula bahwa tujuan pengajuan kredit bersifat produktif atau mampu memberikan manfaat finansial jangka panjang bagi Anda dan keluarga.





