

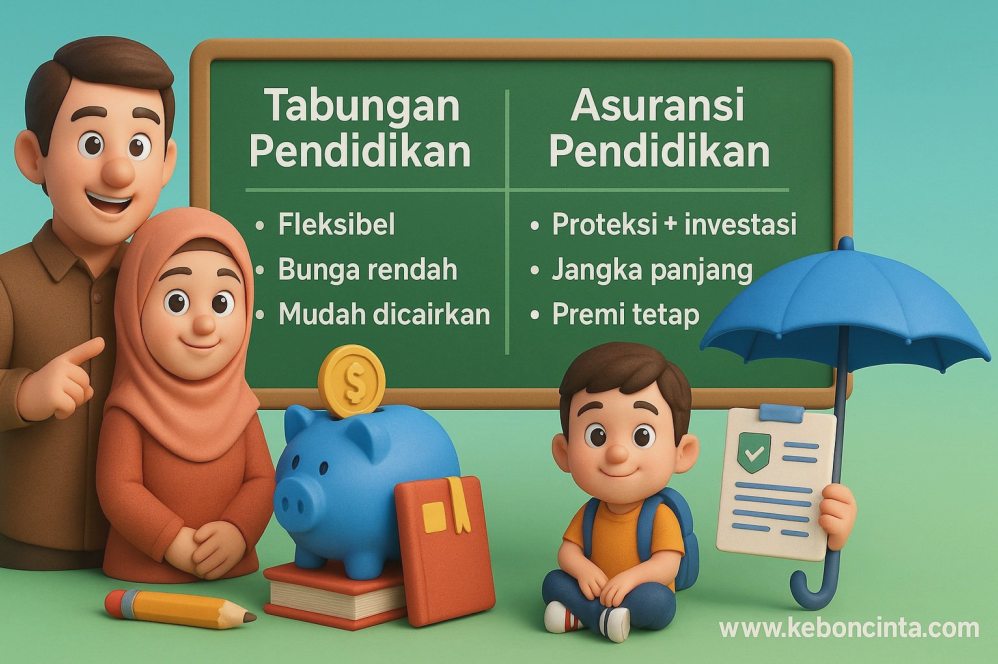
Strategi Perencanaan Masa Depan: Panduan dan Rekomendasi Tabungan Pendidikan Anak dengan Asuransi Gratis
Pendahuluan: Mengapa Perencanaan Dana Pendidikan Menjadi Sangat Krusial?
Menyiapkan masa depan buah hati merupakan salah satu tanggung jawab finansial terbesar bagi setiap orang tua. Di tengah dinamika ekonomi yang terus berubah, kepastian akses terhadap pendidikan berkualitas menjadi prioritas utama yang tidak dapat ditawar.
Namun, tantangan utama yang dihadapi orang tua saat ini bukan hanya besarnya biaya sekolah, melainkan laju kenaikan biaya tersebut. Tanpa perencanaan yang matang dan terstruktur sejak dini, dana pendidikan anak berisiko tergerus oleh kebutuhan jangka pendek.
Dalam konteks ini, mencari rekomendasi tabungan pendidikan anak dengan asuransi gratis menjadi langkah strategis yang banyak dipilih oleh keluarga Indonesia. Instrumen ini menawarkan kombinasi antara kedisiplinan menabung dan perlindungan finansial dari risiko yang tidak terduga.
Realitas Laju Inflasi Biaya Pendidikan di Indonesia
Secara historis, laju inflasi sektor pendidikan di Indonesia cenderung lebih tinggi dibandingkan dengan inflasi barang konsumsi umum. Kenaikan uang pangkal dan biaya semesteran di berbagai tingkatan sekolah dapat mencapai 10% hingga 15% per tahun.
Artinya, estafet pembiayaan dari tingkat sekolah dasar hingga perguruan tinggi memerlukan perhitungan yang presisi. Menghimpun dana pada tabungan konvensional biasa sering kali kurang efektif untuk mengejar kenaikan biaya tersebut di masa depan.
Oleh karena itu, instrumen simpanan berjangka yang dilengkapi fitur proteksi menjadi solusi logis. Solusi ini membantu menjaga agar target dana pendidikan tetap tercapai meskipun terjadi dinamika kehidupan pada orang tua.
Memahami Konsep Tabungan Pendidikan Berproteksi Asuransi
Sebelum menentukan pilihan, orang tua perlu memahami secara mendasar bagaimana konsep tabungan pendidikan berproteksi ini bekerja. Secara umum, produk ini adalah jenis simpanan berjangka yang diterbitkan oleh lembaga perbankan dengan jangka waktu tertentu.
Ciri khas utama dari produk ini adalah ketersediaan manfaat asuransi jiwa atau asuransi jiwa berjangka yang terintegrasi secara otomatis. Manfaat proteksi ini umumnya diberikan oleh pihak bank yang bekerja sama dengan perusahaan asuransi tanpa mengenakan premi tambahan secara terpisah kepada nasabah.
Dengan memahami mekanisme ini, orang tua dapat membedakan antara produk murni tabungan dan produk investasi berisiko tinggi.
Apa Bedanya Tabungan Pendidikan dan Asuransi Jiwa Unit Link?
Sering kali masyarakat keliru dalam membedakan antara tabungan pendidikan berproteksi dan asuransi jiwa berbalut investasi (unit link). Tabungan pendidikan berjangka berbasis pada simpanan bank dengan imbal hasil berupa suku bunga tetap atau mengambang yang relatif stabil.
Sementara itu, unit link adalah produk asuransi yang alokasi dananya dimasukkan ke dalam instrumen investasi seperti saham atau reksa dana. Risiko nilai investasi pada unit link sepenuhnya ditanggung oleh pemegang polis dan nilainya berfluktuasi mengikuti pasar modal.
Pada tabungan pendidikan berjangka, nilai pokok simpanan dijamin oleh prosedur perbankan dan Lembaga Penjamin Simpanan (LPS) sesuai ketentuan yang berlaku. Hal ini menjadikan tabungan berjangka lebih cocok bagi orang tua yang mengutamakan kepastian nominal dana di masa depan.
Cara Kerja Asuransi Gratis pada Tabungan Berjangka
Fitur asuransi gratis pada tabungan pendidikan biasanya berfungsi sebagai penjamin kelanjutan masa menabung. Sistem ini bekerja dengan skema yang sederhana namun efektif untuk melindungi tujuan keuangan keluarga.
Jika orang tua selaku penabung utama meninggal dunia atau mengalami cacat tetap total selama masa kontrak, pihak asuransi akan melanjutkan sisa setoran bulanan hingga masa tenor berakhir. Dengan demikian, target dana yang direncanakan sejak awal akan tetap terkumpul secara utuh saat jatuh tempo.
Beberapa produk juga memberikan tambahan Manfaat Uang Pertanggungan (UP) tunai yang dibayarkan langsung kepada ahli waris. Mekanisme ini memastikan bahwa pendidikan anak tidak terputus di tengah jalan akibat hilangnya sumber pendapatan utama keluarga.
+-----------------------------------------------------------------------+
|                       MEKANISME PROTEKSI TABUNGAN                      |
+-----------------------------------------------------------------------+
| Orang Tua Menabung Rutin Setiap Bulan --> Risiko Terjadi (Meninggal/Cacat)|
|                                                |                      |
|                                                v                      |
|                      Perusahaan Asuransi Melanjutkan                  |
|                      Setoran Bulanan Hingga Jatuh Tempo               |
|                                                |                      |
|                                                v                      |
|                      Target Dana Pendidikan Terkumpul Utuh            |
+-----------------------------------------------------------------------+
Manfaat Utamanya bagi Stabilitas Keuangan Keluarga
Menggunakan simpanan berjangka khusus pendidikan memberikan struktur yang lebih kuat pada perencanaan keuangan pribadi maupun keluarga. Keberadaan perlindungan tambahan tanpa biaya ekstra menambah nilai efisiensi dalam alokasi anggaran bulanan.
Berikut adalah beberapa manfaat utama yang membuat instrumen ini relevan bagi pekerja maupun pelaku usaha.
Jaminan Kontinuitas Setoran Saat Terjadi Risiko
Risiko kehidupan seperti musibah sakit berat, kecelakaan, atau kematian dapat menghampiri siapa saja tanpa diprediksi. Ketika pencari nafkah utama mengalami musibah, stabilitas ekonomi keluarga kerap terganggu secara signifikan.
Dalam situasi sulit tersebut, alokasi dana pendidikan sering kali menjadi korbankan untuk memenuhi kebutuhan hidup sehari-hari. Dengan menggunakan rekomendasi tabungan pendidikan anak dengan asuransi gratis, kewajiban menabung akan diambil alih oleh sistem proteksi.
Anak tetap memiliki kepastian dana saat memasuki jenjang pendidikan yang telah direncanakan sebelumnya. Ini memberikan kedamaian pikiran (peace of mind) yang sangat berharga bagi setiap orang tua.
Kedisiplinan Menabung Secara Terstruktur
Salah satu kendala terbesar dalam mengumpulkan dana jangka panjang adalah konsistensi. Sering kali alokasi simpanan terpakai untuk kebutuhan impulsif atau pengeluaran yang tidak mendesak.
Tabungan pendidikan berjangka menerapkan sistem autodebet dari rekening utama setiap bulannya. Sistem ini memaksa orang tua untuk menyisihkan dana di awal bulan sebelum menggunakannya untuk kebutuhan lain.
Kedisiplinan terstruktur ini membentuk kebiasaan finansial yang sehat dalam jangka panjang. Hasilnya, target akumulasi modal untuk biaya sekolah dapat tercapai sesuai jadwal yang telah ditentukan.
Risiko dan Hal Penting yang Harus Dipertimbangkan
Meskipun menawarkan berbagai kemudahan dan manfaat proteksi, produk tabungan pendidikan berjangka tetap memiliki keterbatasan. Pemahaman yang objektif mengenai risiko sangat diperlukan agar orang tua tidak salah mengambil keputusan.
Setiap instrumen keuangan selalu memiliki konsekuensi teknis yang harus dipatuhi oleh nasabah.
Batasan Uang Pertanggungan (UP) dan Cakupan Proteksi
Asuransi gratis yang disediakan oleh bank umumnya memiliki batasan plafon atau akumulasi nilai maksimum. Batasan ini mencakup total setoran bulanan yang akan dilanjutkan maupun Uang Pertanggungan yang dibayarkan.
Selain itu, cakupan proteksi biasanya terbatas pada risiko meninggal dunia atau cacat tetap total akibat sakit atau kecelakaan. Risiko lain seperti pemutusan hubungan kerja (PHK) atau penurunan pendapatan bisnis umumnya tidak ditanggung oleh fasilitas proteksi ini.
Orang tua wajib membaca lembaran syarat dan ketentuan polis secara teliti sebelum menandatangani perjanjian. Pastikan batasan proteksi yang diberikan sejalan dengan estimasi kebutuhan dana pendidikan anak.
Dampak Penarikan Dana Sebelum Jatuh Tempo
Tabungan berjangka dirancang untuk komitmen jangka panjang sesuai dengan tenor yang dipilih. Oleh karena itu, terdapat pinalti atau denda administratif jika nasabah menutup rekening atau menarik dana sebelum masa kontrak berakhir.
Besaran denda dapat memotong porsi akumulasi bunga atau bahkan sebagian kecil dari pokok simpanan. Selain itu, pencairan awal akan membatalkan fasilitas asuransi gratis yang melekat pada rekening tersebut.
Instrumen ini tidak cocok dijadikan sebagai tempat penyimpanan dana darurat yang memerlukan likuiditas tinggi. Penempatan dana harus disesuaikan secara ketat dengan horizon waktu kebutuhan sekolah anak.
Kriteria Memilih Rekomendasi Tabungan Pendidikan Anak dengan Asuransi Gratis
Di pasar keuangan Indonesia, terdapat banyak lembaga perbankan yang menawarkan produk simpanan berjangka dengan fasilitas proteksi. Untuk memilih produk yang paling tepat, orang tua dapat menggunakan beberapa kriteria evaluasi yang terstruktur.
Proses seleksi yang cermat akan memastikan manfaat yang diperoleh optimal dan sesuai dengan profil risiko keluarga.
Fleksibilitas Tenor dan Nominal Setoran Bulanan
Setiap keluarga memiliki tingkat kemampuan finansial dan rentang waktu kebutuhan yang berbeda-beda. Pilih produk yang menyediakan rentang tenor fleksibel, misalnya mulai dari 1 tahun hingga 20 tahun.
Fleksibilitas nominal setoran awal dan bulanan juga sangat penting, terutama bagi pelaku UMKM yang pendapatannya berfluktuasi. Beberapa bank mengizinkan setoran mulai dari Rp100.000 per bulan, yang sangat terjangkau bagi berbagai lapisan masyarakat.
Kesesuaian antara tenor dan jadwal masuk sekolah anak akan memudahkan pencairan dana saat dibutuhkan.
Reputasi dan Kesehatan Finansial Lembaga Perbankan
Keamanan dana adalah faktor mutlak dalam memilih tempat menyimpan anggaran pendidikan. Pastikan bank yang dipilih terdaftar dan diawasi resmi oleh Otoritas Jasa Keuangan (OJK).
Selain itu, periksa apakah produk simpanan tersebut memenuhi kriteria penjaminan dari Lembaga Penjamin Simpanan (LPS). Rekam jejak pelayanan dan kemudahan akses aplikasi perbankan digital juga perlu menjadi bahan pertimbangan.
Lembaga yang sehat secara finansial akan memberikan kepastian layanan dan kelancaran proses klaim di masa mendatang.
Ketentuan Klaim Proteksi Asuransi
Aspek penting lainnya adalah kemudahan prosedur klaim jika terjadi risiko pada penabung utama. Ketahui dokumen apa saja yang dipersyaratkan dan berapa lama proses verifikasi hingga klaim disetujui.
Hindari produk dengan persyaratan klaim yang terlalu rumit atau memiliki banyak klausul pengecualian (exclusion clause). Kejelasan informasi mengenai perusahaan asuransi mitranya juga menjadi poin nilai tambah.
Tabel Komparasi Fitur Umum Produk Tabungan Pendidikan di Indonesia
Untuk memberikan gambaran yang lebih jelas, berikut adalah matriks perbandingan fitur umum yang biasanya ditawarkan oleh perbankan nasional dalam produk tabungan pendidikan berproteksi:
| Fitur Utama | Tabungan Berjangka Standard | Tabungan Pendidikan Plus Proteksi | Unit Link Pendidikan |
|---|---|---|---|
| Tingkat Risiko | Sangat Rendah | Sangat Rendah | Sedang hingga Tinggi |
| Kepastian Hasil | Terjamin (Bunga Tetap/Fluktuatif) | Terjamin (Bunga Tetap/Fluktuatif) | Tidak Terjamin (Terikat Pasar) |
| Fasilitas Asuransi | Berbayar / Tidak Ada | Gratis (Tergabung dalam produk) | Berbayar (Dipotong dari Biaya Polis) |
| Penjaminan LPS | Dijamin (Sesuai Batas Bunga) | Dijamin (Sesuai Batas Bunga) | Tidak Dijamin LPS |
| Fleksibilitas Penarikan | Terbatas (Kena Pinalti) | Terbatas (Kena Pinalti) | Fleksibel (Sesuai Nilai Unit) |
| Fokus Utama | Akumulasi Simpanan | Akumulasi & Perlindungan Setoran | Investasi & Proteksi Kombinasi |
Melalui tabel di atas, terlihat bahwa mencari rekomendasi tabungan pendidikan anak dengan asuransi gratis berada pada titik tengah yang ideal antara kepastian nilai simpanan dan perlindungan risiko.
Strategi Implementasi Finansial untuk Keluarga dan Pelaku Usaha
Memilih produk hanyalah langkah awal dari rangkaian perencanaan keuangan. Langkah berikutnya yang tidak kalah penting adalah bagaimana mengimplementasikan produk tersebut ke dalam arus kas (cash flow) harian atau bulanan.
Berikut adalah pendekatan praktis yang dapat diterapkan oleh karyawan, profesional, maupun pemilik usaha kecil.
Simulasi Alokasi Anggaran Bulanan
Langkah pertama adalah menghitung estimasi biaya pendidikan anak saat ia mulai masuk sekolah nanti. Gunakan asumsi kenaikan inflasi pendidikan sebesar 10% per tahun untuk menghitung nilai masa depan (future value).
Setelah mendapatkan angka estimasi target, bagi jumlah tersebut dengan tenor waktu (bulan) yang tersedia. Angka inilah yang menjadi kewajiban setoran bulanan yang harus dimasukkan ke dalam pos anggaran tetap.
Sebagai contoh penerapan alokasi pendapatan bulanan:
- Kebutuhan Pokok Operasional: 50% – 60%
- Cicilan/Hutang Produktif: Maksimal 30%
- Tabungan Pendidikan Berjangka: 10% – 15%
- Dana Darurat & Investasi Lain: 10%
Sistem pemotongan otomatis (autodebet) sebaiknya diatur pada H+1 setelah tanggal penerimaan gaji atau pencairan hasil usaha bulanan.
Penggabungan Tabungan Pendidikan dengan Instrumen Investasi Lain
Untuk target jangka panjang seperti jenjang Universitas (15-18 tahun ke depan), mengandalkan tabungan berjangka saja mungkin belum cukup untuk mengimbangi inflasi tinggi. Kombinasi strategi atau metodologi multi-asset dapat diterapkan.
Orang tua dapat membagi alokasi dana pendidikan menjadi dua pintu utama:
- Pintu Proteksi dan Kepastian (Tabungan Berjangka Berproteksi): Dikhususkan untuk kebutuhan jangka pendek hingga menengah (TK, SD, SMP, SMA).
- Pintu Pertumbuhan (Reksa Dana / Pasar Modal): Dikhususkan untuk kebutuhan jangka panjang (Perguruan Tinggi) guna mengejar tingkat pertumbuhan melebihi inflasi.
                      +-------------------------------+
                      | TOTAL ALOKASI DANA PENDIDIKAN |
                      +-------------------------------+
                                      |
            +-------------------------+-------------------------+
            |                                                   |
            v                                                   v
+-----------------------+                           +-----------------------+
|  TABUNGAN BERJANGKA   |                           | REKSA DANA / SAHAM    |
| (TK, SD, SMP, SMA)    |                           | (PERGURUAN TINGGI)    |
| - Kepastian Nilai     |                           | - Potensi Imbal Hasil |
| - Proteksi Asuransi   |                           | - Jangka Panjang      |
+-----------------------+                           +-----------------------+
Dengan mengombinasikan opsi ini, keluarga mendapatkan kepastian proteksi sekaligus peluang pertumbuhan nilai aset yang optimal.
Kesalahan Umum dalam Menyiapkan Dana Pendidikan Anak
Dalam dunia perencanaan keuangan pribadi, ada beberapa kekeliruan berulang yang sering dilakukan oleh orang tua. Mengetahui kesalahan ini dapat membantu menghindarinya sejak awal.
-
Menunda Waktu Memulai Menabung:
Banyak orang tua menunda menabung hingga anak mendekati usia sekolah. Semakin singkat rentang waktu yang dimiliki, semakin besar nominal setoran bulanan yang harus disisihkan, sehingga memperberat arus kas harian. -
Mengabaikan Dampak Inflasi Pendidikan:
Menghitung biaya masa depan hanya berdasarkan tarif sekolah saat ini adalah kekeliruan fatal. Tanpa menghitung faktor inflasi, dana yang terkumpul kemungkinan besar tidak akan mencukupi saat waktunya tiba. -
Mencampur Dana Pendidikan dengan Rekening Operasional:
Menyimpan dana pendidikan di rekening tabungan biasa tanpa fitur penguncian atau autodebet berisiko tinggi terpakai untuk kebutuhan sehari-hari. -
Fokus pada Hasil Investasi Tanpa Memperhatikan Proteksi:
Tergiur imbal hasil tinggi di instrumen berisiko tanpa memiliki jaminan proteksi jiwa. Jika terjadi musibah pada pencari nafkah, investasi berisiko tinggi tersebut bisa jadi belum mencukupi atau sedang berada pada posisi rugi (loss). -
Tidak Melakukan Evaluasi Berkala:
Kebutuhan biaya dan kondisi finansial keluarga bersifat dinamis. Tidak melakukan evaluasi tahunan terhadap kecukupan alokasi dana dapat membuat perencanaan menjadi tidak relevan lagi.
Kesimpulan dan Insight Utama
Menyiapkan masa depan pendidikan anak memerlukan komitmen jangka panjang yang dilandasi oleh perencanaan finansial yang matang. Produk simpanan yang menawarkan rekomendasi tabungan pendidikan anak dengan asuransi gratis menyajikan kombinasi ideal antara kepastian akumulasi dana dan jaminan perlindungan terhadap risiko kehidupan.
Fitur proteksi asuransi gratis memastikan bahwa perjuangan menabung tidak akan terhenti, bahkan jika pencari nafkah utama menghadapi musibah yang mengharuskan hilangnya pendapatan. Kedisiplinan yang dibentuk melalui sistem autodebet juga membantu menjaga konsistensi keuangan keluarga secara berkelanjutan.
Meski demikian, orang tua harus cermat dalam mempelajari syarat, ketentuan, batasan plafon proteksi, serta konsekuensi penarikan sebelum jatuh tempo. Dengan memadukan kedisiplinan alokasi anggaran, pemahaman produk yang baik, serta integrasi dengan instrumen keuangan lainnya, impian untuk memberikan pendidikan terbaik bagi buah hati dapat diwujudkan secara tenang dan terukur.
Ringkasan Implikasi Praktis
- Mulai Lebih Awal: Memulai perencanaan sejak anak lahir akan membuat beban setoran bulanan jauh lebih ringan.
- Hitung Inflasi: Selalu gunakan asumsi inflasi pendidikan minimal 10% per tahun dalam perhitungan target dana.
- Manfaatkan Proteksi: Gunakan produk tabungan berjangka yang dilengkapi perlindungan asuransi gratis sebagai pondasi dasar kepastian dana.
- Patuhi Tenor: Hindari penarikan prematur agar tidak terkena denda dan kehilangan manfaat asuransi.
- Evaluasi Rutin: Lakukan peninjauan ulang terhadap rencana keuangan pendidikan setidaknya satu kali dalam setahun.





